TRANSPORTACIÓN ESCOLAR OBLIGATORIA
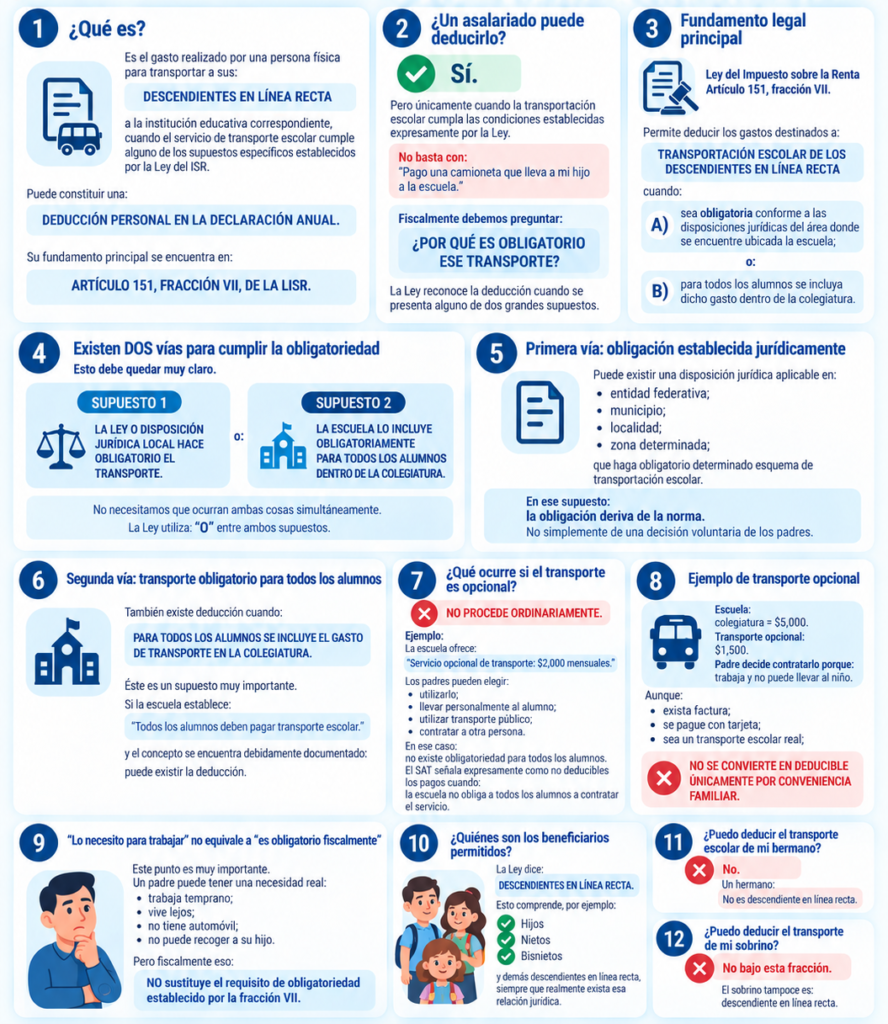
1. ¿Qué es?
Es el gasto realizado por una persona física para transportar a sus:
DESCENDIENTES EN LÍNEA RECTA
a la institución educativa correspondiente, cuando el servicio de transporte escolar cumple alguno de los supuestos específicos establecidos por la Ley del ISR.
Puede constituir una:
DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL.
Su fundamento principal se encuentra en:
ARTÍCULO 151, FRACCIÓN VII, DE LA LISR.
2. ¿Un asalariado puede deducirlo?
✅ Sí.
Pero únicamente cuando la transportación escolar cumpla las condiciones establecidas expresamente por la Ley.
No basta con:
“Pago una camioneta que lleva a mi hijo a la escuela.”
Fiscalmente debemos preguntar:
¿POR QUÉ ES OBLIGATORIO ESE TRANSPORTE?
La Ley reconoce la deducción cuando se presenta alguno de dos grandes supuestos.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción VII.
Permite deducir los gastos destinados a:
TRANSPORTACIÓN ESCOLAR DE LOS DESCENDIENTES EN LÍNEA RECTA
cuando:
A) sea obligatoria conforme a las disposiciones jurídicas del área donde se encuentre ubicada la escuela;
o:
B) para todos los alumnos se incluya dicho gasto dentro de la colegiatura.
4. Existen DOS vías para cumplir la obligatoriedad
Esto debe quedar muy claro.
SUPUESTO 1
LA LEY O DISPOSICIÓN JURÍDICA LOCAL HACE OBLIGATORIO EL TRANSPORTE.
o:
SUPUESTO 2
LA ESCUELA LO INCLUYE OBLIGATORIAMENTE PARA TODOS LOS ALUMNOS DENTRO DE LA COLEGIATURA.
No necesitamos que ocurran ambas cosas simultáneamente.
La Ley utiliza:
“O”
entre ambos supuestos.
5. Primera vía: obligación establecida jurídicamente
Puede existir una disposición jurídica aplicable en:
entidad federativa;
municipio;
localidad;
zona determinada;
que haga obligatorio determinado esquema de transportación escolar.
En ese supuesto:
la obligación deriva de la norma.
No simplemente de una decisión voluntaria de los padres.
6. Segunda vía: transporte obligatorio para todos los alumnos
También existe deducción cuando:
PARA TODOS LOS ALUMNOS SE INCLUYE EL GASTO DE TRANSPORTE EN LA COLEGIATURA.
Éste es un supuesto muy importante.
Si la escuela establece:
“Todos los alumnos deben pagar transporte escolar.”
y el concepto se encuentra debidamente documentado:
puede existir la deducción.
7. ¿Qué ocurre si el transporte es opcional?
❌ NO PROCEDE ORDINARIAMENTE.
Ejemplo:
La escuela ofrece:
“Servicio opcional de transporte: $2,000 mensuales.”
Los padres pueden elegir:
utilizarlo;
llevar personalmente al alumno;
utilizar transporte público;
contratar a otra persona.
En ese caso:
no existe obligatoriedad para todos los alumnos.
El SAT señala expresamente como no deducibles los pagos cuando:
la escuela no obliga a todos los alumnos a contratar el servicio.
8. Ejemplo de transporte opcional
Escuela:
colegiatura = $5,000.
Transporte opcional:
$1,500.
Padre decide contratarlo porque:
trabaja y no puede llevar al niño.
Aunque:
exista factura;
se pague con tarjeta;
sea un transporte escolar real;
❌ NO SE CONVIERTE EN DEDUCIBLE ÚNICAMENTE POR CONVENIENCIA FAMILIAR.
9. “Lo necesito para trabajar” no equivale a “es obligatorio fiscalmente”
Este punto es muy importante.
Un padre puede tener una necesidad real:
trabaja temprano;
vive lejos;
no tiene automóvil;
no puede recoger a su hijo.
Pero fiscalmente eso:
NO sustituye el requisito de obligatoriedad establecido por la fracción VII.
10. ¿Quiénes son los beneficiarios permitidos?
La Ley dice:
DESCENDIENTES EN LÍNEA RECTA.
Esto comprende, por ejemplo:
✅ Hijos
✅ Nietos
✅ Bisnietos
y demás descendientes en línea recta, siempre que realmente exista esa relación jurídica.
11. ¿Puedo deducir el transporte escolar de mi hermano?
❌ No.
Un hermano:
NO es descendiente en línea recta.
12. ¿Puedo deducir el transporte de mi sobrino?
❌ No bajo esta fracción.
El sobrino tampoco es:
descendiente en línea recta.
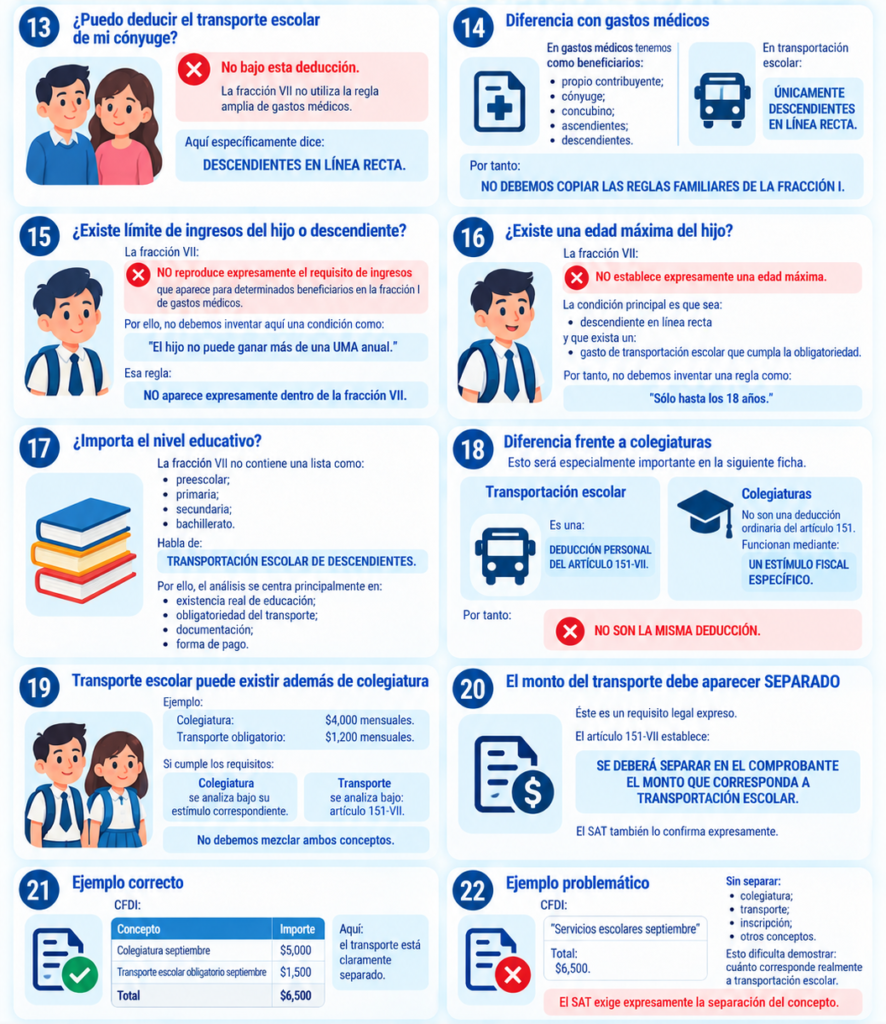
13. ¿Puedo deducir el transporte escolar de mi cónyuge?
❌ No bajo esta deducción.
La fracción VII no utiliza la regla amplia de gastos médicos.
Aquí específicamente dice:
DESCENDIENTES EN LÍNEA RECTA.
14. Diferencia con gastos médicos
En gastos médicos tenemos como beneficiarios:
propio contribuyente;
cónyuge;
concubino;
ascendientes;
descendientes.
En transportación escolar:
ÚNICAMENTE DESCENDIENTES EN LÍNEA RECTA.
Por tanto:
NO DEBEMOS COPIAR LAS REGLAS FAMILIARES DE LA FRACCIÓN I.
15. ¿Existe límite de ingresos del hijo o descendiente?
La fracción VII:
NO reproduce expresamente el requisito de ingresos
que aparece para determinados beneficiarios en la fracción I de gastos médicos.
Por ello, no debemos inventar aquí una condición como:
“El hijo no puede ganar más de una UMA anual.”
Esa regla:
NO aparece expresamente dentro de la fracción VII.
16. ¿Existe una edad máxima del hijo?
La fracción VII:
NO establece expresamente una edad máxima.
La condición principal es que sea:
descendiente en línea recta
y que exista un:
gasto de transportación escolar que cumpla la obligatoriedad.
Por tanto, no debemos inventar una regla como:
“Sólo hasta los 18 años.”
17. ¿Importa el nivel educativo?
La fracción VII no contiene una lista como:
preescolar;
primaria;
secundaria;
bachillerato.
Habla de:
TRANSPORTACIÓN ESCOLAR DE DESCENDIENTES.
Por ello, el análisis se centra principalmente en:
existencia real de educación;
obligatoriedad del transporte;
documentación;
forma de pago.
18. Diferencia frente a colegiaturas
Esto será especialmente importante en la siguiente ficha.
Transportación escolar
Es una:
DEDUCCIÓN PERSONAL DEL ARTÍCULO 151-VII.
Colegiaturas
No son una deducción ordinaria del artículo 151.
Funcionan mediante:
UN ESTÍMULO FISCAL ESPECÍFICO.
Por tanto:
NO SON LA MISMA DEDUCCIÓN.
19. Transporte escolar puede existir además de colegiatura
Ejemplo:
Colegiatura:
$4,000 mensuales.
Transporte obligatorio:
$1,200 mensuales.
Si cumple los requisitos:
Colegiatura
se analiza bajo su estímulo correspondiente.
Transporte
se analiza bajo:
artículo 151-VII.
No debemos mezclar ambos conceptos.
20. El monto del transporte debe aparecer SEPARADO
Éste es un requisito legal expreso.
El artículo 151-VII establece:
SE DEBERÁ SEPARAR EN EL COMPROBANTE EL MONTO QUE CORRESPONDA A TRANSPORTACIÓN ESCOLAR.
El SAT también lo confirma expresamente.
21. Ejemplo correcto
CFDI:
| Concepto | Importe |
|---|---|
| Colegiatura septiembre | $5,000 |
| Transporte escolar obligatorio septiembre | $1,500 |
| Total | $6,500 |
Aquí:
el transporte está claramente separado.
22. Ejemplo problemático
CFDI:
“Servicios escolares septiembre”
Total:
$6,500.
Sin separar:
colegiatura;
transporte;
inscripción;
otros conceptos.
Esto dificulta demostrar:
cuánto corresponde realmente a transportación escolar.
El SAT exige expresamente la separación del concepto.
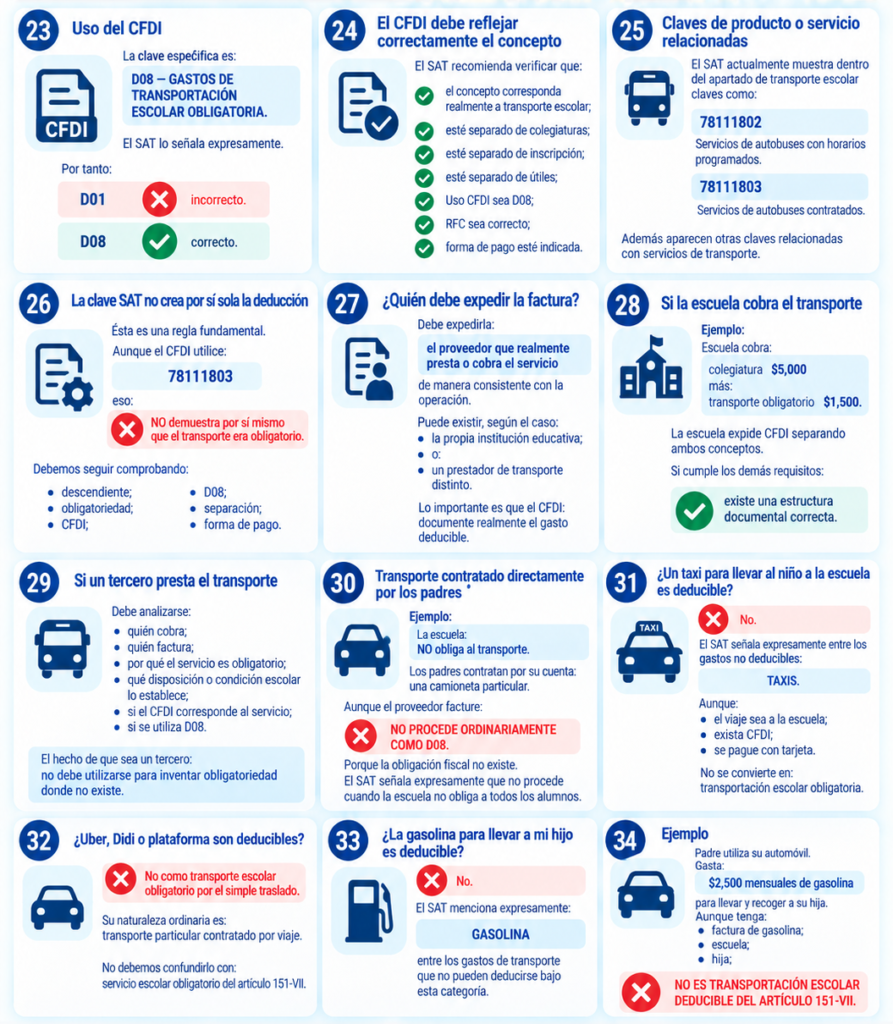
23. Uso del CFDI
La clave específica es:
D08 — GASTOS DE TRANSPORTACIÓN ESCOLAR OBLIGATORIA.
El SAT lo señala expresamente.
Por tanto:
D01
❌ incorrecto.
D08
✅ correcto.
24. El CFDI debe reflejar correctamente el concepto
El SAT recomienda verificar que:
✅ el concepto corresponda realmente a transporte escolar;
✅ esté separado de colegiaturas;
✅ esté separado de inscripción;
✅ esté separado de útiles;
✅ Uso CFDI sea D08;
✅ RFC sea correcto;
✅ forma de pago esté indicada.
25. Claves de producto o servicio relacionadas
El SAT actualmente muestra dentro del apartado de transporte escolar claves como:
78111802
Servicios de autobuses con horarios programados.
78111803
Servicios de autobuses contratados.
Además aparecen otras claves relacionadas con servicios de transporte.
26. La clave SAT no crea por sí sola la deducción
Ésta es una regla fundamental.
Aunque el CFDI utilice:
78111803
eso:
NO demuestra por sí mismo que el transporte era obligatorio.
Debemos seguir comprobando:
descendiente;
obligatoriedad;
CFDI;
D08;
separación;
forma de pago.
27. ¿Quién debe expedir la factura?
Debe expedirla:
el proveedor que realmente presta o cobra el servicio
de manera consistente con la operación.
Puede existir, según el caso:
la propia institución educativa;
o:
un prestador de transporte distinto.
Lo importante es que el CFDI:
documente realmente el gasto deducible.
28. Si la escuela cobra el transporte
Ejemplo:
Escuela cobra:
colegiatura $5,000
más:
transporte obligatorio $1,500.
La escuela expide CFDI separando ambos conceptos.
Si cumple los demás requisitos:
existe una estructura documental correcta.
29. Si un tercero presta el transporte
Debe analizarse:
quién cobra;
quién factura;
por qué el servicio es obligatorio;
qué disposición o condición escolar lo establece;
si el CFDI corresponde al servicio;
si se utiliza D08.
El hecho de que sea un tercero:
no debe utilizarse para inventar obligatoriedad donde no existe.
30. Transporte contratado directamente por los padres
Ejemplo:
La escuela:
NO obliga al transporte.
Los padres contratan por su cuenta:
una camioneta particular.
Aunque el proveedor facture:
❌ NO PROCEDE ORDINARIAMENTE COMO D08.
Porque la obligación fiscal no existe.
El SAT señala expresamente que no procede cuando la escuela no obliga a todos los alumnos.
31. ¿Un taxi para llevar al niño a la escuela es deducible?
❌ No.
El SAT señala expresamente entre los gastos no deducibles:
TAXIS.
Aunque:
el viaje sea a la escuela;
exista CFDI;
se pague con tarjeta.
No se convierte en:
transportación escolar obligatoria.
32. ¿Uber, Didi o plataforma son deducibles?
❌ No como transporte escolar obligatorio por el simple traslado.
Su naturaleza ordinaria es:
transporte particular contratado por viaje.
No debemos confundirlo con:
servicio escolar obligatorio del artículo 151-VII.
33. ¿La gasolina para llevar a mi hijo es deducible?
❌ No.
El SAT menciona expresamente:
GASOLINA
entre los gastos de transporte que no pueden deducirse bajo esta categoría.
34. Ejemplo
Padre utiliza su automóvil.
Gasta:
$2,500 mensuales de gasolina
para llevar y recoger a su hija.
Aunque tenga:
factura de gasolina;
tarjeta;
escuela;
hija;
❌ NO ES TRANSPORTACIÓN ESCOLAR DEDUCIBLE DEL ARTÍCULO 151-VII.
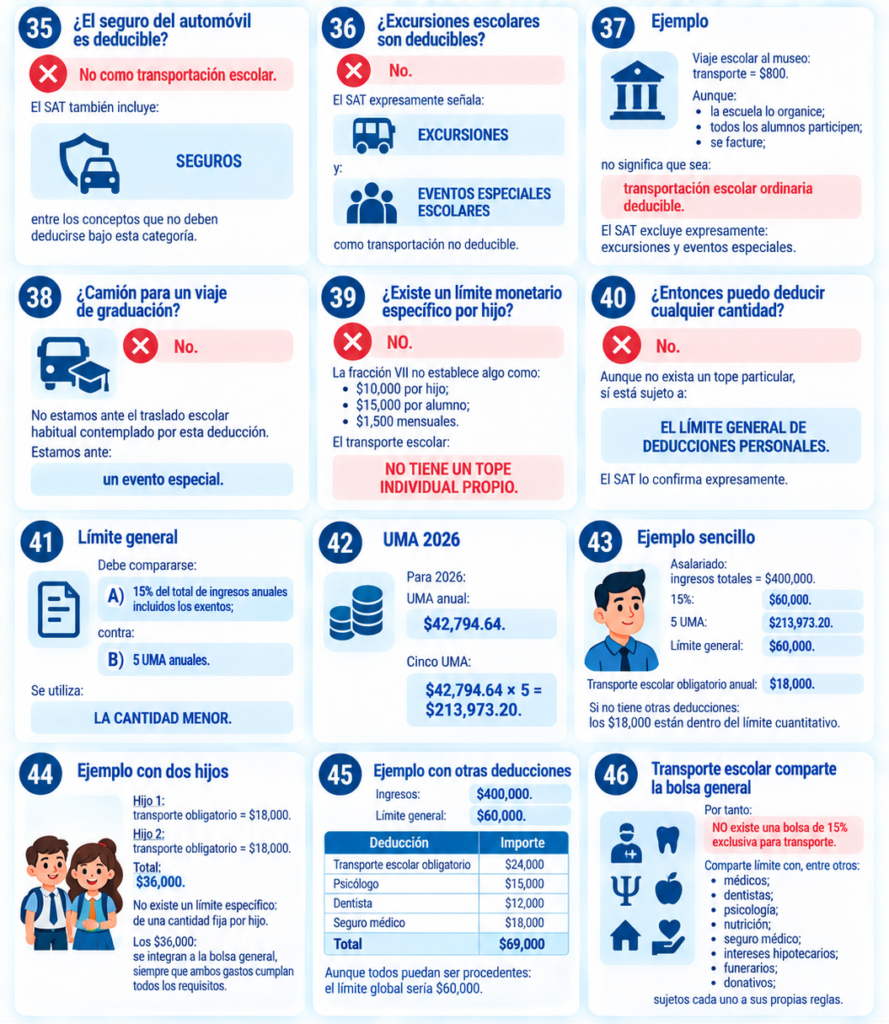
35. ¿El seguro del automóvil es deducible?
❌ No como transportación escolar.
El SAT también incluye:
SEGUROS
entre los conceptos que no deben deducirse bajo esta categoría.
36. ¿Excursiones escolares son deducibles?
❌ No.
El SAT expresamente señala:
EXCURSIONES
y:
EVENTOS ESPECIALES ESCOLARES
como transportación no deducible.
37. Ejemplo
Viaje escolar al museo:
transporte = $800.
Aunque:
la escuela lo organice;
todos los alumnos participen;
se facture;
no significa que sea:
transportación escolar ordinaria deducible.
El SAT excluye expresamente:
excursiones y eventos especiales.
38. ¿Camión para un viaje de graduación?
❌ No.
No estamos ante el traslado escolar habitual contemplado por esta deducción.
Estamos ante:
un evento especial.
39. ¿Existe un límite monetario específico por hijo?
❌ NO.
La fracción VII no establece algo como:
$10,000 por hijo;
$15,000 por alumno;
$1,500 mensuales.
El transporte escolar:
NO TIENE UN TOPE INDIVIDUAL PROPIO.
40. ¿Entonces puedo deducir cualquier cantidad?
❌ No.
Aunque no exista un tope particular, sí está sujeto a:
EL LÍMITE GENERAL DE DEDUCCIONES PERSONALES.
El SAT lo confirma expresamente.
41. Límite general
Debe compararse:
A) 15% del total de ingresos anuales
incluidos los exentos;
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
42. UMA 2026
Para 2026:
UMA anual:
$42,794.64.
Cinco UMA:
$42,794.64 × 5
=
$213,973.20.
43. Ejemplo sencillo
Asalariado:
ingresos totales = $400,000.
15%:
$60,000.
5 UMA:
$213,973.20.
Límite general:
$60,000.
Transporte escolar obligatorio anual:
$18,000.
Si no tiene otras deducciones:
los $18,000 están dentro del límite cuantitativo.
44. Ejemplo con dos hijos
Hijo 1:
transporte obligatorio = $18,000.
Hijo 2:
transporte obligatorio = $18,000.
Total:
$36,000.
No existe un límite específico:
de una cantidad fija por hijo.
Los $36,000:
se integran a la bolsa general,
siempre que ambos gastos cumplan todos los requisitos.
45. Ejemplo con otras deducciones
Ingresos:
$400,000.
Límite general:
$60,000.
| Deducción | Importe |
|---|---|
| Transporte escolar obligatorio | $24,000 |
| Psicólogo | $15,000 |
| Dentista | $12,000 |
| Seguro médico | $18,000 |
| Total | $69,000 |
Aunque todos puedan ser procedentes:
el límite global sería $60,000.
46. Transporte escolar comparte la bolsa general
Por tanto:
NO existe una bolsa de 15% exclusiva para transporte.
Comparte límite con, entre otros:
médicos;
dentistas;
psicología;
nutrición;
seguro médico;
intereses hipotecarios;
funerarios;
donativos;
sujetos cada uno a sus propias reglas.
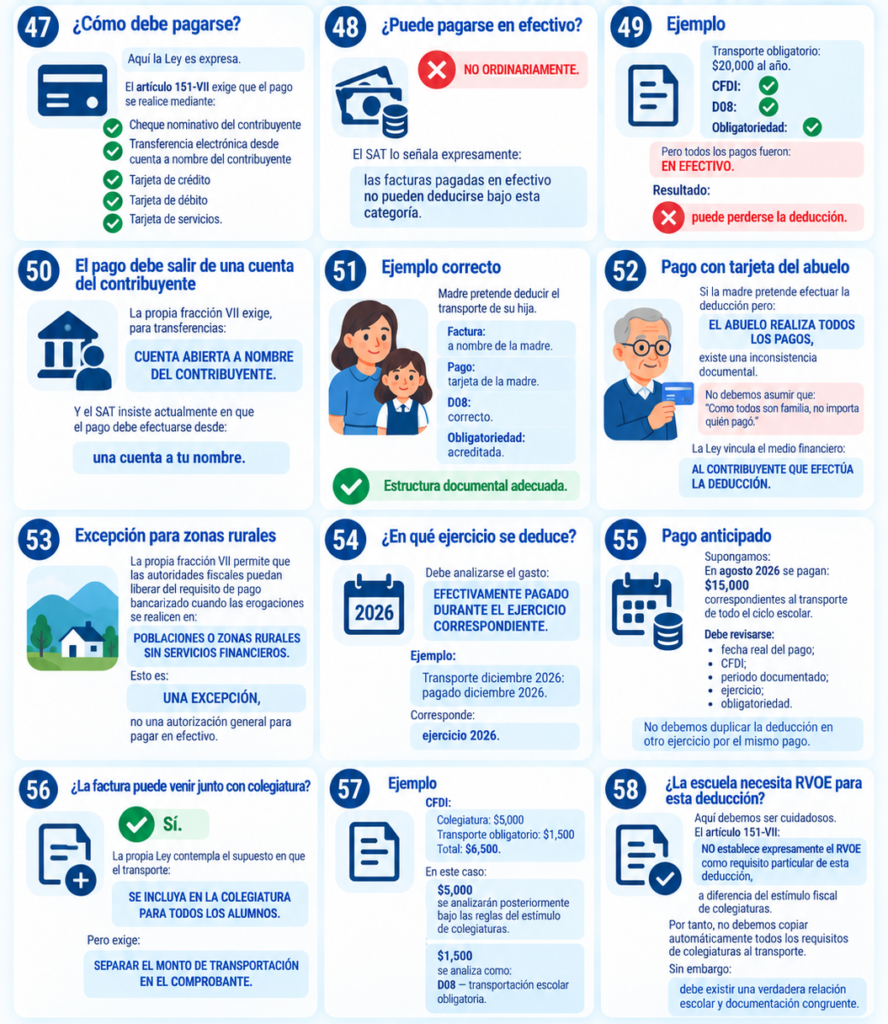
47. ¿Cómo debe pagarse?
Aquí la Ley es expresa.
El artículo 151-VII exige que el pago se realice mediante:
✅ Cheque nominativo del contribuyente
✅ Transferencia electrónica
desde cuenta a nombre del contribuyente
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios.
48. ¿Puede pagarse en efectivo?
❌ NO ORDINARIAMENTE.
El SAT lo señala expresamente:
las facturas pagadas en efectivo no pueden deducirse bajo esta categoría.
49. Ejemplo
Transporte obligatorio:
$20,000 al año.
CFDI:
✅.
D08:
✅.
Obligatoriedad:
✅.
Pero todos los pagos fueron:
EN EFECTIVO.
Resultado:
❌ puede perderse la deducción.
50. El pago debe salir de una cuenta del contribuyente
La propia fracción VII exige, para transferencias:
CUENTA ABIERTA A NOMBRE DEL CONTRIBUYENTE.
Y el SAT insiste actualmente en que el pago debe efectuarse desde:
una cuenta a tu nombre.
51. Ejemplo correcto
Madre pretende deducir el transporte de su hija.
Factura:
a nombre de la madre.
Pago:
tarjeta de la madre.
D08:
correcto.
Obligatoriedad:
acreditada.
✅ Estructura documental adecuada.
52. Pago con tarjeta del abuelo
Si la madre pretende efectuar la deducción pero:
EL ABUELO REALIZA TODOS LOS PAGOS,
existe una inconsistencia documental.
No debemos asumir que:
“Como todos son familia, no importa quién pagó.”
La Ley vincula el medio financiero:
AL CONTRIBUYENTE QUE EFECTÚA LA DEDUCCIÓN.
53. Excepción para zonas rurales
La propia fracción VII permite que las autoridades fiscales puedan liberar del requisito de pago bancarizado cuando las erogaciones se realicen en:
POBLACIONES O ZONAS RURALES SIN SERVICIOS FINANCIEROS.
Esto es:
UNA EXCEPCIÓN,
no una autorización general para pagar en efectivo.
54. ¿En qué ejercicio se deduce?
Debe analizarse el gasto:
EFECTIVAMENTE PAGADO DURANTE EL EJERCICIO CORRESPONDIENTE.
Ejemplo:
Transporte diciembre 2026:
pagado diciembre 2026.
Corresponde:
ejercicio 2026.
55. Pago anticipado
Supongamos:
En agosto 2026 se pagan:
$15,000
correspondientes al transporte de todo el ciclo escolar.
Debe revisarse:
fecha real del pago;
CFDI;
periodo documentado;
ejercicio;
obligatoriedad.
No debemos duplicar la deducción en otro ejercicio por el mismo pago.
56. ¿La factura puede venir junto con colegiatura?
✅ Sí.
La propia Ley contempla el supuesto en que el transporte:
SE INCLUYA EN LA COLEGIATURA PARA TODOS LOS ALUMNOS.
Pero exige:
SEPARAR EL MONTO DE TRANSPORTACIÓN EN EL COMPROBANTE.
57. Ejemplo
CFDI:
Colegiatura: $5,000
Transporte obligatorio: $1,500
Total:
$6,500.
En este caso:
$5,000
se analizarán posteriormente bajo las reglas del estímulo de colegiaturas.
$1,500
se analiza como:
D08 — transportación escolar obligatoria.
58. ¿La escuela necesita RVOE para esta deducción?
Aquí debemos ser cuidadosos.
El artículo 151-VII:
NO establece expresamente el RVOE como requisito particular de esta deducción,
a diferencia del estímulo fiscal de colegiaturas.
Por tanto, no debemos copiar automáticamente todos los requisitos de colegiaturas al transporte.
Sin embargo:
debe existir una verdadera relación escolar y documentación congruente.
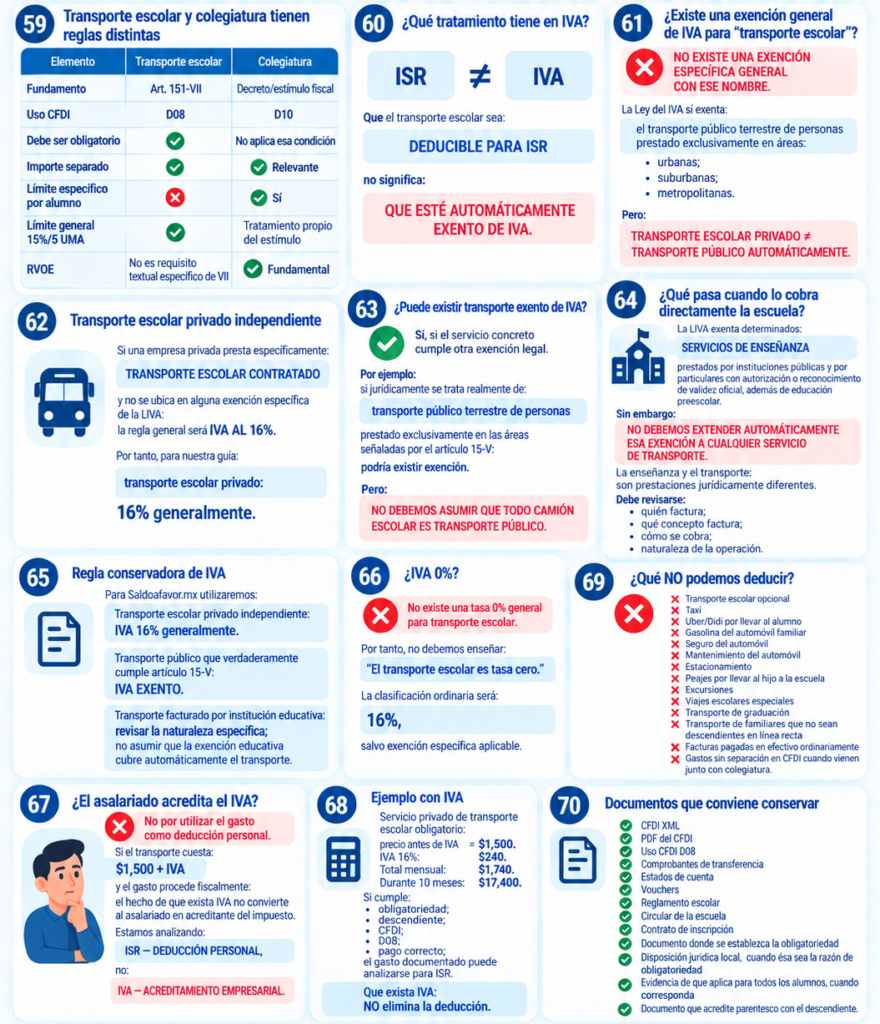
59. Transporte escolar y colegiatura tienen reglas distintas
| Elemento | Transporte escolar | Colegiatura |
|---|---|---|
| Fundamento | Art. 151-VII | Decreto/estímulo fiscal |
| Uso CFDI | D08 | D10 |
| Debe ser obligatorio | ✅ | No aplica esa condición |
| Importe separado | ✅ | ✅ Relevante |
| Límite específico por alumno | ❌ | ✅ Sí |
| Límite general 15%/5 UMA | ✅ | Tratamiento propio del estímulo |
| RVOE | No es requisito textual específico de VII | ✅ Fundamental |
60. ¿Qué tratamiento tiene en IVA?
Aquí debemos separar nuevamente:
ISR ≠ IVA.
Que el transporte escolar sea:
DEDUCIBLE PARA ISR
no significa:
QUE ESTÉ AUTOMÁTICAMENTE EXENTO DE IVA.
61. ¿Existe una exención general de IVA para “transporte escolar”?
❌ NO EXISTE UNA EXENCIÓN ESPECÍFICA GENERAL CON ESE NOMBRE.
La Ley del IVA sí exenta:
el transporte público terrestre de personas
prestado exclusivamente en áreas:
urbanas;
suburbanas;
metropolitanas.
Pero:
TRANSPORTE ESCOLAR PRIVADO ≠ TRANSPORTE PÚBLICO AUTOMÁTICAMENTE.
62. Transporte escolar privado independiente
Si una empresa privada presta específicamente:
TRANSPORTE ESCOLAR CONTRATADO
y no se ubica en alguna exención específica de la LIVA:
la regla general será IVA AL 16%.
Por tanto, para nuestra guía:
transporte escolar privado:
🔵 16% generalmente.
63. ¿Puede existir transporte exento de IVA?
Sí, si el servicio concreto cumple otra exención legal.
Por ejemplo:
si jurídicamente se trata realmente de:
transporte público terrestre de personas
prestado exclusivamente en las áreas señaladas por el artículo 15-V:
podría existir exención.
Pero:
NO DEBEMOS ASUMIR QUE TODO CAMIÓN ESCOLAR ES TRANSPORTE PÚBLICO.
64. ¿Qué pasa cuando lo cobra directamente la escuela?
La LIVA exenta determinados:
SERVICIOS DE ENSEÑANZA
prestados por instituciones públicas y por particulares con autorización o reconocimiento de validez oficial, además de educación preescolar.
Sin embargo:
NO DEBEMOS EXTENDER AUTOMÁTICAMENTE ESA EXENCIÓN A CUALQUIER SERVICIO DE TRANSPORTE.
La enseñanza y el transporte:
son prestaciones jurídicamente diferentes.
Debe revisarse:
quién factura;
qué concepto factura;
cómo se cobra;
naturaleza de la operación.
65. Regla conservadora de IVA
Para Saldoafavor.mx utilizaremos:
Transporte escolar privado independiente:
🔵 IVA 16% generalmente.
Transporte público que verdaderamente cumple artículo 15-V:
🟢 IVA EXENTO.
Transporte facturado por institución educativa:
⚠️ revisar la naturaleza específica; no asumir que la exención educativa cubre automáticamente el transporte.
66. ¿IVA 0%?
❌ No existe una tasa 0% general para transporte escolar.
Por tanto, no debemos enseñar:
“El transporte escolar es tasa cero.”
La clasificación ordinaria será:
16%,
salvo exención específica aplicable.
67. ¿El asalariado acredita el IVA?
❌ No por utilizar el gasto como deducción personal.
Si el transporte cuesta:
$1,500 + IVA
y el gasto procede fiscalmente:
el hecho de que exista IVA no convierte al asalariado en acreditante del impuesto.
Estamos analizando:
ISR — DEDUCCIÓN PERSONAL,
no:
IVA — ACREDITAMIENTO EMPRESARIAL.
68. Ejemplo con IVA
Servicio privado de transporte escolar obligatorio:
precio antes de IVA = $1,500.
IVA 16%:
$240.
Total mensual:
$1,740.
Durante 10 meses:
$17,400.
Si cumple:
obligatoriedad;
descendiente;
CFDI;
D08;
pago correcto;
el gasto documentado puede analizarse para ISR.
Que exista IVA:
NO elimina la deducción.
69. ¿Qué NO podemos deducir?
❌ Transporte escolar opcional
❌ Taxi
❌ Uber/Didi por llevar al alumno
❌ Gasolina del automóvil familiar
❌ Seguro del automóvil
❌ Mantenimiento del automóvil
❌ Estacionamiento
❌ Peajes por llevar al hijo a la escuela
❌ Excursiones
❌ Viajes escolares especiales
❌ Transporte de graduación
❌ Transporte de familiares que no sean descendientes en línea recta
❌ Facturas pagadas en efectivo ordinariamente
❌ Gastos sin separación en CFDI cuando vienen junto con colegiatura.
70. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Uso CFDI D08
✅ Comprobantes de transferencia
✅ Estados de cuenta
✅ Vouchers
✅ Reglamento escolar
✅ Circular de la escuela
✅ Contrato de inscripción
✅ Documento donde se establezca la obligatoriedad
✅ Disposición jurídica local, cuando ésa sea la razón de obligatoriedad
✅ Evidencia de que aplica para todos los alumnos, cuando corresponda
✅ Documento que acredite parentesco con el descendiente.
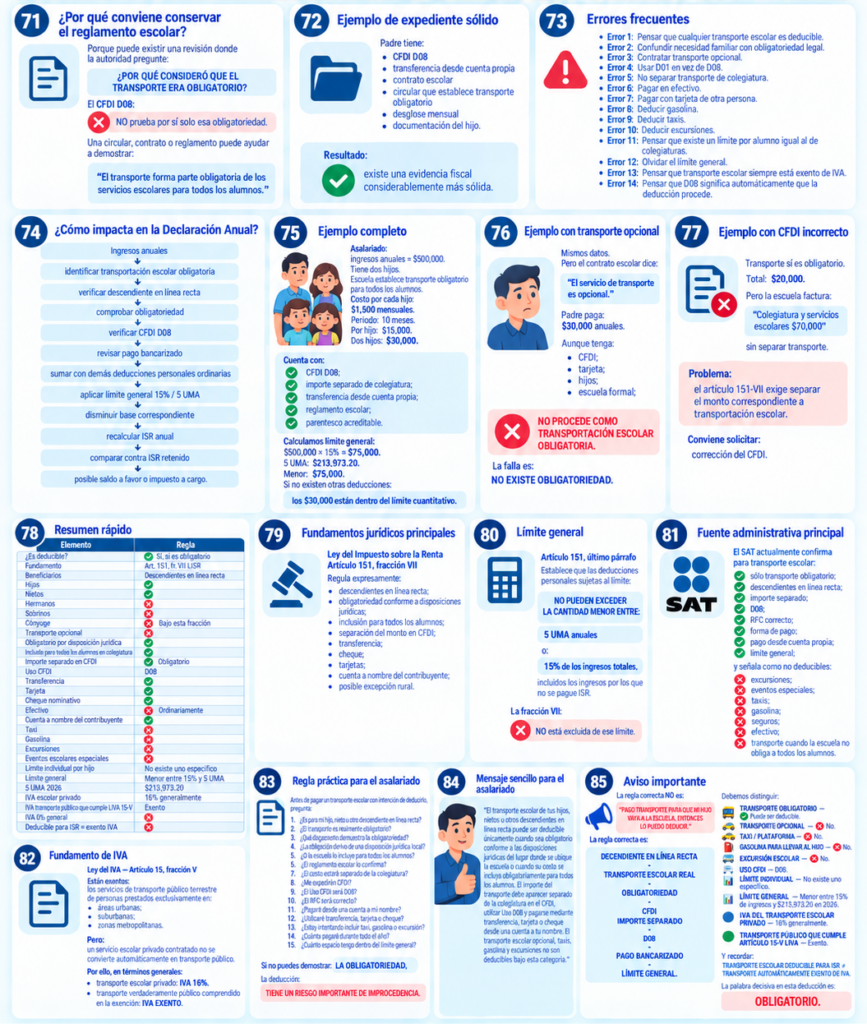
71. ¿Por qué conviene conservar el reglamento escolar?
Porque puede existir una revisión donde la autoridad pregunte:
¿POR QUÉ CONSIDERÓ QUE EL TRANSPORTE ERA OBLIGATORIO?
El CFDI D08:
NO prueba por sí solo esa obligatoriedad.
Una circular, contrato o reglamento puede ayudar a demostrar:
“El transporte forma parte obligatoria de los servicios escolares para todos los alumnos.”
72. Ejemplo de expediente sólido
Padre tiene:
CFDI D08
transferencia desde cuenta propia
contrato escolar
circular que establece transporte obligatorio
desglose mensual
documentación del hijo.
Resultado:
existe una evidencia fiscal considerablemente más sólida.
73. Errores frecuentes
Error 1
Pensar que cualquier transporte escolar es deducible.
Error 2
Confundir necesidad familiar con obligatoriedad legal.
Error 3
Contratar transporte opcional.
Error 4
Usar D01 en vez de D08.
Error 5
No separar transporte de colegiatura.
Error 6
Pagar en efectivo.
Error 7
Pagar con tarjeta de otra persona.
Error 8
Deducir gasolina.
Error 9
Deducir taxis.
Error 10
Deducir excursiones.
Error 11
Pensar que existe un límite por alumno igual al de colegiaturas.
Error 12
Olvidar el límite general.
Error 13
Pensar que transporte escolar siempre está exento de IVA.
Error 14
Pensar que D08 significa automáticamente que la deducción procede.
74. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
identificar transportación escolar obligatoria
↓
verificar descendiente en línea recta
↓
comprobar obligatoriedad
↓
verificar CFDI D08
↓
revisar pago bancarizado
↓
sumar con demás deducciones personales ordinarias
↓
aplicar límite general 15% / 5 UMA
↓
disminuir base correspondiente
↓
recalcular ISR anual
↓
comparar contra ISR retenido
↓
posible saldo a favor o impuesto a cargo.
75. Ejemplo completo
Asalariado:
ingresos anuales = $500,000.
Tiene dos hijos.
Escuela establece transporte obligatorio para todos los alumnos.
Costo por cada hijo:
$1,500 mensuales.
Periodo:
10 meses.
Por hijo:
$15,000.
Dos hijos:
$30,000.
Cuenta con:
✅ CFDI D08;
✅ importe separado de colegiatura;
✅ transferencia desde cuenta propia;
✅ reglamento escolar;
✅ parentesco acreditable.
Calculamos límite general:
$500,000 × 15%
=
$75,000.
5 UMA:
$213,973.20.
Menor:
$75,000.
Si no existen otras deducciones:
los $30,000 están dentro del límite cuantitativo.
76. Ejemplo con transporte opcional
Mismos datos.
Pero el contrato escolar dice:
“El servicio de transporte es opcional.”
Padre paga:
$30,000 anuales.
Aunque tenga:
CFDI;
tarjeta;
hijos;
escuela formal;
❌ NO PROCEDE COMO TRANSPORTACIÓN ESCOLAR OBLIGATORIA.
La falla es:
NO EXISTE OBLIGATORIEDAD.
77. Ejemplo con CFDI incorrecto
Transporte sí es obligatorio.
Total:
$20,000.
Pero la escuela factura:
“Colegiatura y servicios escolares $70,000”
sin separar transporte.
Problema:
el artículo 151-VII exige separar el monto correspondiente a transportación escolar.
Conviene solicitar:
corrección del CFDI.
78. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí, si es obligatorio |
| Fundamento | Art. 151, fr. VII LISR |
| Beneficiarios | Descendientes en línea recta |
| Hijos | ✅ |
| Nietos | ✅ |
| Hermanos | ❌ |
| Sobrinos | ❌ |
| Cónyuge | ❌ Bajo esta fracción |
| Transporte opcional | ❌ |
| Obligatorio por disposición jurídica | ✅ |
| Incluido para todos los alumnos en colegiatura | ✅ |
| Importe separado en CFDI | ✅ Obligatorio |
| Uso CFDI | D08 |
| Transferencia | ✅ |
| Tarjeta | ✅ |
| Cheque nominativo | ✅ |
| Efectivo | ❌ Ordinariamente |
| Cuenta a nombre del contribuyente | ✅ |
| Taxi | ❌ |
| Gasolina | ❌ |
| Excursiones | ❌ |
| Eventos escolares especiales | ❌ |
| Límite individual por hijo | No existe uno específico |
| Límite general | Menor entre 15% y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| IVA escolar privado | 16% generalmente |
| IVA transporte público que cumple LIVA 15-V | Exento |
| IVA 0% general | ❌ |
| Deducible para ISR = exento IVA | ❌ |
79. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción VII
Regula expresamente:
descendientes en línea recta;
obligatoriedad conforme a disposiciones jurídicas;
inclusión para todos los alumnos;
separación del monto en CFDI;
transferencia;
cheque;
tarjetas;
cuenta a nombre del contribuyente;
posible excepción rural.
80. Límite general
Artículo 151, último párrafo
Establece que las deducciones personales sujetas al límite:
NO PUEDEN EXCEDER LA CANTIDAD MENOR ENTRE:
5 UMA anuales
o:
15% de los ingresos totales,
incluidos los ingresos por los que no se pague ISR.
La fracción VII:
NO está excluida de ese límite.
81. Fuente administrativa principal
El SAT actualmente confirma para transporte escolar:
✅ sólo transporte obligatorio;
✅ descendientes en línea recta;
✅ importe separado;
✅ D08;
✅ RFC correcto;
✅ forma de pago;
✅ pago desde cuenta propia;
✅ límite general;
y señala como no deducibles:
excursiones;
eventos especiales;
taxis;
gasolina;
seguros;
efectivo;
transporte cuando la escuela no obliga a todos los alumnos.
82. Fundamento de IVA
Ley del IVA — Artículo 15, fracción V
Están exentos:
los servicios de transporte público terrestre de personas
prestados exclusivamente en:
áreas urbanas;
suburbanas;
zonas metropolitanas.
Pero:
un servicio escolar privado contratado no se convierte automáticamente en transporte público.
Por ello, en términos generales:
transporte escolar privado:
IVA 16%.
transporte verdaderamente público comprendido en la exención:
IVA EXENTO.
83. Regla práctica para el asalariado
Antes de pagar un transporte escolar con intención de deducirlo, pregunta:
1. ¿Es para mi hijo, nieto u otro descendiente en línea recta?
2. ¿El transporte es realmente obligatorio?
3. ¿Qué documento demuestra la obligatoriedad?
4. ¿La obligación deriva de una disposición jurídica local?
5. ¿O la escuela lo incluye para todos los alumnos?
6. ¿El reglamento escolar lo confirma?
7. ¿El costo estará separado de la colegiatura?
8. ¿Me expedirán CFDI?
9. ¿El Uso CFDI será D08?
10. ¿El RFC será correcto?
11. ¿Pagaré desde una cuenta a mi nombre?
12. ¿Utilizaré transferencia, tarjeta o cheque?
13. ¿Estoy intentando incluir taxi, gasolina o excursión?
14. ¿Cuánto pagaré durante todo el año?
15. ¿Cuánto espacio tengo dentro del límite general?
Si no puedes demostrar:
LA OBLIGATORIEDAD,
la deducción:
TIENE UN RIESGO IMPORTANTE DE IMPROCEDENCIA.
84. Mensaje sencillo para el asalariado
El transporte escolar de tus hijos, nietos u otros descendientes en línea recta puede ser deducible únicamente cuando sea obligatorio conforme a las disposiciones jurídicas del lugar donde se ubique la escuela o cuando su costo se incluya obligatoriamente para todos los alumnos. El importe del transporte debe aparecer separado de la colegiatura en el CFDI, utilizar Uso D08 y pagarse mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre. El transporte escolar opcional, taxis, gasolina y excursiones no son deducibles bajo esta categoría.
85. Aviso importante
La regla correcta NO es:
“PAGO TRANSPORTE PARA QUE MI HIJO VAYA A LA ESCUELA, ENTONCES LO PUEDO DEDUCIR.”
La regla correcta es:
DESCENDIENTE EN LÍNEA RECTA
TRANSPORTE ESCOLAR REAL
OBLIGATORIEDAD
CFDI
IMPORTE SEPARADO
D08
PAGO BANCARIZADO
LÍMITE GENERAL.
Debemos distinguir:
🚌 TRANSPORTE OBLIGATORIO
✅ Puede ser deducible.
🚐 TRANSPORTE OPCIONAL
❌ No.
🚕 TAXI / PLATAFORMA
❌ No.
⛽ GASOLINA PARA LLEVAR AL HIJO
❌ No.
🚌 EXCURSIÓN ESCOLAR
❌ No.
🧾 USO CFDI
D08.
📊 LÍMITE INDIVIDUAL
No existe uno específico.
📊 LÍMITE GENERAL
Menor entre 15% de ingresos y $213,973.20 en 2026.
🔵 IVA DEL TRANSPORTE ESCOLAR PRIVADO
16% generalmente.
🟢 TRANSPORTE PÚBLICO QUE CUMPLE ARTÍCULO 15-V LIVA
Exento.
Y recordar:
TRANSPORTE ESCOLAR DEDUCIBLE PARA ISR ≠ TRANSPORTE AUTOMÁTICAMENTE EXENTO DE IVA.
La palabra decisiva en esta deducción es:
OBLIGATORIO.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.