PRÓTESIS
1. ¿Qué son?
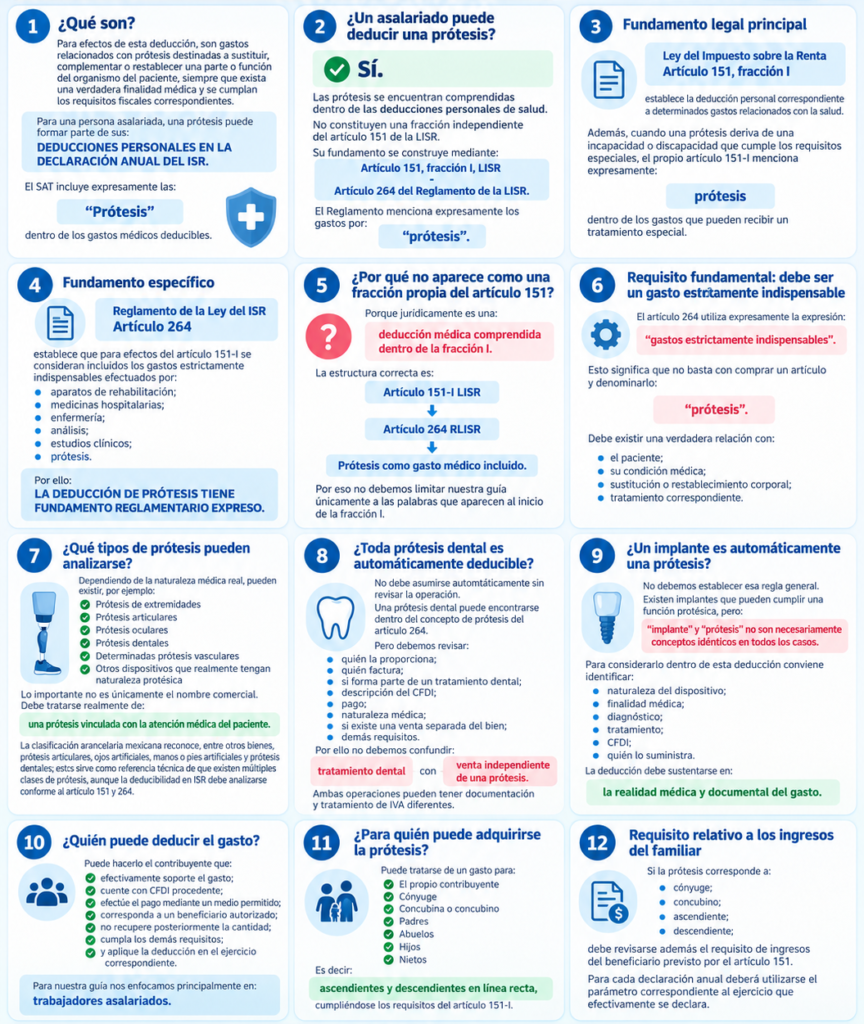
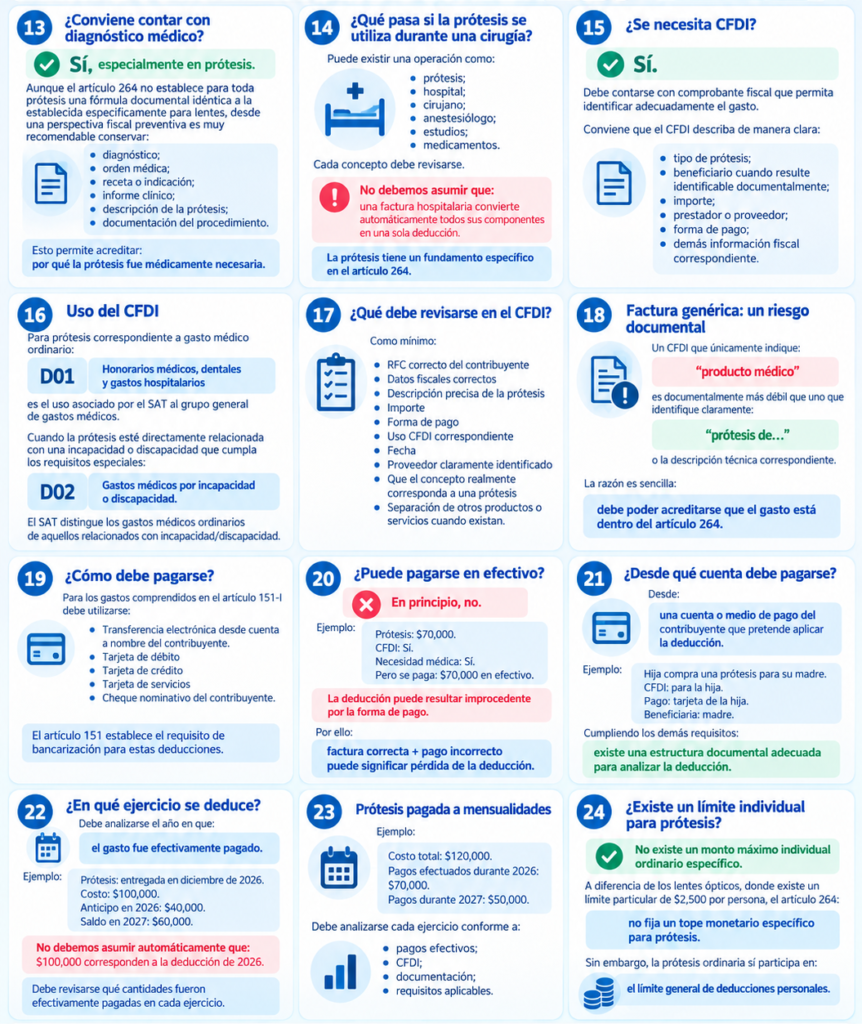
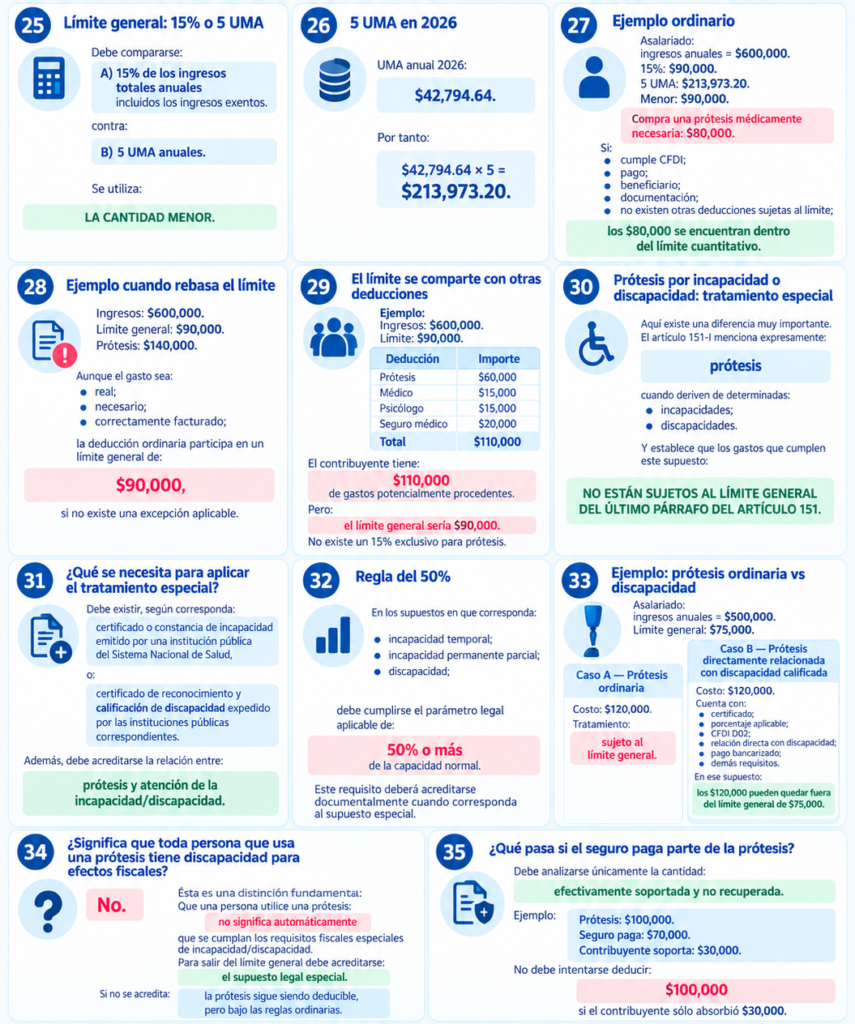
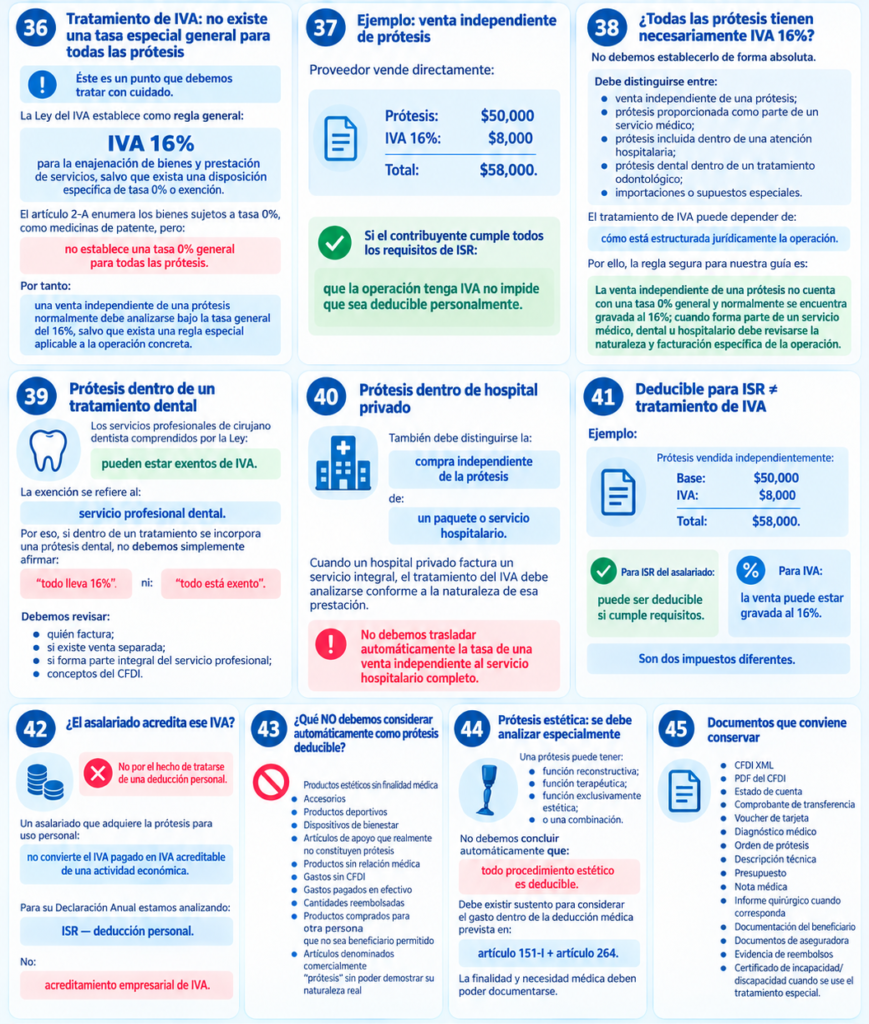
Para efectos de esta deducción, son gastos relacionados con prótesis destinadas a sustituir, complementar o restablecer una parte o función del organismo del paciente, siempre que exista una verdadera finalidad médica y se cumplan los requisitos fiscales correspondientes.
Para una persona asalariada, una prótesis puede formar parte de sus:
DEDUCCIONES PERSONALES EN LA DECLARACIÓN ANUAL DEL ISR
El SAT incluye expresamente las:
“Prótesis”
dentro de los gastos médicos deducibles.
2. ¿Un asalariado puede deducir una prótesis?
✅ Sí.
Las prótesis se encuentran comprendidas dentro de las deducciones personales de salud.
No constituyen una fracción independiente del artículo 151 de la LISR.
Su fundamento se construye mediante:
Artículo 151, fracción I, LISR
Artículo 264 del Reglamento de la LISR.
El Reglamento menciona expresamente los gastos por:
“prótesis”.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I
establece la deducción personal correspondiente a determinados gastos relacionados con la salud.
Además, cuando una prótesis deriva de una incapacidad o discapacidad que cumple los requisitos especiales, el propio artículo 151-I menciona expresamente:
prótesis
dentro de los gastos que pueden recibir un tratamiento especial.
4. Fundamento específico
Reglamento de la Ley del ISR
Artículo 264
establece que para efectos del artículo 151-I se consideran incluidos los gastos estrictamente indispensables efectuados por:
aparatos de rehabilitación;
medicinas hospitalarias;
enfermería;
análisis;
estudios clínicos;
prótesis.
Por ello:
LA DEDUCCIÓN DE PRÓTESIS TIENE FUNDAMENTO REGLAMENTARIO EXPRESO.
5. ¿Por qué no aparece como una fracción propia del artículo 151?
Porque jurídicamente es una:
deducción médica comprendida dentro de la fracción I.
La estructura correcta es:
Artículo 151-I LISR
↓
Artículo 264 RLISR
↓
Prótesis como gasto médico incluido.
Por eso no debemos limitar nuestra guía únicamente a las palabras que aparecen al inicio de la fracción I.
6. Requisito fundamental: debe ser un gasto estrictamente indispensable
El artículo 264 utiliza expresamente la expresión:
“gastos estrictamente indispensables”.
Esto significa que no basta con comprar un artículo y denominarlo:
“prótesis”.
Debe existir una verdadera relación con:
el paciente;
su condición médica;
sustitución o restablecimiento corporal;
tratamiento correspondiente.
7. ¿Qué tipos de prótesis pueden analizarse?
Dependiendo de la naturaleza médica real, pueden existir, por ejemplo:
✅ Prótesis de extremidades
✅ Prótesis articulares
✅ Prótesis oculares
✅ Prótesis dentales
✅ Determinadas prótesis vasculares
✅ Otros dispositivos que realmente tengan naturaleza protésica
Lo importante no es únicamente el nombre comercial.
Debe tratarse realmente de:
una prótesis vinculada con la atención médica del paciente.
La clasificación arancelaria mexicana reconoce, entre otros bienes, prótesis articulares, ojos artificiales, manos o pies artificiales y prótesis dentales; esto sirve como referencia técnica de que existen múltiples clases de prótesis, aunque la deducibilidad en ISR debe analizarse conforme al artículo 151 y 264.
8. ¿Toda prótesis dental es automáticamente deducible?
No debe asumirse automáticamente sin revisar la operación.
Una prótesis dental puede encontrarse dentro del concepto de prótesis del artículo 264.
Pero debemos revisar:
quién la proporciona;
quién factura;
si forma parte de un tratamiento dental;
descripción del CFDI;
pago;
naturaleza médica;
si existe una venta separada del bien;
demás requisitos.
Por ello no debemos confundir:
tratamiento dental
con
venta independiente de una prótesis.
Ambas operaciones pueden tener documentación y tratamiento de IVA diferentes.
9. ¿Un implante es automáticamente una prótesis?
❌ No debemos establecer esa regla general.
Existen implantes que pueden cumplir una función protésica, pero:
“implante” y “prótesis” no son necesariamente conceptos idénticos en todos los casos.
Para considerarlo dentro de esta deducción conviene identificar:
naturaleza del dispositivo;
finalidad médica;
diagnóstico;
tratamiento;
CFDI;
quién lo suministra.
La deducción debe sustentarse en:
la realidad médica y documental del gasto.
10. ¿Quién puede deducir el gasto?
Puede hacerlo el contribuyente que:
✅ efectivamente soporte el gasto;
✅ cuente con CFDI procedente;
✅ efectúe el pago mediante un medio permitido;
✅ corresponda a un beneficiario autorizado;
✅ no recupere posteriormente la cantidad;
✅ cumpla los demás requisitos;
✅ y aplique la deducción en el ejercicio correspondiente.
Para nuestra guía nos enfocamos principalmente en:
trabajadores asalariados.
11. ¿Para quién puede adquirirse la prótesis?
Puede tratarse de un gasto para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta,
cumpliéndose los requisitos del artículo 151-I.
12. Requisito relativo a los ingresos del familiar
Si la prótesis corresponde a:
cónyuge;
concubino;
ascendiente;
descendiente;
debe revisarse además el requisito de ingresos del beneficiario previsto por el artículo 151.
Para cada declaración anual deberá utilizarse el parámetro correspondiente al ejercicio que efectivamente se declara.
13. ¿Conviene contar con diagnóstico médico?
✅ Sí, especialmente en prótesis.
Aunque el artículo 264 no establece para toda prótesis una fórmula documental idéntica a la establecida específicamente para lentes, desde una perspectiva fiscal preventiva es muy recomendable conservar:
diagnóstico;
orden médica;
receta o indicación;
informe clínico;
descripción de la prótesis;
documentación del procedimiento.
Esto permite acreditar:
por qué la prótesis fue médicamente necesaria.
14. ¿Qué pasa si la prótesis se utiliza durante una cirugía?
Puede existir una operación como:
prótesis;
hospital;
cirujano;
anestesiólogo;
estudios;
medicamentos.
Cada concepto debe revisarse.
No debemos asumir que:
una factura hospitalaria convierte automáticamente todos sus componentes en una sola deducción.
La prótesis tiene un fundamento específico en el artículo 264.
15. ¿Se necesita CFDI?
✅ Sí.
Debe contarse con comprobante fiscal que permita identificar adecuadamente el gasto.
Conviene que el CFDI describa de manera clara:
tipo de prótesis;
beneficiario cuando resulte identificable documentalmente;
importe;
prestador o proveedor;
forma de pago;
demás información fiscal correspondiente.
16. Uso del CFDI
Para prótesis correspondiente a gasto médico ordinario:
D01 — Honorarios médicos, dentales y gastos hospitalarios
es el uso asociado por el SAT al grupo general de gastos médicos.
Cuando la prótesis esté directamente relacionada con una incapacidad o discapacidad que cumpla los requisitos especiales:
D02 — Gastos médicos por incapacidad o discapacidad.
El SAT distingue los gastos médicos ordinarios de aquellos relacionados con incapacidad/discapacidad.
17. ¿Qué debe revisarse en el CFDI?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Datos fiscales correctos
✅ Descripción precisa de la prótesis
✅ Importe
✅ Forma de pago
✅ Uso CFDI correspondiente
✅ Fecha
✅ Proveedor claramente identificado
✅ Que el concepto realmente corresponda a una prótesis
✅ Separación de otros productos o servicios cuando existan
18. Factura genérica: un riesgo documental
Un CFDI que únicamente indique:
“producto médico”
es documentalmente más débil que uno que identifique claramente:
“prótesis de…”
o la descripción técnica correspondiente.
La razón es sencilla:
debe poder acreditarse que el gasto está dentro del artículo 264.
19. ¿Cómo debe pagarse?
Para los gastos comprendidos en el artículo 151-I debe utilizarse:
✅ Transferencia electrónica
desde cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente.
El artículo 151 establece el requisito de bancarización para estas deducciones.
20. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Prótesis:
$70,000.
CFDI:
✅
Necesidad médica:
✅
Pero se paga:
$70,000 en efectivo.
La deducción puede resultar improcedente por la forma de pago.
Por ello:
factura correcta + pago incorrecto puede significar pérdida de la deducción.
21. ¿Desde qué cuenta debe pagarse?
Desde:
una cuenta o medio de pago del contribuyente que pretende aplicar la deducción.
Ejemplo:
Hija compra una prótesis para su madre.
CFDI:
para la hija.
Pago:
tarjeta de la hija.
Beneficiaria:
madre.
Cumpliendo los demás requisitos:
existe una estructura documental adecuada para analizar la deducción.
22. ¿En qué ejercicio se deduce?
Debe analizarse el año en que:
el gasto fue efectivamente pagado.
Ejemplo:
Prótesis:
entregada en diciembre de 2026.
Costo:
$100,000.
Anticipo en 2026:
$40,000.
Saldo en 2027:
$60,000.
No debemos asumir automáticamente que:
$100,000 corresponden a la deducción de 2026.
Debe revisarse qué cantidades fueron efectivamente pagadas en cada ejercicio.
23. Prótesis pagada a mensualidades
Ejemplo:
Costo total:
$120,000.
Pagos efectuados durante 2026:
$70,000.
Pagos durante 2027:
$50,000.
Debe analizarse cada ejercicio conforme a:
pagos efectivos;
CFDI;
documentación;
requisitos aplicables.
24. ¿Existe un límite individual para prótesis?
❌ No existe un monto máximo individual ordinario específico.
A diferencia de los lentes ópticos, donde existe un límite particular de $2,500 por persona, el artículo 264:
no fija un tope monetario específico para prótesis.
Sin embargo, la prótesis ordinaria sí participa en:
el límite general de deducciones personales.
25. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los ingresos exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
26. 5 UMA en 2026
UMA anual 2026:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
27. Ejemplo ordinario
Asalariado:
ingresos anuales = $600,000.
15%:
$90,000.
5 UMA:
$213,973.20.
Menor:
$90,000.
Compra una prótesis médicamente necesaria:
$80,000.
Si:
cumple CFDI;
pago;
beneficiario;
documentación;
no existen otras deducciones sujetas al límite;
los $80,000 se encuentran dentro del límite cuantitativo.
28. Ejemplo cuando rebasa el límite
Ingresos:
$600,000.
Límite general:
$90,000.
Prótesis:
$140,000.
Aunque el gasto sea:
real;
necesario;
correctamente facturado;
la deducción ordinaria participa en un límite general de:
$90,000,
si no existe una excepción aplicable.
29. El límite se comparte con otras deducciones
Ejemplo:
Ingresos:
$600,000.
Límite:
$90,000.
| Deducción | Importe |
|---|---|
| Prótesis | $60,000 |
| Médico | $15,000 |
| Psicólogo | $15,000 |
| Seguro médico | $20,000 |
| Total | $110,000 |
El contribuyente tiene:
$110,000
de gastos potencialmente procedentes.
Pero:
el límite general sería $90,000.
No existe un 15% exclusivo para prótesis.
30. Prótesis por incapacidad o discapacidad: tratamiento especial
Aquí existe una diferencia muy importante.
El artículo 151-I menciona expresamente:
prótesis
cuando deriven de determinadas:
incapacidades;
discapacidades.
Y establece que los gastos que cumplen este supuesto:
NO ESTÁN SUJETOS AL LÍMITE GENERAL DEL ÚLTIMO PÁRRAFO DEL ARTÍCULO 151.
31. ¿Qué se necesita para aplicar el tratamiento especial?
Debe existir, según corresponda:
certificado o constancia de incapacidad
emitido por una institución pública del Sistema Nacional de Salud,
o:
certificado de reconocimiento y calificación de discapacidad
expedido por las instituciones públicas correspondientes.
Además, debe acreditarse la relación entre:
prótesis y atención de la incapacidad/discapacidad.
32. Regla del 50%
En los supuestos en que corresponda:
incapacidad temporal;
incapacidad permanente parcial;
discapacidad;
debe cumplirse el parámetro legal aplicable de:
50% o más de la capacidad normal.
Este requisito deberá acreditarse documentalmente cuando corresponda al supuesto especial.
33. Ejemplo: prótesis ordinaria vs discapacidad
Asalariado:
ingresos anuales = $500,000.
Límite general:
$75,000.
Caso A — Prótesis ordinaria
Costo:
$120,000.
Tratamiento:
sujeto al límite general.
Caso B — Prótesis directamente relacionada con discapacidad calificada
Costo:
$120,000.
Cuenta con:
✅ certificado;
✅ porcentaje aplicable;
✅ CFDI D02;
✅ relación directa con discapacidad;
✅ pago bancarizado;
✅ demás requisitos.
En ese supuesto:
los $120,000 pueden quedar fuera del límite general de $75,000.
34. ¿Significa que toda persona que usa una prótesis tiene discapacidad para efectos fiscales?
❌ No.
Ésta es una distinción fundamental.
Que una persona utilice una prótesis:
no significa automáticamente
que se cumplan los requisitos fiscales especiales de incapacidad/discapacidad.
Para salir del límite general debe acreditarse:
el supuesto legal especial.
Si no se acredita:
la prótesis sigue siendo deducible, pero bajo las reglas ordinarias.
35. ¿Qué pasa si el seguro paga parte de la prótesis?
Debe analizarse únicamente la cantidad:
efectivamente soportada y no recuperada.
Ejemplo:
Prótesis:
$100,000.
Seguro paga:
$70,000.
Contribuyente soporta:
$30,000.
No debe intentarse deducir:
$100,000
si el contribuyente sólo absorbió $30,000.
36. Tratamiento de IVA: no existe una tasa especial general para todas las prótesis
Éste es un punto que debemos tratar con cuidado.
La Ley del IVA establece como regla general:
IVA 16%
para la enajenación de bienes y prestación de servicios, salvo que exista una disposición específica de tasa 0% o exención.
El artículo 2-A enumera los bienes sujetos a tasa 0%, como medicinas de patente, pero:
no establece una tasa 0% general para todas las prótesis.
Por tanto:
una venta independiente de una prótesis normalmente debe analizarse bajo la tasa general del 16%,
salvo que exista una regla especial aplicable a la operación concreta.
37. Ejemplo: venta independiente de prótesis
Proveedor vende directamente:
Prótesis: $50,000
IVA 16%:
$8,000
Total:
$58,000.
Si el contribuyente cumple todos los requisitos de ISR:
que la operación tenga IVA no impide que sea deducible personalmente.
38. ¿Todas las prótesis tienen necesariamente IVA 16%?
No debemos establecerlo de forma absoluta.
Debe distinguirse entre:
venta independiente de una prótesis;
prótesis proporcionada como parte de un servicio médico;
prótesis incluida dentro de una atención hospitalaria;
prótesis dental dentro de un tratamiento odontológico;
importaciones o supuestos especiales.
El tratamiento de IVA puede depender de:
cómo está estructurada jurídicamente la operación.
Por ello, la regla segura para nuestra guía es:
La venta independiente de una prótesis no cuenta con una tasa 0% general y normalmente se encuentra gravada al 16%; cuando forma parte de un servicio médico, dental u hospitalario debe revisarse la naturaleza y facturación específica de la operación.
39. Prótesis dentro de un tratamiento dental
Los servicios profesionales de cirujano dentista comprendidos por la Ley:
pueden estar exentos de IVA.
La exención se refiere al:
servicio profesional dental.
Por eso, si dentro de un tratamiento se incorpora una prótesis dental, no debemos simplemente afirmar:
“todo lleva 16%”
ni:
“todo está exento”.
Debemos revisar:
quién factura;
si existe venta separada;
si forma parte integral del servicio profesional;
conceptos del CFDI.
40. Prótesis dentro de hospital privado
También debe distinguirse la:
compra independiente
de la prótesis
de:
un paquete o servicio hospitalario.
Cuando un hospital privado factura un servicio integral, el tratamiento del IVA debe analizarse conforme a la naturaleza de esa prestación.
No debemos trasladar automáticamente la tasa de una venta independiente al servicio hospitalario completo.
41. Deducible para ISR ≠ tratamiento de IVA
Ejemplo:
Prótesis vendida independientemente:
Base: $50,000
IVA: $8,000
Total: $58,000.
Para ISR del asalariado:
✅ puede ser deducible
si cumple requisitos.
Para IVA:
🔵 la venta puede estar gravada al 16%.
Son dos impuestos diferentes.
42. ¿El asalariado acredita ese IVA?
❌ No por el hecho de tratarse de una deducción personal.
Un asalariado que adquiere la prótesis para uso personal:
no convierte el IVA pagado en IVA acreditable de una actividad económica.
Para su Declaración Anual estamos analizando:
ISR — deducción personal.
No:
acreditamiento empresarial de IVA.
43. ¿Qué NO debemos considerar automáticamente como prótesis deducible?
❌ Productos estéticos sin finalidad médica
❌ Accesorios
❌ Productos deportivos
❌ Dispositivos de bienestar
❌ Artículos de apoyo que realmente no constituyen prótesis
❌ Productos sin relación médica
❌ Gastos sin CFDI
❌ Gastos pagados en efectivo
❌ Cantidades reembolsadas
❌ Productos comprados para otra persona que no sea beneficiario permitido
❌ Artículos denominados comercialmente “prótesis” sin poder demostrar su naturaleza real
44. Prótesis estética: se debe analizar especialmente
Una prótesis puede tener:
función reconstructiva;
función terapéutica;
función exclusivamente estética;
o una combinación.
No debemos concluir automáticamente que:
todo procedimiento estético es deducible.
Debe existir sustento para considerar el gasto dentro de la deducción médica prevista en:
artículo 151-I + artículo 264.
La finalidad y necesidad médica deben poder documentarse.
45. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Estado de cuenta
✅ Comprobante de transferencia
✅ Voucher de tarjeta
✅ Diagnóstico médico
✅ Orden de prótesis
✅ Descripción técnica
✅ Presupuesto
✅ Nota médica
✅ Informe quirúrgico cuando corresponda
✅ Documentación del beneficiario
✅ Documentos de aseguradora
✅ Evidencia de reembolsos
✅ Certificado de incapacidad/discapacidad cuando se use el tratamiento especial
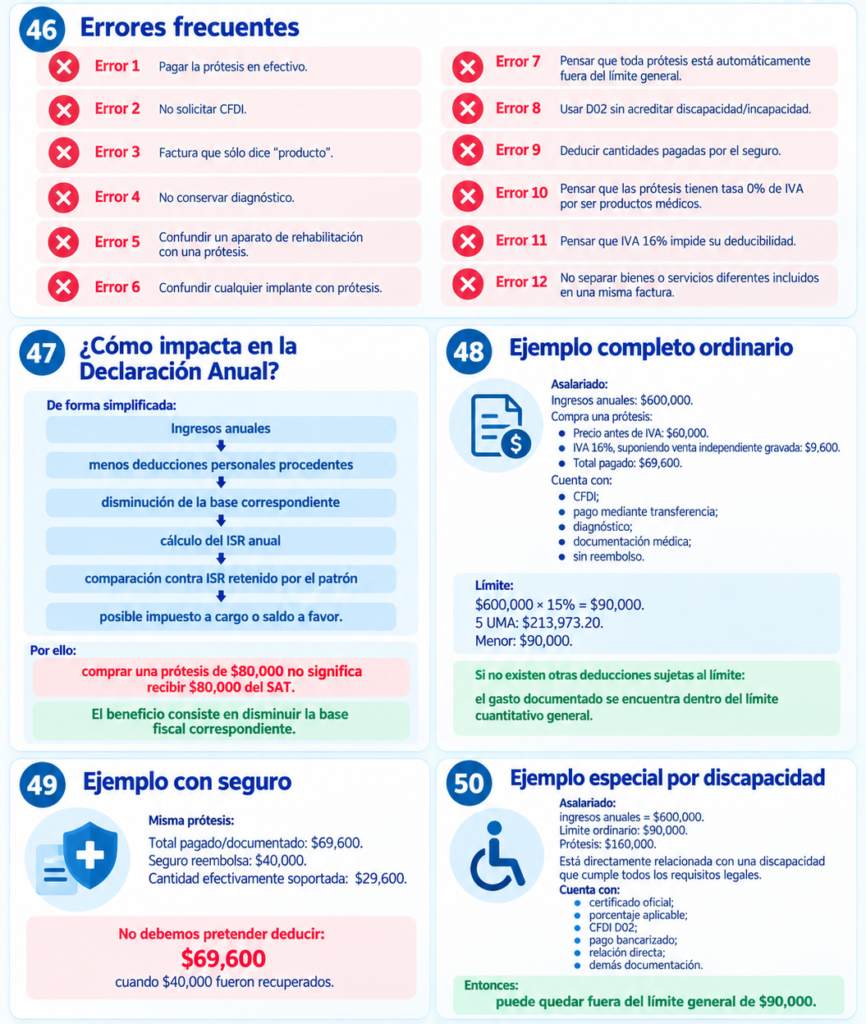
46. Errores frecuentes
Error 1
Pagar la prótesis en efectivo.
Error 2
No solicitar CFDI.
Error 3
Factura que sólo dice “producto”.
Error 4
No conservar diagnóstico.
Error 5
Confundir un aparato de rehabilitación con una prótesis.
Error 6
Confundir cualquier implante con prótesis.
Error 7
Pensar que toda prótesis está automáticamente fuera del límite general.
Error 8
Usar D02 sin acreditar discapacidad/incapacidad.
Error 9
Deducir cantidades pagadas por el seguro.
Error 10
Pensar que las prótesis tienen tasa 0% de IVA por ser productos médicos.
Error 11
Pensar que IVA 16% impide su deducibilidad.
Error 12
No separar bienes o servicios diferentes incluidos en una misma factura.
47. ¿Cómo impacta en la Declaración Anual?
De forma simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
disminución de la base correspondiente
↓
cálculo del ISR anual
↓
comparación contra ISR retenido por el patrón
↓
posible impuesto a cargo o saldo a favor.
Por ello:
comprar una prótesis de $80,000 no significa recibir $80,000 del SAT.
El beneficio consiste en disminuir la base fiscal correspondiente.
48. Ejemplo completo ordinario
Asalariado:
Ingresos anuales: $600,000.
Compra una prótesis:
Precio antes de IVA: $60,000.
IVA 16%, suponiendo venta independiente gravada:
$9,600.
Total pagado:
$69,600.
Cuenta con:
✅ CFDI;
✅ pago mediante transferencia;
✅ diagnóstico;
✅ documentación médica;
✅ sin reembolso.
Límite:
$600,000 × 15% = $90,000.
5 UMA:
$213,973.20.
Menor:
$90,000.
Si no existen otras deducciones sujetas al límite:
el gasto documentado se encuentra dentro del límite cuantitativo general.
49. Ejemplo con seguro
Misma prótesis:
Total pagado/documentado: $69,600.
Seguro reembolsa:
$40,000.
Cantidad efectivamente soportada:
$29,600.
No debemos pretender deducir:
$69,600
cuando $40,000 fueron recuperados.
50. Ejemplo especial por discapacidad
Asalariado:
ingresos anuales = $600,000.
Límite ordinario:
$90,000.
Prótesis:
$160,000.
Está directamente relacionada con una discapacidad que cumple todos los requisitos legales.
Cuenta con:
certificado oficial;
porcentaje aplicable;
CFDI D02;
pago bancarizado;
relación directa;
demás documentación.
Entonces:
puede quedar fuera del límite general de $90,000.
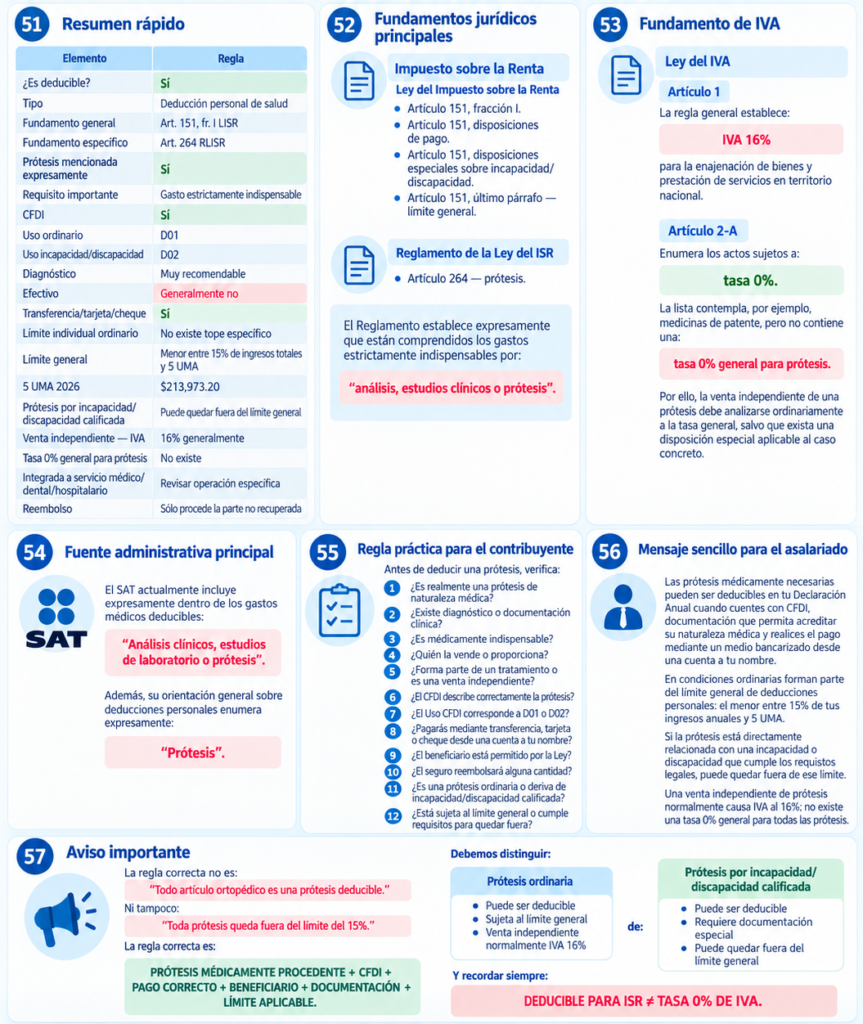
51. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal de salud |
| Fundamento general | Art. 151, fr. I LISR |
| Fundamento específico | Art. 264 RLISR |
| Prótesis mencionada expresamente | ✅ Sí |
| Requisito importante | Gasto estrictamente indispensable |
| CFDI | ✅ |
| Uso ordinario | D01 |
| Uso incapacidad/discapacidad | D02 |
| Diagnóstico | Muy recomendable |
| Efectivo | ❌ Generalmente no |
| Transferencia/tarjeta/cheque | ✅ |
| Límite individual ordinario | No existe tope específico |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Prótesis por incapacidad/discapacidad calificada | Puede quedar fuera del límite general |
| Venta independiente — IVA | 16% generalmente |
| Tasa 0% general para prótesis | ❌ No existe |
| Integrada a servicio médico/dental/hospitalario | Revisar operación específica |
| Reembolso | Sólo procede la parte no recuperada |
52. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Artículo 151, disposiciones de pago.
Artículo 151, disposiciones especiales sobre incapacidad/discapacidad.
Artículo 151, último párrafo — límite general.
Reglamento de la Ley del ISR
Artículo 264 — prótesis.
El Reglamento establece expresamente que están comprendidos los gastos estrictamente indispensables por:
“análisis, estudios clínicos o prótesis”.
53. Fundamento de IVA
Ley del IVA
Artículo 1
La regla general establece:
IVA 16%
para la enajenación de bienes y prestación de servicios en territorio nacional.
Artículo 2-A
Enumera los actos sujetos a:
tasa 0%.
La lista contempla, por ejemplo, medicinas de patente, pero no contiene una:
tasa 0% general para prótesis.
Por ello, la venta independiente de una prótesis debe analizarse ordinariamente a la tasa general, salvo que exista una disposición especial aplicable al caso concreto.
54. Fuente administrativa principal
El SAT actualmente incluye expresamente dentro de los gastos médicos deducibles:
“Análisis clínicos, estudios de laboratorio o prótesis”.
Además, su orientación general sobre deducciones personales enumera expresamente:
“Prótesis”.
55. Regla práctica para el contribuyente
Antes de deducir una prótesis, verifica:
1. ¿Es realmente una prótesis de naturaleza médica?
2. ¿Existe diagnóstico o documentación clínica?
3. ¿Es médicamente indispensable?
4. ¿Quién la vende o proporciona?
5. ¿Forma parte de un tratamiento o es una venta independiente?
6. ¿El CFDI describe correctamente la prótesis?
7. ¿El Uso CFDI corresponde a D01 o D02?
8. ¿Pagarás mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre?
9. ¿El beneficiario está permitido por la Ley?
10. ¿El seguro reembolsará alguna cantidad?
11. ¿Es una prótesis ordinaria o deriva de incapacidad/discapacidad calificada?
12. ¿Está sujeta al límite general o cumple requisitos para quedar fuera?
56. Mensaje sencillo para el asalariado
Las prótesis médicamente necesarias pueden ser deducibles en tu Declaración Anual cuando cuentes con CFDI, documentación que permita acreditar su naturaleza médica y realices el pago mediante un medio bancarizado desde una cuenta a tu nombre. En condiciones ordinarias forman parte del límite general de deducciones personales: el menor entre 15% de tus ingresos anuales y 5 UMA. Si la prótesis está directamente relacionada con una incapacidad o discapacidad que cumple los requisitos legales, puede quedar fuera de ese límite. Una venta independiente de prótesis normalmente causa IVA al 16%; no existe una tasa 0% general para todas las prótesis.
57. Aviso importante
La regla correcta no es:
“Todo artículo ortopédico es una prótesis deducible.”
Ni tampoco:
“Toda prótesis queda fuera del límite del 15%.”
La regla correcta es:
PRÓTESIS MÉDICAMENTE PROCEDENTE + CFDI + PAGO CORRECTO + BENEFICIARIO + DOCUMENTACIÓN + LÍMITE APLICABLE.
Debemos distinguir:
Prótesis ordinaria
✅ Puede ser deducible
📊 Sujeta al límite general
🔵 Venta independiente normalmente IVA 16%
de:
Prótesis por incapacidad/discapacidad calificada
✅ Puede ser deducible
📄 Requiere documentación especial
📊 Puede quedar fuera del límite general
Y recordar siempre:
DEDUCIBLE PARA ISR ≠ TASA 0% DE IVA.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.