PLAN PERSONAL DE RETIRO (PPR)
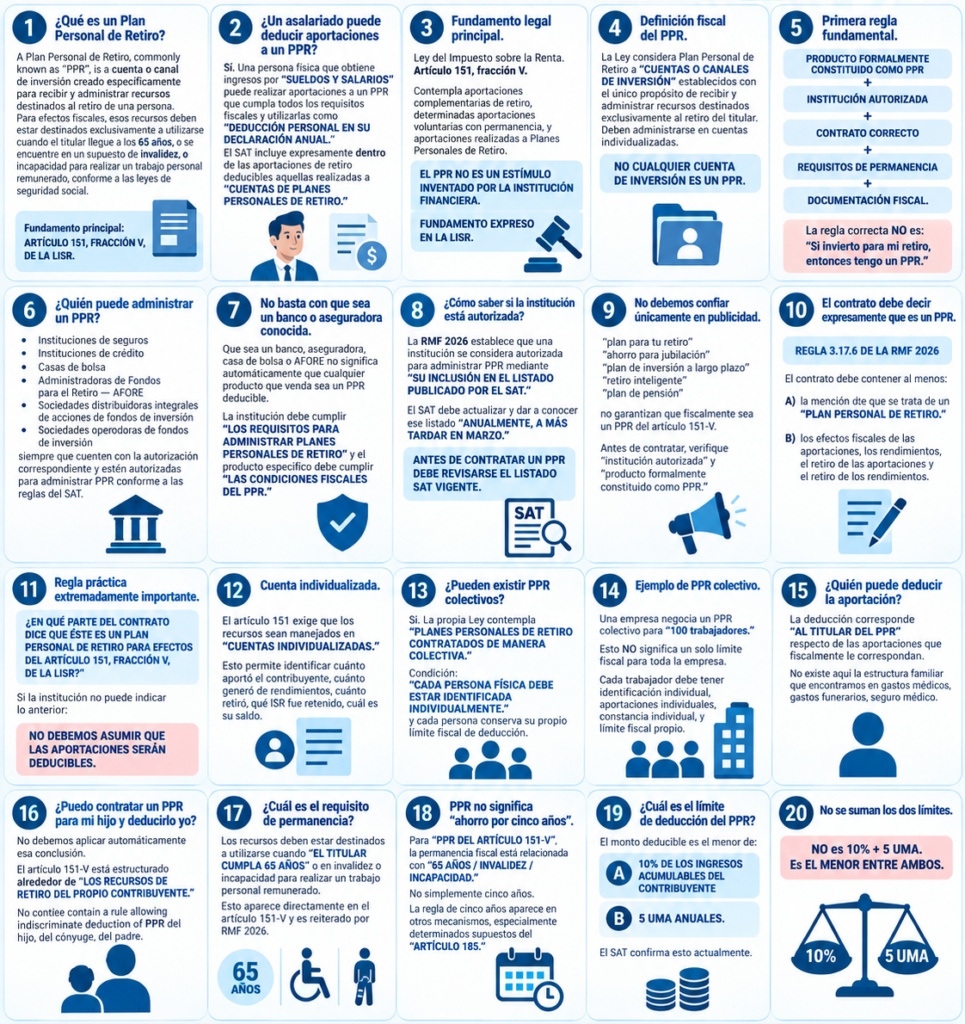
1. ¿Qué es un Plan Personal de Retiro?
Un Plan Personal de Retiro, comúnmente conocido como:
PPR
es una cuenta o canal de inversión creado específicamente para recibir y administrar recursos destinados al retiro de una persona.
Para efectos fiscales, la Ley establece que esos recursos deben estar destinados exclusivamente a utilizarse cuando el titular:
✅ llegue a los 65 años;
o:
✅ se encuentre en un supuesto de invalidez;
o:
✅ incapacidad para realizar un trabajo personal remunerado,
conforme a las leyes de seguridad social.
Su fundamento principal se encuentra en:
ARTÍCULO 151, FRACCIÓN V, DE LA LISR.
2. ¿Un asalariado puede deducir aportaciones a un PPR?
✅ Sí.
Una persona física que obtiene ingresos por:
SUELDOS Y SALARIOS
puede realizar aportaciones a un PPR que cumpla todos los requisitos fiscales y utilizarlas como:
DEDUCCIÓN PERSONAL EN SU DECLARACIÓN ANUAL.
El SAT incluye expresamente dentro de las aportaciones de retiro deducibles aquellas realizadas a:
CUENTAS DE PLANES PERSONALES DE RETIRO.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción V.
Esta disposición contempla:
✅ aportaciones complementarias de retiro;
✅ determinadas aportaciones voluntarias con permanencia;
✅ aportaciones realizadas a Planes Personales de Retiro.
Por tanto:
EL PPR NO ES UN ESTÍMULO INVENTADO POR LA INSTITUCIÓN FINANCIERA.
Tiene:
FUNDAMENTO EXPRESO EN LA LISR.
4. Definición fiscal del PPR
La Ley considera Plan Personal de Retiro a aquellas:
CUENTAS O CANALES DE INVERSIÓN
establecidos con el único propósito de recibir y administrar recursos destinados exclusivamente al retiro del titular.
Además:
deben administrarse en cuentas individualizadas.
Esto significa que:
NO CUALQUIER CUENTA DE INVERSIÓN ES UN PPR.
5. Primera regla fundamental
La regla correcta NO es:
“Si invierto para mi retiro, entonces tengo un PPR.”
La regla correcta es:
PRODUCTO FORMALMENTE CONSTITUIDO COMO PPR
INSTITUCIÓN AUTORIZADA
CONTRATO CORRECTO
REQUISITOS DE PERMANENCIA
DOCUMENTACIÓN FISCAL.
6. ¿Quién puede administrar un PPR?
La Ley permite que los PPR sean administrados en cuentas individualizadas por determinados tipos de instituciones.
Entre ellas:
✅ Instituciones de seguros
✅ Instituciones de crédito
✅ Casas de bolsa
✅ Administradoras de Fondos para el Retiro — AFORE
✅ Sociedades distribuidoras integrales de acciones de fondos de inversión
✅ Sociedades operadoras de fondos de inversión
siempre que:
cuenten con la autorización correspondiente para operar
y además:
estén autorizadas para administrar PPR conforme a las reglas del SAT.
7. No basta con que sea un banco o aseguradora conocida
Éste es un punto sumamente importante.
Que una empresa sea:
banco;
aseguradora;
casa de bolsa;
AFORE;
NO significa automáticamente que cualquier producto que venda sea un PPR deducible.
La institución debe cumplir:
LOS REQUISITOS PARA ADMINISTRAR PLANES PERSONALES DE RETIRO.
Y el producto específico debe cumplir:
LAS CONDICIONES FISCALES DEL PPR.
8. ¿Cómo saber si la institución está autorizada?
La RMF 2026 establece que una institución se considera autorizada para administrar PPR mediante:
SU INCLUSIÓN EN EL LISTADO PUBLICADO POR EL SAT.
Además, el SAT debe actualizar y dar a conocer ese listado:
ANUALMENTE, A MÁS TARDAR EN MARZO.
Por ello:
ANTES DE CONTRATAR UN PPR DEBE REVISARSE EL LISTADO SAT VIGENTE.
9. No debemos confiar únicamente en publicidad
Una institución puede anunciar:
“plan para tu retiro”
“ahorro para jubilación”
“plan de inversión a largo plazo”
“retiro inteligente”
“plan de pensión”
pero eso:
NO garantiza que fiscalmente sea un PPR del artículo 151-V.
Antes de contratar debemos comprobar:
institución autorizada
y:
producto formalmente constituido como PPR.
10. El contrato debe decir expresamente que es un PPR
La:
REGLA 3.17.6 DE LA RMF 2026
establece que el contrato de apertura de la cuenta o canal de inversión debe contener, como mínimo:
A) La mención de que se trata de un:
PLAN PERSONAL DE RETIRO.
B) Los efectos fiscales de:
las aportaciones;
los rendimientos;
el retiro de las aportaciones;
el retiro de los rendimientos.
11. Regla práctica extremadamente importante
Antes de firmar un contrato pregunta:
“¿EN QUÉ PARTE DEL CONTRATO DICE QUE ÉSTE ES UN PLAN PERSONAL DE RETIRO PARA EFECTOS DEL ARTÍCULO 151, FRACCIÓN V, DE LA LISR?”
Si la institución no puede señalarlo:
⚠️ NO DEBEMOS ASUMIR QUE LAS APORTACIONES SERÁN DEDUCIBLES.
12. Cuenta individualizada
El artículo 151 exige que los recursos sean manejados en:
CUENTAS INDIVIDUALIZADAS.
Esto permite identificar:
cuánto aportó el contribuyente;
cuánto generó de rendimientos;
cuánto retiró;
qué ISR fue retenido;
cuál es su saldo.
13. ¿Pueden existir PPR colectivos?
✅ Sí.
La propia Ley contempla:
PLANES PERSONALES DE RETIRO CONTRATADOS DE MANERA COLECTIVA.
Pero existe una condición:
CADA PERSONA FÍSICA DEBE ESTAR IDENTIFICADA INDIVIDUALMENTE.
Además:
cada persona conserva su propio límite fiscal de deducción.
14. Ejemplo de PPR colectivo
Una empresa negocia un PPR colectivo para:
100 trabajadores.
Eso NO significa que exista:
un solo límite fiscal para toda la empresa.
Cada trabajador debe tener:
✅ identificación individual;
✅ aportaciones individuales;
✅ constancia individual;
✅ límite fiscal propio.
15. ¿Quién puede deducir la aportación?
La deducción corresponde:
AL TITULAR DEL PPR
respecto de las aportaciones que fiscalmente le correspondan.
No existe aquí la estructura familiar que encontramos en:
gastos médicos;
gastos funerarios;
seguro médico.
16. ¿Puedo contratar un PPR para mi hijo y deducirlo yo?
❌ No debemos aplicar automáticamente esa conclusión.
El artículo 151-V está estructurado alrededor de:
LOS RECURSOS DE RETIRO DEL PROPIO CONTRIBUYENTE.
No contiene una regla que permita utilizar indiscriminadamente:
PPR del hijo;
PPR del cónyuge;
PPR del padre;
como deducción personal del contribuyente que entrega el dinero.
17. ¿Cuál es el requisito de permanencia?
Los recursos deben destinarse a utilizarse cuando:
EL TITULAR CUMPLA 65 AÑOS
o se encuentre en:
invalidez;
o:
incapacidad para realizar un trabajo personal remunerado.
Esta regla aparece directamente en el artículo 151-V y es reiterada por la RMF 2026.
18. PPR no significa “ahorro por cinco años”
Éste es uno de los errores más importantes que debemos evitar.
Para:
PPR DEL ARTÍCULO 151-V,
la permanencia fiscal está relacionada con:
65 AÑOS / INVALIDEZ / INCAPACIDAD.
No simplemente:
cinco años.
La regla de cinco años aparece en otros mecanismos fiscales, especialmente determinados supuestos del:
ARTÍCULO 185.
19. ¿Cuál es el límite de deducción del PPR?
El monto deducible es la cantidad menor entre:
A) 10% DE LOS INGRESOS ACUMULABLES DEL CONTRIBUYENTE
y:
B) 5 UMA ANUALES.
El SAT confirma actualmente esta mecánica.
20. No se suman los dos límites
No es:
10% + 5 UMA.
Es:
EL MENOR ENTRE AMBOS.
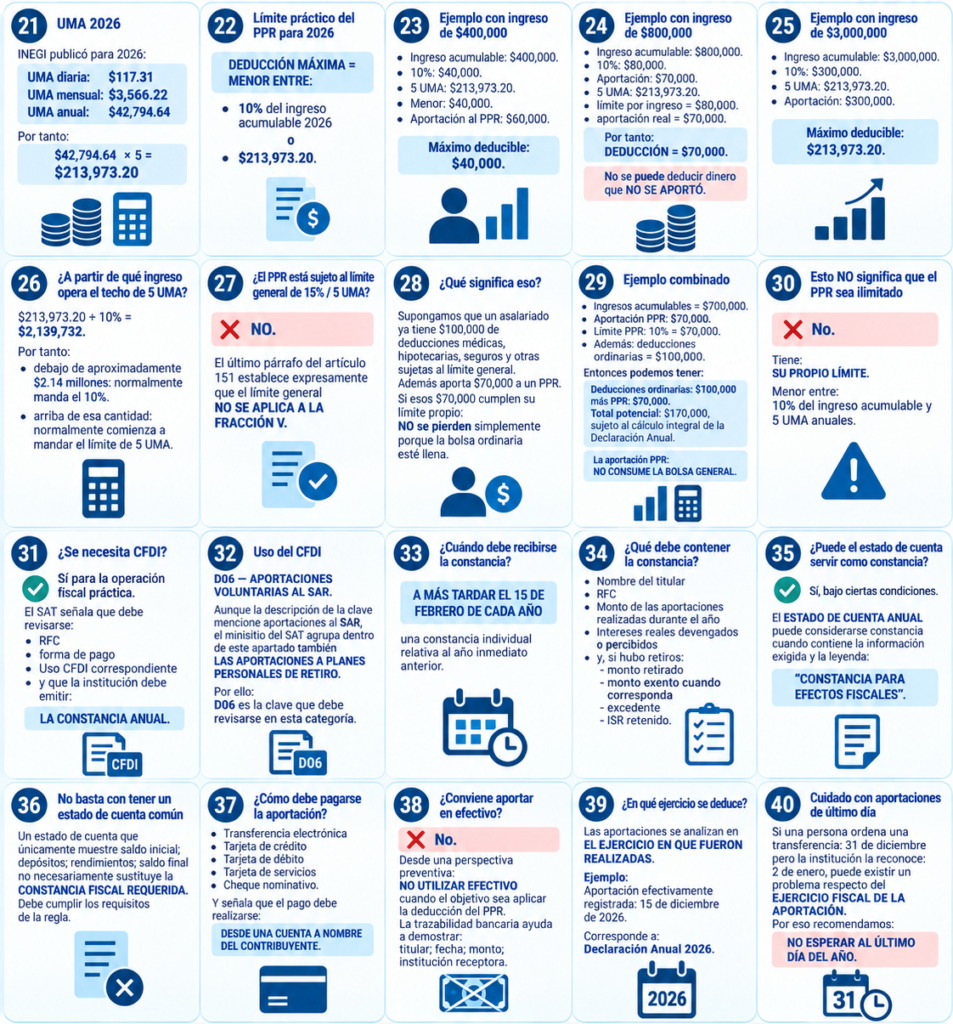
21. UMA 2026
INEGI publicó para 2026:
UMA diaria:
$117.31
UMA mensual:
$3,566.22
UMA anual:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
22. Límite práctico del PPR para 2026
Por tanto:
DEDUCCIÓN MÁXIMA = MENOR ENTRE:
10% del ingreso acumulable 2026
o:
$213,973.20.
23. Ejemplo con ingreso de $400,000
Ingreso acumulable:
$400,000.
10%:
$40,000.
5 UMA:
$213,973.20.
Menor:
$40,000.
Aportación al PPR:
$60,000.
Máximo deducible:
$40,000.
24. Ejemplo con ingreso de $800,000
Ingreso acumulable:
$800,000.
10%:
$80,000.
Aportación:
$70,000.
5 UMA:
$213,973.20.
Tenemos:
límite por ingreso = $80,000
pero:
aportación real = $70,000.
Por tanto:
DEDUCCIÓN = $70,000.
No se puede deducir dinero que:
NO SE APORTÓ.
25. Ejemplo con ingreso de $3,000,000
Ingreso acumulable:
$3,000,000.
10%:
$300,000.
5 UMA:
$213,973.20.
Aportación:
$300,000.
Máximo deducible:
$213,973.20.
26. ¿A partir de qué ingreso opera el techo de 5 UMA?
Aproximadamente:
$213,973.20 ÷ 10%
=
$2,139,732.
Por tanto:
debajo de aproximadamente $2.14 millones:
normalmente manda el 10%.
arriba de esa cantidad:
normalmente comienza a mandar el límite de 5 UMA.
27. ¿El PPR está sujeto al límite general de 15% / 5 UMA?
❌ NO.
Ésta es una de las ventajas fiscales más importantes del PPR.
El último párrafo del artículo 151 establece expresamente que el límite general:
NO SE APLICA A LA FRACCIÓN V.
28. ¿Qué significa eso?
Supongamos que un asalariado ya tiene:
$100,000
de deducciones médicas, hipotecarias, seguros y otras sujetas al límite general.
Además aporta:
$70,000
a un PPR.
Si esos $70,000 cumplen su límite propio:
NO se pierden simplemente porque la bolsa ordinaria esté llena.
29. Ejemplo combinado
Asalariado:
ingresos acumulables = $700,000.
Aportación PPR:
$70,000.
Límite PPR:
10% = $70,000.
Además:
deducciones ordinarias = $100,000.
Entonces podemos tener:
Deducciones ordinarias:
$100,000
más:
PPR:
$70,000.
Total potencial:
$170,000,
sujeto al cálculo integral de la Declaración Anual.
La aportación PPR:
NO CONSUME LA BOLSA GENERAL.
30. Esto NO significa que el PPR sea ilimitado
❌ No.
Tiene:
SU PROPIO LÍMITE.
Menor entre:
10% del ingreso acumulable
y:
5 UMA anuales.
31. ¿Se necesita CFDI?
✅ Sí para la operación fiscal práctica.
El SAT señala que debe revisarse:
✅ RFC;
✅ forma de pago;
✅ Uso CFDI correspondiente;
y que la institución debe emitir:
LA CONSTANCIA ANUAL.
32. Uso del CFDI
El SAT identifica para esta categoría:
D06 — APORTACIONES VOLUNTARIAS AL SAR.
Aunque la descripción de la clave mencione aportaciones al SAR, el minisitio del SAT agrupa dentro de este apartado también:
LAS APORTACIONES A PLANES PERSONALES DE RETIRO.
Por ello:
D06
es la clave que debe revisarse en esta categoría.
33. ¿Cuándo debe recibirse la constancia?
La RMF 2026 establece una regla más precisa para PPR.
La institución administradora debe proporcionar al titular:
A MÁS TARDAR EL 15 DE FEBRERO DE CADA AÑO
una constancia individual relativa al año inmediato anterior.
34. ¿Qué debe contener la constancia?
La regla 3.17.7 establece, entre otros:
✅ Nombre del titular
✅ RFC
✅ Monto de las aportaciones realizadas durante el año
✅ Intereses reales devengados o percibidos
y, si hubo retiros:
✅ monto retirado
✅ monto exento cuando corresponda
✅ excedente
✅ ISR retenido.
35. ¿Puede el estado de cuenta servir como constancia?
✅ Sí, bajo ciertas condiciones.
La RMF establece que el:
ESTADO DE CUENTA ANUAL
puede considerarse constancia cuando contiene la información exigida y la leyenda:
“CONSTANCIA PARA EFECTOS FISCALES”.
36. No basta con tener un estado de cuenta común
Un estado de cuenta que únicamente muestre:
saldo inicial;
depósitos;
rendimientos;
saldo final
no necesariamente sustituye la:
CONSTANCIA FISCAL REQUERIDA.
Debe cumplir los requisitos de la regla.
37. ¿Cómo debe pagarse la aportación?
El SAT actualmente recomienda para esta deducción:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
Y señala que el pago debe realizarse:
DESDE UNA CUENTA A NOMBRE DEL CONTRIBUYENTE.
38. ¿Conviene aportar en efectivo?
❌ No.
Desde una perspectiva preventiva:
NO UTILIZAR EFECTIVO
cuando el objetivo sea aplicar la deducción del PPR.
La trazabilidad bancaria ayuda a demostrar:
titular;
fecha;
monto;
institución receptora.
39. ¿En qué ejercicio se deduce?
Las aportaciones se analizan en:
EL EJERCICIO EN QUE FUERON REALIZADAS.
Ejemplo:
Aportación efectivamente registrada:
15 de diciembre de 2026.
Corresponde a:
Declaración Anual 2026.
40. Cuidado con aportaciones de último día
Si una persona ordena una transferencia:
31 de diciembre
pero la institución la reconoce:
2 de enero,
puede existir un problema respecto del:
EJERCICIO FISCAL DE LA APORTACIÓN.
Por eso recomendamos:
NO ESPERAR AL ÚLTIMO DÍA DEL AÑO.
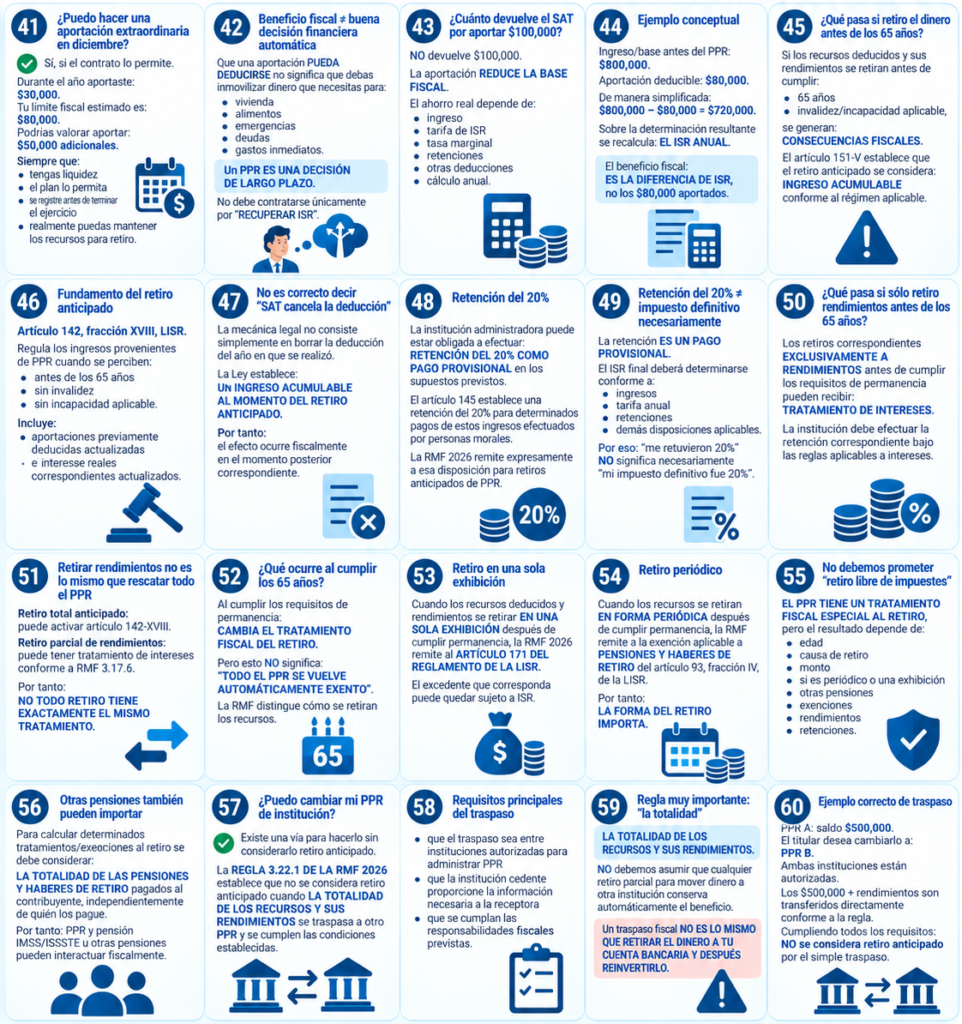
41. ¿Puedo hacer una aportación extraordinaria en diciembre?
✅ Sí, si el contrato lo permite.
Ejemplo:
Durante el año aportaste:
$30,000.
Tu límite fiscal estimado es:
$80,000.
Podrías valorar aportar:
$50,000 adicionales.
Siempre que:
tengas liquidez;
el plan lo permita;
se registre antes de terminar el ejercicio;
realmente puedas mantener los recursos para retiro.
42. Beneficio fiscal ≠ buena decisión financiera automática
Que una aportación:
PUEDA DEDUCIRSE
no significa que debas inmovilizar dinero que necesitas para:
vivienda;
alimentos;
emergencias;
deudas;
gastos inmediatos.
Un PPR:
ES UNA DECISIÓN DE LARGO PLAZO.
No debe contratarse únicamente por:
“RECUPERAR ISR”.
43. ¿Cuánto devuelve el SAT por aportar $100,000?
NO devuelve $100,000.
La aportación:
REDUCE LA BASE FISCAL.
El ahorro real depende de:
ingreso;
tarifa de ISR;
tasa marginal;
retenciones;
otras deducciones;
cálculo anual.
44. Ejemplo conceptual
Ingreso/base antes del PPR:
$800,000.
Aportación deducible:
$80,000.
De manera simplificada:
$800,000 − $80,000
=
$720,000.
Sobre la determinación resultante se recalcula:
EL ISR ANUAL.
El beneficio fiscal:
ES LA DIFERENCIA DE ISR,
no los $80,000 aportados.
45. ¿Qué pasa si retiro el dinero antes de los 65 años?
Ésta es una de las partes más importantes del PPR.
Si los recursos deducidos y sus rendimientos se retiran antes de cumplir:
65 años;
o:
invalidez/incapacidad aplicable,
se generan:
CONSECUENCIAS FISCALES.
El artículo 151-V establece que el retiro anticipado se considera:
INGRESO ACUMULABLE
conforme al régimen aplicable.
46. Fundamento del retiro anticipado
Artículo 142, fracción XVIII, LISR.
Regula los ingresos provenientes de PPR cuando se perciben:
antes de los 65 años;
sin invalidez;
sin incapacidad aplicable.
Incluye en la determinación:
aportaciones previamente deducidas actualizadas
y:
intereses reales correspondientes actualizados.
47. No es correcto decir “SAT cancela la deducción”
La mecánica legal no consiste simplemente en:
borrar la deducción del año en que se realizó.
La Ley establece:
UN INGRESO ACUMULABLE AL MOMENTO DEL RETIRO ANTICIPADO.
Por tanto:
el efecto ocurre fiscalmente en el momento posterior correspondiente.
48. Retención del 20%
La institución administradora puede estar obligada a efectuar:
RETENCIÓN DEL 20% COMO PAGO PROVISIONAL
en los supuestos previstos.
El artículo 145 establece una retención del 20% para determinados pagos de estos ingresos efectuados por personas morales.
La RMF 2026 remite expresamente a esa disposición para retiros anticipados de PPR.
49. Retención del 20% ≠ impuesto definitivo necesariamente
Ésta es otra distinción fundamental.
La retención:
ES UN PAGO PROVISIONAL.
El ISR final deberá determinarse conforme a:
ingresos;
tarifa anual;
retenciones;
demás disposiciones aplicables.
Por eso:
“me retuvieron 20%” NO significa necesariamente “mi impuesto definitivo fue 20%”.
50. ¿Qué pasa si sólo retiro rendimientos antes de los 65 años?
La RMF 2026 permite una regla específica.
Los retiros correspondientes:
EXCLUSIVAMENTE A RENDIMIENTOS
antes de cumplir los requisitos de permanencia pueden recibir:
TRATAMIENTO DE INTERESES.
La institución debe efectuar la retención correspondiente bajo las reglas aplicables a intereses.
51. Retirar rendimientos no es lo mismo que rescatar todo el PPR
Debemos distinguir:
Retiro total anticipado:
puede activar artículo 142-XVIII.
Retiro parcial de rendimientos:
puede tener tratamiento de intereses conforme a RMF 3.17.6.
Por tanto:
NO TODO RETIRO TIENE EXACTAMENTE EL MISMO TRATAMIENTO.
52. ¿Qué ocurre al cumplir los 65 años?
Al cumplir los requisitos de permanencia:
CAMBIA EL TRATAMIENTO FISCAL DEL RETIRO.
Pero esto NO significa:
“TODO EL PPR SE VUELVE AUTOMÁTICAMENTE EXENTO”.
La RMF distingue cómo se retiran los recursos.
53. Retiro en una sola exhibición
Cuando los recursos deducidos y rendimientos se retiran:
EN UNA SOLA EXHIBICIÓN
después de cumplir permanencia,
la RMF 2026 remite al:
ARTÍCULO 171 DEL REGLAMENTO DE LA LISR.
El excedente que corresponda:
puede quedar sujeto a ISR.
54. Retiro periódico
Cuando los recursos se retiran:
EN FORMA PERIÓDICA
después de cumplir permanencia,
la RMF remite a la exención aplicable a:
PENSIONES Y HABERES DE RETIRO
del artículo 93, fracción IV, de la LISR.
Por tanto:
LA FORMA DEL RETIRO IMPORTA.
55. No debemos prometer “retiro libre de impuestos”
La publicidad comercial a veces puede simplificar demasiado el mensaje.
La explicación correcta es:
EL PPR TIENE UN TRATAMIENTO FISCAL ESPECIAL AL RETIRO,
pero el resultado depende de:
edad;
causa de retiro;
monto;
si es periódico o una exhibición;
otras pensiones;
exenciones;
rendimientos;
retenciones.
56. Otras pensiones también pueden importar
La RMF establece que para calcular determinados tratamientos/exenciones al retiro se debe considerar:
LA TOTALIDAD DE LAS PENSIONES Y HABERES DE RETIRO
pagados al contribuyente, independientemente de quién los pague.
Por tanto:
PPR
y:
pensión IMSS/ISSSTE u otras pensiones
pueden interactuar fiscalmente.
57. ¿Puedo cambiar mi PPR de institución?
✅ Existe una vía para hacerlo sin considerarlo retiro anticipado.
La:
REGLA 3.22.1 DE LA RMF 2026
establece que no se considera retiro anticipado cuando:
LA TOTALIDAD DE LOS RECURSOS Y SUS RENDIMIENTOS
se traspasa a otro PPR y se cumplen las condiciones establecidas.
58. Requisitos principales del traspaso
La regla exige, entre otras condiciones:
✅ que el traspaso sea entre instituciones autorizadas para administrar PPR;
✅ que la institución cedente proporcione la información necesaria a la receptora;
✅ que se cumplan las responsabilidades fiscales previstas.
59. Regla muy importante: “la totalidad”
La regla expresa menciona:
LA TOTALIDAD DE LOS RECURSOS Y SUS RENDIMIENTOS.
Por ello:
NO debemos asumir que cualquier retiro parcial para mover dinero a otra institución conserva automáticamente el beneficio.
Un traspaso fiscal:
NO ES LO MISMO QUE RETIRAR EL DINERO A TU CUENTA BANCARIA Y DESPUÉS REINVERTIRLO.
60. Ejemplo correcto de traspaso
PPR A:
saldo $500,000.
El titular desea cambiarlo a:
PPR B.
Ambas instituciones están autorizadas.
Los:
$500,000 + rendimientos
son transferidos directamente conforme a la regla.
Cumpliendo todos los requisitos:
NO se considera retiro anticipado por el simple traspaso.
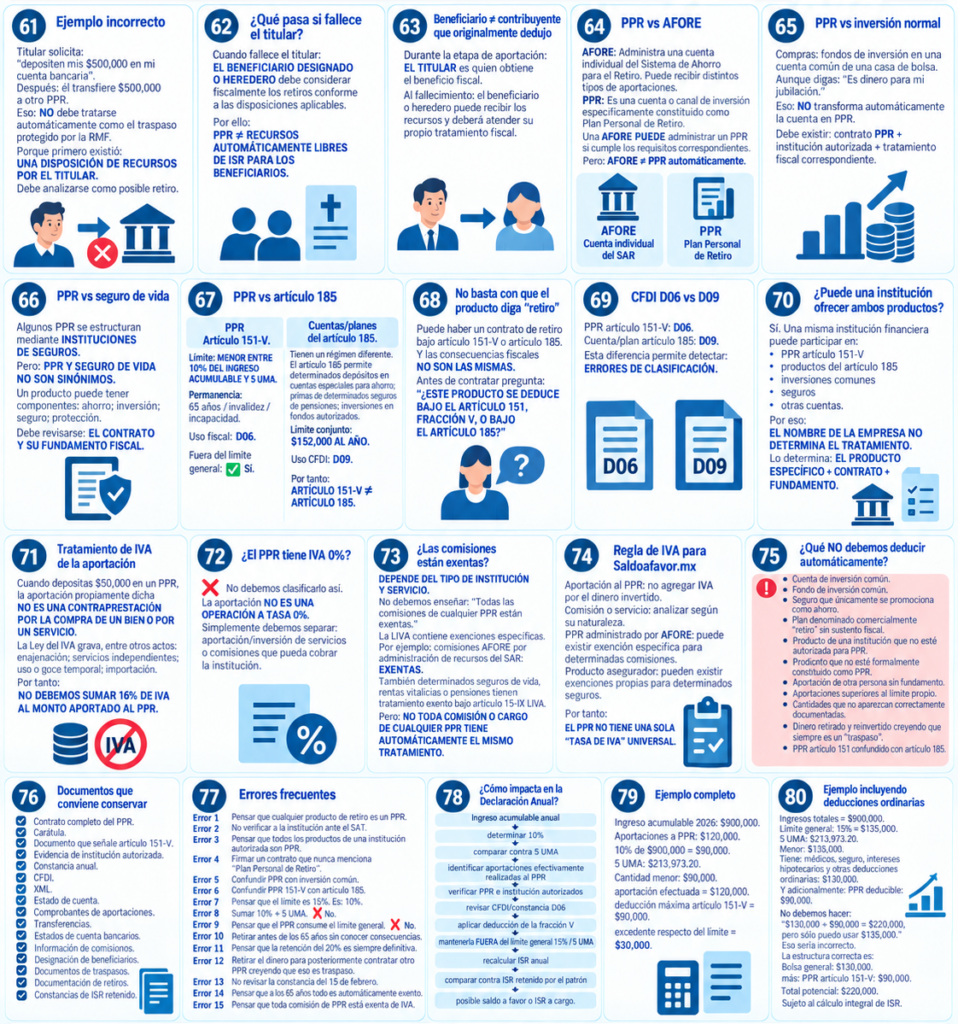
61. Ejemplo incorrecto
Titular solicita:
“depositen mis $500,000 en mi cuenta bancaria”.
Después:
él transfiere $500,000 a otro PPR.
Eso:
NO debe tratarse automáticamente como el traspaso protegido por la RMF.
Porque primero existió:
UNA DISPOSICIÓN DE RECURSOS POR EL TITULAR.
Debe analizarse como posible retiro.
62. ¿Qué pasa si fallece el titular?
El artículo 151-V contiene una regla específica.
Cuando fallece el titular:
EL BENEFICIARIO DESIGNADO O HEREDERO
debe considerar fiscalmente los retiros conforme a las disposiciones aplicables.
Por ello:
PPR ≠ RECURSOS AUTOMÁTICAMENTE LIBRES DE ISR PARA LOS BENEFICIARIOS.
63. Beneficiario ≠ contribuyente que originalmente dedujo
Durante la etapa de aportación:
EL TITULAR
es quien obtiene el beneficio fiscal.
Al fallecimiento:
el beneficiario o heredero
puede recibir los recursos y deberá atender su propio tratamiento fiscal.
64. PPR vs AFORE
No son exactamente lo mismo.
AFORE
Administra una:
cuenta individual del Sistema de Ahorro para el Retiro.
Puede recibir distintos tipos de aportaciones.
PPR
Es una:
cuenta o canal de inversión específicamente constituido como Plan Personal de Retiro.
Una AFORE:
PUEDE administrar un PPR si cumple los requisitos correspondientes.
Pero:
AFORE ≠ PPR automáticamente.
65. PPR vs inversión normal
Ejemplo:
Compras:
fondos de inversión
en una cuenta común de una casa de bolsa.
Aunque digas:
“Es dinero para mi jubilación.”
Eso:
NO transforma automáticamente la cuenta en PPR.
Debe existir:
contrato PPR + institución autorizada + tratamiento fiscal correspondiente.
66. PPR vs seguro de vida
Algunos PPR se estructuran mediante:
INSTITUCIONES DE SEGUROS.
Pero:
PPR Y SEGURO DE VIDA NO SON SINÓNIMOS.
Un producto puede tener componentes:
ahorro;
inversión;
seguro;
protección.
Debe revisarse:
EL CONTRATO Y SU FUNDAMENTO FISCAL.
67. PPR vs artículo 185
Ésta es probablemente una de las distinciones más importantes de toda esta sección.
PPR — Artículo 151-V
Límite:
MENOR ENTRE 10% DEL INGRESO ACUMULABLE Y 5 UMA.
Permanencia:
65 años / invalidez / incapacidad.
Uso fiscal:
D06.
Fuera del límite general:
✅ Sí.
Cuentas/planes del artículo 185
Tienen un régimen diferente.
El artículo 185 permite determinados:
depósitos en cuentas especiales para ahorro;
primas de determinados seguros de pensiones;
inversiones en fondos autorizados.
Límite conjunto:
$152,000 AL AÑO.
Uso CFDI:
D09.
Por tanto:
ARTÍCULO 151-V ≠ ARTÍCULO 185.
68. No basta con que el producto diga “retiro”
Puede haber un contrato de retiro bajo:
artículo 151-V
o:
artículo 185.
Y las consecuencias fiscales:
NO SON LAS MISMAS.
Por ello, antes de contratar pregunta:
“¿ESTE PRODUCTO SE DEDUCE BAJO EL ARTÍCULO 151, FRACCIÓN V, O BAJO EL ARTÍCULO 185?”
69. CFDI D06 vs D09
PPR artículo 151-V:
D06.
Cuenta/plan artículo 185:
D09.
Esta diferencia permite detectar:
ERRORES DE CLASIFICACIÓN.
70. ¿Puede una institución ofrecer ambos productos?
Sí.
Una misma institución financiera puede participar en:
PPR artículo 151-V;
productos del artículo 185;
inversiones comunes;
seguros;
otras cuentas.
Por eso:
EL NOMBRE DE LA EMPRESA NO DETERMINA EL TRATAMIENTO.
Lo determina:
EL PRODUCTO ESPECÍFICO + CONTRATO + FUNDAMENTO.
71. Tratamiento de IVA de la aportación
Cuando depositas:
$50,000
en un PPR,
la aportación propiamente dicha:
NO ES UNA CONTRAPRESTACIÓN POR LA COMPRA DE UN BIEN O POR UN SERVICIO.
La Ley del IVA grava, entre otros actos:
enajenación;
servicios independientes;
uso o goce temporal;
importación.
Por tanto:
NO DEBEMOS SUMAR 16% DE IVA AL MONTO APORTADO AL PPR.
72. ¿El PPR tiene IVA 0%?
❌ No debemos clasificarlo así.
La aportación:
NO ES UNA OPERACIÓN A TASA 0%.
Simplemente debemos separar:
aportación/inversión
de:
servicios o comisiones que pueda cobrar la institución.
73. ¿Las comisiones están exentas?
DEPENDE DEL TIPO DE INSTITUCIÓN Y SERVICIO.
No debemos enseñar:
“Todas las comisiones de cualquier PPR están exentas.”
La LIVA contiene exenciones específicas.
Por ejemplo:
comisiones AFORE por administración de recursos del SAR:
EXENTAS.
También determinados seguros de vida, rentas vitalicias o pensiones tienen tratamiento exento bajo:
artículo 15-IX LIVA.
Pero:
NO TODA COMISIÓN O CARGO DE CUALQUIER PPR TIENE AUTOMÁTICAMENTE EL MISMO TRATAMIENTO.
74. Regla de IVA para Saldoafavor.mx
Aportación al PPR:
no agregar IVA por el dinero invertido.
Comisión o servicio:
analizar según su naturaleza.
PPR administrado por AFORE:
puede existir exención específica para determinadas comisiones.
Producto asegurador:
pueden existir exenciones propias para determinados seguros.
Por tanto:
EL PPR NO TIENE UNA SOLA “TASA DE IVA” UNIVERSAL.
75. ¿Qué NO debemos deducir automáticamente?
❌ Cuenta de inversión común
❌ Fondo de inversión común
❌ Seguro que únicamente se promociona como ahorro
❌ Plan denominado comercialmente “retiro” sin sustento fiscal
❌ Producto de una institución que no esté autorizada para PPR
❌ Producto que no esté formalmente constituido como PPR
❌ Aportación de otra persona sin fundamento
❌ Aportaciones superiores al límite propio
❌ Cantidades que no aparezcan correctamente documentadas
❌ Dinero retirado y reinvertido creyendo que siempre es un “traspaso”
❌ PPR artículo 151 confundido con artículo 185.
76. Documentos que conviene conservar
✅ Contrato completo del PPR
✅ Carátula
✅ Documento que señale artículo 151-V
✅ Evidencia de institución autorizada
✅ Constancia anual
✅ CFDI
✅ XML
✅ Estado de cuenta
✅ Comprobantes de aportaciones
✅ Transferencias
✅ Estados de cuenta bancarios
✅ Información de comisiones
✅ Designación de beneficiarios
✅ Documentos de traspasos
✅ Documentación de retiros
✅ Constancias de ISR retenido.
77. Errores frecuentes
Error 1
Pensar que cualquier producto de retiro es un PPR.
Error 2
No verificar a la institución ante el SAT.
Error 3
Pensar que todos los productos de una institución autorizada son PPR.
Error 4
Firmar un contrato que nunca menciona “Plan Personal de Retiro”.
Error 5
Confundir PPR con inversión común.
Error 6
Confundir PPR 151-V con artículo 185.
Error 7
Pensar que el límite es 15%.
Es:
10%.
Error 8
Sumar 10% + 5 UMA.
❌ No.
Error 9
Pensar que el PPR consume el límite general.
❌ No.
Error 10
Retirar antes de los 65 años sin conocer consecuencias.
Error 11
Pensar que la retención del 20% es siempre definitiva.
Error 12
Retirar el dinero para posteriormente contratar otro PPR creyendo que eso es traspaso.
Error 13
No revisar la constancia del 15 de febrero.
Error 14
Pensar que a los 65 años todo es automáticamente exento.
Error 15
Pensar que toda comisión de PPR está exenta de IVA.
78. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingreso acumulable anual
↓
determinar 10%
↓
comparar contra 5 UMA
↓
identificar aportaciones efectivamente realizadas al PPR
↓
verificar PPR e institución autorizados
↓
revisar CFDI/constancia D06
↓
aplicar deducción de la fracción V
↓
mantenerla FUERA del límite general 15% / 5 UMA
↓
recalcular ISR anual
↓
comparar contra ISR retenido por el patrón
↓
posible saldo a favor o ISR a cargo.
79. Ejemplo completo
Asalariado:
Ingreso acumulable 2026:
$900,000.
Aportaciones a PPR:
$120,000.
Calculamos:
10% de $900,000
=
$90,000.
5 UMA:
$213,973.20.
Cantidad menor:
$90,000.
Por tanto:
aportación efectuada = $120,000.
deducción máxima artículo 151-V = $90,000.
excedente respecto del límite = $30,000.
80. Ejemplo incluyendo deducciones ordinarias
Mismo trabajador:
Ingresos totales = $900,000.
Límite general:
15% = $135,000.
5 UMA:
$213,973.20.
Menor:
$135,000.
Tiene:
médicos, seguro, intereses hipotecarios y otras deducciones ordinarias:
$130,000.
Y adicionalmente:
PPR deducible:
$90,000.
No debemos hacer:
“$130,000 + $90,000 = $220,000, pero sólo puedo usar $135,000.”
Eso sería incorrecto.
La estructura correcta es:
Bolsa general:
$130,000.
más:
PPR artículo 151-V:
$90,000.
Total potencial:
$220,000.
Sujeto al cálculo integral de ISR.
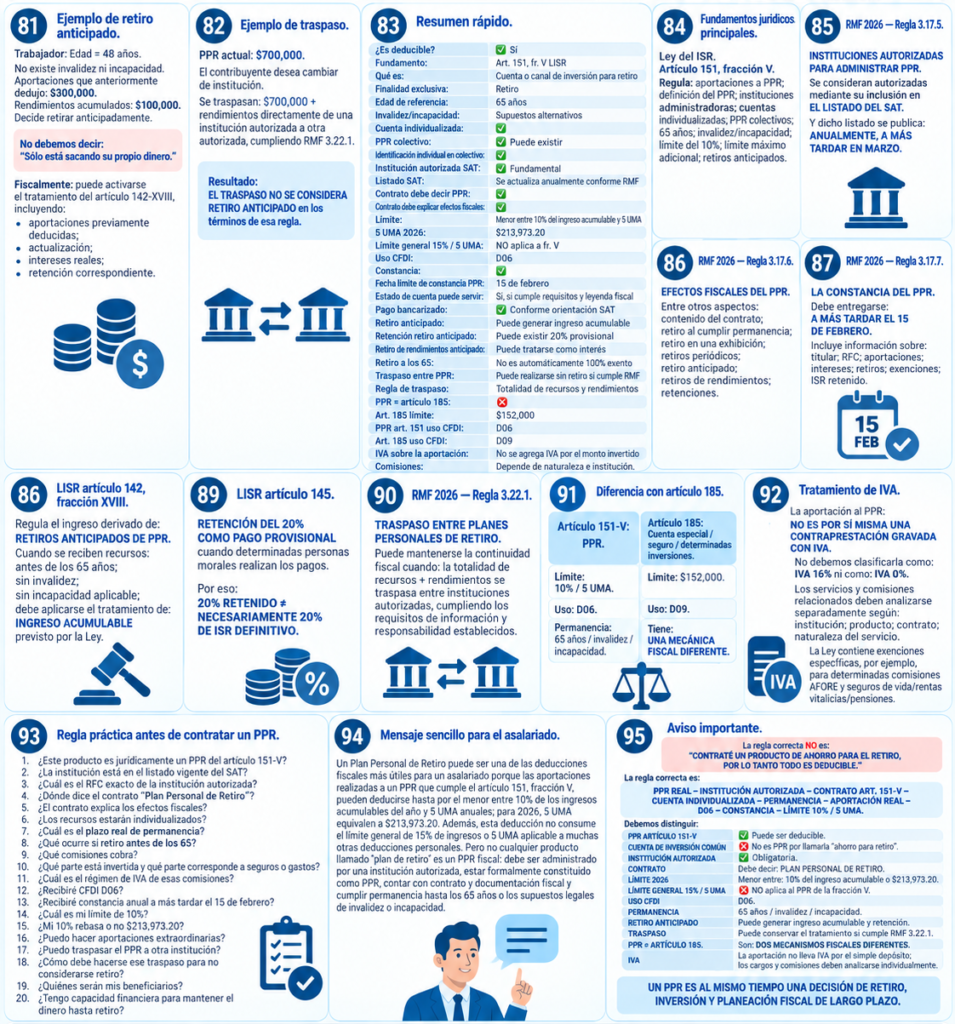
81. Ejemplo de retiro anticipado
Trabajador:
Edad = 48 años.
No existe invalidez ni incapacidad.
Aportaciones que anteriormente dedujo:
$300,000.
Rendimientos acumulados:
$100,000.
Decide retirar anticipadamente.
No debemos decir:
“Sólo está sacando su propio dinero.”
Fiscalmente:
puede activarse el tratamiento del artículo 142-XVIII,
incluyendo:
aportaciones previamente deducidas;
actualización;
intereses reales;
retención correspondiente.
82. Ejemplo de traspaso
PPR actual:
$700,000.
El contribuyente desea cambiar de institución.
Se traspasan:
$700,000 + rendimientos
directamente de una institución autorizada a otra autorizada, cumpliendo RMF 3.22.1.
Resultado:
EL TRASPASO NO SE CONSIDERA RETIRO ANTICIPADO
en los términos de esa regla.
83. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Fundamento | Art. 151, fr. V LISR |
| Qué es | Cuenta o canal de inversión para retiro |
| Finalidad exclusiva | Retiro |
| Edad de referencia | 65 años |
| Invalidez/incapacidad | Supuestos alternativos |
| Cuenta individualizada | ✅ |
| PPR colectivo | ✅ Puede existir |
| Identificación individual en colectivo | ✅ |
| Institución autorizada SAT | ✅ Fundamental |
| Listado SAT | Se actualiza anualmente conforme RMF |
| Contrato debe decir PPR | ✅ |
| Contrato debe explicar efectos fiscales | ✅ |
| Límite | Menor entre 10% del ingreso acumulable y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Límite general 15% / 5 UMA | NO aplica a fr. V |
| Uso CFDI | D06 |
| Constancia | ✅ |
| Fecha límite de constancia PPR | 15 de febrero |
| Estado de cuenta puede servir | Sí, si cumple requisitos y leyenda fiscal |
| Pago bancarizado | ✅ Conforme orientación SAT |
| Retiro anticipado | Puede generar ingreso acumulable |
| Retención retiro anticipado | Puede existir 20% provisional |
| Retiro de rendimientos anticipado | Puede tratarse como interés |
| Retiro a los 65 | No es automáticamente 100% exento |
| Traspaso entre PPR | Puede realizarse sin retiro si cumple RMF |
| Regla de traspaso | Totalidad de recursos y rendimientos |
| PPR = artículo 185 | ❌ |
| Art. 185 límite | $152,000 |
| PPR art. 151 uso CFDI | D06 |
| Art. 185 uso CFDI | D09 |
| IVA sobre la aportación | No se agrega IVA por el monto invertido |
| Comisiones | Depende de naturaleza e institución |
84. Fundamentos jurídicos principales
Ley del ISR
Artículo 151, fracción V
Regula:
aportaciones a PPR;
definición del PPR;
instituciones administradoras;
cuentas individualizadas;
PPR colectivos;
65 años;
invalidez/incapacidad;
límite del 10%;
límite máximo adicional;
retiros anticipados.
85. RMF 2026 — Regla 3.17.5
Regula:
INSTITUCIONES AUTORIZADAS PARA ADMINISTRAR PPR.
Establece que se consideran autorizadas mediante su inclusión en:
EL LISTADO DEL SAT.
Y dispone que dicho listado se publica:
ANUALMENTE, A MÁS TARDAR EN MARZO.
86. RMF 2026 — Regla 3.17.6
Regula:
EFECTOS FISCALES DEL PPR.
Entre otros aspectos:
✅ contenido del contrato;
✅ retiro al cumplir permanencia;
✅ retiro en una exhibición;
✅ retiros periódicos;
✅ retiro anticipado;
✅ retiros de rendimientos;
✅ retenciones.
87. RMF 2026 — Regla 3.17.7
Regula:
LA CONSTANCIA DEL PPR.
Debe entregarse:
A MÁS TARDAR EL 15 DE FEBRERO.
Incluye información sobre:
titular;
RFC;
aportaciones;
intereses;
retiros;
exenciones;
ISR retenido.
88. LISR artículo 142, fracción XVIII
Regula el ingreso derivado de:
RETIROS ANTICIPADOS DE PPR.
Cuando se reciben recursos:
antes de los 65 años;
sin invalidez;
sin incapacidad aplicable;
debe aplicarse el tratamiento de:
INGRESO ACUMULABLE
previsto por la Ley.
89. LISR artículo 145
Establece en los supuestos correspondientes:
RETENCIÓN DEL 20% COMO PAGO PROVISIONAL
cuando determinadas personas morales realizan los pagos.
Por eso:
20% RETENIDO ≠ NECESARIAMENTE 20% DE ISR DEFINITIVO.
90. RMF 2026 — Regla 3.22.1
Regula:
TRASPASO ENTRE PLANES PERSONALES DE RETIRO.
Puede mantenerse la continuidad fiscal cuando:
la totalidad de recursos + rendimientos
se traspasa entre:
instituciones autorizadas,
cumpliendo los requisitos de información y responsabilidad establecidos.
91. Diferencia con artículo 185
Artículo 151-V
PPR
Límite:
10% / 5 UMA.
Uso:
D06.
Permanencia:
65 años / invalidez / incapacidad.
Artículo 185
Cuenta especial / seguro / determinadas inversiones
Límite:
$152,000.
Uso:
D09.
Tiene:
UNA MECÁNICA FISCAL DIFERENTE.
92. Tratamiento de IVA
La aportación al PPR:
NO ES POR SÍ MISMA UNA CONTRAPRESTACIÓN GRAVADA CON IVA.
No debemos clasificarla como:
IVA 16%
ni como:
IVA 0%.
Los servicios y comisiones relacionados deben analizarse separadamente según:
institución;
producto;
contrato;
naturaleza del servicio.
La Ley contiene exenciones específicas, por ejemplo, para determinadas comisiones AFORE y seguros de vida/rentas vitalicias/pensiones.
93. Regla práctica antes de contratar un PPR
Pregunta todo esto:
1. ¿Este producto es jurídicamente un PPR del artículo 151-V?
2. ¿La institución está en el listado vigente del SAT?
3. ¿Cuál es el RFC exacto de la institución autorizada?
4. ¿Dónde dice el contrato “Plan Personal de Retiro”?
5. ¿El contrato explica los efectos fiscales?
6. ¿Los recursos estarán individualizados?
7. ¿Cuál es el plazo real de permanencia?
8. ¿Qué ocurre si retiro antes de los 65?
9. ¿Qué comisiones cobra?
10. ¿Qué parte está invertida y qué parte corresponde a seguros o gastos?
11. ¿Cuál es el régimen de IVA de esas comisiones?
12. ¿Recibiré CFDI D06?
13. ¿Recibiré constancia anual a más tardar el 15 de febrero?
14. ¿Cuál es mi límite de 10%?
15. ¿Mi 10% rebasa o no $213,973.20?
16. ¿Puedo hacer aportaciones extraordinarias?
17. ¿Puedo traspasar el PPR a otra institución?
18. ¿Cómo debe hacerse ese traspaso para no considerarse retiro?
19. ¿Quiénes serán mis beneficiarios?
20. ¿Tengo capacidad financiera para mantener el dinero hasta retiro?
94. Mensaje sencillo para el asalariado
Un Plan Personal de Retiro puede ser una de las deducciones fiscales más útiles para un asalariado porque las aportaciones realizadas a un PPR que cumple el artículo 151, fracción V, pueden deducirse hasta por el menor entre 10% de los ingresos acumulables del año y 5 UMA anuales; para 2026, 5 UMA equivalen a $213,973.20. Además, esta deducción no consume el límite general de 15% de ingresos o 5 UMA aplicable a muchas otras deducciones personales. Pero no cualquier producto llamado “plan de retiro” es un PPR fiscal: debe ser administrado por una institución autorizada, estar formalmente constituido como PPR, contar con contrato y documentación fiscal y cumplir permanencia hasta los 65 años o los supuestos legales de invalidez o incapacidad.
95. Aviso importante
La regla correcta NO es:
“CONTRATÉ UN PRODUCTO DE AHORRO PARA EL RETIRO, POR LO TANTO TODO ES DEDUCIBLE.”
La regla correcta es:
PPR REAL
INSTITUCIÓN AUTORIZADA
CONTRATO ART. 151-V
CUENTA INDIVIDUALIZADA
PERMANENCIA
APORTACIÓN REAL
D06
CONSTANCIA
LÍMITE 10% / 5 UMA.
Debemos distinguir:
👴 PPR ARTÍCULO 151-V
✅ Puede ser deducible.
📈 CUENTA DE INVERSIÓN COMÚN
❌ No es PPR por llamarla “ahorro para retiro”.
🏦 INSTITUCIÓN AUTORIZADA
✅ Obligatoria.
📄 CONTRATO
Debe decir:
PLAN PERSONAL DE RETIRO.
📊 LÍMITE 2026
Menor entre:
10% del ingreso acumulable
o
$213,973.20.
📊 LÍMITE GENERAL 15% / 5 UMA
❌ NO aplica al PPR de la fracción V.
🧾 USO CFDI
D06.
⏳ PERMANENCIA
65 años / invalidez / incapacidad.
⚠️ RETIRO ANTICIPADO
Puede generar ingreso acumulable y retención.
🔄 TRASPASO
Puede conservar el tratamiento si cumple RMF 3.22.1.
💰 PPR ≠ ARTÍCULO 185
Son:
DOS MECANISMOS FISCALES DIFERENTES.
🔵 IVA
La aportación no lleva IVA por el simple depósito; los cargos y comisiones deben analizarse individualmente.
UN PPR ES AL MISMO TIEMPO UNA DECISIÓN DE RETIRO, INVERSIÓN Y PLANEACIÓN FISCAL DE LARGO PLAZO.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.