MEDICINAS INCLUIDAS EN FACTURAS DE INSTITUCIONES HOSPITALARIAS
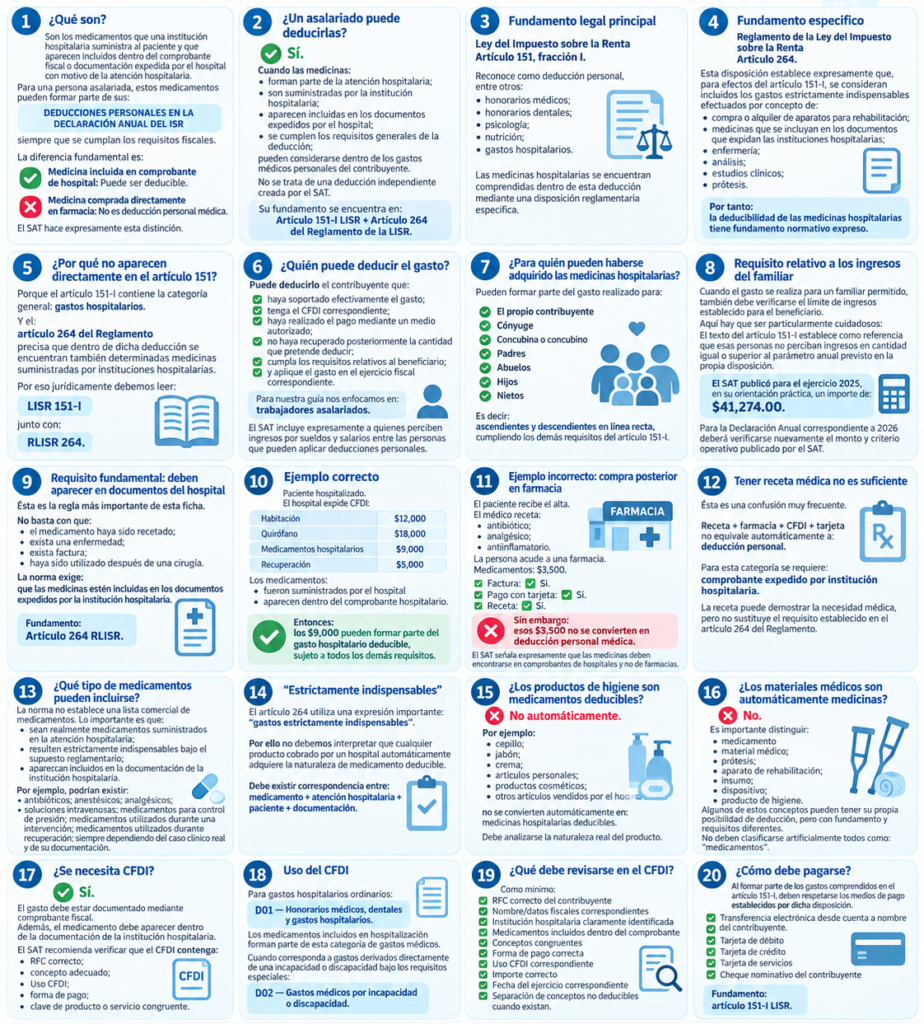
1. ¿Qué son?
Son los medicamentos que una institución hospitalaria suministra al paciente y que aparecen incluidos dentro del comprobante fiscal o documentación expedida por el hospital con motivo de la atención hospitalaria.
Para una persona asalariada, estos medicamentos pueden formar parte de sus:
DEDUCCIONES PERSONALES EN LA DECLARACIÓN ANUAL DEL ISR
siempre que se cumplan los requisitos fiscales.
La diferencia fundamental es:
✅ Medicina incluida en comprobante de hospital:
Puede ser deducible.
❌ Medicina comprada directamente en farmacia:
No es deducción personal médica.
El SAT hace expresamente esta distinción.
2. ¿Un asalariado puede deducirlas?
✅ Sí.
Cuando las medicinas:
forman parte de la atención hospitalaria;
son suministradas por la institución hospitalaria;
aparecen incluidas en los documentos expedidos por el hospital;
se cumplen los requisitos generales de la deducción;
pueden considerarse dentro de los gastos médicos personales del contribuyente.
No se trata de una deducción independiente creada por el SAT.
Su fundamento se encuentra en:
Artículo 151-I LISR + Artículo 264 del Reglamento de la LISR.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Reconoce como deducción personal, entre otros:
honorarios médicos;
honorarios dentales;
psicología;
nutrición;
gastos hospitalarios.
Las medicinas hospitalarias se encuentran comprendidas dentro de esta deducción mediante una disposición reglamentaria específica.
4. Fundamento específico
Reglamento de la Ley del Impuesto sobre la Renta
Artículo 264.
Esta disposición establece expresamente que, para efectos del artículo 151-I, se consideran incluidos los gastos estrictamente indispensables efectuados por concepto de:
compra o alquiler de aparatos para rehabilitación;
medicinas que se incluyan en los documentos que expidan las instituciones hospitalarias;
enfermería;
análisis;
estudios clínicos;
prótesis.
Por tanto:
la deducibilidad de las medicinas hospitalarias tiene fundamento normativo expreso.
5. ¿Por qué no aparecen directamente en el artículo 151?
Porque el artículo 151-I contiene la categoría general:
gastos hospitalarios.
Y el:
artículo 264 del Reglamento
precisa que dentro de dicha deducción se encuentran también determinadas medicinas suministradas por instituciones hospitalarias.
Por eso jurídicamente debemos leer:
LISR 151-I
junto con:
RLISR 264.
6. ¿Quién puede deducir el gasto?
Puede deducirlo el contribuyente que:
✅ haya soportado efectivamente el gasto;
✅ tenga el CFDI correspondiente;
✅ haya realizado el pago mediante un medio autorizado;
✅ no haya recuperado posteriormente la cantidad que pretende deducir;
✅ cumpla los requisitos relativos al beneficiario;
✅ y aplique el gasto en el ejercicio fiscal correspondiente.
Para nuestra guía nos enfocamos en:
trabajadores asalariados.
El SAT incluye expresamente a quienes perciben ingresos por sueldos y salarios entre las personas que pueden aplicar deducciones personales.
7. ¿Para quién pueden haberse adquirido las medicinas hospitalarias?
Pueden formar parte del gasto realizado para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta,
cumpliendo los demás requisitos del artículo 151-I.
8. Requisito relativo a los ingresos del familiar
Cuando el gasto se realiza para un familiar permitido, también debe verificarse el límite de ingresos establecido para el beneficiario.
Aquí hay que ser particularmente cuidadosos:
El texto del artículo 151-I
establece como referencia que esas personas no perciban ingresos en cantidad igual o superior al parámetro anual previsto en la propia disposición.
El SAT
publicó para el ejercicio 2025, en su orientación práctica, un importe de:
$41,274.00.
Para la Declaración Anual correspondiente a 2026 deberá verificarse nuevamente el monto y criterio operativo publicado por el SAT.
9. Requisito fundamental: deben aparecer en documentos del hospital
Ésta es la regla más importante de esta ficha.
No basta con que:
el medicamento haya sido recetado;
exista una enfermedad;
exista factura;
haya sido utilizado después de una cirugía.
La norma exige:
que las medicinas estén incluidas en los documentos expedidos por la institución hospitalaria.
Fundamento:
Artículo 264 RLISR.
10. Ejemplo correcto
Paciente hospitalizado.
El hospital expide CFDI:
| Concepto | Importe |
|---|---|
| Habitación | $12,000 |
| Quirófano | $18,000 |
| Medicamentos hospitalarios | $9,000 |
| Recuperación | $5,000 |
Los medicamentos:
fueron suministrados por el hospital
y:
aparecen dentro del comprobante hospitalario.
Entonces:
✅ los $9,000 pueden formar parte del gasto hospitalario deducible,
sujeto a todos los demás requisitos.
11. Ejemplo incorrecto: compra posterior en farmacia
El paciente recibe el alta.
El médico receta:
antibiótico;
analgésico;
antiinflamatorio.
La persona acude a una farmacia.
Medicamentos:
$3,500.
Factura:
✅ Sí.
Pago con tarjeta:
✅ Sí.
Receta:
✅ Sí.
Sin embargo:
❌ esos $3,500 no se convierten en deducción personal médica.
El SAT señala expresamente que:
las medicinas deben encontrarse en comprobantes de hospitales y no de farmacias.
12. Tener receta médica no es suficiente
Ésta es una confusión muy frecuente.
Receta + farmacia + CFDI + tarjeta
no equivale automáticamente a:
deducción personal.
Para esta categoría se requiere:
comprobante expedido por institución hospitalaria.
La receta puede demostrar la necesidad médica, pero no sustituye el requisito establecido en el artículo 264 del Reglamento.
13. ¿Qué tipo de medicamentos pueden incluirse?
La norma no establece una lista comercial de medicamentos.
Lo importante es que:
sean realmente medicamentos suministrados en la atención hospitalaria;
resulten estrictamente indispensables bajo el supuesto reglamentario;
aparezcan incluidos en la documentación de la institución hospitalaria.
Por ejemplo, podrían existir:
antibióticos;
anestésicos;
analgésicos;
soluciones intravenosas;
medicamentos para control de presión;
medicamentos utilizados durante una intervención;
medicamentos utilizados durante recuperación;
siempre dependiendo del caso clínico real y de su documentación.
14. “Estríctamente indispensables”
El artículo 264 utiliza una expresión importante:
“gastos estrictamente indispensables”.
Por ello no debemos interpretar que cualquier producto cobrado por un hospital automáticamente adquiere la naturaleza de medicamento deducible.
Debe existir correspondencia entre:
medicamento + atención hospitalaria + paciente + documentación.
15. ¿Los productos de higiene son medicamentos deducibles?
❌ No automáticamente.
Por ejemplo:
cepillo;
jabón;
crema;
artículos personales;
productos cosméticos;
otros artículos vendidos por el hospital;
no se convierten automáticamente en:
medicinas hospitalarias deducibles.
Debe analizarse la naturaleza real del producto.
16. ¿Los materiales médicos son automáticamente medicinas?
❌ No.
Es importante distinguir:
medicamento
de:
material médico;
prótesis;
aparato de rehabilitación;
insumo;
dispositivo;
producto de higiene.
Algunos de estos conceptos pueden tener su propia posibilidad de deducción, pero con fundamento y requisitos diferentes.
No deben clasificarse artificialmente todos como:
“medicamentos”.
17. ¿Se necesita CFDI?
✅ Sí.
El gasto debe estar documentado mediante comprobante fiscal.
Además:
el medicamento debe aparecer dentro de la documentación de la institución hospitalaria.
El SAT recomienda verificar que el CFDI contenga:
RFC correcto;
concepto adecuado;
Uso CFDI;
forma de pago;
clave de producto o servicio congruente.
18. Uso del CFDI
Para gastos hospitalarios ordinarios:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Los medicamentos incluidos en hospitalización forman parte de esta categoría de gastos médicos.
Cuando corresponda a gastos derivados directamente de una incapacidad o discapacidad bajo los requisitos especiales:
D02 — Gastos médicos por incapacidad o discapacidad.
19. ¿Qué debe revisarse en el CFDI?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Nombre/datos fiscales correspondientes
✅ Institución hospitalaria claramente identificada
✅ Medicamentos incluidos dentro del comprobante
✅ Conceptos congruentes
✅ Forma de pago correcta
✅ Uso CFDI correspondiente
✅ Importe correcto
✅ Fecha del ejercicio correspondiente
✅ Separación de conceptos no deducibles cuando existan
20. ¿Cómo debe pagarse?
Al formar parte de los gastos comprendidos en el artículo 151-I, deben respetarse los medios de pago establecidos por dicha disposición.
✅ Transferencia electrónica
desde cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente
Fundamento:
artículo 151-I LISR.
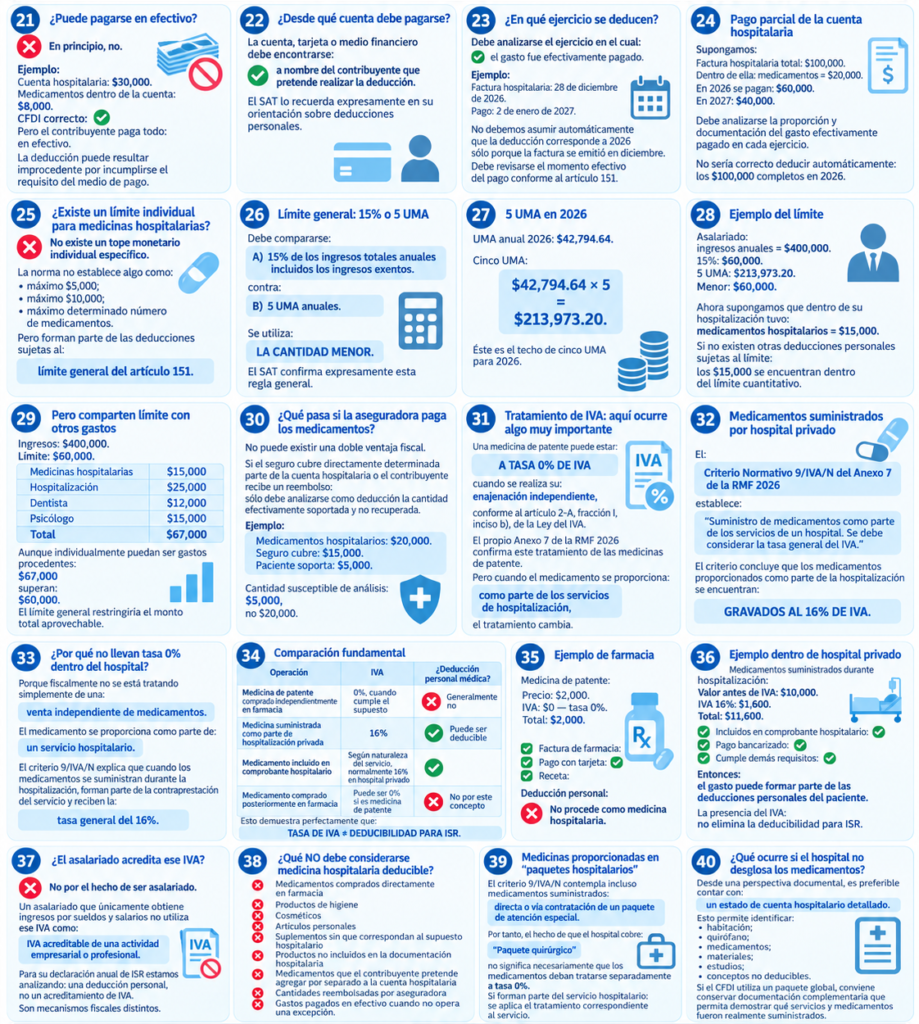
21. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Cuenta hospitalaria:
$30,000.
Medicamentos dentro de la cuenta:
$8,000.
CFDI correcto:
✅
Pero el contribuyente paga todo:
en efectivo.
La deducción puede resultar improcedente por incumplirse el requisito del medio de pago.
22. ¿Desde qué cuenta debe pagarse?
La cuenta, tarjeta o medio financiero debe encontrarse:
a nombre del contribuyente que pretende realizar la deducción.
El SAT lo recuerda expresamente en su orientación sobre deducciones personales.
23. ¿En qué ejercicio se deducen?
Debe analizarse el ejercicio en el cual:
el gasto fue efectivamente pagado.
Ejemplo:
Factura hospitalaria:
28 de diciembre de 2026.
Pago:
2 de enero de 2027.
No debemos asumir automáticamente que la deducción corresponde a 2026 sólo porque la factura se emitió en diciembre.
Debe revisarse el momento efectivo del pago conforme al artículo 151.
24. Pago parcial de la cuenta hospitalaria
Supongamos:
Factura hospitalaria total:
$100,000.
Dentro de ella:
medicamentos = $20,000.
En 2026 se pagan:
$60,000.
En 2027:
$40,000.
Debe analizarse la proporción y documentación del gasto efectivamente pagado en cada ejercicio.
No sería correcto deducir automáticamente:
los $100,000 completos en 2026.
25. ¿Existe un límite individual para medicinas hospitalarias?
❌ No existe un tope monetario individual específico.
La norma no establece algo como:
máximo $5,000;
máximo $10,000;
máximo determinado número de medicamentos.
Pero forman parte de las deducciones sujetas al:
límite general del artículo 151.
26. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los ingresos exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
El SAT confirma expresamente esta regla general.
27. 5 UMA en 2026
UMA anual 2026:
$42,794.64.
Cinco UMA:
$42,794.64 × 5
=
$213,973.20.
Éste es el techo de cinco UMA para 2026.
28. Ejemplo del límite
Asalariado:
ingresos anuales = $400,000.
15%:
$60,000.
5 UMA:
$213,973.20.
Menor:
$60,000.
Ahora supongamos que dentro de su hospitalización tuvo:
medicamentos hospitalarios = $15,000.
Si no existen otras deducciones personales sujetas al límite:
los $15,000 se encuentran dentro del límite cuantitativo.
29. Pero comparten límite con otros gastos
Ingresos:
$400,000.
Límite:
$60,000.
| Deducción | Importe |
|---|---|
| Medicinas hospitalarias | $15,000 |
| Hospitalización | $25,000 |
| Dentista | $12,000 |
| Psicólogo | $15,000 |
| Total | $67,000 |
Aunque individualmente puedan ser gastos procedentes:
$67,000
superan:
$60,000.
El límite general restringiría el monto total aprovechable.
30. ¿Qué pasa si la aseguradora paga los medicamentos?
No puede existir una doble ventaja fiscal.
Si el seguro cubre directamente determinada parte de la cuenta hospitalaria o el contribuyente recibe un reembolso:
sólo debe analizarse como deducción la cantidad efectivamente soportada y no recuperada.
Ejemplo:
Medicamentos hospitalarios:
$20,000.
Seguro cubre:
$15,000.
Paciente soporta:
$5,000.
Cantidad susceptible de análisis:
$5,000,
no $20,000.
31. Tratamiento de IVA: aquí ocurre algo muy importante
Una medicina de patente puede estar:
A TASA 0% DE IVA
cuando se realiza su:
enajenación independiente,
conforme al artículo 2-A, fracción I, inciso b), de la Ley del IVA.
El propio Anexo 7 de la RMF 2026 confirma este tratamiento de las medicinas de patente.
Pero cuando el medicamento se proporciona:
como parte de los servicios de hospitalización,
el tratamiento cambia.
32. Medicamentos suministrados por hospital privado
El:
Criterio Normativo 9/IVA/N del Anexo 7 de la RMF 2026
establece:
“Suministro de medicamentos como parte de los servicios de un hospital. Se debe considerar la tasa general del IVA.”
El criterio concluye que los medicamentos proporcionados como parte de la hospitalización se encuentran:
GRAVADOS AL 16% DE IVA.
33. ¿Por qué no llevan tasa 0% dentro del hospital?
Porque fiscalmente no se está tratando simplemente de una:
venta independiente de medicamentos.
El medicamento se proporciona como parte de:
un servicio hospitalario.
El criterio 9/IVA/N explica que cuando los medicamentos se suministran durante la hospitalización, forman parte de la contraprestación del servicio y reciben la:
tasa general del 16%.
34. Comparación fundamental
| Operación | IVA | ¿Deducción personal médica? |
|---|---|---|
| Medicina de patente comprada independientemente en farmacia | 0%, cuando cumple el supuesto | ❌ Generalmente no |
| Medicina suministrada como parte de hospitalización privada | 16% | ✅ Puede ser deducible |
| Medicamento incluido en comprobante hospitalario | Según naturaleza del servicio, normalmente 16% en hospital privado | ✅ |
| Medicamento comprado posteriormente en farmacia | Puede ser 0% si es medicina de patente | ❌ No por este concepto |
Esto demuestra perfectamente que:
TASA DE IVA ≠ DEDUCIBILIDAD PARA ISR.
35. Ejemplo de farmacia
Medicina de patente:
Precio: $2,000.
IVA:
$0 — tasa 0%.
Total:
$2,000.
Factura de farmacia:
✅.
Pago con tarjeta:
✅.
Receta:
✅.
Deducción personal:
❌ No procede como medicina hospitalaria.
36. Ejemplo dentro de hospital privado
Medicamentos suministrados durante hospitalización:
Valor antes de IVA: $10,000.
IVA 16%:
$1,600.
Total:
$11,600.
Incluidos en comprobante hospitalario:
✅.
Pago bancarizado:
✅.
Cumple demás requisitos:
✅.
Entonces:
el gasto puede formar parte de las deducciones personales del paciente.
La presencia del IVA:
no elimina la deducibilidad para ISR.
37. ¿El asalariado acredita ese IVA?
❌ No por el hecho de ser asalariado.
Un asalariado que únicamente obtiene ingresos por sueldos y salarios no utiliza ese IVA como:
IVA acreditable de una actividad empresarial o profesional.
Para su declaración anual de ISR estamos analizando:
una deducción personal,
no un acreditamiento de IVA.
Son mecanismos fiscales distintos.
38. ¿Qué NO debe considerarse medicina hospitalaria deducible?
❌ Medicamentos comprados directamente en farmacia
❌ Productos de higiene
❌ Cosméticos
❌ Artículos personales
❌ Suplementos sin que correspondan al supuesto hospitalario
❌ Productos no incluidos en la documentación hospitalaria
❌ Medicamentos que el contribuyente pretende agregar por separado a la cuenta hospitalaria
❌ Cantidades reembolsadas por aseguradora
❌ Gastos pagados en efectivo cuando no opera una excepción
39. Medicinas proporcionadas en “paquetes hospitalarios”
El criterio 9/IVA/N contempla incluso medicamentos suministrados:
directa o vía contratación de un paquete de atención especial.
Por tanto, el hecho de que el hospital cobre:
“Paquete quirúrgico”
no significa necesariamente que los medicamentos deban tratarse separadamente a tasa 0%.
Si forman parte del servicio hospitalario:
se aplica el tratamiento correspondiente al servicio.
40. ¿Qué ocurre si el hospital no desglosa los medicamentos?
Desde una perspectiva documental, es preferible contar con:
un estado de cuenta hospitalario detallado.
Esto permite identificar:
habitación;
quirófano;
medicamentos;
materiales;
estudios;
conceptos no deducibles.
Si el CFDI utiliza un paquete global, conviene conservar documentación complementaria que permita demostrar qué servicios y medicamentos fueron realmente suministrados.
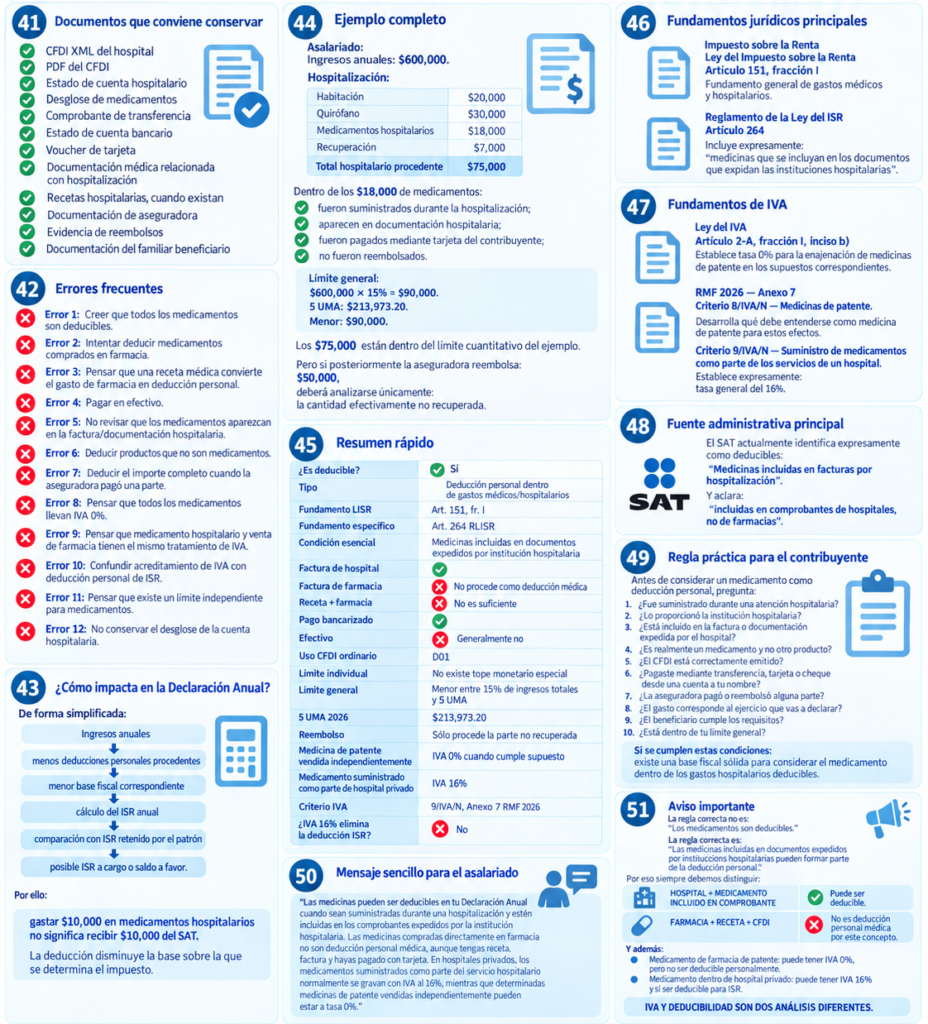
41. Documentos que conviene conservar
✅ CFDI XML del hospital
✅ PDF del CFDI
✅ Estado de cuenta hospitalario
✅ Desglose de medicamentos
✅ Comprobante de transferencia
✅ Estado de cuenta bancario
✅ Voucher de tarjeta
✅ Documentación médica relacionada con hospitalización
✅ Recetas hospitalarias, cuando existan
✅ Documentación de aseguradora
✅ Evidencia de reembolsos
✅ Documentación del familiar beneficiario
42. Errores frecuentes
Error 1
Creer que todos los medicamentos son deducibles.
Error 2
Intentar deducir medicamentos comprados en farmacia.
Error 3
Pensar que una receta médica convierte el gasto de farmacia en deducción personal.
Error 4
Pagar en efectivo.
Error 5
No revisar que los medicamentos aparezcan en la factura/documentación hospitalaria.
Error 6
Deducir productos que no son medicamentos.
Error 7
Deducir el importe completo cuando la aseguradora pagó una parte.
Error 8
Pensar que todos los medicamentos llevan IVA 0%.
Error 9
Pensar que medicamento hospitalario y venta de farmacia tienen el mismo tratamiento de IVA.
Error 10
Confundir acreditamiento de IVA con deducción personal de ISR.
Error 11
Pensar que existe un límite independiente para medicamentos.
Error 12
No conservar el desglose de la cuenta hospitalaria.
43. ¿Cómo impacta en la Declaración Anual?
De forma simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
menor base fiscal correspondiente
↓
cálculo del ISR anual
↓
comparación con ISR retenido por el patrón
↓
posible ISR a cargo o saldo a favor.
Por ello:
gastar $10,000 en medicamentos hospitalarios no significa recibir $10,000 del SAT.
La deducción disminuye la base sobre la que se determina el impuesto.
44. Ejemplo completo
Asalariado:
Ingresos anuales: $600,000.
Hospitalización:
| Concepto | Total |
|---|---|
| Habitación | $20,000 |
| Quirófano | $30,000 |
| Medicamentos hospitalarios | $18,000 |
| Recuperación | $7,000 |
| Total hospitalario procedente | $75,000 |
Dentro de los:
$18,000
de medicamentos:
fueron suministrados durante la hospitalización;
aparecen en documentación hospitalaria;
fueron pagados mediante tarjeta del contribuyente;
no fueron reembolsados.
Límite general:
$600,000 × 15% = $90,000.
5 UMA:
$213,973.20.
Menor:
$90,000.
Los:
$75,000
están dentro del límite cuantitativo del ejemplo.
Pero si posteriormente la aseguradora reembolsa:
$50,000,
deberá analizarse únicamente:
la cantidad efectivamente no recuperada.
45. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal dentro de gastos médicos/hospitalarios |
| Fundamento LISR | Art. 151, fr. I |
| Fundamento específico | Art. 264 RLISR |
| Condición esencial | Medicinas incluidas en documentos expedidos por institución hospitalaria |
| Factura de hospital | ✅ |
| Factura de farmacia | ❌ No procede como deducción médica |
| Receta + farmacia | ❌ No es suficiente |
| Pago bancarizado | ✅ |
| Efectivo | ❌ Generalmente no |
| Uso CFDI ordinario | D01 |
| Límite individual | No existe tope monetario especial |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Reembolso | Sólo procede la parte no recuperada |
| Medicina de patente vendida independientemente | IVA 0% cuando cumple supuesto |
| Medicamento suministrado como parte de hospital privado | IVA 16% |
| Criterio IVA | 9/IVA/N, Anexo 7 RMF 2026 |
| ¿IVA 16% elimina la deducción ISR? | ❌ No |
46. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, fracción I
Fundamento general de gastos médicos y hospitalarios.
Reglamento de la Ley del ISR
Artículo 264
Incluye expresamente:
“medicinas que se incluyan en los documentos que expidan las instituciones hospitalarias”.
47. Fundamentos de IVA
Ley del IVA
Artículo 2-A, fracción I, inciso b)
Establece tasa 0% para la enajenación de medicinas de patente en los supuestos correspondientes.
RMF 2026 — Anexo 7
Criterio 8/IVA/N — Medicinas de patente.
Desarrolla qué debe entenderse como medicina de patente para estos efectos.
Criterio 9/IVA/N — Suministro de medicamentos como parte de los servicios de un hospital.
Establece expresamente:
tasa general del 16%.
48. Fuente administrativa principal
El SAT actualmente identifica expresamente como deducibles:
“Medicinas incluidas en facturas por hospitalización”.
Y aclara:
“incluidas en comprobantes de hospitales, no de farmacias”.
49. Regla práctica para el contribuyente
Antes de considerar un medicamento como deducción personal, pregunta:
1. ¿Fue suministrado durante una atención hospitalaria?
2. ¿Lo proporcionó la institución hospitalaria?
3. ¿Está incluido en la factura o documentación expedida por el hospital?
4. ¿Es realmente un medicamento y no otro producto?
5. ¿El CFDI está correctamente emitido?
6. ¿Pagaste mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre?
7. ¿La aseguradora pagó o reembolsó alguna parte?
8. ¿El gasto corresponde al ejercicio que vas a declarar?
9. ¿El beneficiario cumple los requisitos?
10. ¿Está dentro de tu límite general?
Si se cumplen estas condiciones:
existe una base fiscal sólida para considerar el medicamento dentro de los gastos hospitalarios deducibles.
50. Mensaje sencillo para el asalariado
Las medicinas pueden ser deducibles en tu Declaración Anual cuando sean suministradas durante una hospitalización y estén incluidas en los comprobantes expedidos por la institución hospitalaria. Las medicinas compradas directamente en farmacia no son deducción personal médica, aunque tengas receta, factura y hayas pagado con tarjeta. En hospitales privados, los medicamentos suministrados como parte del servicio hospitalario normalmente se gravan con IVA al 16%, mientras que determinadas medicinas de patente vendidas independientemente pueden estar a tasa 0%.
51. Aviso importante
La regla correcta no es:
“Los medicamentos son deducibles.”
La regla correcta es:
“Las medicinas incluidas en documentos expedidos por instituciones hospitalarias pueden formar parte de la deducción personal.”
Por eso siempre debemos distinguir:
🏥 HOSPITAL + MEDICAMENTO INCLUIDO EN COMPROBANTE
✅ Puede ser deducible.
💊 FARMACIA + RECETA + CFDI
❌ No es deducción personal médica por este concepto.
Y además:
Medicamento de farmacia de patente:
puede tener IVA 0%, pero no ser deducible personalmente.
Medicamento dentro de hospital privado:
puede tener IVA 16% y sí ser deducible para ISR.
IVA Y DEDUCIBILIDAD SON DOS ANÁLISIS DIFERENTES.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.