GASTOS MÉDICOS POR INCAPACIDAD O DISCAPACIDAD
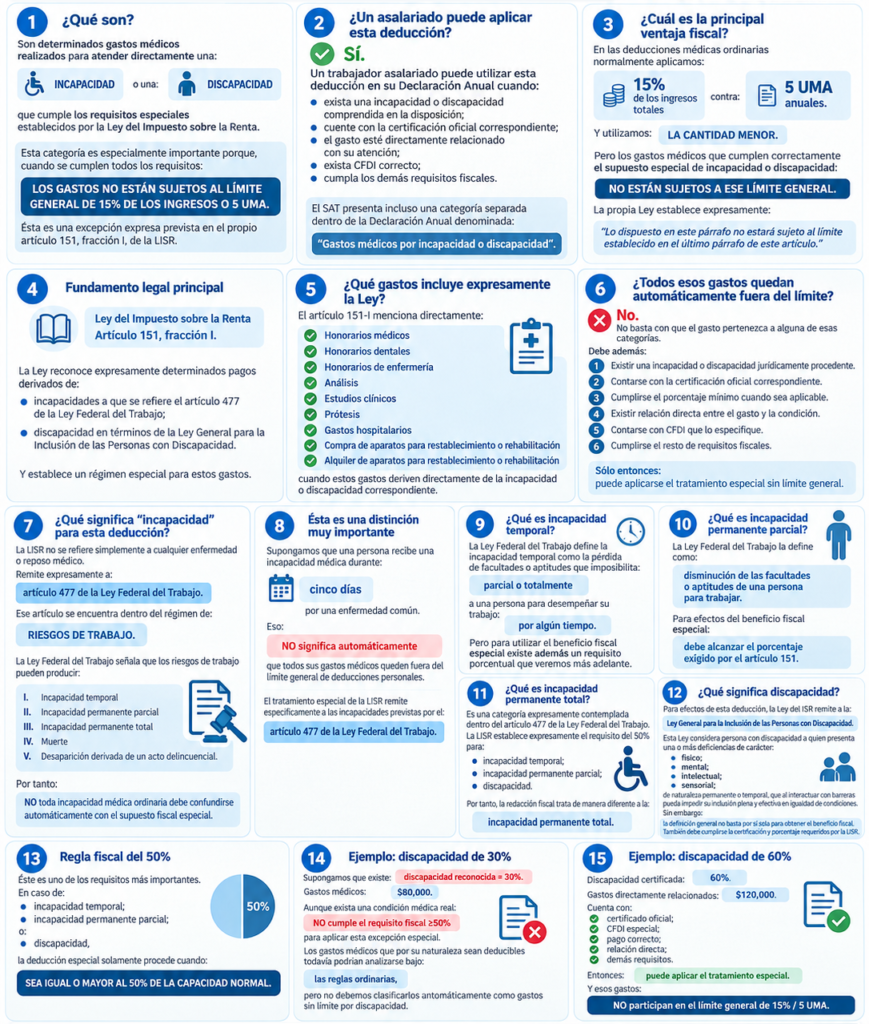
1. ¿Qué son?
Son determinados gastos médicos realizados para atender directamente una:
INCAPACIDAD
o una:
DISCAPACIDAD
que cumple los requisitos especiales establecidos por la Ley del Impuesto sobre la Renta.
Esta categoría es especialmente importante porque, cuando se cumplen todos los requisitos:
LOS GASTOS NO ESTÁN SUJETOS AL LÍMITE GENERAL DE 15% DE LOS INGRESOS O 5 UMA.
Ésta es una excepción expresa prevista en el propio artículo 151, fracción I, de la LISR.
2. ¿Un asalariado puede aplicar esta deducción?
✅ Sí.
Un trabajador asalariado puede utilizar esta deducción en su Declaración Anual cuando:
exista una incapacidad o discapacidad comprendida en la disposición;
cuente con la certificación oficial correspondiente;
el gasto esté directamente relacionado con su atención;
exista CFDI correcto;
cumpla los demás requisitos fiscales.
El SAT presenta incluso una categoría separada dentro de la Declaración Anual denominada:
“Gastos médicos por incapacidad o discapacidad”.
3. ¿Cuál es la principal ventaja fiscal?
En las deducciones médicas ordinarias normalmente aplicamos:
15% de los ingresos totales
contra:
5 UMA anuales.
Y utilizamos:
LA CANTIDAD MENOR.
Pero los gastos médicos que cumplen correctamente el supuesto especial de incapacidad o discapacidad:
NO ESTÁN SUJETOS A ESE LÍMITE GENERAL.
La propia Ley establece expresamente:
“Lo dispuesto en este párrafo no estará sujeto al límite establecido en el último párrafo de este artículo.”
4. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
La Ley reconoce expresamente determinados pagos derivados de:
incapacidades a que se refiere el artículo 477 de la Ley Federal del Trabajo;
discapacidad en términos de la Ley General para la Inclusión de las Personas con Discapacidad.
Y establece un régimen especial para estos gastos.
5. ¿Qué gastos incluye expresamente la Ley?
El artículo 151-I menciona directamente:
✅ Honorarios médicos
✅ Honorarios dentales
✅ Honorarios de enfermería
✅ Análisis
✅ Estudios clínicos
✅ Prótesis
✅ Gastos hospitalarios
✅ Compra de aparatos para restablecimiento o rehabilitación
✅ Alquiler de aparatos para restablecimiento o rehabilitación
cuando estos gastos deriven directamente de la incapacidad o discapacidad correspondiente.
6. ¿Todos esos gastos quedan automáticamente fuera del límite?
❌ No.
No basta con que el gasto pertenezca a alguna de esas categorías.
Debe además:
1. Existir una incapacidad o discapacidad jurídicamente procedente.
2. Contarse con la certificación oficial correspondiente.
3. Cumplirse el porcentaje mínimo cuando sea aplicable.
4. Existir relación directa entre el gasto y la condición.
5. Contarse con CFDI que lo especifique.
6. Cumplirse el resto de requisitos fiscales.
Sólo entonces:
puede aplicarse el tratamiento especial sin límite general.
7. ¿Qué significa “incapacidad” para esta deducción?
La LISR no se refiere simplemente a cualquier enfermedad o reposo médico.
Remite expresamente a:
artículo 477 de la Ley Federal del Trabajo.
Ese artículo se encuentra dentro del régimen de:
RIESGOS DE TRABAJO.
La Ley Federal del Trabajo señala que los riesgos de trabajo pueden producir:
I. Incapacidad temporal
II. Incapacidad permanente parcial
III. Incapacidad permanente total
IV. Muerte
V. Desaparición derivada de un acto delincuencial.
Por tanto:
NO toda incapacidad médica ordinaria debe confundirse automáticamente con el supuesto fiscal especial.
8. Ésta es una distinción muy importante
Supongamos que una persona recibe una incapacidad médica durante:
cinco días
por una enfermedad común.
Eso:
NO significa automáticamente
que todos sus gastos médicos queden fuera del límite general de deducciones personales.
El tratamiento especial de la LISR remite específicamente a las incapacidades previstas por el:
artículo 477 de la Ley Federal del Trabajo.
9. ¿Qué es incapacidad temporal?
La Ley Federal del Trabajo define la incapacidad temporal como la pérdida de facultades o aptitudes que imposibilita:
parcial o totalmente
a una persona para desempeñar su trabajo:
por algún tiempo.
Pero para utilizar el beneficio fiscal especial existe además un requisito porcentual que veremos más adelante.
10. ¿Qué es incapacidad permanente parcial?
La Ley Federal del Trabajo la define como:
disminución de las facultades o aptitudes de una persona para trabajar.
Para efectos del beneficio fiscal especial:
debe alcanzar el porcentaje exigido por el artículo 151.
11. ¿Qué es incapacidad permanente total?
Es una categoría expresamente contemplada dentro del artículo 477 de la Ley Federal del Trabajo.
La LISR establece expresamente el requisito del 50% para:
incapacidad temporal;
incapacidad permanente parcial;
discapacidad.
Por tanto, la redacción fiscal trata de manera diferente a la:
incapacidad permanente total.
12. ¿Qué significa discapacidad?
Para efectos de esta deducción, la Ley del ISR remite a la:
Ley General para la Inclusión de las Personas con Discapacidad.
Esta Ley considera persona con discapacidad a quien presenta una o más deficiencias de carácter:
físico;
mental;
intelectual;
sensorial;
de naturaleza permanente o temporal, que al interactuar con barreras pueda impedir su inclusión plena y efectiva en igualdad de condiciones.
Sin embargo:
la definición general no basta por sí sola para obtener el beneficio fiscal.
También debe cumplirse la certificación y porcentaje requeridos por la LISR.
13. Regla fiscal del 50%
Éste es uno de los requisitos más importantes.
En caso de:
incapacidad temporal;
incapacidad permanente parcial;
o:
discapacidad,
la deducción especial solamente procede cuando:
SEA IGUAL O MAYOR AL 50% DE LA CAPACIDAD NORMAL.
14. Ejemplo: discapacidad de 30%
Supongamos que existe:
discapacidad reconocida = 30%.
Gastos médicos:
$80,000.
Aunque exista una condición médica real:
NO cumple el requisito fiscal ≥50%
para aplicar esta excepción especial.
Los gastos médicos que por su naturaleza sean deducibles todavía podrían analizarse bajo:
las reglas ordinarias,
pero no debemos clasificarlos automáticamente como gastos sin límite por discapacidad.
15. Ejemplo: discapacidad de 60%
Discapacidad certificada:
60%.
Gastos directamente relacionados:
$120,000.
Cuenta con:
certificado oficial;
CFDI especial;
pago correcto;
relación directa;
demás requisitos.
Entonces:
puede aplicar el tratamiento especial.
Y esos gastos:
NO participan en el límite general de 15% / 5 UMA.
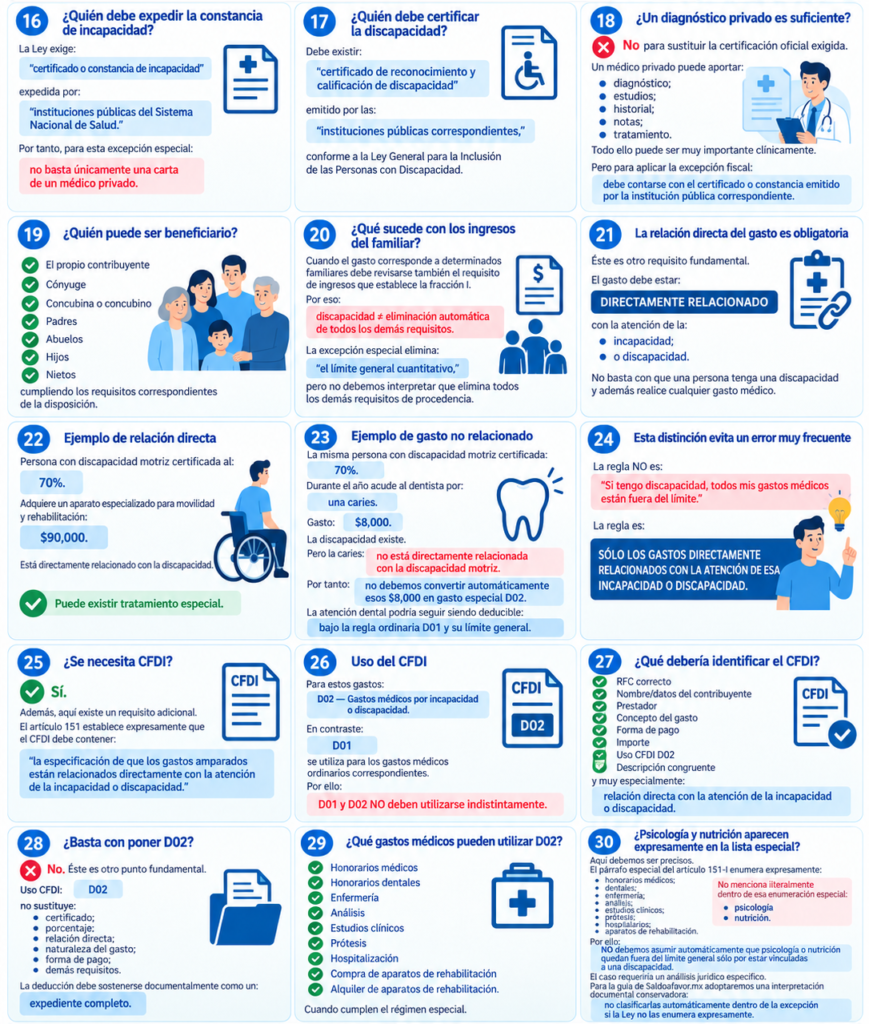
16. ¿Quién debe expedir la constancia de incapacidad?
La Ley exige:
certificado o constancia de incapacidad
expedida por:
instituciones públicas del Sistema Nacional de Salud.
Por tanto, para esta excepción especial:
no basta únicamente una carta de un médico privado.
17. ¿Quién debe certificar la discapacidad?
Debe existir:
certificado de reconocimiento y calificación de discapacidad
emitido por las:
instituciones públicas correspondientes,
conforme a la Ley General para la Inclusión de las Personas con Discapacidad.
18. ¿Un diagnóstico privado es suficiente?
❌ No para sustituir la certificación oficial exigida.
Un médico privado puede aportar:
diagnóstico;
estudios;
historial;
notas;
tratamiento.
Todo ello puede ser muy importante clínicamente.
Pero para aplicar la excepción fiscal:
debe contarse con el certificado o constancia emitido por la institución pública correspondiente.
19. ¿Quién puede ser beneficiario?
Dentro de la estructura de la fracción I, los gastos médicos pueden realizarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
cumpliendo los requisitos correspondientes de la disposición.
20. ¿Qué sucede con los ingresos del familiar?
Cuando el gasto corresponde a determinados familiares debe revisarse también el requisito de ingresos que establece la fracción I.
Por eso:
discapacidad ≠ eliminación automática de todos los demás requisitos.
La excepción especial elimina:
el límite general cuantitativo,
pero no debemos interpretar que elimina todos los demás requisitos de procedencia.
21. La relación directa del gasto es obligatoria
Éste es otro requisito fundamental.
El gasto debe estar:
DIRECTAMENTE RELACIONADO
con la atención de la:
incapacidad;
o discapacidad.
No basta con que una persona tenga una discapacidad y además realice cualquier gasto médico.
22. Ejemplo de relación directa
Persona con discapacidad motriz certificada al:
70%.
Adquiere un aparato especializado para movilidad y rehabilitación:
$90,000.
Está directamente relacionado con la discapacidad.
✅ Puede existir tratamiento especial.
23. Ejemplo de gasto no relacionado
La misma persona con discapacidad motriz certificada:
70%.
Durante el año acude al dentista por:
una caries.
Gasto:
$8,000.
La discapacidad existe.
Pero la caries:
no está directamente relacionada con la discapacidad motriz.
Por tanto:
no debemos convertir automáticamente esos $8,000 en gasto especial D02.
La atención dental podría seguir siendo deducible:
bajo la regla ordinaria D01 y su límite general.
24. Esta distinción evita un error muy frecuente
La regla NO es:
“Si tengo discapacidad, todos mis gastos médicos están fuera del límite.”
La regla es:
SÓLO LOS GASTOS DIRECTAMENTE RELACIONADOS CON LA ATENCIÓN DE ESA INCAPACIDAD O DISCAPACIDAD.
25. ¿Se necesita CFDI?
✅ Sí.
Además, aquí existe un requisito adicional.
El artículo 151 establece expresamente que el CFDI debe contener:
la especificación de que los gastos amparados están relacionados directamente con la atención de la incapacidad o discapacidad.
26. Uso del CFDI
Para estos gastos:
D02 — Gastos médicos por incapacidad o discapacidad.
En contraste:
D01
se utiliza para los gastos médicos ordinarios correspondientes.
Por ello:
D01 y D02 NO deben utilizarse indistintamente.
27. ¿Qué debería identificar el CFDI?
Además de los elementos fiscales generales:
✅ RFC correcto
✅ Nombre/datos del contribuyente
✅ Prestador
✅ Concepto del gasto
✅ Forma de pago
✅ Importe
✅ Uso CFDI D02
✅ Descripción congruente
y muy especialmente:
relación directa con la atención de la incapacidad o discapacidad.
28. ¿Basta con poner D02?
❌ No.
Éste es otro punto fundamental.
Uso CFDI:
D02
no sustituye:
certificado;
porcentaje;
relación directa;
naturaleza del gasto;
forma de pago;
demás requisitos.
La deducción debe sostenerse documentalmente como un:
expediente completo.
29. ¿Qué gastos médicos pueden utilizar D02?
Cuando cumplen el régimen especial, pueden encontrarse:
✅ Honorarios médicos
✅ Honorarios dentales
✅ Enfermería
✅ Análisis
✅ Estudios clínicos
✅ Prótesis
✅ Hospitalización
✅ Compra de aparatos de rehabilitación
✅ Alquiler de aparatos de rehabilitación.
30. ¿Psicología y nutrición aparecen expresamente en la lista especial?
Aquí debemos ser precisos.
El párrafo especial del artículo 151-I enumera expresamente:
honorarios médicos;
dentales;
enfermería;
análisis;
estudios clínicos;
prótesis;
hospitalarios;
aparatos de rehabilitación.
No menciona literalmente dentro de esa enumeración especial:
psicología
ni:
nutrición.
Por ello:
NO debemos asumir automáticamente que psicología o nutrición quedan fuera del límite general sólo por estar vinculadas a una discapacidad.
El caso requeriría un análisis jurídico específico.
Para la guía de Saldoafavor.mx adoptaremos una interpretación documental conservadora:
no clasificarlas automáticamente dentro de la excepción si la Ley no las enumera expresamente.
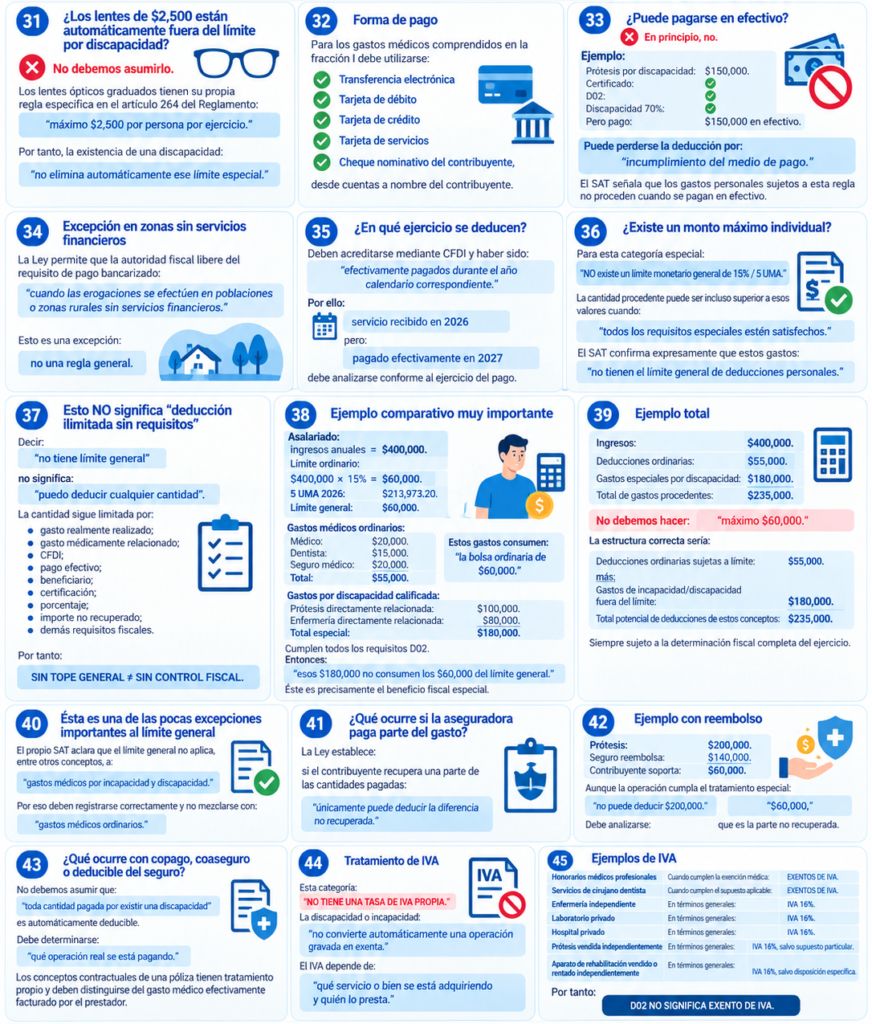
31. ¿Los lentes de $2,500 están automáticamente fuera del límite por discapacidad?
❌ No debemos asumirlo.
Los lentes ópticos graduados tienen su propia regla específica en el artículo 264 del Reglamento:
máximo $2,500 por persona por ejercicio.
Por tanto, la existencia de una discapacidad:
no elimina automáticamente ese límite especial.
32. Forma de pago
Para los gastos médicos comprendidos en la fracción I debe utilizarse:
✅ Transferencia electrónica
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente,
desde cuentas a nombre del contribuyente.
33. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Prótesis por discapacidad:
$150,000.
Certificado:
✅.
D02:
✅.
Discapacidad 70%:
✅.
Pero pago:
$150,000 en efectivo.
Puede perderse la deducción por:
incumplimiento del medio de pago.
El SAT señala que los gastos personales sujetos a esta regla no proceden cuando se pagan en efectivo.
34. Excepción en zonas sin servicios financieros
La Ley permite que la autoridad fiscal libere del requisito de pago bancarizado:
cuando las erogaciones se efectúen en poblaciones o zonas rurales sin servicios financieros.
Esto es una excepción:
no una regla general.
35. ¿En qué ejercicio se deducen?
Deben acreditarse mediante CFDI y haber sido:
efectivamente pagados durante el año calendario correspondiente.
Por ello:
servicio recibido en 2026
pero:
pagado efectivamente en 2027
debe analizarse conforme al ejercicio del pago.
36. ¿Existe un monto máximo individual?
Para esta categoría especial:
NO existe un límite monetario general de 15% / 5 UMA.
La cantidad procedente puede ser incluso superior a esos valores cuando:
todos los requisitos especiales estén satisfechos.
El SAT confirma expresamente que estos gastos:
no tienen el límite general de deducciones personales.
37. Esto NO significa “deducción ilimitada sin requisitos”
Decir:
“no tiene límite general”
no significa:
“puedo deducir cualquier cantidad”.
La cantidad sigue limitada por:
gasto realmente realizado;
gasto médicamente relacionado;
CFDI;
pago efectivo;
beneficiario;
certificación;
porcentaje;
importe no recuperado;
demás requisitos fiscales.
Por tanto:
SIN TOPE GENERAL ≠ SIN CONTROL FISCAL.
38. Ejemplo comparativo muy importante
Asalariado:
ingresos anuales = $400,000.
Límite ordinario:
$400,000 × 15% = $60,000.
5 UMA 2026:
$213,973.20.
Límite general:
$60,000.
Gastos médicos ordinarios
Médico:
$20,000.
Dentista:
$15,000.
Seguro médico:
$20,000.
Total:
$55,000.
Estos gastos consumen:
la bolsa ordinaria de $60,000.
Gastos por discapacidad calificada
Prótesis directamente relacionada:
$100,000.
Enfermería directamente relacionada:
$80,000.
Total especial:
$180,000.
Cumplen todos los requisitos D02.
Entonces:
esos $180,000 no consumen los $60,000 del límite general.
Éste es precisamente el beneficio fiscal especial.
39. Ejemplo total
Ingresos:
$400,000.
Deducciones ordinarias:
$55,000.
Gastos especiales por discapacidad:
$180,000.
Total de gastos procedentes:
$235,000.
No debemos hacer:
máximo $60,000.
La estructura correcta sería:
Deducciones ordinarias sujetas al límite:
$55,000.
más:
Gastos de incapacidad/discapacidad fuera del límite:
$180,000.
Total potencial de deducciones de estos conceptos:
$235,000.
Siempre sujeto a la determinación fiscal completa del ejercicio.
40. Ésta es una de las pocas excepciones importantes al límite general
El propio SAT aclara que el límite general no aplica, entre otros conceptos, a:
gastos médicos por incapacidad y discapacidad.
Por eso deben registrarse correctamente y no mezclarse con:
gastos médicos ordinarios.
41. ¿Qué ocurre si la aseguradora paga parte del gasto?
La Ley establece:
si el contribuyente recupera una parte de las cantidades pagadas:
únicamente puede deducir la diferencia no recuperada.
42. Ejemplo con reembolso
Prótesis:
$200,000.
Seguro reembolsa:
$140,000.
Contribuyente soporta:
$60,000.
Aunque la operación cumpla el tratamiento especial:
no puede deducir $200,000.
Debe analizarse:
$60,000,
que es la parte no recuperada.
43. ¿Qué ocurre con copago, coaseguro o deducible del seguro?
No debemos asumir que:
toda cantidad pagada por existir una discapacidad
es automáticamente deducible.
Debe determinarse:
qué operación real se está pagando.
Los conceptos contractuales de una póliza tienen tratamiento propio y deben distinguirse del gasto médico efectivamente facturado por el prestador.
44. Tratamiento de IVA
Esta categoría:
NO TIENE UNA TASA DE IVA PROPIA.
La discapacidad o incapacidad:
no convierte automáticamente una operación gravada en exenta.
El IVA depende de:
qué servicio o bien se está adquiriendo y quién lo presta.
45. Ejemplos de IVA
Honorarios médicos profesionales
Cuando cumplen la exención médica:
EXENTOS DE IVA.
Servicios de cirujano dentista
Cuando cumplen el supuesto aplicable:
EXENTOS DE IVA.
Enfermería independiente
En términos generales:
IVA 16%.
Laboratorio privado
En términos generales:
IVA 16%.
Hospital privado
En términos generales:
IVA 16%.
Prótesis vendida independientemente
En términos generales:
IVA 16%,
salvo supuesto particular.
Aparato de rehabilitación vendido o rentado independientemente
En términos generales:
IVA 16%,
salvo disposición específica.
Por tanto:
D02 NO SIGNIFICA EXENTO DE IVA.
46. Deducibilidad especial ≠ exención de IVA
Éste es un principio fundamental.
Una operación puede ser:
✅ 100% deducible para ISR bajo el régimen especial
y al mismo tiempo:
🔵 causar IVA al 16%.
Ejemplo:
Equipo de rehabilitación:
Base $100,000.
IVA:
$16,000.
Total:
$116,000.
Si cumple todos los requisitos especiales:
el hecho de que exista IVA no elimina la deducibilidad para ISR.
47. ¿El asalariado acredita ese IVA?
❌ No por utilizarlo como deducción personal.
El asalariado que adquiere el servicio o producto para uso personal:
no convierte ese IVA en acreditable.
Estamos analizando:
ISR — deducción personal.
No:
IVA — actividad empresarial.
48. ¿Qué NO debemos hacer?
❌ Utilizar D02 sólo para evitar el límite general
❌ Clasificar como discapacidad una enfermedad común
❌ Utilizar cualquier incapacidad médica sin verificar artículo 477 LFT
❌ Aplicar D02 con una discapacidad menor del 50% cuando la Ley exige ese porcentaje
❌ Utilizar certificado únicamente privado en sustitución del oficial
❌ Clasificar gastos que no están relacionados con la condición
❌ Pagar en efectivo
❌ Deducir cantidades reembolsadas
❌ Pensar que todos los gastos médicos de una persona con discapacidad quedan fuera del límite
❌ Suponer que D02 determina el tratamiento de IVA
49. Expediente fiscal recomendado
Esta categoría merece un expediente documental especialmente sólido.
Conviene conservar:
✅ CFDI XML
✅ PDF del CFDI
✅ Certificado o constancia oficial
✅ Porcentaje de incapacidad/discapacidad
✅ Diagnóstico
✅ Estudios médicos
✅ Historial o notas clínicas relevantes
✅ Prescripción
✅ Justificación del gasto
✅ Estado de cuenta
✅ Transferencias
✅ Vouchers
✅ Facturas de aparatos/prótesis
✅ Contratos de renta cuando existan
✅ Documentación del familiar beneficiario
✅ Documentación del seguro
✅ Evidencia de reembolsos
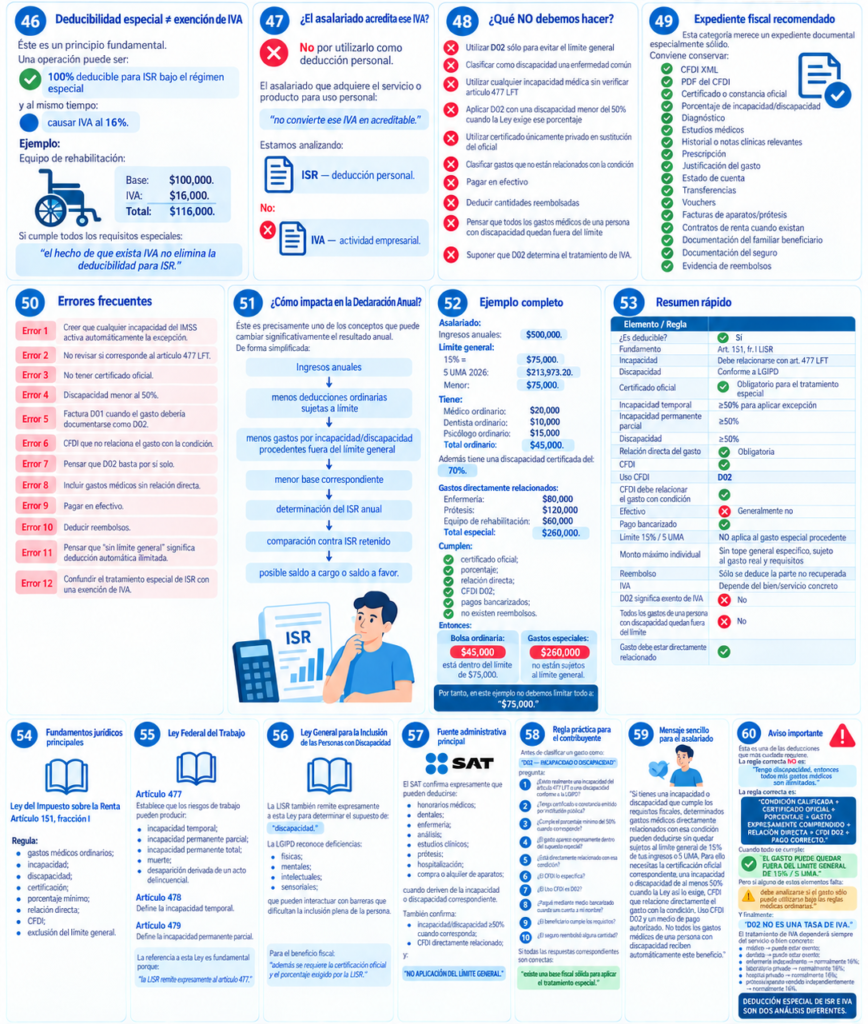
50. Errores frecuentes
Error 1
Creer que cualquier incapacidad del IMSS activa automáticamente la excepción.
Error 2
No revisar si corresponde al artículo 477 LFT.
Error 3
No tener certificado oficial.
Error 4
Discapacidad menor al 50%.
Error 5
Factura D01 cuando el gasto debería documentarse como D02.
Error 6
CFDI que no relaciona el gasto con la condición.
Error 7
Pensar que D02 basta por sí solo.
Error 8
Incluir gastos médicos sin relación directa.
Error 9
Pagar en efectivo.
Error 10
Deducir reembolsos.
Error 11
Pensar que “sin límite general” significa deducción automática ilimitada.
Error 12
Confundir el tratamiento especial de ISR con una exención de IVA.
51. ¿Cómo impacta en la Declaración Anual?
Éste es precisamente uno de los conceptos que puede cambiar significativamente el resultado anual.
De forma simplificada:
Ingresos anuales
↓
menos deducciones ordinarias sujetas a límite
↓
menos gastos por incapacidad/discapacidad procedentes fuera del límite general
↓
menor base correspondiente
↓
determinación del ISR anual
↓
comparación contra ISR retenido
↓
posible saldo a cargo o saldo a favor.
52. Ejemplo completo
Asalariado:
Ingresos anuales: $500,000.
Límite general:
15% = $75,000.
5 UMA 2026:
$213,973.20.
Menor:
$75,000.
Tiene:
Médico ordinario: $20,000
Dentista ordinario: $10,000
Psicólogo ordinario: $15,000
Total ordinario:
$45,000.
Además tiene una discapacidad certificada del:
70%.
Gastos directamente relacionados:
Enfermería: $80,000
Prótesis: $120,000
Equipo de rehabilitación: $60,000
Total especial:
$260,000.
Cumplen:
✅ certificado oficial;
✅ porcentaje;
✅ relación directa;
✅ CFDI D02;
✅ pagos bancarizados;
✅ no existen reembolsos.
Entonces:
Bolsa ordinaria:
$45,000
está dentro del límite de $75,000.
Gastos especiales:
$260,000
no están sujetos al límite general.
Por tanto, en este ejemplo no debemos limitar todo a:
$75,000.
53. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Fundamento | Art. 151, fr. I LISR |
| Incapacidad | Debe relacionarse con art. 477 LFT |
| Discapacidad | Conforme a LGIPD |
| Certificado oficial | ✅ Obligatorio para el tratamiento especial |
| Incapacidad temporal | ≥50% para aplicar excepción |
| Incapacidad permanente parcial | ≥50% |
| Discapacidad | ≥50% |
| Relación directa del gasto | ✅ Obligatoria |
| CFDI | ✅ |
| Uso CFDI | D02 |
| CFDI debe relacionar el gasto con condición | ✅ |
| Efectivo | ❌ Generalmente no |
| Pago bancarizado | ✅ |
| Límite 15% / 5 UMA | NO aplica al gasto especial procedente |
| Monto máximo individual | Sin tope general específico, sujeto al gasto real y requisitos |
| Reembolso | Sólo se deduce la parte no recuperada |
| IVA | Depende del bien/servicio concreto |
| D02 significa exento de IVA | ❌ No |
| Todos los gastos de una persona con discapacidad quedan fuera del límite | ❌ No |
| Gasto debe estar directamente relacionado | ✅ |
54. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción I
Regula:
gastos médicos ordinarios;
incapacidad;
discapacidad;
certificación;
porcentaje mínimo;
relación directa;
CFDI;
exclusión del límite general.
55. Ley Federal del Trabajo
Artículo 477
Establece que los riesgos de trabajo pueden producir:
incapacidad temporal;
incapacidad permanente parcial;
incapacidad permanente total;
muerte;
desaparición derivada de un acto delincuencial.
Artículo 478
Define la incapacidad temporal.
Artículo 479
Define la incapacidad permanente parcial.
La referencia a esta Ley es fundamental porque:
la LISR remite expresamente al artículo 477.
56. Ley General para la Inclusión de las Personas con Discapacidad
La LISR también remite expresamente a esta Ley para determinar el supuesto de:
discapacidad.
La LGIPD reconoce deficiencias:
físicas;
mentales;
intelectuales;
sensoriales;
que pueden interactuar con barreras que dificultan la inclusión plena de la persona.
Para el beneficio fiscal:
además se requiere la certificación oficial y el porcentaje exigido por la LISR.
57. Fuente administrativa principal
El SAT confirma expresamente que pueden deducirse:
honorarios médicos;
dentales;
enfermería;
análisis;
estudios clínicos;
prótesis;
hospitalización;
compra o alquiler de aparatos;
cuando deriven de la incapacidad o discapacidad correspondiente.
También confirma:
incapacidad/discapacidad ≥50% cuando corresponda;
CFDI directamente relacionado;
y:
NO APLICACIÓN DEL LÍMITE GENERAL.
58. Regla práctica para el contribuyente
Antes de clasificar un gasto como:
D02 — INCAPACIDAD O DISCAPACIDAD
pregunta:
1. ¿Existe realmente una incapacidad del artículo 477 LFT o una discapacidad conforme a la LGIPD?
2. ¿Tengo certificado o constancia emitido por institución pública?
3. ¿Cumple el porcentaje mínimo del 50% cuando corresponde?
4. ¿El gasto aparece expresamente dentro del supuesto especial?
5. ¿Está directamente relacionado con esa condición?
6. ¿El CFDI lo especifica?
7. ¿El Uso CFDI es D02?
8. ¿Pagué mediante medio bancarizado desde una cuenta a mi nombre?
9. ¿El beneficiario cumple los requisitos?
10. ¿El seguro reembolsó alguna cantidad?
Si todas las respuestas correspondientes son correctas:
existe una base fiscal sólida para aplicar el tratamiento especial.
59. Mensaje sencillo para el asalariado
Si tienes una incapacidad o discapacidad que cumple los requisitos fiscales, determinados gastos médicos directamente relacionados con esa condición pueden deducirse sin quedar sujetos al límite general de 15% de tus ingresos o 5 UMA. Para ello necesitas la certificación oficial correspondiente, una incapacidad o discapacidad de al menos 50% cuando la Ley así lo exige, CFDI que relacione directamente el gasto con la condición, Uso CFDI D02 y un medio de pago autorizado. No todos los gastos médicos de una persona con discapacidad reciben automáticamente este beneficio.
60. Aviso importante
Ésta es una de las deducciones que más cuidado requiere.
La regla correcta NO es:
“Tengo discapacidad, entonces todos mis gastos médicos son ilimitados.”
La regla correcta es:
CONDICIÓN CALIFICADA + CERTIFICADO OFICIAL + PORCENTAJE + GASTO EXPRESAMENTE COMPRENDIDO + RELACIÓN DIRECTA + CFDI D02 + PAGO CORRECTO.
Cuando todo se cumple:
✅ EL GASTO PUEDE QUEDAR FUERA DEL LÍMITE GENERAL DE 15% / 5 UMA.
Pero si alguno de estos elementos falta:
⚠️ debe analizarse si el gasto sólo puede utilizarse bajo las reglas médicas ordinarias.
Y finalmente:
D02 NO ES UNA TASA DE IVA.
El tratamiento de IVA dependerá siempre del servicio o bien concreto:
médico → puede estar exento;
dentista → puede estar exento;
enfermería independiente → normalmente 16%;
laboratorio privado → normalmente 16%;
hospital privado → normalmente 16%;
prótesis/aparato vendido independientemente → normalmente 16%.
DEDUCCIÓN ESPECIAL DE ISR E IVA SON DOS ANÁLISIS DIFERENTES.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.