DEPÓSITOS EN CUENTAS PERSONALES ESPECIALES PARA EL AHORRO — ARTÍCULO 185 LISR
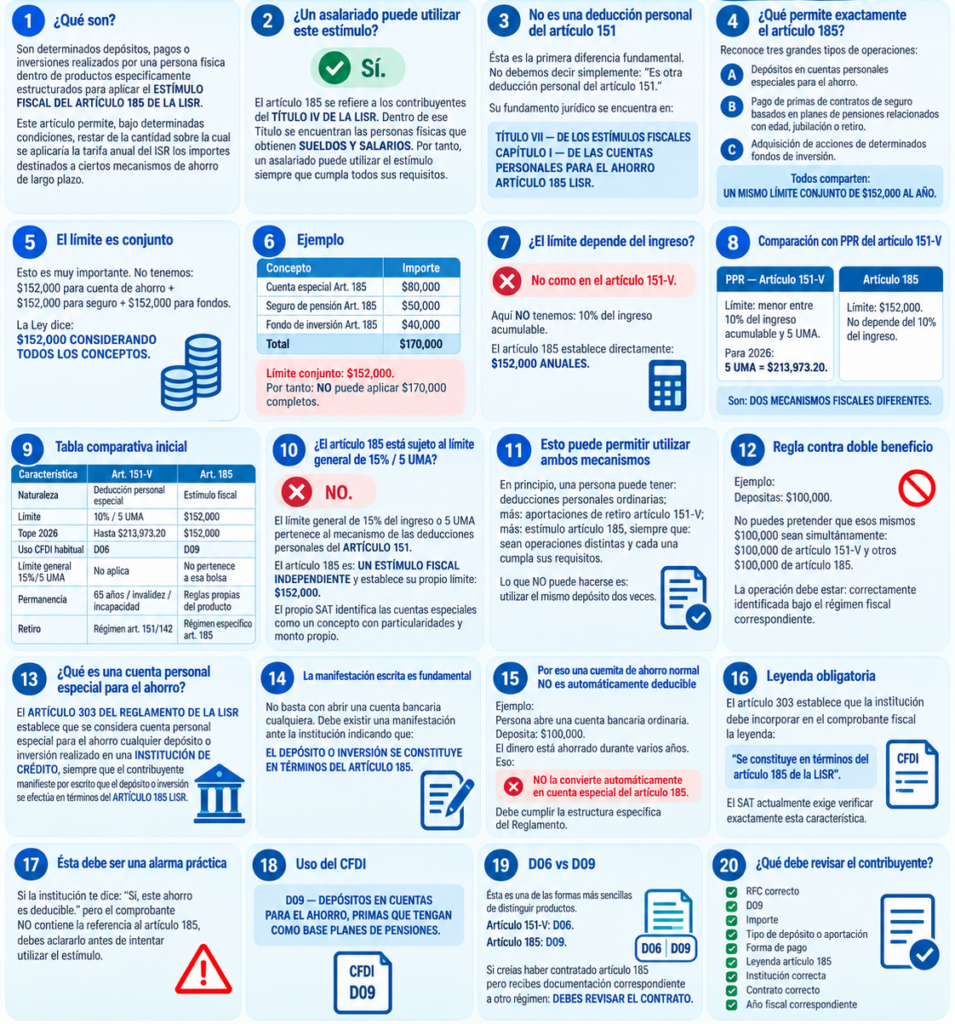
1. ¿Qué son?
Son determinados depósitos, pagos o inversiones realizados por una persona física dentro de productos específicamente estructurados para aplicar el:
ESTÍMULO FISCAL DEL ARTÍCULO 185 DE LA LISR.
Este artículo permite, bajo determinadas condiciones, restar de la cantidad sobre la cual se aplicaría la tarifa anual del ISR los importes destinados a ciertos mecanismos de ahorro de largo plazo.
2. ¿Un asalariado puede utilizar este estímulo?
✅ Sí.
El artículo 185 se refiere a los contribuyentes del:
TÍTULO IV DE LA LISR.
Dentro de ese Título se encuentran las personas físicas que obtienen:
SUELDOS Y SALARIOS.
Por tanto, un asalariado puede utilizar el estímulo siempre que cumpla todos sus requisitos.
3. No es una deducción personal del artículo 151
Ésta es la primera diferencia fundamental.
No debemos decir simplemente:
“Es otra deducción personal del artículo 151.”
Su fundamento jurídico se encuentra en:
TÍTULO VII — DE LOS ESTÍMULOS FISCALES
CAPÍTULO I — DE LAS CUENTAS PERSONALES PARA EL AHORRO
ARTÍCULO 185 LISR.
4. ¿Qué permite exactamente el artículo 185?
Reconoce tres grandes tipos de operaciones:
A) Depósitos en cuentas personales especiales para el ahorro
B) Pago de primas de contratos de seguro basados en planes de pensiones relacionados con edad, jubilación o retiro
C) Adquisición de acciones de determinados fondos de inversión.
Todos comparten:
UN MISMO LÍMITE CONJUNTO DE $152,000 AL AÑO.
5. El límite es conjunto
Esto es muy importante.
No tenemos:
$152,000 para cuenta de ahorro
más:
$152,000 para seguro
más:
$152,000 para fondos.
La Ley dice:
$152,000 CONSIDERANDO TODOS LOS CONCEPTOS.
6. Ejemplo
Durante 2026 una persona realiza:
| Concepto | Importe |
|---|---|
| Cuenta especial Art. 185 | $80,000 |
| Seguro de pensión Art. 185 | $50,000 |
| Fondo de inversión Art. 185 | $40,000 |
| Total | $170,000 |
Límite conjunto:
$152,000.
Por tanto:
NO puede aplicar $170,000 completos.
7. ¿El límite depende del ingreso?
❌ No como en el artículo 151-V.
Aquí NO tenemos:
10% del ingreso acumulable.
El artículo 185 establece directamente:
$152,000 ANUALES.
8. Comparación con PPR del artículo 151-V
PPR — Artículo 151-V
Límite:
menor entre 10% del ingreso acumulable y 5 UMA.
Para 2026:
5 UMA = $213,973.20.
Artículo 185
Límite:
$152,000.
No depende del 10% del ingreso.
Son:
DOS MECANISMOS FISCALES DIFERENTES.
9. Tabla comparativa inicial
| Característica | Art. 151-V | Art. 185 |
|---|---|---|
| Naturaleza | Deducción personal especial | Estímulo fiscal |
| Límite | 10% / 5 UMA | $152,000 |
| Tope 2026 | Hasta $213,973.20 | $152,000 |
| Uso CFDI habitual | D06 | D09 |
| Límite general 15%/5 UMA | No aplica | No pertenece a esa bolsa |
| Permanencia | 65 años / invalidez / incapacidad | Reglas propias del producto |
| Retiro | Régimen art. 151/142 | Régimen específico art. 185 |
10. ¿El artículo 185 está sujeto al límite general de 15% / 5 UMA?
❌ NO.
El límite general de:
15% del ingreso
o:
5 UMA
pertenece al mecanismo de las deducciones personales del:
ARTÍCULO 151.
El artículo 185 es:
UN ESTÍMULO FISCAL INDEPENDIENTE
y establece su propio límite:
$152,000.
El propio SAT identifica las cuentas especiales como un concepto con particularidades y monto propio.
11. Esto puede permitir utilizar ambos mecanismos
En principio, una persona puede tener:
deducciones personales ordinarias;
más:
aportaciones de retiro artículo 151-V;
más:
estímulo artículo 185,
siempre que:
sean operaciones distintas y cada una cumpla sus requisitos.
Lo que NO puede hacerse es:
utilizar el mismo depósito dos veces.
12. Regla contra doble beneficio
Ejemplo:
Depositas:
$100,000.
No puedes pretender que esos mismos $100,000 sean simultáneamente:
$100,000 de artículo 151-V
y:
otros $100,000 de artículo 185.
La operación debe estar:
correctamente identificada bajo el régimen fiscal correspondiente.
13. ¿Qué es una cuenta personal especial para el ahorro?
El:
ARTÍCULO 303 DEL REGLAMENTO DE LA LISR
establece que se considera cuenta personal especial para el ahorro cualquier depósito o inversión realizado en una:
INSTITUCIÓN DE CRÉDITO,
siempre que el contribuyente manifieste por escrito que el depósito o inversión se efectúa en términos del:
ARTÍCULO 185 LISR.
14. La manifestación escrita es fundamental
No basta con abrir:
una cuenta bancaria cualquiera.
Debe existir una manifestación ante la institución indicando que:
EL DEPÓSITO O INVERSIÓN SE CONSTITUYE EN TÉRMINOS DEL ARTÍCULO 185.
15. Por eso una cuenta de ahorro normal NO es automáticamente deducible
Ejemplo:
Persona abre una cuenta bancaria ordinaria.
Deposita:
$100,000.
El dinero está ahorrado durante varios años.
Eso:
❌ NO la convierte automáticamente en cuenta especial del artículo 185.
Debe cumplir la estructura específica del Reglamento.
16. Leyenda obligatoria
El artículo 303 establece que la institución debe incorporar en el comprobante fiscal la leyenda:
“Se constituye en términos del artículo 185 de la LISR”.
El SAT actualmente exige verificar exactamente esta característica.
17. Ésta debe ser una alarma práctica
Si la institución te dice:
“Sí, este ahorro es deducible.”
pero el comprobante:
NO contiene la referencia al artículo 185,
debes aclararlo antes de intentar utilizar el estímulo.
18. Uso del CFDI
El SAT identifica esta categoría con:
D09 — DEPÓSITOS EN CUENTAS PARA EL AHORRO, PRIMAS QUE TENGAN COMO BASE PLANES DE PENSIONES.
19. D06 vs D09
Ésta es una de las formas más sencillas de distinguir productos.
Artículo 151-V:
D06.
Artículo 185:
D09.
Si creías haber contratado artículo 185 pero recibes documentación correspondiente a otro régimen:
DEBES REVISAR EL CONTRATO.
20. ¿Qué debe revisar el contribuyente?
Como mínimo:
✅ RFC correcto
✅ D09
✅ Importe
✅ Tipo de depósito o aportación
✅ Forma de pago
✅ Leyenda artículo 185
✅ Institución correcta
✅ Contrato correcto
✅ Año fiscal correspondiente.
El SAT señala expresamente estos elementos en su orientación vigente.
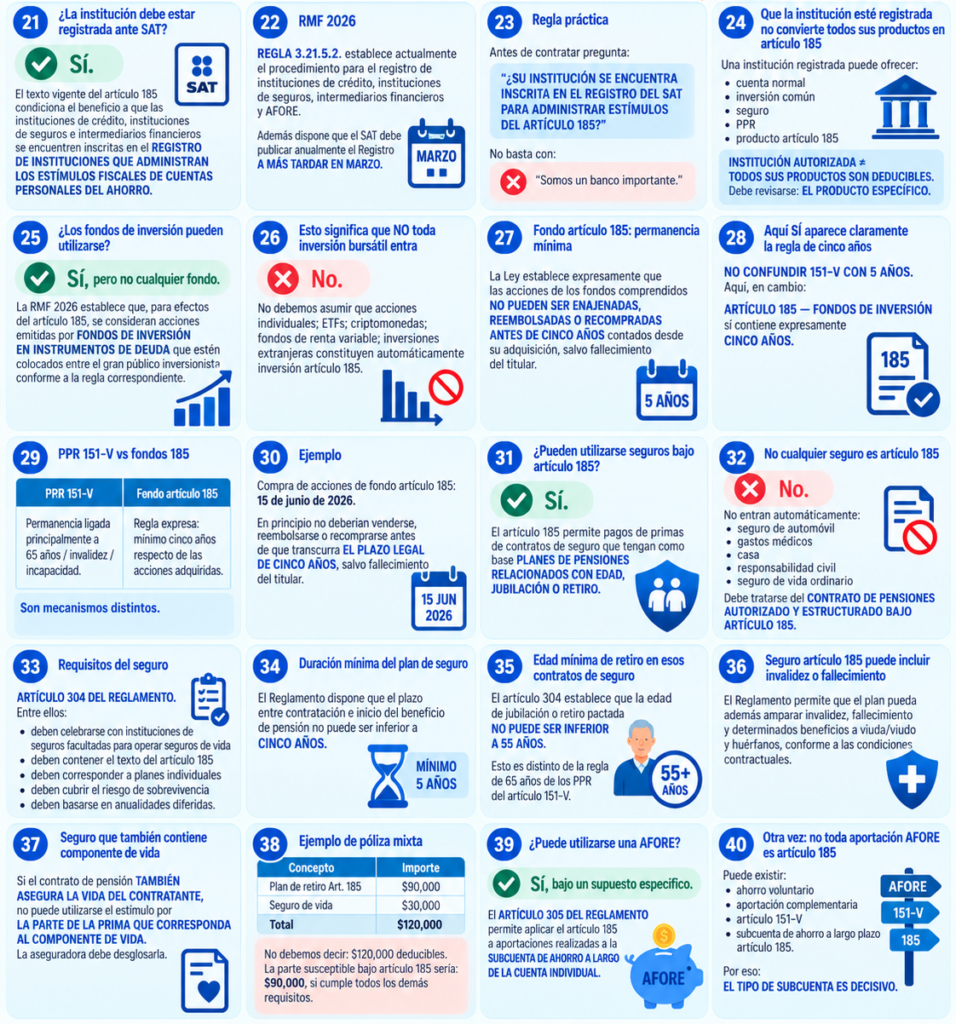
21. ¿La institución debe estar registrada ante SAT?
✅ Sí.
El texto vigente del artículo 185 condiciona el beneficio a que las:
instituciones de crédito;
instituciones de seguros;
intermediarios financieros;
se encuentren inscritas en el:
REGISTRO DE INSTITUCIONES QUE ADMINISTRAN LOS ESTÍMULOS FISCALES DE CUENTAS PERSONALES DEL AHORRO.
22. RMF 2026
La:
REGLA 3.21.5.2.
establece actualmente el procedimiento para el registro de:
instituciones de crédito;
instituciones de seguros;
intermediarios financieros;
AFORE.
Además dispone que el SAT debe publicar anualmente el Registro:
A MÁS TARDAR EN MARZO.
23. Regla práctica
Antes de contratar pregunta:
“¿SU INSTITUCIÓN SE ENCUENTRA INSCRITA EN EL REGISTRO DEL SAT PARA ADMINISTRAR ESTÍMULOS DEL ARTÍCULO 185?”
No basta con:
“Somos un banco importante.”
24. Que la institución esté registrada no convierte todos sus productos en artículo 185
Éste es otro punto fundamental.
Una institución registrada puede ofrecer:
cuenta normal;
inversión común;
seguro;
PPR;
producto artículo 185.
Por tanto:
INSTITUCIÓN AUTORIZADA ≠ TODOS SUS PRODUCTOS SON DEDUCIBLES.
Debe revisarse:
EL PRODUCTO ESPECÍFICO.
25. ¿Los fondos de inversión pueden utilizarse?
✅ Sí, pero no cualquier fondo.
La RMF 2026 establece que, para efectos del artículo 185, se consideran:
acciones emitidas por fondos de inversión en instrumentos de deuda
que estén colocados entre el gran público inversionista conforme a la regla correspondiente.
26. Esto significa que NO toda inversión bursátil entra
No debemos asumir que:
acciones individuales;
ETFs;
criptomonedas;
fondos de renta variable;
inversiones extranjeras;
constituyen automáticamente:
inversión artículo 185.
27. Fondo artículo 185: permanencia mínima
La Ley establece expresamente que las acciones de los fondos comprendidos:
NO PUEDEN SER ENAJENADAS, REEMBOLSADAS O RECOMPRADAS ANTES DE CINCO AÑOS
contados desde su adquisición,
salvo:
fallecimiento del titular.
28. Aquí SÍ aparece claramente la regla de cinco años
Esto es muy importante porque en fichas anteriores advertimos:
NO CONFUNDIR 151-V CON 5 AÑOS.
Aquí, en cambio:
ARTÍCULO 185 — FONDOS DE INVERSIÓN
sí contiene expresamente:
CINCO AÑOS.
29. PPR 151-V vs fondos 185
PPR 151-V
Permanencia ligada principalmente a:
65 años / invalidez / incapacidad.
Fondo artículo 185
Regla expresa:
mínimo cinco años respecto de las acciones adquiridas.
Son mecanismos distintos.
30. Ejemplo
Compra de acciones de fondo artículo 185:
15 de junio de 2026.
En principio no deberían:
venderse;
reembolsarse;
recomprarse;
antes de que transcurra:
EL PLAZO LEGAL DE CINCO AÑOS,
salvo fallecimiento del titular.
31. ¿Pueden utilizarse seguros bajo artículo 185?
✅ Sí.
El artículo 185 permite:
pagos de primas de contratos de seguro
que tengan como base:
PLANES DE PENSIONES RELACIONADOS CON EDAD, JUBILACIÓN O RETIRO.
32. No cualquier seguro es artículo 185
No entran automáticamente:
seguro de automóvil;
gastos médicos;
casa;
responsabilidad civil;
seguro de vida ordinario.
Debe tratarse del:
CONTRATO DE PENSIONES AUTORIZADO Y ESTRUCTURADO BAJO ARTÍCULO 185.
33. Requisitos del seguro
El:
ARTÍCULO 304 DEL REGLAMENTO
establece requisitos específicos para estos contratos.
Entre ellos:
deben celebrarse con instituciones de seguros facultadas para operar seguros de vida;
deben contener el texto del artículo 185;
deben corresponder a planes individuales;
deben cubrir el riesgo de sobrevivencia;
deben basarse en anualidades diferidas.
34. Duración mínima del plan de seguro
El Reglamento dispone que el plazo entre:
contratación
y:
inicio del beneficio de pensión
no puede ser inferior a:
CINCO AÑOS.
35. Edad mínima de retiro en esos contratos de seguro
El artículo 304 establece que la edad de jubilación o retiro pactada:
NO PUEDE SER INFERIOR A 55 AÑOS.
Esto es distinto de la regla de:
65 años
de los PPR del artículo 151-V.
Otra razón para:
NO CONFUNDIR LOS DOS REGÍMENES.
36. Seguro artículo 185 puede incluir invalidez o fallecimiento
El Reglamento permite que el plan pueda además amparar:
invalidez;
fallecimiento;
y determinados beneficios a:
viuda/viudo;
huérfanos,
conforme a las condiciones contractuales.
37. Seguro que también contiene componente de vida
Aquí existe una regla muy importante.
El artículo 185 establece que si el contrato de pensión:
TAMBIÉN ASEGURA LA VIDA DEL CONTRATANTE,
no puede utilizarse el estímulo por:
LA PARTE DE LA PRIMA QUE CORRESPONDA AL COMPONENTE DE VIDA.
La aseguradora debe desglosarla.
38. Ejemplo de póliza mixta
Prima anual:
$120,000.
Desglose:
| Componente | Importe |
|---|---|
| Plan de retiro Art. 185 | $90,000 |
| Seguro de vida | $30,000 |
| Total | $120,000 |
No debemos decir:
$120,000 deducibles.
La parte susceptible bajo artículo 185 sería:
$90,000,
si cumple todos los demás requisitos.
39. ¿Puede utilizarse una AFORE?
✅ Sí, bajo un supuesto específico.
El:
ARTÍCULO 305 DEL REGLAMENTO
permite aplicar el artículo 185 a aportaciones realizadas a la:
SUBCUENTA DE AHORRO A LARGO PLAZO DE LA CUENTA INDIVIDUAL.
40. Otra vez: no toda aportación AFORE es artículo 185
Puede existir:
ahorro voluntario;
aportación complementaria;
artículo 151-V;
subcuenta de ahorro a largo plazo artículo 185.
Por eso:
EL TIPO DE SUBCUENTA ES DECISIVO.
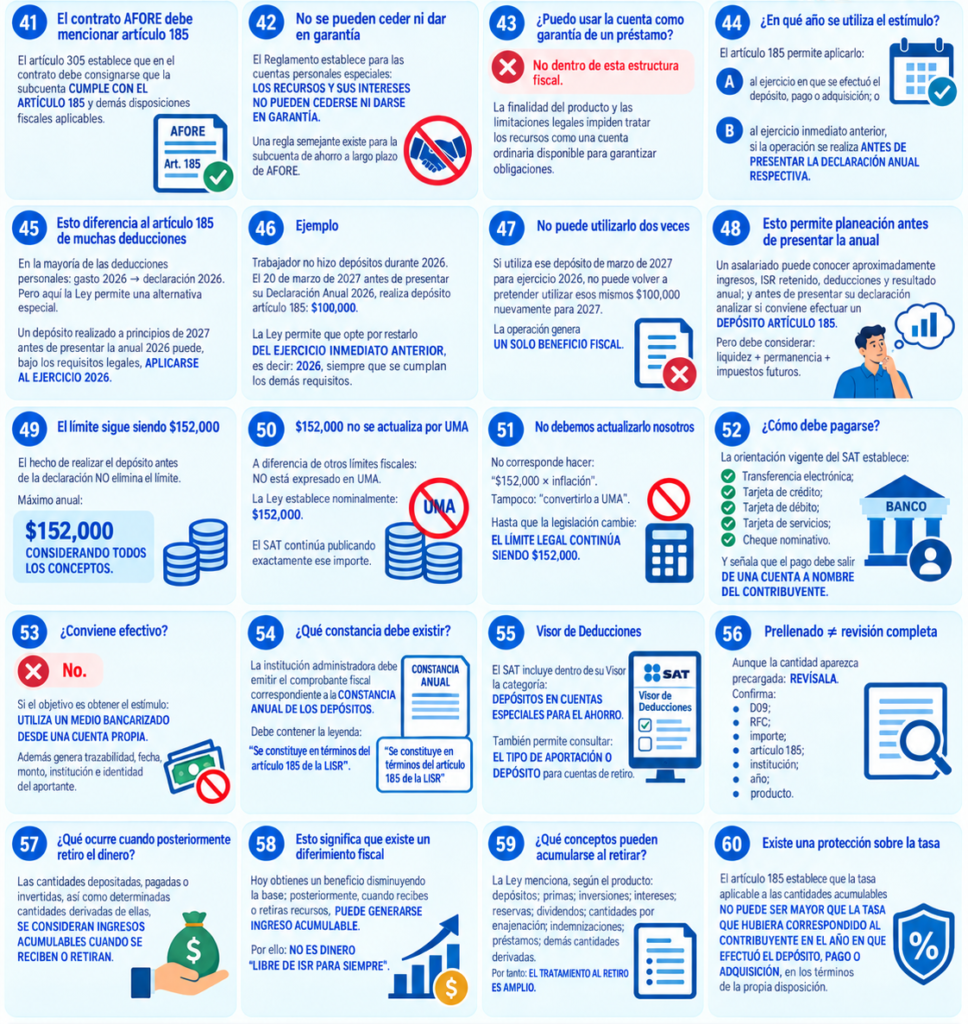
41. El contrato AFORE debe mencionar artículo 185
El artículo 305 establece que en el contrato debe consignarse que la subcuenta:
CUMPLE CON EL ARTÍCULO 185
y demás disposiciones fiscales aplicables.
42. No se pueden ceder ni dar en garantía
El Reglamento establece para las cuentas personales especiales:
LOS RECURSOS Y SUS INTERESES NO PUEDEN CEDERSE NI DARSE EN GARANTÍA.
Una regla semejante existe para la subcuenta de ahorro a largo plazo de AFORE.
43. ¿Puedo usar la cuenta como garantía de un préstamo?
❌ No dentro de esta estructura fiscal.
La finalidad del producto y las limitaciones legales:
impiden tratar los recursos como una cuenta ordinaria disponible para garantizar obligaciones.
44. ¿En qué año se utiliza el estímulo?
Aquí existe una regla especialmente interesante.
El artículo 185 permite aplicarlo:
A) al ejercicio en que se efectuó el depósito, pago o adquisición;
o:
B) al ejercicio inmediato anterior,
si la operación se realiza:
ANTES DE PRESENTAR LA DECLARACIÓN ANUAL RESPECTIVA.
45. Esto diferencia al artículo 185 de muchas deducciones
En la mayoría de las deducciones personales:
gasto 2026 → declaración 2026.
Pero aquí la Ley permite una alternativa especial.
Por ejemplo:
un depósito realizado a principios de 2027
antes de presentar la anual 2026 puede, bajo los requisitos legales:
APLICARSE AL EJERCICIO 2026.
46. Ejemplo
Trabajador no hizo depósitos durante 2026.
El:
20 de marzo de 2027
antes de presentar su Declaración Anual 2026,
realiza depósito artículo 185:
$100,000.
La Ley permite que opte por restarlo:
DEL EJERCICIO INMEDIATO ANTERIOR,
es decir:
2026,
siempre que se cumplan los demás requisitos.
47. No puede utilizarlo dos veces
Si utiliza ese depósito de marzo de 2027 para:
ejercicio 2026,
no puede volver a pretender:
utilizar esos mismos $100,000 nuevamente para 2027.
La operación genera:
UN SOLO BENEFICIO FISCAL.
48. Esto permite planeación antes de presentar la anual
Ésta es una característica muy particular del artículo 185.
Un asalariado puede conocer aproximadamente:
sus ingresos;
ISR retenido;
deducciones;
resultado anual;
y antes de presentar su declaración analizar si conviene efectuar un:
DEPÓSITO ARTÍCULO 185.
Pero debe considerar:
liquidez + permanencia + impuestos futuros.
49. El límite sigue siendo $152,000
El hecho de realizar el depósito antes de la declaración:
NO elimina el límite.
Máximo anual:
$152,000 CONSIDERANDO TODOS LOS CONCEPTOS.
50. $152,000 no se actualiza por UMA
A diferencia de otros límites fiscales:
NO está expresado en UMA.
La Ley establece nominalmente:
$152,000.
El SAT continúa publicando exactamente ese importe.
51. No debemos actualizarlo nosotros
No corresponde hacer:
$152,000 × inflación.
Tampoco:
convertirlo a UMA.
Hasta que la legislación cambie:
EL LÍMITE LEGAL CONTINÚA SIENDO $152,000.
52. ¿Cómo debe pagarse?
La orientación vigente del SAT establece:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
Y señala que el pago debe salir:
DE UNA CUENTA A NOMBRE DEL CONTRIBUYENTE.
53. ¿Conviene efectivo?
❌ No.
Si el objetivo es obtener el estímulo:
UTILIZA UN MEDIO BANCARIZADO DESDE UNA CUENTA PROPIA.
Además genera:
trazabilidad;
fecha;
monto;
institución;
identidad del aportante.
54. ¿Qué constancia debe existir?
El SAT señala que la institución administradora debe emitir el comprobante fiscal correspondiente a la:
CONSTANCIA ANUAL DE LOS DEPÓSITOS.
Debe contener la leyenda:
“Se constituye en términos del artículo 185 de la LISR”.
55. Visor de Deducciones
El SAT incluye dentro de su Visor la categoría:
DEPÓSITOS EN CUENTAS ESPECIALES PARA EL AHORRO.
También permite consultar:
EL TIPO DE APORTACIÓN O DEPÓSITO
para cuentas de retiro.
56. Prellenado ≠ revisión completa
Aunque la cantidad aparezca precargada:
REVÍSALA.
Confirma:
D09;
RFC;
importe;
artículo 185;
institución;
año;
producto.
57. ¿Qué ocurre cuando posteriormente retiro el dinero?
Ésta es la segunda gran parte del artículo 185.
Las cantidades:
depositadas;
pagadas;
invertidas;
así como determinadas cantidades derivadas de ellas:
SE CONSIDERAN INGRESOS ACUMULABLES CUANDO SE RECIBEN O RETIRAN.
58. Esto significa que existe un diferimiento fiscal
De forma conceptual:
hoy
obtienes un beneficio disminuyendo la base;
posteriormente
cuando recibes o retiras recursos:
PUEDE GENERARSE INGRESO ACUMULABLE.
Por ello:
NO ES DINERO “LIBRE DE ISR PARA SIEMPRE”.
59. ¿Qué conceptos pueden acumularse al retirar?
La Ley menciona, según el producto:
depósitos;
primas;
inversiones;
intereses;
reservas;
dividendos;
cantidades por enajenación;
indemnizaciones;
préstamos;
demás cantidades derivadas.
Por tanto:
EL TRATAMIENTO AL RETIRO ES AMPLIO.
60. Existe una protección sobre la tasa
El artículo 185 contiene una regla favorable.
Establece que la tasa aplicable a las cantidades acumulables:
NO PUEDE SER MAYOR QUE LA TASA QUE HUBIERA CORRESPONDIDO AL CONTRIBUYENTE EN EL AÑO EN QUE EFECTUÓ EL DEPÓSITO, PAGO O ADQUISICIÓN,
en los términos de la propia disposición.
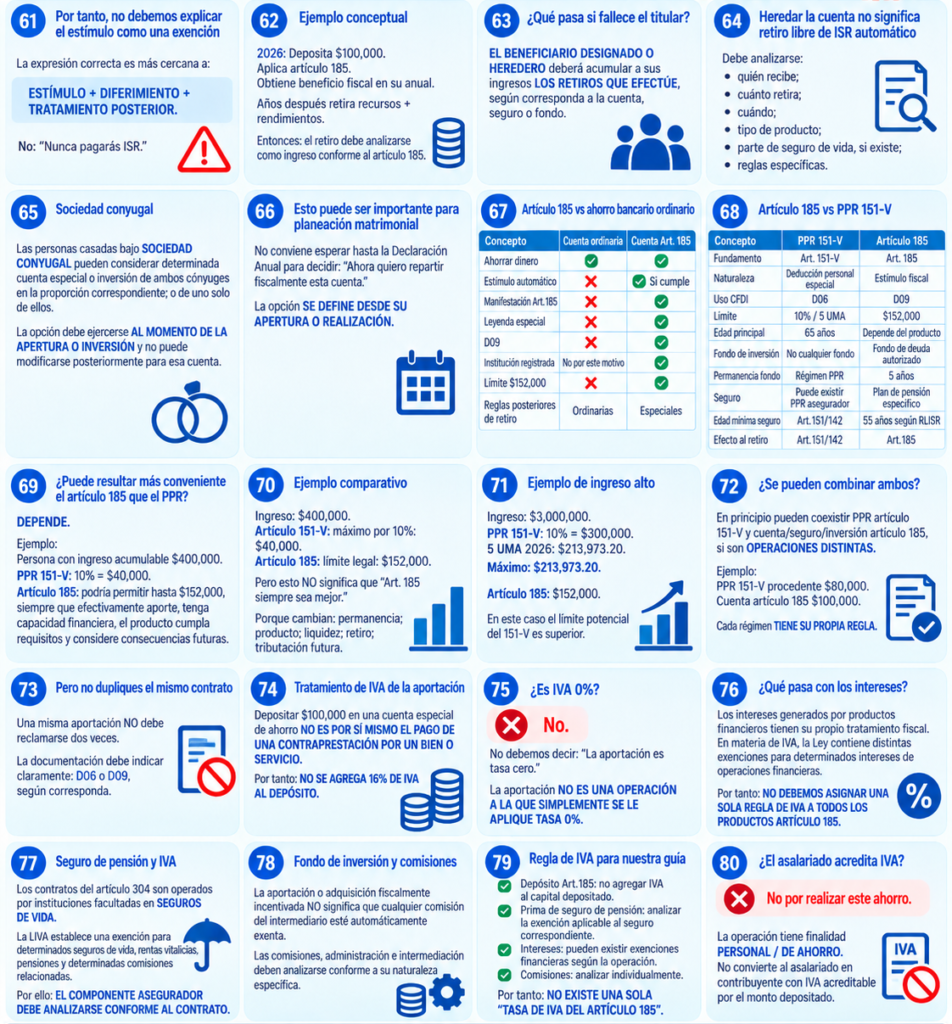
61. Por tanto, no debemos explicar el estímulo como una exención
La expresión correcta es más cercana a:
ESTÍMULO + DIFERIMIENTO + TRATAMIENTO POSTERIOR.
No:
“Nunca pagarás ISR.”
62. Ejemplo conceptual
2026:
Deposita:
$100,000.
Aplica artículo 185.
Obtiene beneficio fiscal en su anual.
Años después retira:
recursos + rendimientos.
Entonces:
el retiro debe analizarse como ingreso conforme al artículo 185.
No se ignora simplemente porque:
“Ese dinero era mío.”
63. ¿Qué pasa si fallece el titular?
El artículo 185 establece que:
EL BENEFICIARIO DESIGNADO O HEREDERO
deberá acumular a sus ingresos:
LOS RETIROS QUE EFECTÚE,
según corresponda a la cuenta, seguro o fondo.
64. Heredar la cuenta no significa retiro libre de ISR automático
Debe analizarse:
quién recibe;
cuánto retira;
cuándo;
tipo de producto;
parte de seguro de vida, si existe;
reglas específicas.
65. Sociedad conyugal
El artículo 185 contiene una regla particular.
Las personas casadas bajo:
SOCIEDAD CONYUGAL
pueden considerar determinada cuenta especial o inversión:
de ambos cónyuges en la proporción correspondiente;
o:
de uno solo de ellos.
La opción debe ejercerse:
AL MOMENTO DE LA APERTURA O INVERSIÓN
y no puede modificarse posteriormente para esa cuenta.
66. Esto puede ser importante para planeación matrimonial
No conviene esperar hasta la Declaración Anual para decidir:
“Ahora quiero repartir fiscalmente esta cuenta.”
La opción:
SE DEFINE DESDE SU APERTURA O REALIZACIÓN.
67. Artículo 185 vs ahorro bancario ordinario
| Elemento | Cuenta ordinaria | Cuenta Art. 185 |
|---|---|---|
| Ahorrar dinero | ✅ | ✅ |
| Estímulo automático | ❌ | ✅ Si cumple |
| Manifestación Art.185 | ❌ | ✅ |
| Leyenda especial | ❌ | ✅ |
| D09 | ❌ | ✅ |
| Institución registrada | No por este motivo | ✅ |
| Límite $152,000 | ❌ | ✅ |
| Reglas posteriores de retiro | Ordinarias | Especiales |
68. Artículo 185 vs PPR 151-V
| Característica | PPR 151-V | Artículo 185 |
|---|---|---|
| Fundamento | Art. 151-V | Art. 185 |
| Naturaleza | Deducción personal especial | Estímulo fiscal |
| Uso CFDI | D06 | D09 |
| Límite | 10% / 5 UMA | $152,000 |
| Edad principal | 65 años | Depende del producto |
| Fondo de inversión | No cualquier fondo | Fondo de deuda autorizado |
| Permanencia fondo | Régimen PPR | 5 años |
| Seguro | Puede existir PPR asegurador | Plan de pensión específico |
| Edad mínima seguro Art185 | — | 55 años según RLISR |
| Efecto al retiro | Art.151/142 | Art.185 |
69. ¿Puede resultar más conveniente el artículo 185 que el PPR?
DEPENDE.
Ejemplo:
Persona con ingreso acumulable:
$400,000.
PPR 151-V:
10% =
$40,000.
Artículo 185:
podría permitir hasta:
$152,000,
siempre que:
efectivamente aporte;
tenga capacidad financiera;
producto cumpla requisitos;
considere consecuencias futuras.
Por tanto:
ARTÍCULO 185 PUEDE TENER UN LÍMITE MAYOR PARA CONTRIBUYENTES DE INGRESOS MEDIOS.
70. Ejemplo comparativo
Ingreso:
$400,000.
Artículo 151-V:
máximo por 10%:
$40,000.
Artículo 185:
límite legal:
$152,000.
Pero esto NO significa que:
“Art. 185 siempre sea mejor.”
Porque cambian:
permanencia;
producto;
liquidez;
retiro;
tributación futura.
71. Ejemplo de ingreso alto
Ingreso:
$3,000,000.
PPR 151-V:
10% = $300,000.
5 UMA 2026:
$213,973.20.
Máximo:
$213,973.20.
Artículo 185:
$152,000.
En este caso el límite potencial del 151-V es superior.
72. ¿Se pueden combinar ambos?
En principio pueden coexistir:
PPR artículo 151-V
y:
cuenta/seguro/inversión artículo 185,
si son:
OPERACIONES DISTINTAS.
Ejemplo:
PPR 151-V procedente:
$80,000.
Cuenta artículo 185:
$100,000.
No debemos sumar ambos y aplicar un único límite de $152,000.
Cada régimen:
TIENE SU PROPIA REGLA.
73. Pero no dupliques el mismo contrato
Una misma aportación:
NO debe reclamarse dos veces.
La documentación debe indicar claramente:
D06
o:
D09,
según corresponda.
74. Tratamiento de IVA de la aportación
Depositar:
$100,000
en una cuenta especial de ahorro:
NO ES POR SÍ MISMO EL PAGO DE UNA CONTRAPRESTACIÓN POR UN BIEN O SERVICIO.
Por tanto:
NO SE AGREGA 16% DE IVA AL DEPÓSITO.
75. ¿Es IVA 0%?
❌ No.
No debemos decir:
“La aportación es tasa cero.”
La aportación:
NO ES UNA OPERACIÓN A LA QUE SIMPLEMENTE SE LE APLIQUE TASA 0%.
76. ¿Qué pasa con los intereses?
Los intereses generados por productos financieros:
tienen su propio tratamiento fiscal.
En materia de IVA, la Ley contiene distintas exenciones para determinados intereses de operaciones financieras.
Por tanto:
NO DEBEMOS ASIGNAR UNA SOLA REGLA DE IVA A TODOS LOS PRODUCTOS ARTÍCULO 185.
77. Seguro de pensión y IVA
Los contratos del artículo 304 son operados por instituciones facultadas en:
SEGUROS DE VIDA.
La LIVA establece una exención para determinados:
seguros de vida;
rentas vitalicias;
pensiones;
así como determinadas comisiones relacionadas.
Por ello:
EL COMPONENTE ASEGURADOR DEBE ANALIZARSE CONFORME AL CONTRATO.
78. Fondo de inversión y comisiones
La aportación o adquisición fiscalmente incentivada:
NO significa que cualquier comisión del intermediario esté automáticamente exenta.
Las:
comisiones;
administración;
intermediación;
deben analizarse conforme a:
su naturaleza específica.
79. Regla de IVA para nuestra guía
Depósito Art.185:
no agregar IVA al capital depositado.
Prima de seguro de pensión:
analizar la exención aplicable al seguro correspondiente.
Intereses:
pueden existir exenciones financieras según la operación.
Comisiones:
analizar individualmente.
Por tanto:
NO EXISTE UNA SOLA “TASA DE IVA DEL ARTÍCULO 185”.
80. ¿El asalariado acredita IVA?
❌ No por realizar este ahorro.
La operación tiene finalidad:
PERSONAL / DE AHORRO.
No convierte al asalariado en:
contribuyente con IVA acreditable por el monto depositado.
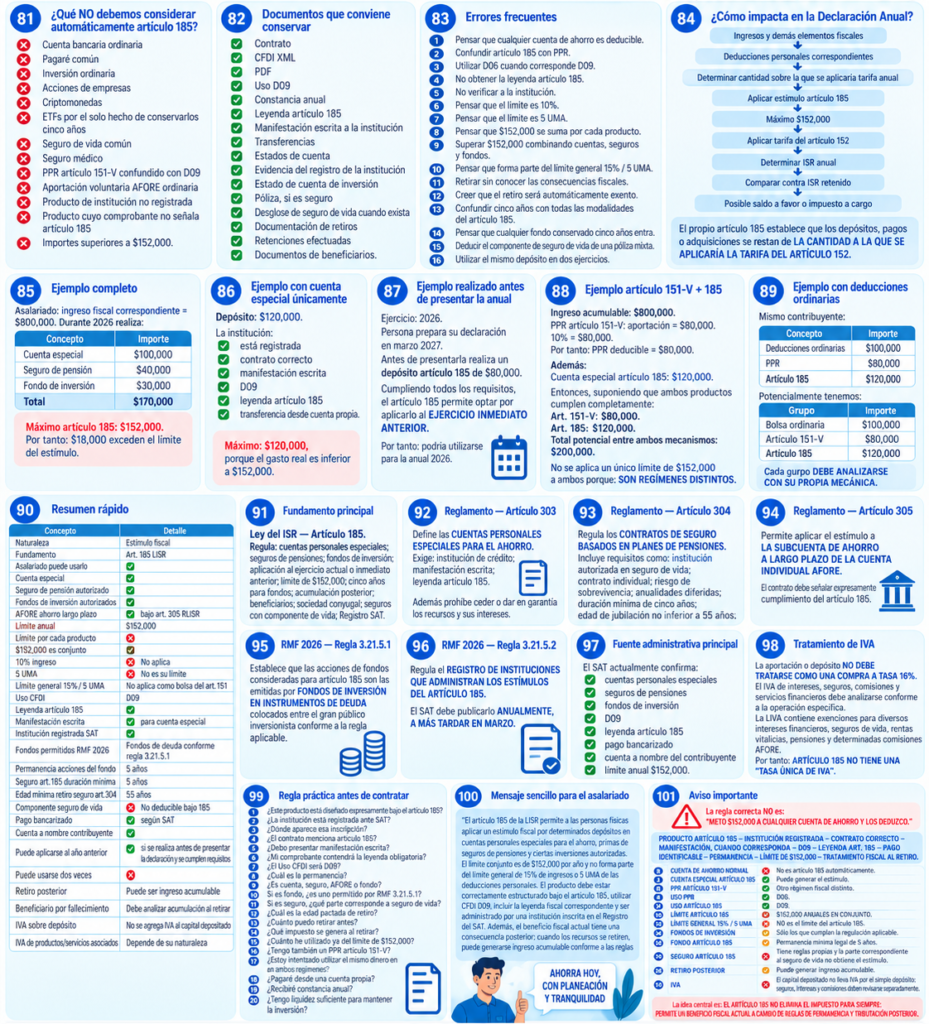
81. ¿Qué NO debemos considerar automáticamente artículo 185?
❌ Cuenta bancaria ordinaria
❌ Pagaré común
❌ Inversión ordinaria
❌ Acciones de empresas
❌ Criptomonedas
❌ ETFs por el solo hecho de conservarlos cinco años
❌ Seguro de vida común
❌ Seguro médico
❌ PPR artículo 151-V confundido con D09
❌ Aportación voluntaria AFORE ordinaria
❌ Producto de institución no registrada
❌ Producto cuyo comprobante no señala artículo 185
❌ Importes superiores a $152,000.
82. Documentos que conviene conservar
✅ Contrato
✅ CFDI XML
✅ Uso D09
✅ Constancia anual
✅ Leyenda artículo 185
✅ Manifestación escrita a la institución
✅ Transferencias
✅ Estados de cuenta
✅ Evidencia del registro de la institución
✅ Estado de cuenta de inversión
✅ Póliza, si es seguro
✅ Desglose de seguro de vida cuando exista
✅ Documentación de retiros
✅ Retenciones efectuadas
✅ Documentos de beneficiarios.
83. Errores frecuentes
Error 1
Pensar que cualquier cuenta de ahorro es deducible.
Error 2
Confundir artículo 185 con PPR.
Error 3
Utilizar D06 cuando corresponde D09.
Error 4
No obtener la leyenda artículo 185.
Error 5
No verificar a la institución.
Error 6
Pensar que el límite es 10%.
Error 7
Pensar que el límite es 5 UMA.
Error 8
Pensar que $152,000 se suma por cada producto.
Error 9
Superar $152,000 combinando cuentas, seguros y fondos.
Error 10
Pensar que forma parte del límite general 15%/5 UMA.
Error 11
Retirar sin conocer las consecuencias fiscales.
Error 12
Creer que el retiro será automáticamente exento.
Error 13
Confundir cinco años con todas las modalidades del artículo 185.
Error 14
Pensar que cualquier fondo conservado cinco años entra.
Error 15
Deducir el componente de seguro de vida de una póliza mixta.
Error 16
Utilizar el mismo depósito en dos ejercicios.
84. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
ingresos y demás elementos fiscales
↓
deducciones personales correspondientes
↓
determinar cantidad sobre la que se aplicaría tarifa anual
↓
aplicar estímulo artículo 185
↓
máximo $152,000
↓
aplicar tarifa del artículo 152
↓
determinar ISR anual
↓
comparar contra ISR retenido
↓
posible saldo a favor o impuesto a cargo.
El propio artículo 185 establece que los depósitos, pagos o adquisiciones se restan de:
LA CANTIDAD A LA QUE SE APLICARÍA LA TARIFA DEL ARTÍCULO 152.
85. Ejemplo completo
Asalariado:
ingreso fiscal correspondiente = $800,000.
Durante 2026 realiza:
Cuenta especial:
$100,000.
Seguro de pensión:
$40,000.
Fondo de inversión:
$30,000.
Total:
$170,000.
Máximo artículo 185:
$152,000.
Por tanto:
$18,000 exceden el límite del estímulo.
86. Ejemplo con cuenta especial únicamente
Depósito:
$120,000.
La institución:
✅ está registrada;
✅ contrato correcto;
✅ manifestación escrita;
✅ D09;
✅ leyenda artículo 185;
✅ transferencia desde cuenta propia.
Máximo:
$120,000,
porque el gasto real es inferior a:
$152,000.
87. Ejemplo realizado antes de presentar la anual
Ejercicio:
2026.
Persona prepara su declaración en:
marzo 2027.
Antes de presentarla realiza un depósito artículo 185 de:
$80,000.
Cumpliendo todos los requisitos, el artículo 185 permite optar por aplicarlo al:
EJERCICIO INMEDIATO ANTERIOR.
Por tanto:
podría utilizarse para la anual 2026.
88. Ejemplo artículo 151-V + 185
Ingreso acumulable:
$800,000.
PPR artículo 151-V:
aportación = $80,000.
10%:
$80,000.
Por tanto:
PPR deducible = $80,000.
Además:
Cuenta especial artículo 185:
$120,000.
Entonces, suponiendo que ambos productos cumplen completamente:
Art. 151-V:
$80,000.
Art. 185:
$120,000.
Total potencial entre ambos mecanismos:
$200,000.
No se aplica un único límite de $152,000 a ambos porque:
SON REGÍMENES DISTINTOS.
89. Ejemplo con deducciones ordinarias
Mismo contribuyente:
Deducciones personales ordinarias:
$100,000.
PPR:
$80,000.
Artículo 185:
$120,000.
Potencialmente tenemos:
Bolsa ordinaria:
$100,000.
Artículo 151-V:
$80,000.
Artículo 185:
$120,000.
Cada grupo:
DEBE ANALIZARSE CON SU PROPIA MECÁNICA.
90. Resumen rápido
| Elemento | Regla |
|---|---|
| Naturaleza | Estímulo fiscal |
| Fundamento | Art. 185 LISR |
| Asalariado puede usarlo | ✅ |
| Cuenta especial | ✅ |
| Seguro de pensión autorizado | ✅ |
| Fondos de inversión autorizados | ✅ |
| AFORE ahorro largo plazo | ✅ bajo art. 305 RLISR |
| Límite anual | $152,000 |
| Límite por cada producto | ❌ |
| $152,000 es conjunto | ✅ |
| 10% ingreso | ❌ No aplica |
| 5 UMA | ❌ No es su límite |
| Límite general 15%/5 UMA | No aplica como bolsa del art.151 |
| Uso CFDI | D09 |
| Leyenda artículo 185 | ✅ |
| Manifestación escrita | ✅ para cuenta especial |
| Institución registrada SAT | ✅ |
| Fondos permitidos RMF 2026 | Fondos de deuda conforme regla 3.21.5.1 |
| Permanencia acciones del fondo | 5 años |
| Seguro art.185 duración mínima | 5 años |
| Edad mínima retiro seguro art.304 | 55 años |
| Componente seguro de vida | ❌ No deducible bajo 185 |
| Pago bancarizado | ✅ según SAT |
| Cuenta a nombre contribuyente | ✅ |
| Puede aplicarse al año anterior | ✅ si se realiza antes de presentar la declaración y se cumplen requisitos |
| Puede usarse dos veces | ❌ |
| Retiro posterior | Puede ser ingreso acumulable |
| Beneficiario por fallecimiento | Debe analizar acumulación al retirar |
| IVA sobre depósito | No se agrega IVA al capital depositado |
| IVA de productos/servicios asociados | Depende de su naturaleza |
91. Fundamento principal
Ley del ISR — Artículo 185
Regula:
cuentas personales especiales;
seguros de pensiones;
fondos de inversión;
aplicación al ejercicio actual o inmediato anterior;
límite de $152,000;
cinco años para fondos;
acumulación posterior;
beneficiarios;
sociedad conyugal;
seguros con componente de vida;
Registro SAT.
92. Reglamento — Artículo 303
Define las:
CUENTAS PERSONALES ESPECIALES PARA EL AHORRO.
Exige:
institución de crédito;
manifestación escrita;
leyenda artículo 185.
Además prohíbe:
ceder o dar en garantía los recursos y sus intereses.
93. Reglamento — Artículo 304
Regula los:
CONTRATOS DE SEGURO BASADOS EN PLANES DE PENSIONES.
Incluye requisitos como:
institución autorizada en seguro de vida;
contrato individual;
riesgo de sobrevivencia;
anualidades diferidas;
duración mínima de cinco años;
edad de jubilación no inferior a 55 años;
reglas de rescate.
94. Reglamento — Artículo 305
Permite aplicar el estímulo a:
LA SUBCUENTA DE AHORRO A LARGO PLAZO DE LA CUENTA INDIVIDUAL AFORE.
El contrato debe señalar expresamente:
cumplimiento del artículo 185.
95. RMF 2026 — Regla 3.21.5.1
Establece que las acciones de fondos consideradas para artículo 185 son las emitidas por:
FONDOS DE INVERSIÓN EN INSTRUMENTOS DE DEUDA
colocados entre el gran público inversionista conforme a la regla aplicable.
96. RMF 2026 — Regla 3.21.5.2
Regula el:
REGISTRO DE INSTITUCIONES QUE ADMINISTRAN LOS ESTÍMULOS DEL ARTÍCULO 185.
El SAT debe publicarlo:
ANUALMENTE, A MÁS TARDAR EN MARZO.
97. Fuente administrativa principal
El SAT actualmente confirma:
✅ cuentas personales especiales;
✅ seguros de pensiones;
✅ fondos de inversión;
✅ D09;
✅ leyenda artículo 185;
✅ pago bancarizado;
✅ cuenta a nombre del contribuyente;
✅ límite anual $152,000.
98. Tratamiento de IVA
La aportación o depósito:
NO DEBE TRATARSE COMO UNA COMPRA A TASA 16%.
El IVA de:
intereses;
seguros;
comisiones;
servicios financieros;
debe analizarse conforme a la operación específica.
La LIVA contiene exenciones para diversos:
intereses financieros;
seguros de vida;
rentas vitalicias;
pensiones;
determinadas comisiones AFORE.
Por tanto:
ARTÍCULO 185 NO TIENE UNA “TASA ÚNICA DE IVA”.
99. Regla práctica antes de contratar
Pregunta:
1. ¿Este producto está diseñado expresamente bajo el artículo 185?
2. ¿La institución está registrada ante SAT?
3. ¿Dónde aparece esa inscripción?
4. ¿El contrato menciona artículo 185?
5. ¿Debo presentar manifestación escrita?
6. ¿Mi comprobante contendrá la leyenda obligatoria?
7. ¿El Uso CFDI será D09?
8. ¿Cuál es la permanencia?
9. ¿Es cuenta, seguro, AFORE o fondo?
10. Si es fondo, ¿es uno permitido por RMF 3.21.5.1?
11. Si es seguro, ¿qué parte corresponde a seguro de vida?
12. ¿Cuál es la edad pactada de retiro?
13. ¿Cuánto puedo retirar antes?
14. ¿Qué impuesto se genera al retirar?
15. ¿Cuánto he utilizado ya del límite de $152,000?
16. ¿Tengo también un PPR artículo 151-V?
17. ¿Estoy intentando utilizar el mismo dinero en ambos regímenes?
18. ¿Pagaré desde una cuenta propia?
19. ¿Recibiré constancia anual?
20. ¿Tengo liquidez suficiente para mantener la inversión?
100. Mensaje sencillo para el asalariado
El artículo 185 de la LISR permite a las personas físicas aplicar un estímulo fiscal por determinados depósitos en cuentas personales especiales para el ahorro, primas de seguros de pensiones y ciertas inversiones autorizadas. El límite conjunto es de $152,000 por año y no forma parte del límite general de 15% de ingresos o 5 UMA de las deducciones personales. El producto debe estar correctamente estructurado bajo el artículo 185, utilizar CFDI D09, incluir la leyenda fiscal correspondiente y ser administrado por una institución inscrita en el Registro del SAT. Además, el beneficio fiscal actual tiene una consecuencia posterior: cuando los recursos se retiren, puede generarse ingreso acumulable conforme a las reglas del propio artículo 185.
101. Aviso importante
La regla correcta NO es:
“METO $152,000 A CUALQUIER CUENTA DE AHORRO Y LOS DEDUZCO.”
La regla correcta es:
PRODUCTO ARTÍCULO 185
INSTITUCIÓN REGISTRADA
CONTRATO CORRECTO
MANIFESTACIÓN, CUANDO CORRESPONDA
D09
LEYENDA ART. 185
PAGO IDENTIFICABLE
PERMANENCIA
LÍMITE DE $152,000
TRATAMIENTO FISCAL AL RETIRO.
Debemos distinguir:
🏦 CUENTA DE AHORRO NORMAL
❌ No es artículo 185 automáticamente.
🏦 CUENTA ESPECIAL ARTÍCULO 185
✅ Puede generar el estímulo.
👴 PPR ARTÍCULO 151-V
✅ Otro régimen fiscal distinto.
🧾 USO PPR
D06.
🧾 USO ARTÍCULO 185
D09.
📊 LÍMITE ARTÍCULO 185
$152,000 ANUALES EN CONJUNTO.
📊 LÍMITE GENERAL 15% / 5 UMA
❌ NO es el límite del artículo 185.
📈 FONDOS DE INVERSIÓN
Sólo los que cumplan la regulación aplicable.
⏳ FONDO ARTÍCULO 185
Permanencia mínima legal de 5 años.
🛡️ SEGURO ARTÍCULO 185
Tiene reglas propias y la parte correspondiente al seguro de vida no obtiene el estímulo como aportación de retiro.
💰 RETIRO POSTERIOR
Puede generar ingreso acumulable.
🔵 IVA
El capital depositado no lleva IVA por el simple depósito; seguros, intereses y comisiones deben revisarse separadamente.
La idea central es:
EL ARTÍCULO 185 NO ELIMINA EL IMPUESTO PARA SIEMPRE: PERMITE UN BENEFICIO FISCAL ACTUAL A CAMBIO DE REGLAS DE PERMANENCIA Y TRIBUTACIÓN POSTERIOR.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.