APORTACIONES VOLUNTARIAS CON REQUISITOS DE PERMANENCIA
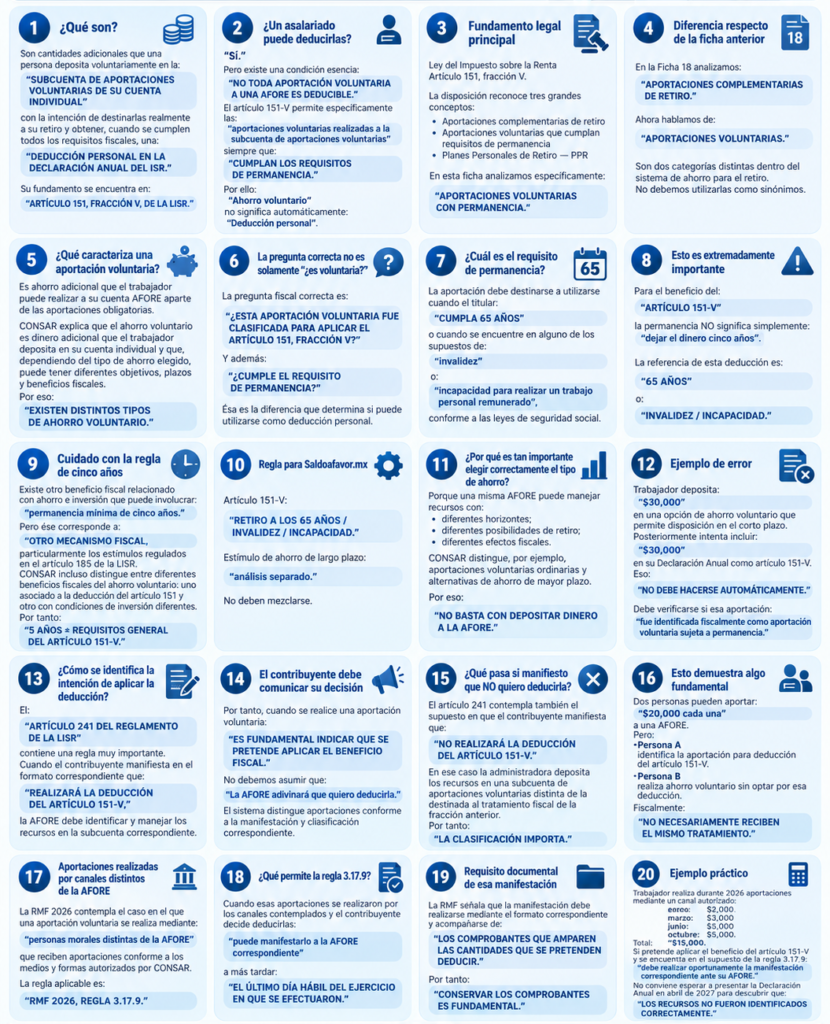
1. ¿Qué son?
Son cantidades adicionales que una persona deposita voluntariamente en la:
SUBCUENTA DE APORTACIONES VOLUNTARIAS DE SU CUENTA INDIVIDUAL
con la intención de destinarlas realmente a su retiro y obtener, cuando se cumplen todos los requisitos fiscales, una:
DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR.
Su fundamento se encuentra en:
ARTÍCULO 151, FRACCIÓN V, DE LA LISR.
2. ¿Un asalariado puede deducirlas?
✅ Sí.
Pero existe una condición esencial:
NO TODA APORTACIÓN VOLUNTARIA A UNA AFORE ES DEDUCIBLE.
El artículo 151-V permite específicamente las:
aportaciones voluntarias realizadas a la subcuenta de aportaciones voluntarias
siempre que:
CUMPLAN LOS REQUISITOS DE PERMANENCIA.
Por ello:
“Ahorro voluntario”
no significa automáticamente:
“Deducción personal”.
3. Fundamento legal principal
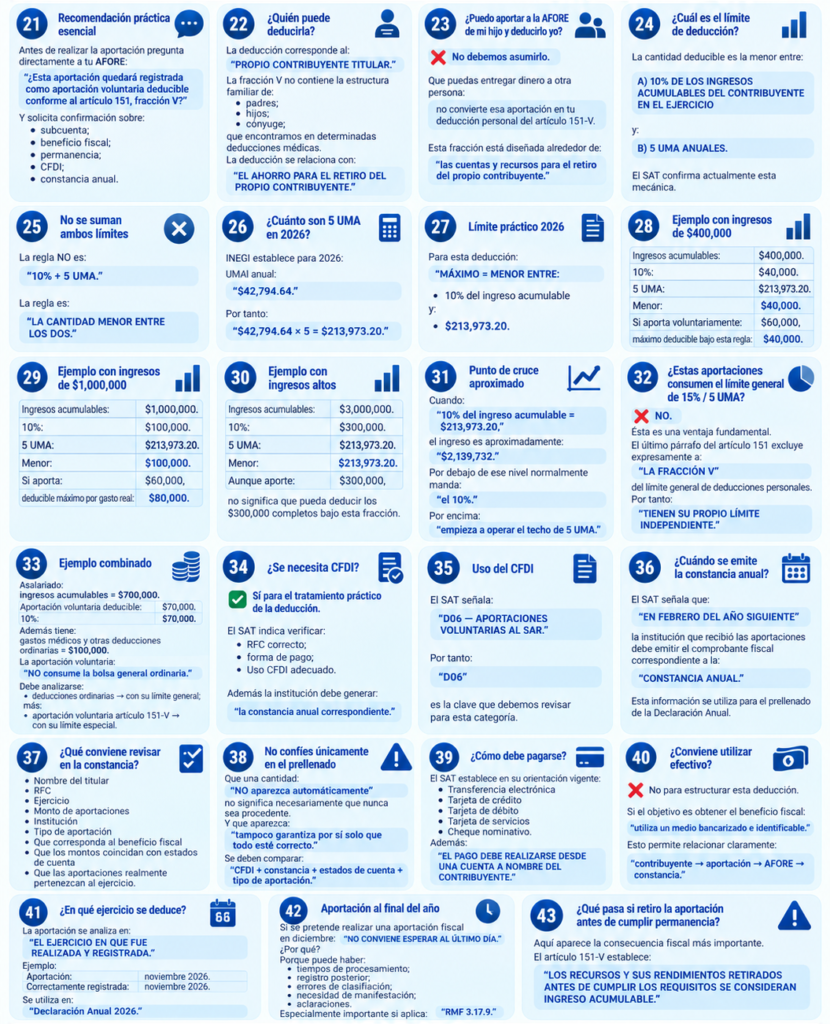
Ley del Impuesto sobre la Renta
Artículo 151, fracción V.
La disposición reconoce tres grandes conceptos:
✅ Aportaciones complementarias de retiro
✅ Aportaciones voluntarias que cumplan requisitos de permanencia
✅ Planes Personales de Retiro — PPR.
En esta ficha analizamos específicamente:
APORTACIONES VOLUNTARIAS CON PERMANENCIA.
4. Diferencia respecto de la ficha anterior
En la Ficha 18 analizamos:
APORTACIONES COMPLEMENTARIAS DE RETIRO.
Ahora hablamos de:
APORTACIONES VOLUNTARIAS.
Son dos categorías distintas dentro del sistema de ahorro para el retiro.
No debemos utilizarlas como sinónimos.
5. ¿Qué caracteriza una aportación voluntaria?
Es ahorro adicional que el trabajador puede realizar a su cuenta AFORE aparte de las aportaciones obligatorias.
CONSAR explica que el ahorro voluntario es dinero adicional que el trabajador deposita en su cuenta individual y que, dependiendo del tipo de ahorro elegido, puede tener diferentes objetivos, plazos y beneficios fiscales.
Por eso:
EXISTEN DISTINTOS TIPOS DE AHORRO VOLUNTARIO.
6. La pregunta correcta no es solamente “¿es voluntaria?”
La pregunta fiscal correcta es:
¿ESTA APORTACIÓN VOLUNTARIA FUE CLASIFICADA PARA APLICAR EL ARTÍCULO 151, FRACCIÓN V?
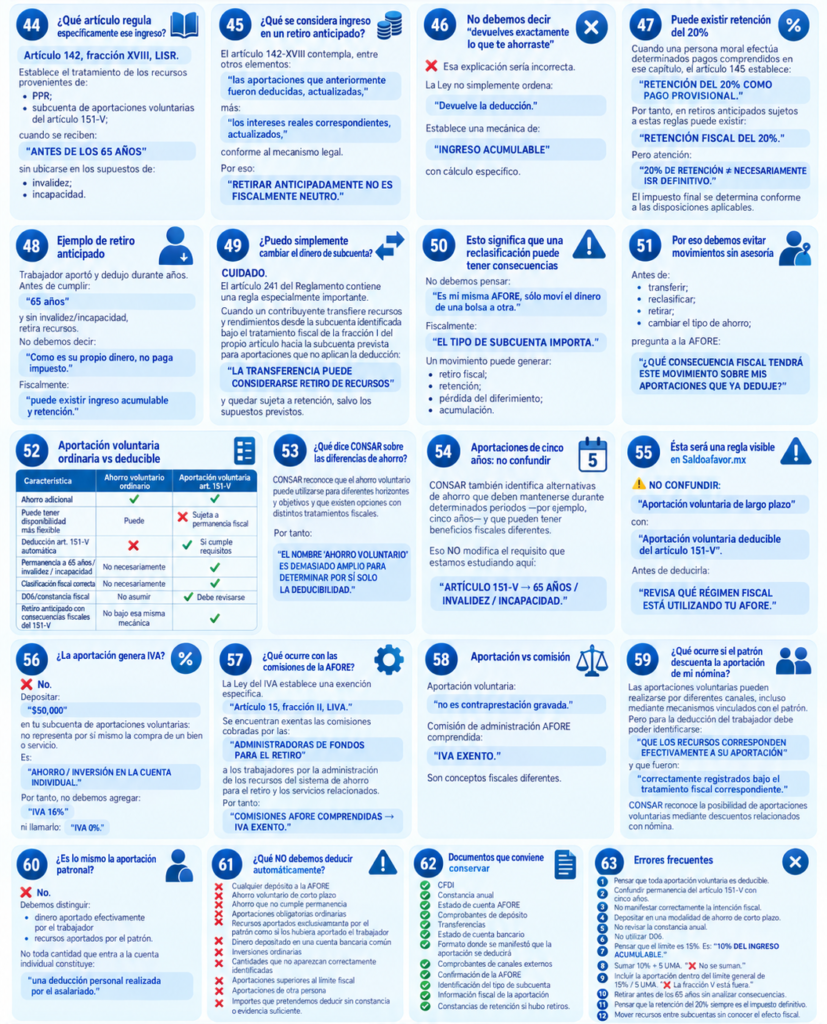
Y además:
¿CUMPLE EL REQUISITO DE PERMANENCIA?
Ésa es la diferencia que determina si puede utilizarse como deducción personal.
7. ¿Cuál es el requisito de permanencia?
La aportación debe destinarse a utilizarse cuando el titular:
CUMPLA 65 AÑOS
o cuando se encuentre en alguno de los supuestos de:
✅ invalidez;
o:
✅ incapacidad para realizar un trabajo personal remunerado,
conforme a las leyes de seguridad social.
8. Esto es extremadamente importante
Para el beneficio del:
ARTÍCULO 151-V
la permanencia NO significa simplemente:
“dejar el dinero cinco años”.
La referencia de esta deducción es:
65 AÑOS
o:
INVALIDEZ / INCAPACIDAD.
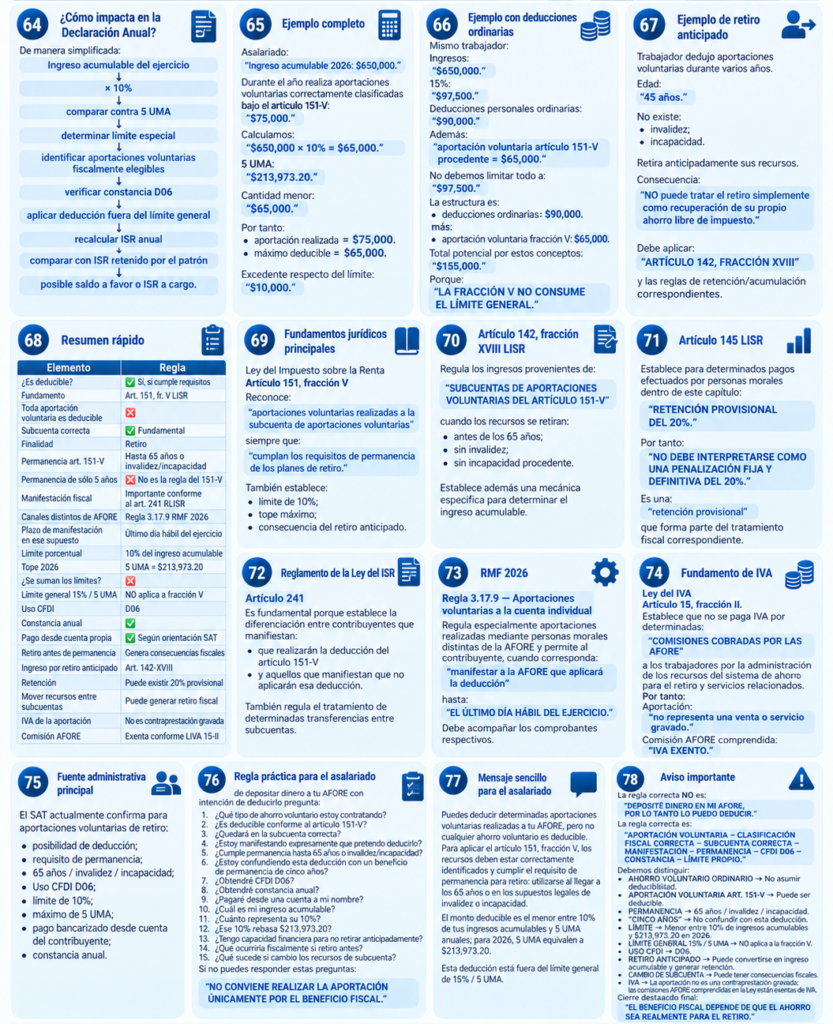
9. Cuidado con la regla de cinco años
Existe otro beneficio fiscal relacionado con ahorro e inversión que puede involucrar:
permanencia mínima de cinco años.
Pero ése corresponde a:
OTRO MECANISMO FISCAL,
particularmente los estímulos regulados en el artículo 185 de la LISR.
CONSAR incluso distingue entre diferentes beneficios fiscales del ahorro voluntario: uno asociado a la deducción del artículo 151 y otro con condiciones de inversión diferentes.
Por tanto:
5 AÑOS ≠ REQUISITO GENERAL DEL ARTÍCULO 151-V.
10. Regla para Saldoafavor.mx
Para evitar confusiones enseñaremos:
Artículo 151-V:
RETIRO A LOS 65 AÑOS / INVALIDEZ / INCAPACIDAD.
Estímulo de ahorro de largo plazo:
análisis separado.
No deben mezclarse.
11. ¿Por qué es tan importante elegir correctamente el tipo de ahorro?
Porque una misma AFORE puede manejar recursos con:
diferentes horizontes;
diferentes posibilidades de retiro;
diferentes efectos fiscales.
CONSAR distingue, por ejemplo, aportaciones voluntarias ordinarias y alternativas de ahorro de mayor plazo.
Por eso:
NO BASTA CON DEPOSITAR DINERO A LA AFORE.
12. Ejemplo de error
Trabajador deposita:
$30,000
en una opción de ahorro voluntario que permite disposición en el corto plazo.
Posteriormente intenta incluir:
$30,000
en su Declaración Anual como artículo 151-V.
Eso:
❌ NO DEBE HACERSE AUTOMÁTICAMENTE.
Debe verificarse si esa aportación:
fue identificada fiscalmente como aportación voluntaria sujeta a permanencia.
13. ¿Cómo se identifica la intención de aplicar la deducción?
El:
ARTÍCULO 241 DEL REGLAMENTO DE LA LISR
contiene una regla muy importante.
Cuando el contribuyente manifiesta en el formato correspondiente que:
REALIZARÁ LA DEDUCCIÓN DEL ARTÍCULO 151-V,
la AFORE debe identificar y manejar los recursos en la subcuenta correspondiente.
14. El contribuyente debe comunicar su decisión
Por tanto, cuando se realice una aportación voluntaria:
ES FUNDAMENTAL INDICAR QUE SE PRETENDE APLICAR EL BENEFICIO FISCAL.
No debemos asumir que:
“La AFORE adivinará que quiero deducirla.”
El sistema distingue aportaciones conforme a la manifestación y clasificación correspondiente.
15. ¿Qué pasa si manifiesto que NO quiero deducirla?
El artículo 241 contempla también el supuesto en que el contribuyente manifiesta que:
NO REALIZARÁ LA DEDUCCIÓN DEL ARTÍCULO 151-V.
En ese caso la administradora deposita los recursos en una subcuenta de aportaciones voluntarias distinta de la destinada al tratamiento fiscal de la fracción anterior.
Por tanto:
LA CLASIFICACIÓN IMPORTA.
16. Esto demuestra algo fundamental
Dos personas pueden aportar:
$20,000 cada una
a una AFORE.
Pero:
Persona A
identifica la aportación para deducción del artículo 151-V.
Persona B
realiza ahorro voluntario sin optar por esa deducción.
Fiscalmente:
NO NECESARIAMENTE RECIBEN EL MISMO TRATAMIENTO.
17. Aportaciones realizadas por canales distintos de la AFORE
La RMF 2026 contempla el caso en el que una aportación voluntaria se realiza mediante:
personas morales distintas de la AFORE
que reciben aportaciones conforme a los medios y formas autorizados por CONSAR.
La regla aplicable es:
RMF 2026, REGLA 3.17.9.
18. ¿Qué permite la regla 3.17.9?
Cuando esas aportaciones se realizaron por los canales contemplados y el contribuyente decide deducirlas:
puede manifestarlo a la AFORE correspondiente
a más tardar:
EL ÚLTIMO DÍA HÁBIL DEL EJERCICIO EN QUE SE EFECTUARON.
19. Requisito documental de esa manifestación
La RMF señala que la manifestación debe realizarse mediante el formato correspondiente y acompañarse de:
LOS COMPROBANTES QUE AMPAREN LAS CANTIDADES QUE SE PRETENDEN DEDUCIR.
Por tanto:
CONSERVAR LOS COMPROBANTES ES FUNDAMENTAL.
20. Ejemplo práctico
Trabajador realiza durante 2026 aportaciones mediante un canal autorizado:
enero: $2,000
marzo: $3,000
junio: $5,000
octubre: $5,000.
Total:
$15,000.
Si pretende aplicar el beneficio del artículo 151-V y se encuentra en el supuesto de la regla 3.17.9:
debe realizar oportunamente la manifestación correspondiente ante su AFORE.
No conviene esperar a presentar la Declaración Anual en abril de 2027 para descubrir que:
LOS RECURSOS NO FUERON IDENTIFICADOS CORRECTAMENTE.
21. Recomendación práctica esencial
Antes de realizar la aportación pregunta directamente a tu AFORE:
“¿Esta aportación quedará registrada como aportación voluntaria deducible conforme al artículo 151, fracción V?”
Y solicita confirmación sobre:
subcuenta;
beneficio fiscal;
permanencia;
CFDI;
constancia anual.
22. ¿Quién puede deducirla?
La deducción corresponde al:
PROPIO CONTRIBUYENTE TITULAR.
La fracción V no contiene la estructura familiar de:
padres;
hijos;
cónyuge;
que encontramos en determinadas deducciones médicas.
La deducción se relaciona con:
EL AHORRO PARA EL RETIRO DEL PROPIO CONTRIBUYENTE.
23. ¿Puedo aportar a la AFORE de mi hijo y deducirlo yo?
❌ No debemos asumirlo.
Que puedas entregar dinero a otra persona:
no convierte esa aportación en tu deducción personal del artículo 151-V.
Esta fracción está diseñada alrededor de:
las cuentas y recursos para el retiro del propio contribuyente.
24. ¿Cuál es el límite de deducción?
La cantidad deducible es la menor entre:
A) 10% DE LOS INGRESOS ACUMULABLES DEL CONTRIBUYENTE EN EL EJERCICIO
y:
B) 5 UMA ANUALES.
El SAT confirma actualmente esta mecánica.
25. No se suman ambos límites
La regla NO es:
10% + 5 UMA.
La regla es:
LA CANTIDAD MENOR ENTRE LOS DOS.
26. ¿Cuánto son 5 UMA en 2026?
INEGI establece para 2026:
UMA anual:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
27. Límite práctico 2026
Para esta deducción:
MÁXIMO = MENOR ENTRE:
10% del ingreso acumulable
y:
$213,973.20.
28. Ejemplo con ingresos de $400,000
Ingresos acumulables:
$400,000.
10%:
$40,000.
5 UMA:
$213,973.20.
Menor:
$40,000.
Si aporta voluntariamente:
$60,000,
máximo deducible bajo esta regla:
$40,000.
29. Ejemplo con ingresos de $1,000,000
Ingresos acumulables:
$1,000,000.
10%:
$100,000.
5 UMA:
$213,973.20.
Menor:
$100,000.
Si aporta:
$80,000,
deducible máximo por gasto real:
$80,000.
30. Ejemplo con ingresos altos
Ingresos acumulables:
$3,000,000.
10%:
$300,000.
5 UMA:
$213,973.20.
Menor:
$213,973.20.
Aunque aporte:
$300,000,
no significa que pueda deducir los $300,000 completos bajo esta fracción.
31. Punto de cruce aproximado
Cuando:
10% del ingreso acumulable = $213,973.20,
el ingreso es aproximadamente:
$2,139,732.
Por debajo de ese nivel normalmente manda:
el 10%.
Por encima:
empieza a operar el techo de 5 UMA.
32. ¿Estas aportaciones consumen el límite general de 15% / 5 UMA?
❌ NO.
Ésta es una ventaja fundamental.
El último párrafo del artículo 151 excluye expresamente a:
LA FRACCIÓN V
del límite general de deducciones personales.
Por tanto:
TIENEN SU PROPIO LÍMITE INDEPENDIENTE.
33. Ejemplo combinado
Asalariado:
ingresos acumulables = $700,000.
Aportación voluntaria deducible:
$70,000.
10%:
$70,000.
Además tiene:
gastos médicos y otras deducciones ordinarias = $100,000.
La aportación voluntaria:
NO consume la bolsa general ordinaria.
Debe analizarse:
deducciones ordinarias → con su límite general;
más:
aportación voluntaria artículo 151-V → con su límite especial.
34. ¿Se necesita CFDI?
✅ Sí para el tratamiento práctico de la deducción.
El SAT indica verificar:
✅ RFC correcto;
✅ forma de pago;
✅ Uso CFDI adecuado.
Además la institución debe generar:
la constancia anual correspondiente.
35. Uso del CFDI
El SAT señala:
D06 — APORTACIONES VOLUNTARIAS AL SAR.
Por tanto:
D06
es la clave que debemos revisar para esta categoría.
36. ¿Cuándo se emite la constancia anual?
El SAT señala que:
EN FEBRERO DEL AÑO SIGUIENTE
la institución que recibió las aportaciones debe emitir el comprobante fiscal correspondiente a la:
CONSTANCIA ANUAL.
Esta información se utiliza para el prellenado de la Declaración Anual.
37. ¿Qué conviene revisar en la constancia?
✅ Nombre del titular
✅ RFC
✅ Ejercicio
✅ Monto de aportaciones
✅ Institución
✅ Tipo de aportación
✅ Que corresponda al beneficio fiscal
✅ Que los montos coincidan con estados de cuenta
✅ Que las aportaciones realmente pertenezcan al ejercicio.
38. No confíes únicamente en el prellenado
Que una cantidad:
NO aparezca automáticamente
no significa necesariamente que nunca sea procedente.
Y que aparezca:
tampoco garantiza por sí solo que todo esté correcto.
Se deben comparar:
CFDI + constancia + estados de cuenta + tipo de aportación.
39. ¿Cómo debe pagarse?
El SAT establece en su orientación vigente:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
Además:
EL PAGO DEBE REALIZARSE DESDE UNA CUENTA A NOMBRE DEL CONTRIBUYENTE.
40. ¿Conviene utilizar efectivo?
❌ No para estructurar esta deducción.
Si el objetivo es obtener el beneficio fiscal:
utiliza un medio bancarizado e identificable.
Esto permite relacionar claramente:
contribuyente → aportación → AFORE → constancia.
41. ¿En qué ejercicio se deduce?
La aportación se analiza en:
EL EJERCICIO EN QUE FUE REALIZADA Y REGISTRADA.
Ejemplo:
Aportación:
noviembre 2026.
Correctamente registrada:
noviembre 2026.
Se utiliza en:
Declaración Anual 2026.
42. Aportación al final del año
Si se pretende realizar una aportación fiscal en diciembre:
NO CONVIENE ESPERAR AL ÚLTIMO DÍA.
¿Por qué?
Porque puede haber:
tiempos de procesamiento;
registro posterior;
errores de clasificación;
necesidad de manifestación;
aclaraciones.
Especialmente importante si aplica:
RMF 3.17.9.
43. ¿Qué pasa si retiro la aportación antes de cumplir permanencia?
Aquí aparece la consecuencia fiscal más importante.
El artículo 151-V establece:
LOS RECURSOS Y SUS RENDIMIENTOS RETIRADOS ANTES DE CUMPLIR LOS REQUISITOS SE CONSIDERAN INGRESO ACUMULABLE.
44. ¿Qué artículo regula específicamente ese ingreso?
Artículo 142, fracción XVIII, LISR.
Establece el tratamiento de los recursos provenientes de:
PPR;
subcuenta de aportaciones voluntarias del artículo 151-V;
cuando se reciben:
ANTES DE LOS 65 AÑOS
sin ubicarse en los supuestos de:
invalidez;
incapacidad.
45. ¿Qué se considera ingreso en un retiro anticipado?
El artículo 142-XVIII contempla, entre otros elementos:
las aportaciones que anteriormente fueron deducidas, actualizadas,
más:
los intereses reales correspondientes, actualizados,
conforme al mecanismo legal.
Por eso:
RETIRAR ANTICIPADAMENTE NO ES FISCALMENTE NEUTRO.
46. No debemos decir “devuelves exactamente lo que te ahorraste”
❌ Esa explicación sería incorrecta.
La Ley no simplemente ordena:
“Devuelve la deducción.”
Establece una mecánica de:
INGRESO ACUMULABLE
con cálculo específico.
47. Puede existir retención del 20%
Cuando una persona moral efectúa determinados pagos comprendidos en ese capítulo, el artículo 145 establece:
RETENCIÓN DEL 20% COMO PAGO PROVISIONAL.
Por tanto, en retiros anticipados sujetos a estas reglas puede existir:
RETENCIÓN FISCAL DEL 20%.
Pero atención:
20% DE RETENCIÓN ≠ NECESARIAMENTE ISR DEFINITIVO.
El impuesto final se determina conforme a las disposiciones aplicables.
48. Ejemplo de retiro anticipado
Trabajador aportó y dedujo durante años.
Antes de cumplir:
65 años
y sin invalidez/incapacidad,
retira recursos.
No debemos decir:
“Como es su propio dinero, no paga impuesto.”
Fiscalmente:
puede existir ingreso acumulable y retención.
49. ¿Puedo simplemente cambiar el dinero de subcuenta?
CUIDADO.
El artículo 241 del Reglamento contiene una regla especialmente importante.
Cuando un contribuyente transfiere recursos y rendimientos desde la subcuenta identificada bajo el tratamiento fiscal de la fracción I del propio artículo hacia la subcuenta prevista para aportaciones que no aplican la deducción:
LA TRANSFERENCIA PUEDE CONSIDERARSE RETIRO DE RECURSOS
y quedar sujeta a retención, salvo los supuestos previstos.
50. Esto significa que una reclasificación puede tener consecuencias
No debemos pensar:
“Es mi misma AFORE, sólo moví el dinero de una bolsa a otra.”
Fiscalmente:
EL TIPO DE SUBCUENTA IMPORTA.
Un movimiento puede generar:
retiro fiscal;
retención;
pérdida del diferimiento;
acumulación.
51. Por eso debemos evitar movimientos sin asesoría
Antes de:
transferir;
reclasificar;
retirar;
cambiar el tipo de ahorro;
pregunta a la AFORE:
¿QUÉ CONSECUENCIA FISCAL TENDRÁ ESTE MOVIMIENTO SOBRE MIS APORTACIONES QUE YA DEDUJE?
52. Aportación voluntaria ordinaria vs deducible
| Característica | Ahorro voluntario ordinario | Aportación voluntaria art. 151-V |
|---|---|---|
| Ahorro adicional | ✅ | ✅ |
| Puede tener disponibilidad más flexible | Puede | ❌ Sujeta a permanencia fiscal |
| Deducción art. 151-V automática | ❌ | ✅ Si cumple requisitos |
| Permanencia a 65 años / invalidez / incapacidad | No necesariamente | ✅ |
| Clasificación fiscal correcta | No necesariamente | ✅ |
| D06/constancia fiscal | No asumir | ✅ Debe revisarse |
| Retiro anticipado con consecuencias fiscales del 151-V | No bajo esa misma mecánica | ✅ |
53. ¿Qué dice CONSAR sobre las diferencias de ahorro?
CONSAR reconoce que el ahorro voluntario puede utilizarse para diferentes horizontes y objetivos y que existen opciones con distintos tratamientos fiscales.
Por tanto:
EL NOMBRE “AHORRO VOLUNTARIO” ES DEMASIADO AMPLIO PARA DETERMINAR POR SÍ SOLO LA DEDUCIBILIDAD.
54. Aportaciones de cinco años: no confundir
CONSAR también identifica alternativas de ahorro que deben mantenerse durante determinados periodos —por ejemplo, cinco años— y que pueden tener beneficios fiscales diferentes.
Eso NO modifica el requisito que estamos estudiando aquí:
ARTÍCULO 151-V → 65 AÑOS / INVALIDEZ / INCAPACIDAD.
55. Ésta será una regla visible en Saldoafavor.mx
⚠️ NO CONFUNDIR:
“Aportación voluntaria de largo plazo”
con:
“Aportación voluntaria deducible del artículo 151-V”.
Antes de deducirla:
REVISA QUÉ RÉGIMEN FISCAL ESTÁ UTILIZANDO TU AFORE.
56. ¿La aportación genera IVA?
❌ No.
Depositar:
$50,000
en tu subcuenta de aportaciones voluntarias:
no representa por sí mismo la compra de un bien o servicio.
Es:
AHORRO / INVERSIÓN EN LA CUENTA INDIVIDUAL.
Por tanto, no debemos agregar:
IVA 16%
ni llamarlo:
“IVA 0%”.
57. ¿Qué ocurre con las comisiones de la AFORE?
La Ley del IVA establece una exención específica.
Artículo 15, fracción II, LIVA.
Se encuentran exentas las comisiones cobradas por las:
ADMINISTRADORAS DE FONDOS PARA EL RETIRO
a los trabajadores por la administración de los recursos del sistema de ahorro para el retiro y los servicios relacionados.
Por tanto:
COMISIONES AFORE COMPRENDIDAS → IVA EXENTO.
58. Aportación vs comisión
Aportación voluntaria:
no es contraprestación gravada.
Comisión de administración AFORE comprendida:
IVA EXENTO.
Son conceptos fiscales diferentes.
59. ¿Qué ocurre si el patrón descuenta la aportación de mi nómina?
Las aportaciones voluntarias pueden realizarse por diferentes canales, incluso mediante mecanismos vinculados con el patrón.
Pero para la deducción del trabajador debe poder identificarse:
QUE LOS RECURSOS CORRESPONDEN EFECTIVAMENTE A SU APORTACIÓN
y que fueron:
correctamente registrados bajo el tratamiento fiscal correspondiente.
CONSAR reconoce la posibilidad de aportaciones voluntarias mediante descuentos relacionados con nómina.
60. ¿Es lo mismo la aportación patronal?
❌ No.
Debemos distinguir:
dinero aportado efectivamente por el trabajador
de:
recursos aportados por el patrón.
No toda cantidad que entra a la cuenta individual constituye:
una deducción personal realizada por el asalariado.
61. ¿Qué NO debemos deducir automáticamente?
❌ Cualquier depósito a la AFORE
❌ Ahorro voluntario de corto plazo
❌ Ahorro que no cumple permanencia
❌ Aportaciones obligatorias ordinarias
❌ Recursos aportados exclusivamente por el patrón como si los hubiera aportado el trabajador
❌ Dinero depositado en una cuenta bancaria común
❌ Inversiones ordinarias
❌ Cantidades que no aparezcan correctamente identificadas
❌ Aportaciones superiores al límite fiscal
❌ Aportaciones de otra persona
❌ Importes que pretendemos deducir sin constancia o evidencia suficiente.
62. Documentos que conviene conservar
✅ CFDI
✅ Constancia anual
✅ Estado de cuenta AFORE
✅ Comprobantes de depósito
✅ Transferencias
✅ Estado de cuenta bancario
✅ Formato donde se manifestó que la aportación se deducirá
✅ Comprobantes de canales externos
✅ Confirmación de la AFORE
✅ Identificación del tipo de subcuenta
✅ Información fiscal de la aportación
✅ Constancias de retención si hubo retiros.
63. Errores frecuentes
Error 1
Pensar que toda aportación voluntaria es deducible.
Error 2
Confundir permanencia del artículo 151-V con cinco años.
Error 3
No manifestar correctamente la intención fiscal.
Error 4
Depositar en una modalidad de ahorro de corto plazo.
Error 5
No revisar la constancia anual.
Error 6
No utilizar D06.
Error 7
Pensar que el límite es 15%.
Es:
10% DEL INGRESO ACUMULABLE.
Error 8
Sumar 10% + 5 UMA.
❌ No se suman.
Error 9
Incluir la aportación dentro del límite general de 15% / 5 UMA.
❌ La fracción V está fuera.
Error 10
Retirar antes de los 65 años sin analizar consecuencias.
Error 11
Pensar que la retención del 20% siempre es el impuesto definitivo.
Error 12
Mover recursos entre subcuentas sin conocer el efecto fiscal.
64. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingreso acumulable del ejercicio
↓
× 10%
↓
comparar contra 5 UMA
↓
determinar límite especial
↓
identificar aportaciones voluntarias fiscalmente elegibles
↓
verificar constancia D06
↓
aplicar deducción fuera del límite general
↓
recalcular ISR anual
↓
comparar con ISR retenido por el patrón
↓
posible saldo a favor o ISR a cargo.
65. Ejemplo completo
Asalariado:
Ingreso acumulable 2026:
$650,000.
Durante el año realiza aportaciones voluntarias correctamente clasificadas bajo el artículo 151-V:
$75,000.
Calculamos:
$650,000 × 10%
=
$65,000.
5 UMA:
$213,973.20.
Cantidad menor:
$65,000.
Por tanto:
aportación realizada = $75,000.
máximo deducible = $65,000.
Excedente respecto del límite:
$10,000.
66. Ejemplo con deducciones ordinarias
Mismo trabajador:
Ingresos:
$650,000.
15%:
$97,500.
Deducciones personales ordinarias:
$90,000.
Además:
aportación voluntaria artículo 151-V procedente = $65,000.
No debemos limitar todo a:
$97,500.
La estructura es:
deducciones ordinarias:
$90,000
más:
aportación voluntaria fracción V:
$65,000.
Total potencial por estos conceptos:
$155,000.
Porque:
LA FRACCIÓN V NO CONSUME EL LÍMITE GENERAL.
67. Ejemplo de retiro anticipado
Trabajador dedujo aportaciones voluntarias durante varios años.
Edad:
45 años.
No existe:
invalidez;
incapacidad.
Retira anticipadamente sus recursos.
Consecuencia:
NO puede tratar el retiro simplemente como recuperación de su propio ahorro libre de impuesto.
Debe aplicar:
ARTÍCULO 142, FRACCIÓN XVIII
y las reglas de retención/acumulación correspondientes.
68. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí, si cumple requisitos |
| Fundamento | Art. 151, fr. V LISR |
| Toda aportación voluntaria es deducible | ❌ |
| Subcuenta correcta | ✅ Fundamental |
| Finalidad | Retiro |
| Permanencia art. 151-V | Hasta 65 años o invalidez/incapacidad |
| Permanencia de sólo 5 años | ❌ No es la regla del 151-V |
| Manifestación fiscal | Importante conforme al art. 241 RLISR |
| Canales distintos de AFORE | Regla 3.17.9 RMF 2026 |
| Plazo de manifestación en ese supuesto | Último día hábil del ejercicio |
| Límite porcentual | 10% del ingreso acumulable |
| Tope 2026 | 5 UMA = $213,973.20 |
| ¿Se suman los límites? | ❌ |
| Límite general 15% / 5 UMA | NO aplica a fracción V |
| Uso CFDI | D06 |
| Constancia anual | ✅ |
| Pago desde cuenta propia | ✅ Según orientación SAT |
| Retiro antes de permanencia | Genera consecuencias fiscales |
| Ingreso por retiro anticipado | Art. 142-XVIII |
| Retención | Puede existir 20% provisional |
| Mover recursos entre subcuentas | Puede generar retiro fiscal |
| IVA de la aportación | No es contraprestación gravada |
| Comisión AFORE | Exenta conforme LIVA 15-II |
69. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción V
Reconoce:
aportaciones voluntarias realizadas a la subcuenta de aportaciones voluntarias
siempre que:
cumplan los requisitos de permanencia de los planes de retiro.
También establece:
límite de 10%;
tope máximo;
consecuencia del retiro anticipado.
70. Artículo 142, fracción XVIII LISR
Regula los ingresos provenientes de:
SUBCUENTAS DE APORTACIONES VOLUNTARIAS DEL ARTÍCULO 151-V
cuando los recursos se retiran:
antes de los 65 años;
sin invalidez;
sin incapacidad procedente.
Establece además una mecánica específica para determinar el ingreso acumulable.
71. Artículo 145 LISR
Establece para determinados pagos efectuados por personas morales dentro de este capítulo:
RETENCIÓN PROVISIONAL DEL 20%.
Por tanto:
NO DEBE INTERPRETARSE COMO UNA PENALIZACIÓN FIJA Y DEFINITIVA DEL 20%.
Es una:
retención provisional
que forma parte del tratamiento fiscal correspondiente.
72. Reglamento de la Ley del ISR
Artículo 241
Es fundamental porque establece la diferenciación entre contribuyentes que manifiestan:
✅ que realizarán la deducción del artículo 151-V
y aquellos que:
❌ manifiestan que no aplicarán esa deducción.
También regula el tratamiento de determinadas transferencias entre subcuentas.
73. RMF 2026
Regla 3.17.9 — Aportaciones voluntarias a la cuenta individual
Regula especialmente aportaciones realizadas mediante personas morales distintas de la AFORE y permite al contribuyente, cuando corresponda:
manifestar a la AFORE que aplicará la deducción
hasta:
EL ÚLTIMO DÍA HÁBIL DEL EJERCICIO.
Debe acompañar los comprobantes respectivos.
74. Fundamento de IVA
Ley del IVA
Artículo 15, fracción II.
Establece que no se paga IVA por determinadas:
COMISIONES COBRADAS POR LAS AFORE
a los trabajadores por la administración de los recursos del sistema de ahorro para el retiro y servicios relacionados.
Por tanto:
Aportación:
no representa una venta o servicio gravado.
Comisión AFORE comprendida:
IVA EXENTO.
75. Fuente administrativa principal
El SAT actualmente confirma para aportaciones voluntarias de retiro:
✅ posibilidad de deducción;
✅ requisito de permanencia;
✅ 65 años / invalidez / incapacidad;
✅ Uso CFDI D06;
✅ límite de 10%;
✅ máximo de 5 UMA;
✅ pago bancarizado desde cuenta del contribuyente;
✅ constancia anual.
76. Regla práctica para el asalariado
Antes de depositar dinero a tu AFORE con intención de deducirlo pregunta:
1. ¿Qué tipo de ahorro voluntario estoy contratando?
2. ¿Es deducible conforme al artículo 151-V?
3. ¿Quedará en la subcuenta correcta?
4. ¿Estoy manifestando expresamente que pretendo deducirlo?
5. ¿Cumple permanencia hasta 65 años o invalidez/incapacidad?
6. ¿Estoy confundiendo esta deducción con un beneficio de permanencia de cinco años?
7. ¿Obtendré CFDI D06?
8. ¿Obtendré constancia anual?
9. ¿Pagaré desde una cuenta a mi nombre?
10. ¿Cuál es mi ingreso acumulable?
11. ¿Cuánto representa su 10%?
12. ¿Ese 10% rebasa $213,973.20?
13. ¿Tengo capacidad financiera para no retirar anticipadamente?
14. ¿Qué ocurriría fiscalmente si retiro antes?
15. ¿Qué sucede si cambio los recursos de subcuenta?
Si no puedes responder estas preguntas:
NO CONVIENE REALIZAR LA APORTACIÓN ÚNICAMENTE POR EL BENEFICIO FISCAL.
77. Mensaje sencillo para el asalariado
Puedes deducir determinadas aportaciones voluntarias realizadas a tu AFORE, pero no cualquier ahorro voluntario es deducible. Para aplicar el artículo 151, fracción V, los recursos deben estar correctamente identificados y cumplir el requisito de permanencia para retiro: utilizarse al llegar a los 65 años o en los supuestos legales de invalidez o incapacidad. El monto deducible es el menor entre 10% de tus ingresos acumulables y 5 UMA anuales; para 2026, 5 UMA equivalen a $213,973.20. Esta deducción está fuera del límite general de 15% / 5 UMA.
78. Aviso importante
La regla correcta NO es:
“DEPOSITÉ DINERO EN MI AFORE, POR LO TANTO LO PUEDO DEDUCIR.”
La regla correcta es:
APORTACIÓN VOLUNTARIA
CLASIFICACIÓN FISCAL CORRECTA
SUBCUENTA CORRECTA
MANIFESTACIÓN
PERMANENCIA
CFDI D06
CONSTANCIA
LÍMITE PROPIO.
Debemos distinguir:
💰 AHORRO VOLUNTARIO ORDINARIO
❌ No asumir deducibilidad.
👴 APORTACIÓN VOLUNTARIA ART. 151-V
✅ Puede ser deducible.
⏳ PERMANENCIA
65 años / invalidez / incapacidad.
📅 “CINCO AÑOS”
❌ No confundir con esta deducción.
📊 LÍMITE
Menor entre 10% de ingresos acumulables y $213,973.20 en 2026.
📊 LÍMITE GENERAL 15% / 5 UMA
❌ NO aplica a la fracción V.
🧾 USO CFDI
D06.
⚠️ RETIRO ANTICIPADO
Puede convertirse en ingreso acumulable y generar retención.
🔄 CAMBIO DE SUBCUENTA
Puede tener consecuencias fiscales.
🔵 IVA
La aportación no es una contraprestación gravada; las comisiones AFORE comprendidas en la Ley están exentas de IVA.
EL BENEFICIO FISCAL DEPENDE DE QUE EL AHORRO SEA REALMENTE PARA EL RETIRO.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.