APORTACIONES COMPLEMENTARIAS PARA EL RETIRO
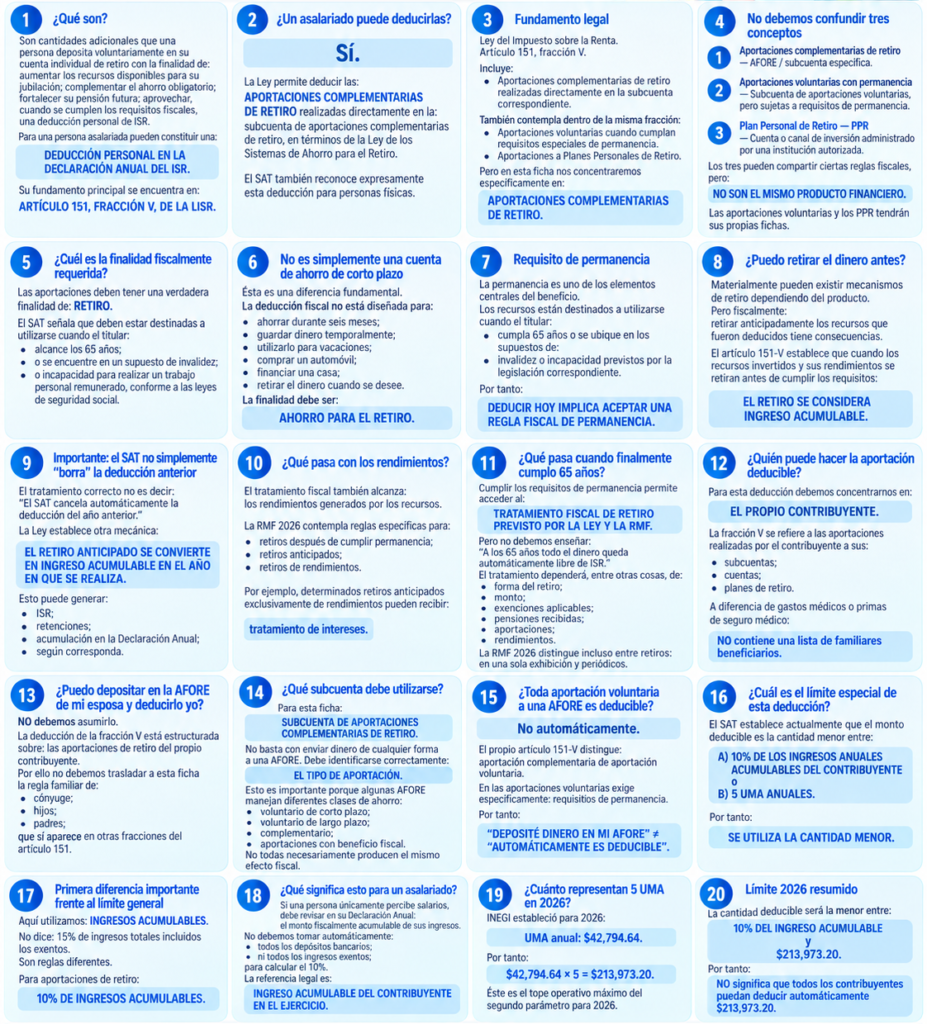
1. ¿Qué son?
Son cantidades adicionales que una persona deposita voluntariamente en su cuenta individual de retiro con la finalidad de:
aumentar los recursos disponibles para su jubilación;
complementar el ahorro obligatorio;
fortalecer su pensión futura;
aprovechar, cuando se cumplen los requisitos fiscales, una deducción personal de ISR.
Para una persona asalariada pueden constituir una:
DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR.
Su fundamento principal se encuentra en:
ARTÍCULO 151, FRACCIÓN V, DE LA LISR.
2. ¿Un asalariado puede deducirlas?
✅ Sí.
La Ley permite deducir las:
APORTACIONES COMPLEMENTARIAS DE RETIRO
realizadas directamente en la:
subcuenta de aportaciones complementarias de retiro,
en términos de la Ley de los Sistemas de Ahorro para el Retiro.
El SAT también reconoce expresamente esta deducción para personas físicas.
3. Fundamento legal
Ley del Impuesto sobre la Renta
Artículo 151, fracción V.
Incluye:
✅ Aportaciones complementarias de retiro
realizadas directamente en la subcuenta correspondiente.
También contempla dentro de la misma fracción:
✅ Aportaciones voluntarias
cuando cumplan requisitos especiales de permanencia.
✅ Aportaciones a Planes Personales de Retiro.
Pero en esta ficha nos concentraremos específicamente en:
APORTACIONES COMPLEMENTARIAS DE RETIRO.
4. No debemos confundir tres conceptos
Aunque los tres pueden aparecer en la fracción V, no son exactamente lo mismo:
1. Aportaciones complementarias de retiro
AFORE / subcuenta específica.
2. Aportaciones voluntarias con permanencia
Subcuenta de aportaciones voluntarias, pero sujetas a requisitos de permanencia.
3. Plan Personal de Retiro — PPR
Cuenta o canal de inversión administrado por una institución autorizada.
Los tres pueden compartir ciertas reglas fiscales, pero:
NO SON EL MISMO PRODUCTO FINANCIERO.
Las aportaciones voluntarias y los PPR tendrán sus propias fichas.
5. ¿Cuál es la finalidad fiscalmente requerida?
Las aportaciones deben tener una verdadera finalidad de:
RETIRO.
El SAT señala que deben estar destinadas a utilizarse cuando el titular:
✅ alcance los 65 años;
o:
✅ se encuentre en un supuesto de invalidez;
o:
✅ incapacidad para realizar un trabajo personal remunerado,
conforme a las leyes de seguridad social.
6. No es simplemente una cuenta de ahorro de corto plazo
Ésta es una diferencia fundamental.
La deducción fiscal no está diseñada para:
ahorrar durante seis meses;
guardar dinero temporalmente;
utilizarlo para vacaciones;
comprar un automóvil;
financiar una casa;
retirar el dinero cuando se desee.
La finalidad debe ser:
AHORRO PARA EL RETIRO.
7. Requisito de permanencia
La permanencia es uno de los elementos centrales del beneficio.
Los recursos están destinados a utilizarse cuando el titular:
cumpla 65 años
o se ubique en los supuestos de:
invalidez o incapacidad
previstos por la legislación correspondiente.
Por tanto:
DEDUCIR HOY IMPLICA ACEPTAR UNA REGLA FISCAL DE PERMANENCIA.
8. ¿Puedo retirar el dinero antes?
Materialmente pueden existir mecanismos de retiro dependiendo del producto.
Pero fiscalmente:
retirar anticipadamente los recursos que fueron deducidos tiene consecuencias.
El artículo 151-V establece que cuando los recursos invertidos y sus rendimientos se retiran antes de cumplir los requisitos:
EL RETIRO SE CONSIDERA INGRESO ACUMULABLE.
9. Importante: el SAT no simplemente “borra” la deducción anterior
El tratamiento correcto no es decir:
“El SAT cancela automáticamente la deducción del año anterior.”
La Ley establece otra mecánica:
EL RETIRO ANTICIPADO SE CONVIERTE EN INGRESO ACUMULABLE EN EL AÑO EN QUE SE REALIZA.
Esto puede generar:
ISR;
retenciones;
acumulación en la Declaración Anual;
según corresponda.
10. ¿Qué pasa con los rendimientos?
El tratamiento fiscal también alcanza:
los rendimientos generados por los recursos.
La RMF 2026 contempla reglas específicas para:
retiros después de cumplir permanencia;
retiros anticipados;
retiros de rendimientos.
Por ejemplo, determinados retiros anticipados exclusivamente de rendimientos pueden recibir:
tratamiento de intereses.
11. ¿Qué pasa cuando finalmente cumplo 65 años?
Cumplir los requisitos de permanencia permite acceder al:
TRATAMIENTO FISCAL DE RETIRO PREVISTO POR LA LEY Y LA RMF.
Pero no debemos enseñar:
“A los 65 años todo el dinero queda automáticamente libre de ISR.”
El tratamiento dependerá, entre otras cosas, de:
forma del retiro;
monto;
exenciones aplicables;
pensiones recibidas;
aportaciones;
rendimientos.
La RMF 2026 distingue incluso entre retiros:
en una sola exhibición
y:
periódicos.
12. ¿Quién puede hacer la aportación deducible?
Para esta deducción debemos concentrarnos en:
EL PROPIO CONTRIBUYENTE.
La fracción V se refiere a las aportaciones realizadas por el contribuyente a sus:
subcuentas;
cuentas;
planes de retiro.
A diferencia de gastos médicos o primas de seguro médico:
NO contiene una lista de familiares beneficiarios.
13. ¿Puedo depositar en la AFORE de mi esposa y deducirlo yo?
NO debemos asumirlo.
La deducción de la fracción V está estructurada sobre:
las aportaciones de retiro del propio contribuyente.
Por ello no debemos trasladar a esta ficha la regla familiar de:
cónyuge;
hijos;
padres;
que sí aparece en otras fracciones del artículo 151.
14. ¿Qué subcuenta debe utilizarse?
Para esta ficha:
SUBCUENTA DE APORTACIONES COMPLEMENTARIAS DE RETIRO.
No basta con enviar dinero de cualquier forma a una AFORE.
Debe identificarse correctamente:
EL TIPO DE APORTACIÓN.
Esto es importante porque algunas AFORE manejan diferentes clases de ahorro:
voluntario de corto plazo;
voluntario de largo plazo;
complementario;
aportaciones con beneficio fiscal.
No todas necesariamente producen el mismo efecto fiscal.
15. ¿Toda aportación voluntaria a una AFORE es deducible?
❌ No automáticamente.
El propio artículo 151-V distingue:
aportación complementaria
de:
aportación voluntaria.
En las aportaciones voluntarias exige específicamente:
requisitos de permanencia.
Por tanto:
“DEPOSITÉ DINERO EN MI AFORE” ≠ “AUTOMÁTICAMENTE ES DEDUCIBLE”.
16. ¿Cuál es el límite especial de esta deducción?
El SAT establece actualmente que el monto deducible es la cantidad menor entre:
A) 10% DE LOS INGRESOS ANUALES ACUMULABLES DEL CONTRIBUYENTE
o:
B) 5 UMA ANUALES.
Por tanto:
SE UTILIZA LA CANTIDAD MENOR.
17. Primera diferencia importante frente al límite general
Aquí utilizamos:
INGRESOS ACUMULABLES.
No dice:
15% de ingresos totales incluidos los exentos.
Son reglas diferentes.
Para aportaciones de retiro:
10% DE INGRESOS ACUMULABLES.
18. ¿Qué significa esto para un asalariado?
Si una persona únicamente percibe salarios, debe revisar en su Declaración Anual:
el monto fiscalmente acumulable de sus ingresos.
No debemos tomar automáticamente:
todos los depósitos bancarios;
ni:
todos los ingresos exentos;
para calcular el 10%.
La referencia legal es:
INGRESO ACUMULABLE DEL CONTRIBUYENTE EN EL EJERCICIO.
19. ¿Cuánto representan 5 UMA en 2026?
INEGI estableció para 2026:
UMA anual:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
Éste es el tope operativo máximo del segundo parámetro para 2026.
20. Límite 2026 resumido
La cantidad deducible será la menor entre:
10% DEL INGRESO ACUMULABLE
y:
$213,973.20.
Por tanto:
NO significa que todos los contribuyentes puedan deducir automáticamente $213,973.20.
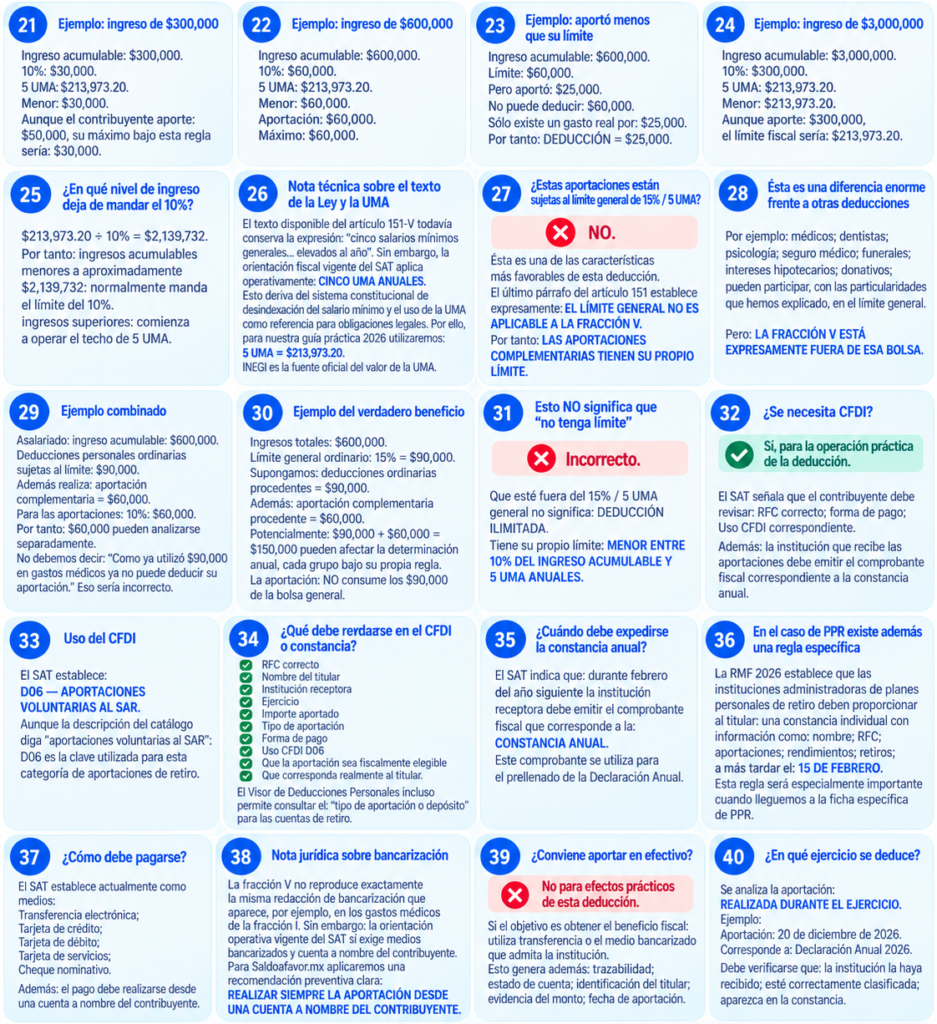
21. Ejemplo: ingreso de $300,000
Ingreso acumulable:
$300,000.
10%:
$30,000.
5 UMA:
$213,973.20.
Menor:
$30,000.
Aunque el contribuyente aporte:
$50,000,
su máximo bajo esta regla sería:
$30,000.
22. Ejemplo: ingreso de $600,000
Ingreso acumulable:
$600,000.
10%:
$60,000.
5 UMA:
$213,973.20.
Menor:
$60,000.
Aportación:
$60,000.
Máximo:
$60,000.
23. Ejemplo: aportó menos que su límite
Ingreso acumulable:
$600,000.
Límite:
$60,000.
Pero aportó:
$25,000.
No puede deducir:
$60,000.
Sólo existe un gasto real por:
$25,000.
Por tanto:
DEDUCCIÓN = $25,000.
24. Ejemplo: ingreso de $3,000,000
Ingreso acumulable:
$3,000,000.
10%:
$300,000.
5 UMA:
$213,973.20.
Menor:
$213,973.20.
Aunque aporte:
$300,000,
el límite fiscal sería:
$213,973.20.
25. ¿En qué nivel de ingreso deja de mandar el 10%?
Podemos calcular aproximadamente:
$213,973.20 ÷ 10%
=
$2,139,732.
Por tanto:
ingresos acumulables menores a aproximadamente $2,139,732:
normalmente manda el límite del 10%.
ingresos superiores:
comienza a operar el techo de 5 UMA.
26. Nota técnica sobre el texto de la Ley y la UMA
El texto disponible del artículo 151-V todavía conserva la expresión:
“cinco salarios mínimos generales… elevados al año”.
Sin embargo, la orientación fiscal vigente del SAT aplica operativamente:
CINCO UMA ANUALES.
Esto deriva del sistema constitucional de desindexación del salario mínimo y el uso de la UMA como referencia para obligaciones legales.
Por ello, para nuestra guía práctica 2026 utilizaremos:
5 UMA = $213,973.20.
INEGI es la fuente oficial del valor de la UMA.
27. ¿Estas aportaciones están sujetas al límite general de 15% / 5 UMA?
❌ NO.
Ésta es una de las características más favorables de esta deducción.
El último párrafo del artículo 151 establece expresamente:
EL LÍMITE GENERAL NO ES APLICABLE A LA FRACCIÓN V.
Por tanto:
LAS APORTACIONES COMPLEMENTARIAS TIENEN SU PROPIO LÍMITE.
28. Ésta es una diferencia enorme frente a otras deducciones
Por ejemplo:
médicos;
dentistas;
psicología;
seguro médico;
funerales;
intereses hipotecarios;
donativos;
pueden participar, con las particularidades que hemos explicado, en el límite general.
Pero:
LA FRACCIÓN V ESTÁ EXPRESAMENTE FUERA DE ESA BOLSA.
29. Ejemplo combinado
Asalariado:
ingreso acumulable: $600,000.
Deducciones personales ordinarias sujetas al límite:
$90,000.
Además realiza:
aportación complementaria = $60,000.
Para las aportaciones:
10%:
$60,000.
Por tanto:
$60,000 pueden analizarse separadamente.
No debemos decir:
“Como ya utilizó $90,000 en gastos médicos ya no puede deducir su aportación.”
Eso sería incorrecto.
30. Ejemplo del verdadero beneficio
Ingresos totales:
$600,000.
Límite general ordinario:
15% = $90,000.
Supongamos:
deducciones ordinarias procedentes = $90,000.
Además:
aportación complementaria procedente = $60,000.
Potencialmente:
$90,000 + $60,000 = $150,000
pueden afectar la determinación anual, cada grupo bajo su propia regla.
La aportación:
NO consume los $90,000 de la bolsa general.
31. Esto NO significa que “no tenga límite”
❌ Incorrecto.
Que esté fuera del 15% / 5 UMA general no significa:
DEDUCCIÓN ILIMITADA.
Tiene su propio límite:
MENOR ENTRE 10% DEL INGRESO ACUMULABLE Y 5 UMA ANUALES.
32. ¿Se necesita CFDI?
✅ Sí, para la operación práctica de la deducción.
El SAT señala que el contribuyente debe revisar:
RFC correcto;
forma de pago;
Uso CFDI correspondiente.
Además:
la institución que recibe las aportaciones debe emitir el comprobante fiscal correspondiente a la constancia anual.
33. Uso del CFDI
El SAT establece:
D06 — APORTACIONES VOLUNTARIAS AL SAR.
Aunque la descripción del catálogo diga “aportaciones voluntarias al SAR”:
D06 es la clave utilizada para esta categoría de aportaciones de retiro.
34. ¿Qué debe revisarse en el CFDI o constancia?
✅ RFC correcto
✅ Nombre del titular
✅ Institución receptora
✅ Ejercicio
✅ Importe aportado
✅ Tipo de aportación
✅ Forma de pago
✅ Uso CFDI D06
✅ Que la aportación sea fiscalmente elegible
✅ Que corresponda realmente al titular.
El Visor de Deducciones Personales incluso permite consultar el:
“tipo de aportación o depósito”
para las cuentas de retiro.
35. ¿Cuándo debe expedirse la constancia anual?
El SAT indica que:
durante febrero del año siguiente
la institución receptora debe emitir el comprobante fiscal que corresponde a la:
CONSTANCIA ANUAL.
Este comprobante se utiliza para el prellenado de la Declaración Anual.
36. En el caso de PPR existe además una regla específica
La RMF 2026 establece que las instituciones administradoras de planes personales de retiro deben proporcionar al titular:
una constancia individual
con información como:
nombre;
RFC;
aportaciones;
rendimientos;
retiros;
a más tardar el:
15 DE FEBRERO.
Esta regla será especialmente importante cuando lleguemos a la ficha específica de PPR.
37. ¿Cómo debe pagarse?
El SAT establece actualmente como medios:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
Además:
el pago debe realizarse desde una cuenta a nombre del contribuyente.
38. Nota jurídica sobre bancarización
La fracción V no reproduce exactamente la misma redacción de bancarización que aparece, por ejemplo, en los gastos médicos de la fracción I.
Sin embargo:
la orientación operativa vigente del SAT sí exige medios bancarizados y cuenta a nombre del contribuyente.
Para Saldoafavor.mx aplicaremos una recomendación preventiva clara:
REALIZAR SIEMPRE LA APORTACIÓN DESDE UNA CUENTA A NOMBRE DEL CONTRIBUYENTE.
39. ¿Conviene aportar en efectivo?
❌ No para efectos prácticos de esta deducción.
Si el objetivo es obtener el beneficio fiscal:
utiliza transferencia o el medio bancarizado que admita la institución.
Esto genera además:
trazabilidad;
estado de cuenta;
identificación del titular;
evidencia del monto;
fecha de aportación.
40. ¿En qué ejercicio se deduce?
Se analiza la aportación:
REALIZADA DURANTE EL EJERCICIO.
Ejemplo:
Aportación:
20 de diciembre de 2026.
Corresponde a:
Declaración Anual 2026.
Debe verificarse que:
la institución la haya recibido;
esté correctamente clasificada;
aparezca en la constancia.
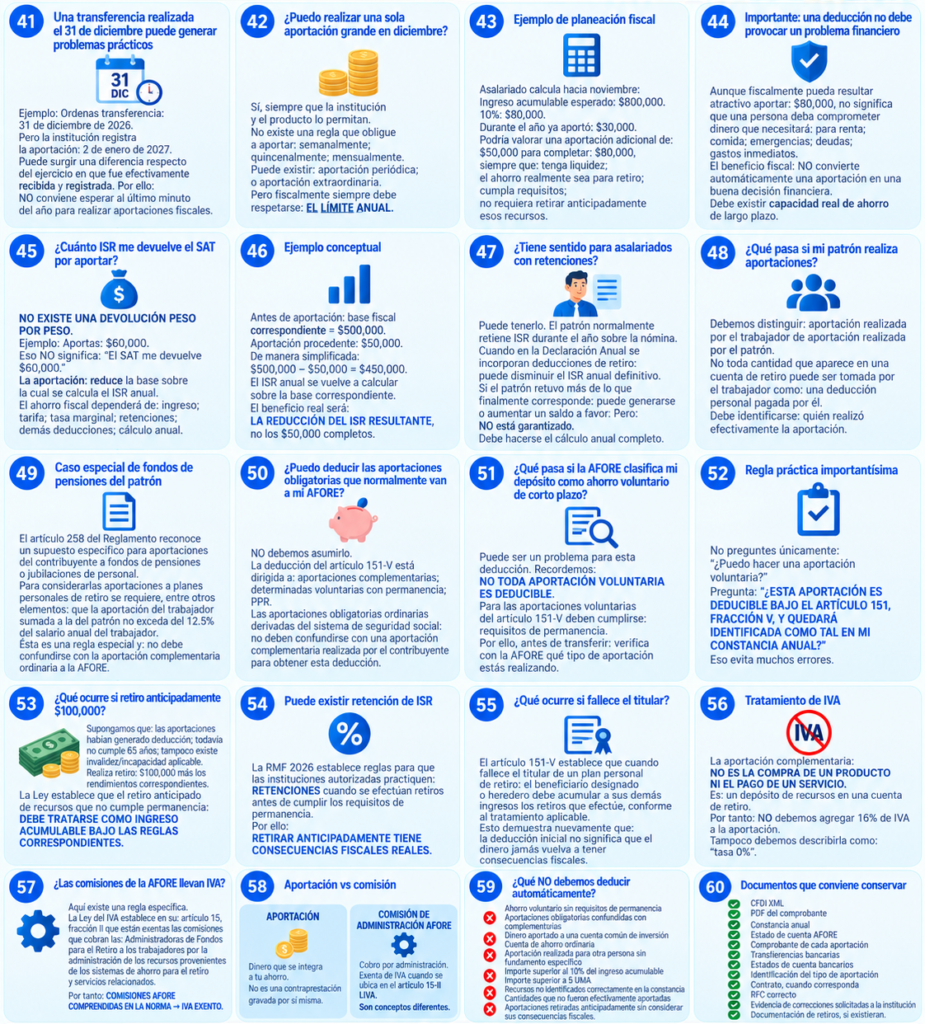
41. Una transferencia realizada el 31 de diciembre puede generar problemas prácticos
Ejemplo:
Ordenas transferencia:
31 de diciembre de 2026.
Pero la institución registra la aportación:
2 de enero de 2027.
Puede surgir una diferencia respecto del ejercicio en que fue efectivamente recibida y registrada.
Por ello:
NO conviene esperar al último minuto del año para realizar aportaciones fiscales.
42. ¿Puedo realizar una sola aportación grande en diciembre?
Sí, siempre que la institución y el producto lo permitan.
No existe una regla que obligue a aportar:
semanalmente;
quincenalmente;
mensualmente.
Puede existir:
aportación periódica;
o:
aportación extraordinaria.
Pero fiscalmente siempre debe respetarse:
EL LÍMITE ANUAL.
43. Ejemplo de planeación fiscal
Asalariado calcula hacia noviembre:
Ingreso acumulable esperado:
$800,000.
10%:
$80,000.
Durante el año ya aportó:
$30,000.
Podría valorar una aportación adicional de:
$50,000
para completar:
$80,000,
siempre que:
tenga liquidez;
el ahorro realmente sea para retiro;
cumpla requisitos;
no requiera retirar anticipadamente esos recursos.
44. Importante: una deducción no debe provocar un problema financiero
Aunque fiscalmente pueda resultar atractivo aportar:
$80,000,
no significa que una persona deba comprometer dinero que necesitará:
para renta;
comida;
emergencias;
deudas;
gastos inmediatos.
El beneficio fiscal:
NO convierte automáticamente una aportación en una buena decisión financiera.
Debe existir capacidad real de ahorro de largo plazo.
45. ¿Cuánto ISR me devuelve el SAT por aportar?
NO EXISTE UNA DEVOLUCIÓN PESO POR PESO.
Ejemplo:
Aportas:
$60,000.
Eso NO significa:
“El SAT me devuelve $60,000.”
La aportación:
reduce la base sobre la cual se calcula el ISR anual.
El ahorro fiscal dependerá de:
ingreso;
tarifa;
tasa marginal;
retenciones;
demás deducciones;
cálculo anual.
46. Ejemplo conceptual
Antes de aportación:
base fiscal correspondiente = $500,000.
Aportación procedente:
$50,000.
De manera simplificada:
$500,000 − $50,000
=
$450,000.
El ISR anual se vuelve a calcular sobre la base correspondiente.
El beneficio real será:
LA REDUCCIÓN DEL ISR RESULTANTE,
no los $50,000 completos.
47. ¿Tiene sentido para asalariados con retenciones?
Puede tenerlo.
El patrón normalmente retiene ISR durante el año sobre la nómina.
Cuando en la Declaración Anual se incorporan deducciones de retiro:
puede disminuir el ISR anual definitivo.
Si el patrón retuvo más de lo que finalmente corresponde:
puede generarse o aumentar un saldo a favor.
Pero:
NO está garantizado.
Debe hacerse el cálculo anual completo.
48. ¿Qué pasa si mi patrón realiza aportaciones?
Debemos distinguir:
aportación realizada por el trabajador
de:
aportación realizada por el patrón.
No toda cantidad que aparece en una cuenta de retiro puede ser tomada por el trabajador como:
una deducción personal pagada por él.
Debe identificarse:
quién realizó efectivamente la aportación.
49. Caso especial de fondos de pensiones del patrón
El artículo 258 del Reglamento reconoce un supuesto específico para aportaciones del contribuyente a fondos de pensiones o jubilaciones de personal.
Para considerarlas aportaciones a planes personales de retiro se requiere, entre otros elementos:
que la aportación del trabajador sumada a la del patrón no exceda del 12.5% del salario anual del trabajador.
Ésta es una regla especial y:
no debe confundirse con la aportación complementaria ordinaria a la AFORE.
50. ¿Puedo deducir las aportaciones obligatorias que normalmente van a mi AFORE?
NO debemos asumirlo.
La deducción del artículo 151-V está dirigida a:
aportaciones complementarias;
determinadas voluntarias con permanencia;
PPR.
Las aportaciones obligatorias ordinarias derivadas del sistema de seguridad social:
no deben confundirse con una aportación complementaria realizada por el contribuyente para obtener esta deducción.
51. ¿Qué pasa si la AFORE clasifica mi depósito como ahorro voluntario de corto plazo?
Puede ser un problema para esta deducción.
Recordemos:
NO TODA APORTACIÓN VOLUNTARIA ES DEDUCIBLE.
Para las aportaciones voluntarias del artículo 151-V deben cumplirse:
requisitos de permanencia.
Por ello, antes de transferir:
verifica con la AFORE qué tipo de aportación estás realizando.
52. Regla práctica importantísima
No preguntes únicamente:
“¿Puedo hacer una aportación voluntaria?”
Pregunta:
“¿ESTA APORTACIÓN ES DEDUCIBLE BAJO EL ARTÍCULO 151, FRACCIÓN V, Y QUEDARÁ IDENTIFICADA COMO TAL EN MI CONSTANCIA ANUAL?”
Eso evita muchos errores.
53. ¿Qué ocurre si retiro anticipadamente $100,000?
Supongamos que:
las aportaciones habían generado deducción;
todavía no cumple 65 años;
tampoco existe invalidez/incapacidad aplicable.
Realiza retiro:
$100,000 más los rendimientos correspondientes.
La Ley establece que el retiro anticipado de recursos que no cumple permanencia:
DEBE TRATARSE COMO INGRESO ACUMULABLE BAJO LAS REGLAS CORRESPONDIENTES.
54. Puede existir retención de ISR
La RMF 2026 establece reglas para que las instituciones autorizadas practiquen:
RETENCIONES
cuando se efectúan retiros antes de cumplir los requisitos de permanencia.
Por ello:
RETIRAR ANTICIPADAMENTE TIENE CONSECUENCIAS FISCALES REALES.
55. ¿Qué ocurre si fallece el titular?
El artículo 151-V establece que cuando fallece el titular de un plan personal de retiro:
el beneficiario designado o heredero debe acumular a sus demás ingresos los retiros que efectúe,
conforme al tratamiento aplicable.
Esto demuestra nuevamente que:
la deducción inicial no significa que el dinero jamás vuelva a tener consecuencias fiscales.
56. Tratamiento de IVA
La aportación complementaria:
NO ES LA COMPRA DE UN PRODUCTO NI EL PAGO DE UN SERVICIO.
Es:
un depósito de recursos en una cuenta de retiro.
Por tanto:
NO debemos agregar 16% de IVA a la aportación.
Tampoco debemos describirla como:
“tasa 0%”.
57. ¿Las comisiones de la AFORE llevan IVA?
Aquí existe una regla específica.
La Ley del IVA establece en su:
artículo 15, fracción II
que están exentas las comisiones que cobran las:
Administradoras de Fondos para el Retiro
a los trabajadores por la administración de los recursos provenientes de los sistemas de ahorro para el retiro y servicios relacionados.
Por tanto:
COMISIONES AFORE COMPRENDIDAS EN LA NORMA → IVA EXENTO.
58. Aportación vs comisión
Debemos distinguir:
APORTACIÓN
Dinero que se integra a tu ahorro.
No es una contraprestación gravada por sí misma.
COMISIÓN DE ADMINISTRACIÓN AFORE
Cobro por administración.
Exenta de IVA cuando se ubica en el artículo 15-II LIVA.
Son conceptos diferentes.
59. ¿Qué NO debemos deducir automáticamente?
❌ Ahorro voluntario sin requisitos de permanencia
❌ Aportaciones obligatorias confundidas con complementarias
❌ Dinero aportado a una cuenta común de inversión
❌ Cuenta de ahorro ordinaria
❌ Aportación realizada para otra persona sin fundamento específico
❌ Importe superior al 10% del ingreso acumulable
❌ Importe superior a 5 UMA
❌ Recursos no identificados correctamente en la constancia
❌ Cantidades que no fueron efectivamente aportadas
❌ Aportaciones retiradas anticipadamente sin considerar sus consecuencias fiscales.
60. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del comprobante
✅ Constancia anual
✅ Estado de cuenta AFORE
✅ Comprobante de cada aportación
✅ Transferencias bancarias
✅ Estados de cuenta bancarios
✅ Identificación del tipo de aportación
✅ Contrato, cuando corresponda
✅ RFC correcto
✅ Evidencia de correcciones solicitadas a la institución
✅ Documentación de retiros, si existieran.
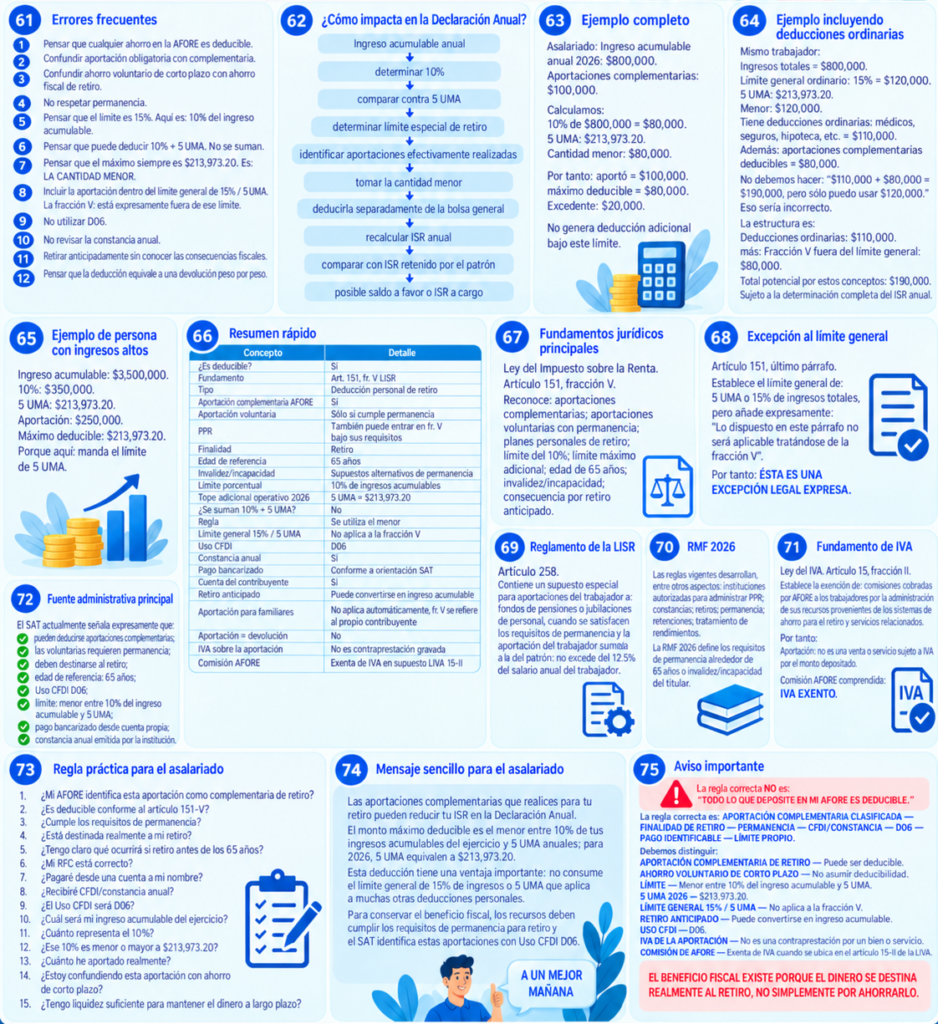
61. Errores frecuentes
Error 1
Pensar que cualquier ahorro en la AFORE es deducible.
Error 2
Confundir aportación obligatoria con complementaria.
Error 3
Confundir ahorro voluntario de corto plazo con ahorro fiscal de retiro.
Error 4
No respetar permanencia.
Error 5
Pensar que el límite es 15%.
Aquí es:
10% del ingreso acumulable.
Error 6
Pensar que puede deducir 10% + 5 UMA.
No se suman.
Error 7
Pensar que el máximo siempre es $213,973.20.
Es:
LA CANTIDAD MENOR.
Error 8
Incluir la aportación dentro del límite general de 15% / 5 UMA.
La fracción V:
está expresamente fuera de ese límite.
Error 9
No utilizar D06.
Error 10
No revisar la constancia anual.
Error 11
Retirar anticipadamente sin conocer las consecuencias fiscales.
Error 12
Pensar que la deducción equivale a una devolución peso por peso.
62. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingreso acumulable anual
↓
determinar 10%
↓
comparar contra 5 UMA
↓
determinar límite especial de retiro
↓
identificar aportaciones efectivamente realizadas
↓
tomar la cantidad menor
↓
deducirla separadamente de la bolsa general
↓
recalcular ISR anual
↓
comparar con ISR retenido por el patrón
↓
posible saldo a favor o ISR a cargo.
63. Ejemplo completo
Asalariado:
Ingreso acumulable anual 2026:
$800,000.
Aportaciones complementarias:
$100,000.
Calculamos:
10% de $800,000
=
$80,000.
5 UMA:
$213,973.20.
Cantidad menor:
$80,000.
Por tanto:
aportó = $100,000.
máximo deducible = $80,000.
Excedente:
$20,000.
No genera deducción adicional bajo este límite.
64. Ejemplo incluyendo deducciones ordinarias
Mismo trabajador:
Ingresos totales = $800,000.
Límite general ordinario:
15% = $120,000.
5 UMA:
$213,973.20.
Menor:
$120,000.
Tiene deducciones ordinarias:
médicos, seguros, hipoteca, etc. = $110,000.
Además:
aportaciones complementarias deducibles = $80,000.
No debemos hacer:
“$110,000 + $80,000 = $190,000, pero sólo puedo usar $120,000.”
Eso sería incorrecto.
La estructura es:
Deducciones ordinarias:
$110,000.
más:
Fracción V fuera del límite general:
$80,000.
Total potencial por estos conceptos:
$190,000.
Sujeto a la determinación completa del ISR anual.
65. Ejemplo de persona con ingresos altos
Ingreso acumulable:
$3,500,000.
10%:
$350,000.
5 UMA:
$213,973.20.
Aportación:
$250,000.
Máximo deducible:
$213,973.20.
Porque aquí:
manda el límite de 5 UMA.
66. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Fundamento | Art. 151, fr. V LISR |
| Tipo | Deducción personal de retiro |
| Aportación complementaria AFORE | ✅ |
| Aportación voluntaria | Sólo si cumple permanencia |
| PPR | También puede entrar en fr. V bajo sus requisitos |
| Finalidad | Retiro |
| Edad de referencia | 65 años |
| Invalidez/incapacidad | Supuestos alternativos de permanencia |
| Límite porcentual | 10% de ingresos acumulables |
| Tope adicional operativo 2026 | 5 UMA = $213,973.20 |
| ¿Se suman 10% + 5 UMA? | ❌ |
| Regla | Se utiliza el menor |
| Límite general 15% / 5 UMA | NO aplica a la fracción V |
| Uso CFDI | D06 |
| Constancia anual | ✅ |
| Pago bancarizado | ✅ Conforme a orientación SAT |
| Cuenta del contribuyente | ✅ |
| Retiro anticipado | Puede convertirse en ingreso acumulable |
| Aportación para familiares | No aplicar automáticamente; fr. V se refiere al propio contribuyente |
| Aportación = devolución | ❌ |
| IVA sobre la aportación | No es contraprestación gravada |
| Comisión AFORE | Exenta de IVA en supuesto LIVA 15-II |
67. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción V
Reconoce:
aportaciones complementarias;
aportaciones voluntarias con permanencia;
planes personales de retiro;
límite del 10%;
límite máximo adicional;
edad de 65 años;
invalidez/incapacidad;
consecuencia por retiro anticipado.
68. Excepción al límite general
Artículo 151, último párrafo
Establece el límite general de:
5 UMA
o:
15% de ingresos totales,
pero añade expresamente:
“Lo dispuesto en este párrafo no será aplicable tratándose de la fracción V”.
Por tanto:
ÉSTA ES UNA EXCEPCIÓN LEGAL EXPRESA.
69. Reglamento de la LISR
Artículo 258
Contiene un supuesto especial para aportaciones del trabajador a:
fondos de pensiones o jubilaciones de personal,
cuando se satisfacen los requisitos de permanencia y la aportación del trabajador sumada a la del patrón:
no excede del 12.5% del salario anual del trabajador.
70. RMF 2026
Las reglas vigentes desarrollan, entre otros aspectos:
instituciones autorizadas para administrar PPR;
constancias;
retiros;
permanencia;
retenciones;
tratamiento de rendimientos.
La RMF 2026 define los requisitos de permanencia alrededor de:
65 años o invalidez/incapacidad
del titular.
71. Fundamento de IVA
Ley del IVA
Artículo 15, fracción II
Establece la exención de:
comisiones cobradas por AFORE a los trabajadores
por la administración de sus recursos provenientes de los sistemas de ahorro para el retiro y servicios relacionados.
Por tanto:
Aportación:
no es una venta o servicio sujeto a IVA por el monto depositado.
Comisión AFORE comprendida:
IVA EXENTO.
72. Fuente administrativa principal
El SAT actualmente señala expresamente que:
✅ pueden deducirse aportaciones complementarias;
✅ las voluntarias requieren permanencia;
✅ deben destinarse al retiro;
✅ edad de referencia: 65 años;
✅ Uso CFDI D06;
✅ límite: menor entre 10% del ingreso acumulable y 5 UMA;
✅ pago bancarizado desde cuenta propia;
✅ constancia anual emitida por la institución.
73. Regla práctica para el asalariado
Antes de realizar una aportación con intención de deducirla, pregunta:
1. ¿Mi AFORE identifica esta aportación como complementaria de retiro?
2. ¿Es deducible conforme al artículo 151-V?
3. ¿Cumple los requisitos de permanencia?
4. ¿Está destinada realmente a mi retiro?
5. ¿Tengo claro qué ocurrirá si retiro antes de los 65 años?
6. ¿Mi RFC está correcto?
7. ¿Pagaré desde una cuenta a mi nombre?
8. ¿Recibiré CFDI/constancia anual?
9. ¿El Uso CFDI será D06?
10. ¿Cuál será mi ingreso acumulable del ejercicio?
11. ¿Cuánto representa el 10%?
12. ¿Ese 10% es menor o mayor a $213,973.20?
13. ¿Cuánto he aportado realmente?
14. ¿Estoy confundiendo esta aportación con ahorro voluntario de corto plazo?
15. ¿Tengo liquidez suficiente para mantener el dinero a largo plazo?
74. Mensaje sencillo para el asalariado
Las aportaciones complementarias que realices para tu retiro pueden reducir tu ISR en la Declaración Anual. El monto máximo deducible es el menor entre 10% de tus ingresos acumulables del ejercicio y 5 UMA anuales; para 2026, 5 UMA equivalen a $213,973.20. Esta deducción tiene una ventaja importante: no consume el límite general de 15% de ingresos o 5 UMA que aplica a muchas otras deducciones personales. Para conservar el beneficio fiscal, los recursos deben cumplir los requisitos de permanencia para retiro y el SAT identifica estas aportaciones con Uso CFDI D06.
75. Aviso importante
La regla correcta NO es:
“TODO LO QUE DEPOSITE EN MI AFORE ES DEDUCIBLE.”
La regla correcta es:
APORTACIÓN CORRECTAMENTE CLASIFICADA
FINALIDAD DE RETIRO
PERMANENCIA
CFDI/CONSTANCIA
D06
PAGO IDENTIFICABLE
LÍMITE PROPIO.
Debemos distinguir:
👴 APORTACIÓN COMPLEMENTARIA DE RETIRO
✅ Puede ser deducible.
💰 AHORRO VOLUNTARIO DE CORTO PLAZO
❌ No asumir deducibilidad.
📊 LÍMITE
Menor entre 10% del ingreso acumulable y 5 UMA.
💵 5 UMA 2026
$213,973.20.
🧾 LÍMITE GENERAL 15% / 5 UMA
❌ NO aplica a la fracción V.
⏳ RETIRO ANTICIPADO
Puede convertirse en ingreso acumulable.
🧾 USO CFDI
D06.
🔵 IVA DE LA APORTACIÓN
No es una contraprestación por un bien o servicio.
🏦 COMISIÓN DE AFORE
Exenta de IVA cuando se ubica en el artículo 15-II de la LIVA.
EL BENEFICIO FISCAL EXISTE PORQUE EL DINERO SE DESTINA REALMENTE AL RETIRO, NO SIMPLEMENTE POR AHORRARLO.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.