ALQUILER DE APARATOS PARA EL RESTABLECIMIENTO O REHABILITACIÓN DEL PACIENTE
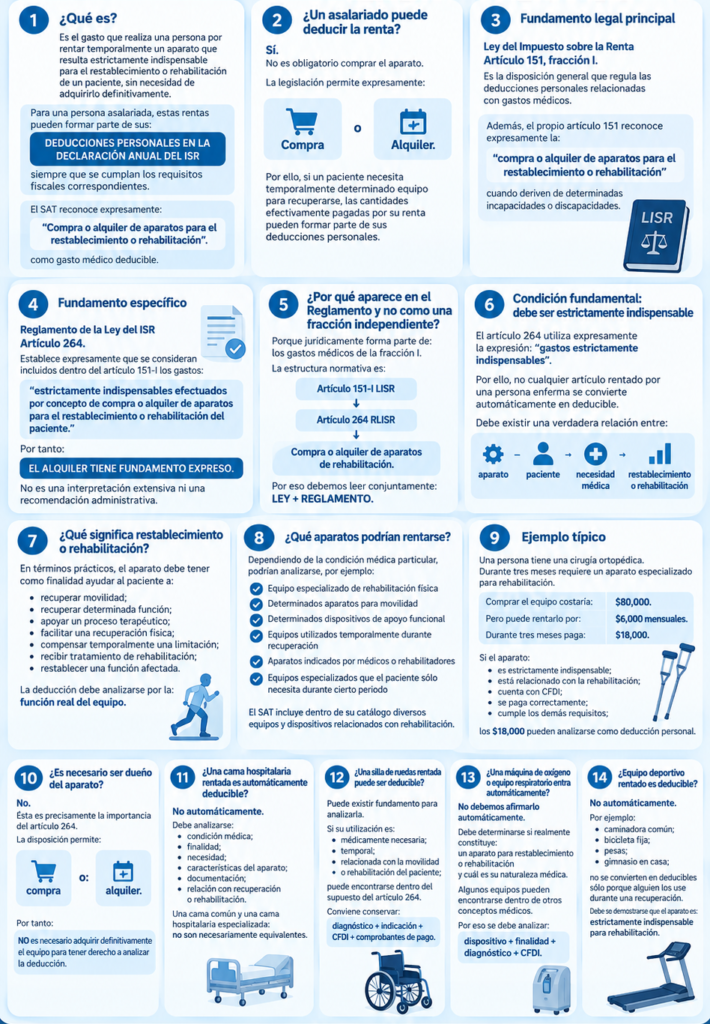
1. ¿Qué es?
Es el gasto que realiza una persona por rentar temporalmente un aparato que resulta estrictamente indispensable para el restablecimiento o rehabilitación de un paciente, sin necesidad de adquirirlo definitivamente.
Para una persona asalariada, estas rentas pueden formar parte de sus:
DEDUCCIONES PERSONALES EN LA DECLARACIÓN ANUAL DEL ISR
siempre que se cumplan los requisitos fiscales correspondientes.
El SAT reconoce expresamente:
“Compra o alquiler de aparatos para el restablecimiento o rehabilitación”.
como gasto médico deducible.
2. ¿Un asalariado puede deducir la renta?
✅ Sí.
No es obligatorio comprar el aparato.
La legislación permite expresamente:
✅ Compra
o
✅ Alquiler.
Por ello, si un paciente necesita temporalmente determinado equipo para recuperarse, las cantidades efectivamente pagadas por su renta pueden formar parte de sus deducciones personales.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Es la disposición general que regula las deducciones personales relacionadas con gastos médicos.
Además, el propio artículo 151 reconoce expresamente la:
compra o alquiler de aparatos para el restablecimiento o rehabilitación
cuando deriven de determinadas incapacidades o discapacidades.
4. Fundamento específico
Reglamento de la Ley del ISR
Artículo 264.
Establece expresamente que se consideran incluidos dentro del artículo 151-I los gastos:
estrictamente indispensables efectuados por concepto de compra o alquiler de aparatos para el restablecimiento o rehabilitación del paciente.
Por tanto:
EL ALQUILER TIENE FUNDAMENTO EXPRESO.
No es una interpretación extensiva ni una recomendación administrativa.
5. ¿Por qué aparece en el Reglamento y no como una fracción independiente?
Porque jurídicamente forma parte de:
los gastos médicos de la fracción I.
La estructura normativa es:
Artículo 151-I LISR
↓
Artículo 264 RLISR
↓
Compra o alquiler de aparatos de rehabilitación.
Por eso debemos leer conjuntamente:
LEY + REGLAMENTO.
6. Condición fundamental: debe ser estrictamente indispensable
El artículo 264 utiliza expresamente la expresión:
“gastos estrictamente indispensables”.
Por ello, no cualquier artículo rentado por una persona enferma se convierte automáticamente en deducible.
Debe existir una verdadera relación entre:
aparato
paciente
necesidad médica
restablecimiento o rehabilitación.
7. ¿Qué significa restablecimiento o rehabilitación?
En términos prácticos, el aparato debe tener como finalidad ayudar al paciente a:
recuperar movilidad;
recuperar determinada función;
apoyar un proceso terapéutico;
facilitar una recuperación física;
compensar temporalmente una limitación;
recibir tratamiento de rehabilitación;
restablecer una función afectada.
La deducción debe analizarse por la:
función real del equipo.
8. ¿Qué aparatos podrían rentarse?
Dependiendo de la condición médica particular, podrían analizarse, por ejemplo:
✅ Equipo especializado de rehabilitación física
✅ Determinados aparatos para movilidad
✅ Determinados dispositivos de apoyo funcional
✅ Equipos utilizados temporalmente durante recuperación
✅ Aparatos indicados por médicos o rehabilitadores
✅ Equipos especializados que el paciente sólo necesita durante cierto periodo
El SAT incluye dentro de su catálogo diversos equipos y dispositivos relacionados con rehabilitación.
9. Ejemplo típico
Una persona tiene una cirugía ortopédica.
Durante tres meses requiere un aparato especializado para rehabilitación.
Comprar el equipo costaría:
$80,000.
Pero puede rentarlo por:
$6,000 mensuales.
Durante tres meses paga:
$18,000.
Si el aparato:
es estrictamente indispensable;
está relacionado con la rehabilitación;
cuenta con CFDI;
se paga correctamente;
cumple los demás requisitos;
los $18,000 pueden analizarse como deducción personal.
10. ¿Es necesario ser dueño del aparato?
❌ No.
Ésta es precisamente la importancia del artículo 264.
La disposición permite:
compra
o:
alquiler.
Por tanto:
NO es necesario adquirir definitivamente el equipo para tener derecho a analizar la deducción.
11. ¿Una cama hospitalaria rentada es automáticamente deducible?
❌ No automáticamente.
Debe analizarse:
condición médica;
finalidad;
necesidad;
características del aparato;
documentación;
relación con recuperación o rehabilitación.
Una cama común y una cama hospitalaria especializada:
no son necesariamente equivalentes.
12. ¿Una silla de ruedas rentada puede ser deducible?
Puede existir fundamento para analizarla.
Si su utilización es:
médicamente necesaria;
temporal;
relacionada con la movilidad o rehabilitación del paciente;
puede encontrarse dentro del supuesto del artículo 264.
Conviene conservar:
diagnóstico + indicación + CFDI + comprobantes de pago.
13. ¿Una máquina de oxígeno o equipo respiratorio entra automáticamente?
No debemos afirmarlo automáticamente.
Debe determinarse si realmente constituye:
un aparato para restablecimiento o rehabilitación
y cuál es su naturaleza médica.
Algunos equipos pueden encontrarse dentro de otros conceptos médicos.
Por eso se debe analizar:
dispositivo + finalidad + diagnóstico + CFDI.
14. ¿Equipo deportivo rentado es deducible?
❌ No automáticamente.
Por ejemplo:
caminadora común;
bicicleta fija;
pesas;
gimnasio en casa;
no se convierten en deducibles sólo porque alguien los use durante una recuperación.
Debe demostrarse que el aparato es:
estrictamente indispensable para rehabilitación.
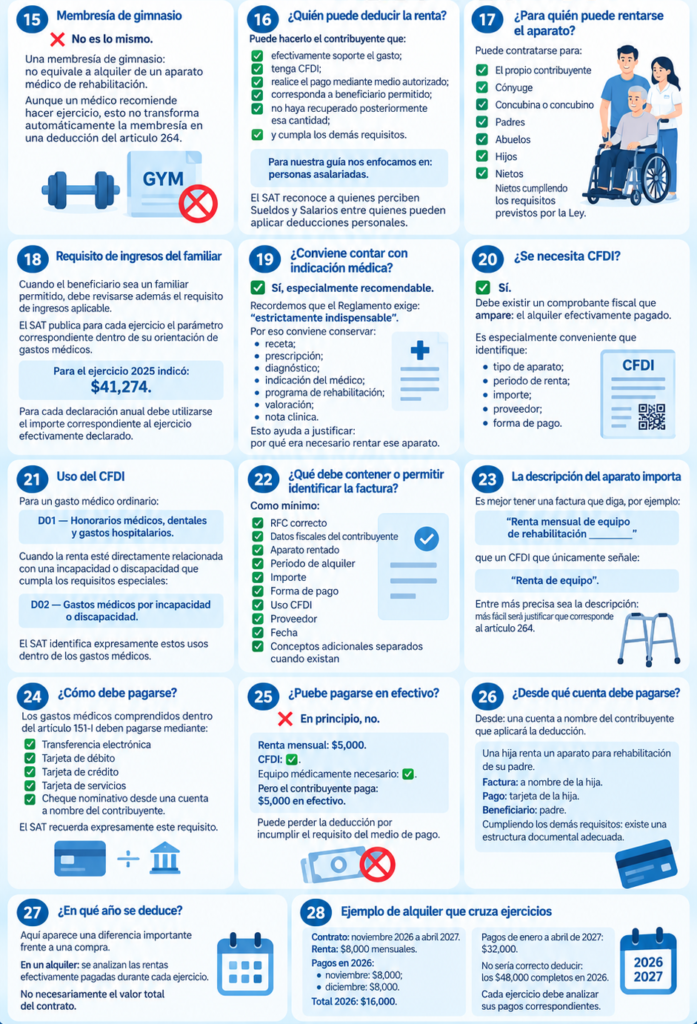
15. Membresía de gimnasio
❌ No es lo mismo.
Una membresía de gimnasio:
no equivale a alquiler de un aparato médico de rehabilitación.
Aunque un médico recomiende hacer ejercicio, esto no transforma automáticamente la membresía en una deducción del artículo 264.
16. ¿Quién puede deducir la renta?
Puede hacerlo el contribuyente que:
✅ efectivamente soporte el gasto;
✅ tenga CFDI;
✅ realice el pago mediante medio autorizado;
✅ corresponda a beneficiario permitido;
✅ no haya recuperado posteriormente esa cantidad;
✅ y cumpla los demás requisitos.
Para nuestra guía nos enfocamos en:
personas asalariadas.
El SAT reconoce a quienes perciben Sueldos y Salarios entre quienes pueden aplicar deducciones personales.
17. ¿Para quién puede rentarse el aparato?
Puede contratarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
cumpliendo los requisitos previstos por la Ley.
18. Requisito de ingresos del familiar
Cuando el beneficiario sea un familiar permitido, debe revisarse además el requisito de ingresos aplicable.
El SAT publica para cada ejercicio el parámetro correspondiente dentro de su orientación de gastos médicos.
Para el ejercicio 2025 indicó:
$41,274.
Para cada declaración anual debe utilizarse el importe correspondiente al ejercicio efectivamente declarado.
19. ¿Conviene contar con indicación médica?
✅ Sí, especialmente recomendable.
Recordemos que el Reglamento exige:
“estrictamente indispensable”.
Por eso conviene conservar:
receta;
prescripción;
diagnóstico;
indicación del médico;
programa de rehabilitación;
valoración;
nota clínica.
Esto ayuda a justificar:
por qué era necesario rentar ese aparato.
20. ¿Se necesita CFDI?
✅ Sí.
Debe existir un comprobante fiscal que ampare:
el alquiler efectivamente pagado.
Es especialmente conveniente que identifique:
tipo de aparato;
periodo de renta;
importe;
proveedor;
forma de pago.
21. Uso del CFDI
Para un gasto médico ordinario:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Cuando la renta esté directamente relacionada con una incapacidad o discapacidad que cumpla los requisitos especiales:
D02 — Gastos médicos por incapacidad o discapacidad.
El SAT identifica expresamente estos usos dentro de los gastos médicos.
22. ¿Qué debe contener o permitir identificar la factura?
Como mínimo:
✅ RFC correcto
✅ Datos fiscales del contribuyente
✅ Aparato rentado
✅ Periodo de alquiler
✅ Importe
✅ Forma de pago
✅ Uso CFDI
✅ Proveedor
✅ Fecha
✅ Conceptos adicionales separados cuando existan
23. La descripción del aparato importa
Es mejor tener una factura que diga, por ejemplo:
“Renta mensual de equipo de rehabilitación ______”
que un CFDI que únicamente señale:
“Renta de equipo”.
Entre más precisa sea la descripción:
más fácil será justificar que corresponde al artículo 264.
24. ¿Cómo debe pagarse?
Los gastos médicos comprendidos dentro del artículo 151-I deben pagarse mediante:
✅ Transferencia electrónica
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo
desde una cuenta a nombre del contribuyente.
El SAT recuerda expresamente este requisito.
25. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Renta mensual:
$5,000.
CFDI:
✅.
Equipo médicamente necesario:
✅.
Pero el contribuyente paga:
$5,000 en efectivo.
Puede perder la deducción por incumplir el requisito del medio de pago.
26. ¿Desde qué cuenta debe pagarse?
Desde:
una cuenta a nombre del contribuyente que aplicará la deducción.
Ejemplo:
Una hija renta un aparato para rehabilitación de su padre.
Factura:
a nombre de la hija.
Pago:
tarjeta de la hija.
Beneficiario:
padre.
Cumpliendo los demás requisitos:
existe una estructura documental adecuada.
27. ¿En qué año se deduce?
Aquí aparece una diferencia importante frente a una compra.
En un alquiler:
se analizan las rentas efectivamente pagadas durante cada ejercicio.
No necesariamente el valor total del contrato.
28. Ejemplo de alquiler que cruza ejercicios
Contrato:
noviembre 2026 a abril 2027.
Renta:
$8,000 mensuales.
Pagos en 2026:
noviembre: $8,000;
diciembre: $8,000.
Total 2026:
$16,000.
Pagos de enero a abril de 2027:
$32,000.
No sería correcto deducir:
los $48,000 completos en 2026.
Cada ejercicio debe analizar sus pagos correspondientes.
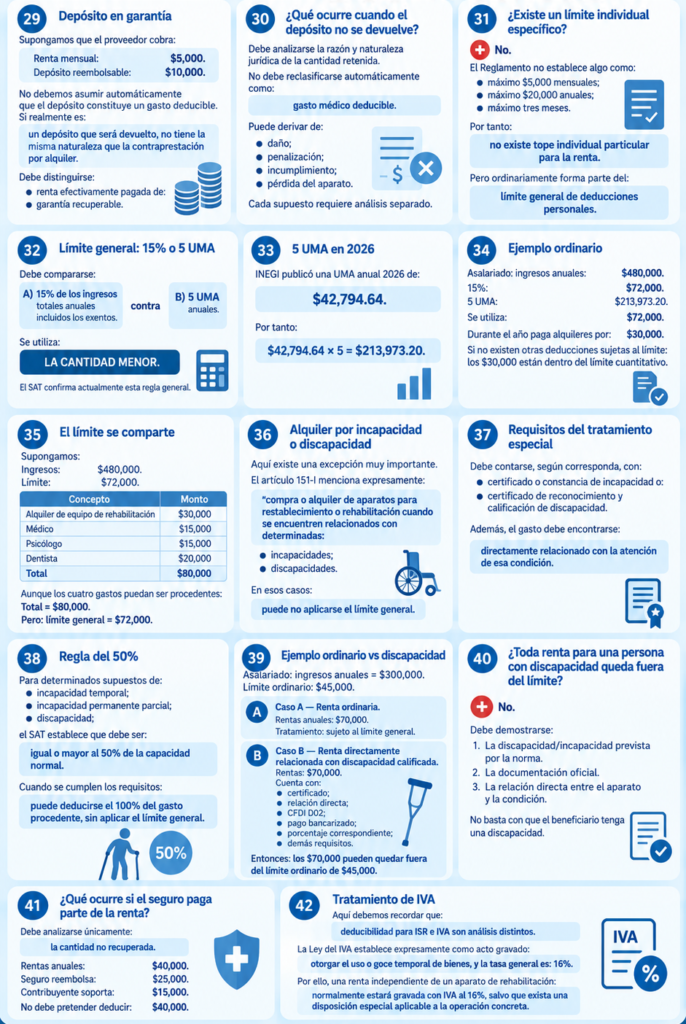
29. Depósito en garantía
Supongamos que el proveedor cobra:
Renta mensual: $5,000.
y:
Depósito reembolsable: $10,000.
No debemos asumir automáticamente que el depósito constituye un gasto deducible.
Si realmente es:
un depósito que será devuelto,
no tiene la misma naturaleza que la contraprestación por alquiler.
Debe distinguirse:
renta efectivamente pagada
de:
garantía recuperable.
30. ¿Qué ocurre cuando el depósito no se devuelve?
Debe analizarse la razón y naturaleza jurídica de la cantidad retenida.
No debe reclasificarse automáticamente como:
gasto médico deducible.
Puede derivar de:
daño;
penalización;
incumplimiento;
pérdida del aparato.
Cada supuesto requiere análisis separado.
31. ¿Existe un límite individual específico?
❌ No.
El Reglamento no establece algo como:
máximo $5,000 mensuales;
máximo $20,000 anuales;
máximo tres meses.
Por tanto:
no existe tope individual particular para la renta.
Pero ordinariamente forma parte del:
límite general de deducciones personales.
32. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
El SAT confirma actualmente esta regla general.
33. 5 UMA en 2026
INEGI publicó una UMA anual 2026 de:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
34. Ejemplo ordinario
Asalariado:
ingresos anuales: $480,000.
15%:
$72,000.
5 UMA:
$213,973.20.
Se utiliza:
$72,000.
Durante el año paga alquileres por:
$30,000.
Si no existen otras deducciones sujetas al límite:
los $30,000 están dentro del límite cuantitativo.
35. El límite se comparte
Supongamos:
Ingresos:
$480,000.
Límite:
$72,000.
| Deducción | Importe |
|---|---|
| Alquiler de equipo de rehabilitación | $30,000 |
| Médico | $15,000 |
| Psicólogo | $15,000 |
| Dentista | $20,000 |
| Total | $80,000 |
Aunque los cuatro gastos puedan ser procedentes:
Total = $80,000.
Pero:
límite general = $72,000.
36. Alquiler por incapacidad o discapacidad
Aquí existe una excepción muy importante.
El artículo 151-I menciona expresamente:
compra o alquiler de aparatos para restablecimiento o rehabilitación
cuando se encuentren relacionados con determinadas:
incapacidades;
discapacidades.
En esos casos:
puede no aplicarse el límite general.
37. Requisitos del tratamiento especial
Debe contarse, según corresponda, con:
certificado o constancia de incapacidad
o:
certificado de reconocimiento y calificación de discapacidad.
El gasto debe encontrarse:
directamente relacionado con la atención de esa condición.
38. Regla del 50%
Para determinados supuestos de:
incapacidad temporal;
incapacidad permanente parcial;
discapacidad;
el SAT establece que debe ser:
igual o mayor al 50% de la capacidad normal.
Cuando se cumplen los requisitos:
puede deducirse el 100% del gasto procedente,
sin aplicar el límite general.
39. Ejemplo ordinario vs discapacidad
Asalariado:
ingresos anuales = $300,000.
Límite ordinario:
$45,000.
Caso A — Renta ordinaria
Rentas anuales:
$70,000.
Tratamiento:
sujeto al límite general.
Caso B — Renta directamente relacionada con discapacidad calificada
Rentas:
$70,000.
Cuenta con:
certificado;
relación directa;
CFDI D02;
pago bancarizado;
porcentaje correspondiente;
demás requisitos.
Entonces:
los $70,000 pueden quedar fuera del límite ordinario de $45,000.
40. ¿Toda renta para una persona con discapacidad queda fuera del límite?
❌ No.
Debe demostrarse:
1. La discapacidad/incapacidad prevista por la norma.
2. La documentación oficial.
3. La relación directa entre el aparato y la condición.
No basta con que el beneficiario tenga una discapacidad.
41. ¿Qué ocurre si el seguro paga parte de la renta?
Debe analizarse únicamente:
la cantidad no recuperada.
Ejemplo:
Rentas anuales:
$40,000.
Seguro reembolsa:
$25,000.
Contribuyente soporta:
$15,000.
No debe pretender deducir:
$40,000.
42. Tratamiento de IVA
Aquí debemos recordar que:
deducibilidad para ISR e IVA son análisis distintos.
La Ley del IVA establece expresamente como acto gravado:
otorgar el uso o goce temporal de bienes,
y la tasa general es:
16%.
Por ello, una renta independiente de un aparato de rehabilitación:
normalmente estará gravada con IVA al 16%,
salvo que exista una disposición especial aplicable a la operación concreta.
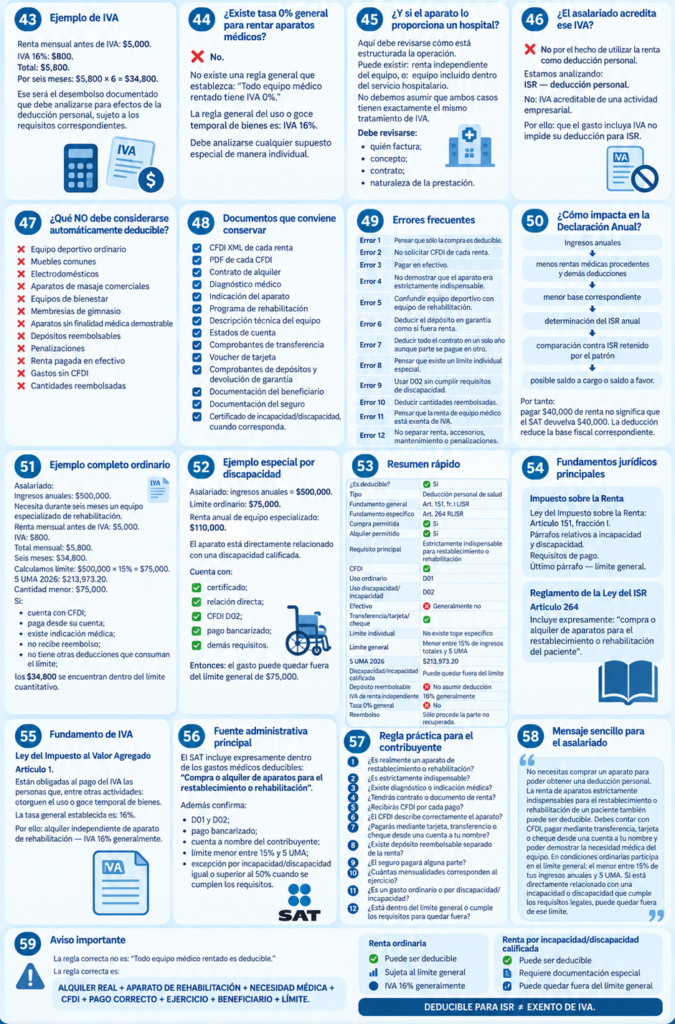
43. Ejemplo de IVA
Renta mensual antes de IVA:
$5,000.
IVA 16%:
$800.
Total:
$5,800.
Por seis meses:
$5,800 × 6
=
$34,800.
Ese será el desembolso documentado que debe analizarse para efectos de la deducción personal, sujeto a los requisitos correspondientes.
44. ¿Existe tasa 0% general para rentar aparatos médicos?
❌ No.
No existe una regla general que establezca:
“Todo equipo médico rentado tiene IVA 0%.”
La regla general del uso o goce temporal de bienes es:
IVA 16%.
Debe analizarse cualquier supuesto especial de manera individual.
45. ¿Y si el aparato lo proporciona un hospital?
Aquí debe revisarse cómo está estructurada la operación.
Puede existir:
renta independiente del equipo,
o:
equipo incluido dentro del servicio hospitalario.
No debemos asumir que ambos casos tienen exactamente el mismo tratamiento de IVA.
Debe revisarse:
quién factura;
concepto;
contrato;
naturaleza de la prestación.
46. ¿El asalariado acredita ese IVA?
❌ No por el hecho de utilizar la renta como deducción personal.
Estamos analizando:
ISR — deducción personal.
No:
IVA acreditable de una actividad empresarial.
Por ello:
que el gasto incluya IVA no impide su deducción para ISR.
47. ¿Qué NO debe considerarse automáticamente deducible?
❌ Equipo deportivo ordinario
❌ Muebles comunes
❌ Electrodomésticos
❌ Aparatos de masaje comerciales
❌ Equipos de bienestar
❌ Membresías de gimnasio
❌ Aparatos sin finalidad médica demostrable
❌ Depósitos reembolsables
❌ Penalizaciones
❌ Renta pagada en efectivo
❌ Gastos sin CFDI
❌ Cantidades reembolsadas
48. Documentos que conviene conservar
✅ CFDI XML de cada renta
✅ PDF de cada CFDI
✅ Contrato de alquiler
✅ Diagnóstico médico
✅ Indicación del aparato
✅ Programa de rehabilitación
✅ Descripción técnica del equipo
✅ Estados de cuenta
✅ Comprobantes de transferencia
✅ Voucher de tarjeta
✅ Comprobantes de depósitos y devolución de garantía
✅ Documentación del beneficiario
✅ Documentación del seguro
✅ Certificado de incapacidad/discapacidad, cuando corresponda
49. Errores frecuentes
Error 1
Pensar que sólo la compra es deducible.
Error 2
No solicitar CFDI de cada renta.
Error 3
Pagar en efectivo.
Error 4
No demostrar que el aparato era estrictamente indispensable.
Error 5
Confundir equipo deportivo con equipo de rehabilitación.
Error 6
Deducir el depósito en garantía como si fuera renta.
Error 7
Deducir todo el contrato en un solo año aunque parte se pague en otro.
Error 8
Pensar que existe un límite individual especial.
Error 9
Usar D02 sin cumplir requisitos de discapacidad.
Error 10
Deducir cantidades reembolsadas.
Error 11
Pensar que la renta de equipo médico está exenta de IVA.
Error 12
No separar renta, accesorios, mantenimiento o penalizaciones.
50. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
menos rentas médicas procedentes y demás deducciones
↓
menor base correspondiente
↓
determinación del ISR anual
↓
comparación contra ISR retenido por el patrón
↓
posible saldo a cargo o saldo a favor.
Por tanto:
pagar $40,000 de renta no significa que el SAT devuelva $40,000.
La deducción reduce la base fiscal correspondiente.
51. Ejemplo completo ordinario
Asalariado:
Ingresos anuales: $500,000.
Necesita durante seis meses un equipo especializado de rehabilitación.
Renta mensual antes de IVA:
$5,000.
IVA:
$800.
Total mensual:
$5,800.
Seis meses:
$34,800.
Calculamos límite:
$500,000 × 15% = $75,000.
5 UMA 2026:
$213,973.20.
Cantidad menor:
$75,000.
Si:
cuenta con CFDI;
paga desde su cuenta;
existe indicación médica;
no recibe reembolso;
no tiene otras deducciones que consuman el límite;
los $34,800 se encuentran dentro del límite cuantitativo.
52. Ejemplo especial por discapacidad
Asalariado:
ingresos anuales = $500,000.
Límite ordinario:
$75,000.
Renta anual de equipo especializado:
$110,000.
El aparato está directamente relacionado con una discapacidad calificada.
Cuenta con:
✅ certificado;
✅ relación directa;
✅ CFDI D02;
✅ pago bancarizado;
✅ demás requisitos.
Entonces:
el gasto puede quedar fuera del límite general de $75,000.
53. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal de salud |
| Fundamento general | Art. 151, fr. I LISR |
| Fundamento específico | Art. 264 RLISR |
| Compra permitida | ✅ Sí |
| Alquiler permitido | ✅ Sí |
| Requisito principal | Estrictamente indispensable para restablecimiento o rehabilitación |
| CFDI | ✅ |
| Uso ordinario | D01 |
| Uso discapacidad/incapacidad | D02 |
| Efectivo | ❌ Generalmente no |
| Transferencia/tarjeta/cheque | ✅ |
| Límite individual | No existe tope específico |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Discapacidad/incapacidad calificada | Puede quedar fuera del límite |
| Depósito reembolsable | ❌ No asumir deducción |
| IVA de renta independiente | 16% generalmente |
| Tasa 0% general | ❌ No |
| Reembolso | Sólo procede la parte no recuperada |
54. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Párrafos relativos a incapacidad y discapacidad.
Requisitos de pago.
Último párrafo — límite general.
Reglamento de la Ley del ISR
Artículo 264
Incluye expresamente:
“compra o alquiler de aparatos para el restablecimiento o rehabilitación del paciente”.
55. Fundamento de IVA
Ley del Impuesto al Valor Agregado
Artículo 1.
Están obligadas al pago del IVA las personas que, entre otras actividades:
otorguen el uso o goce temporal de bienes.
La tasa general establecida es:
16%.
Por ello:
alquiler independiente de aparato de rehabilitación
IVA 16% generalmente.
56. Fuente administrativa principal
El SAT incluye expresamente dentro de los gastos médicos deducibles:
“Compra o alquiler de aparatos para el restablecimiento o rehabilitación”.
Además confirma:
D01 y D02;
pago bancarizado;
cuenta a nombre del contribuyente;
límite menor entre 15% y 5 UMA;
excepción por incapacidad/discapacidad igual o superior al 50% cuando se cumplen los requisitos.
57. Regla práctica para el contribuyente
Antes de rentar un aparato que quieras deducir, verifica:
1. ¿Es realmente un aparato de restablecimiento o rehabilitación?
2. ¿Es estrictamente indispensable?
3. ¿Existe diagnóstico o indicación médica?
4. ¿Tendrás contrato o documento de renta?
5. ¿Recibirás CFDI por cada pago?
6. ¿El CFDI describe correctamente el aparato?
7. ¿Pagarás mediante tarjeta, transferencia o cheque desde una cuenta a tu nombre?
8. ¿Existe depósito reembolsable separado de la renta?
9. ¿El seguro pagará alguna parte?
10. ¿Cuántas mensualidades corresponden al ejercicio?
11. ¿Es un gasto ordinario o por discapacidad/incapacidad?
12. ¿Está dentro del límite general o cumple los requisitos para quedar fuera?
58. Mensaje sencillo para el asalariado
No necesitas comprar un aparato para poder obtener una deducción personal. La renta de aparatos estrictamente indispensables para el restablecimiento o rehabilitación de un paciente también puede ser deducible. Debes contar con CFDI, pagar mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre y poder demostrar la necesidad médica del equipo. En condiciones ordinarias participa en el límite general: el menor entre 15% de tus ingresos anuales y 5 UMA. Si está directamente relacionado con una incapacidad o discapacidad que cumple los requisitos legales, puede quedar fuera de ese límite.
59. Aviso importante
La regla correcta no es:
“Todo equipo médico rentado es deducible.”
La regla correcta es:
ALQUILER REAL + APARATO DE REHABILITACIÓN + NECESIDAD MÉDICA + CFDI + PAGO CORRECTO + EJERCICIO + BENEFICIARIO + LÍMITE.
Además:
Renta ordinaria
✅ Puede ser deducible
📊 Sujeta al límite general
🔵 IVA 16% generalmente
Renta por incapacidad/discapacidad calificada
✅ Puede ser deducible
📄 Requiere documentación especial
📊 Puede quedar fuera del límite general
Y recuerda:
DEDUCIBLE PARA ISR ≠ EXENTO DE IVA.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.