SEGUROS DE PENSIONES Y FONDOS DE INVERSIÓN DEL ARTÍCULO 185 LISR
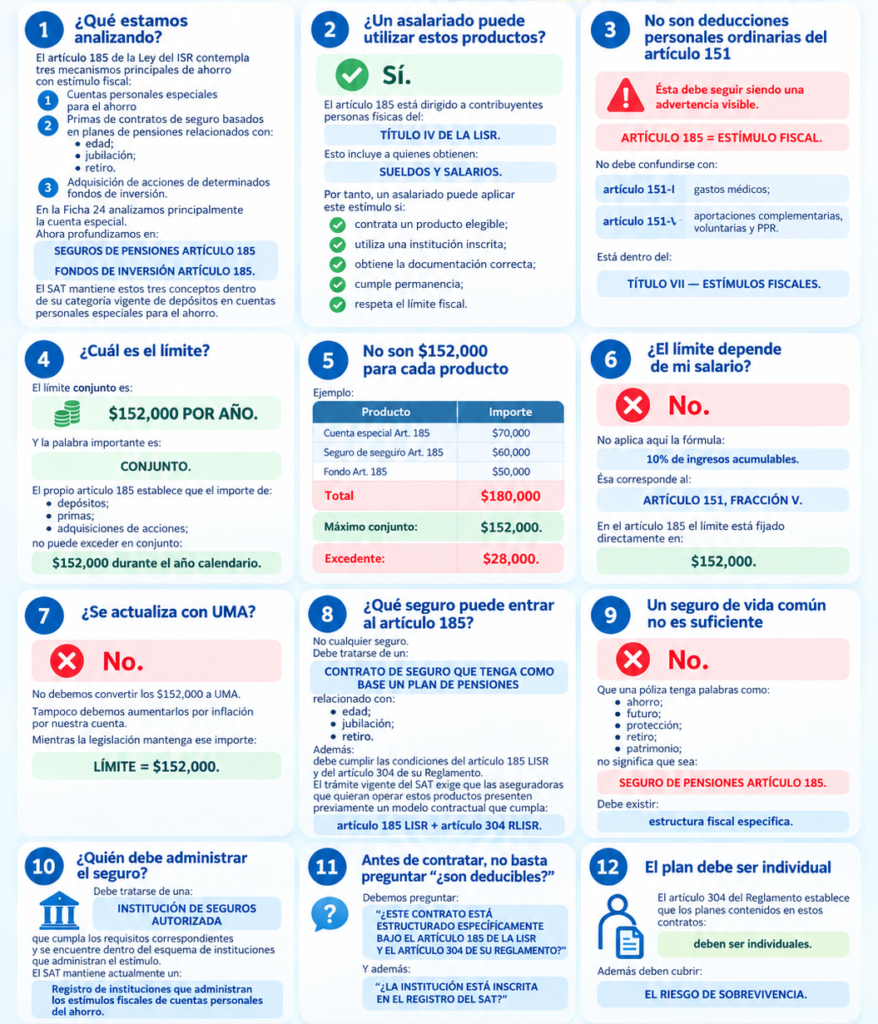
1. ¿Qué estamos analizando?
El artículo 185 de la Ley del ISR contempla tres mecanismos principales de ahorro con estímulo fiscal:
1. Cuentas personales especiales para el ahorro
2. Primas de contratos de seguro basados en planes de pensiones relacionados con:
edad;
jubilación;
retiro.
3. Adquisición de acciones de determinados fondos de inversión.
En la Ficha 24 analizamos principalmente la cuenta especial.
Ahora profundizamos en:
🛡️ SEGUROS DE PENSIONES ARTÍCULO 185
y
📈 FONDOS DE INVERSIÓN ARTÍCULO 185.
El SAT mantiene estos tres conceptos dentro de su categoría vigente de depósitos en cuentas personales especiales para el ahorro.
2. ¿Un asalariado puede utilizar estos productos?
✅ Sí.
El artículo 185 está dirigido a contribuyentes personas físicas del:
TÍTULO IV DE LA LISR.
Esto incluye a quienes obtienen:
SUELDOS Y SALARIOS.
Por tanto, un asalariado puede aplicar este estímulo si:
contrata un producto elegible;
utiliza una institución inscrita;
obtiene la documentación correcta;
cumple permanencia;
respeta el límite fiscal.
3. No son deducciones personales ordinarias del artículo 151
Ésta debe seguir siendo una advertencia visible.
ARTÍCULO 185 = ESTÍMULO FISCAL.
No debe confundirse con:
artículo 151-I
gastos médicos;
artículo 151-V
aportaciones complementarias, voluntarias y PPR.
Está dentro del:
TÍTULO VII — ESTÍMULOS FISCALES.
4. ¿Cuál es el límite?
El límite conjunto es:
$152,000 POR AÑO.
Y la palabra importante es:
CONJUNTO.
El propio artículo 185 establece que el importe de:
depósitos;
primas;
adquisiciones de acciones;
no puede exceder en conjunto:
$152,000 durante el año calendario.
5. No son $152,000 para cada producto
Ejemplo:
| Producto | Importe |
|---|---|
| Cuenta especial Art. 185 | $70,000 |
| Seguro de pensión Art. 185 | $60,000 |
| Fondo Art. 185 | $50,000 |
| Total | $180,000 |
Máximo conjunto:
$152,000.
Excedente:
$28,000.
6. ¿El límite depende de mi salario?
❌ No.
No aplica aquí la fórmula:
10% de ingresos acumulables.
Ésa corresponde al:
ARTÍCULO 151, FRACCIÓN V.
En el artículo 185 el límite está fijado directamente en:
$152,000.
7. ¿Se actualiza con UMA?
❌ No.
No debemos convertir los $152,000 a UMA.
Tampoco debemos aumentarlos por inflación por nuestra cuenta.
Mientras la legislación mantenga ese importe:
LÍMITE = $152,000.
PARTE I — SEGUROS BASADOS EN PLANES DE PENSIONES
8. ¿Qué seguro puede entrar al artículo 185?
No cualquier seguro.
Debe tratarse de un:
CONTRATO DE SEGURO QUE TENGA COMO BASE UN PLAN DE PENSIONES
relacionado con:
edad;
jubilación;
retiro.
Además:
debe cumplir las condiciones del artículo 185 LISR y del artículo 304 de su Reglamento.
El trámite vigente del SAT exige que las aseguradoras que quieran operar estos productos presenten precisamente un modelo contractual que cumpla:
artículo 185 LISR + artículo 304 RLISR.
9. Un seguro de vida común NO es suficiente
❌ No.
Que una póliza tenga palabras como:
ahorro;
futuro;
protección;
retiro;
patrimonio;
no significa que sea:
SEGURO DE PENSIONES ARTÍCULO 185.
Debe existir:
estructura fiscal específica.
10. ¿Quién debe administrar el seguro?
Debe tratarse de una:
INSTITUCIÓN DE SEGUROS AUTORIZADA
que cumpla los requisitos correspondientes y se encuentre dentro del esquema de instituciones que administran el estímulo.
El SAT mantiene actualmente un:
Registro de instituciones que administran los estímulos fiscales de cuentas personales del ahorro.
11. Antes de contratar, no basta preguntar “¿son deducibles?”
Debemos preguntar:
“¿ESTE CONTRATO ESTÁ ESTRUCTURADO ESPECÍFICAMENTE BAJO EL ARTÍCULO 185 DE LA LISR Y EL ARTÍCULO 304 DE SU REGLAMENTO?”
Y además:
“¿LA INSTITUCIÓN ESTÁ INSCRITA EN EL REGISTRO DEL SAT?”
12. El plan debe ser individual
El artículo 304 del Reglamento establece que los planes contenidos en estos contratos:
deben ser individuales.
Además deben cubrir:
EL RIESGO DE SOBREVIVENCIA.
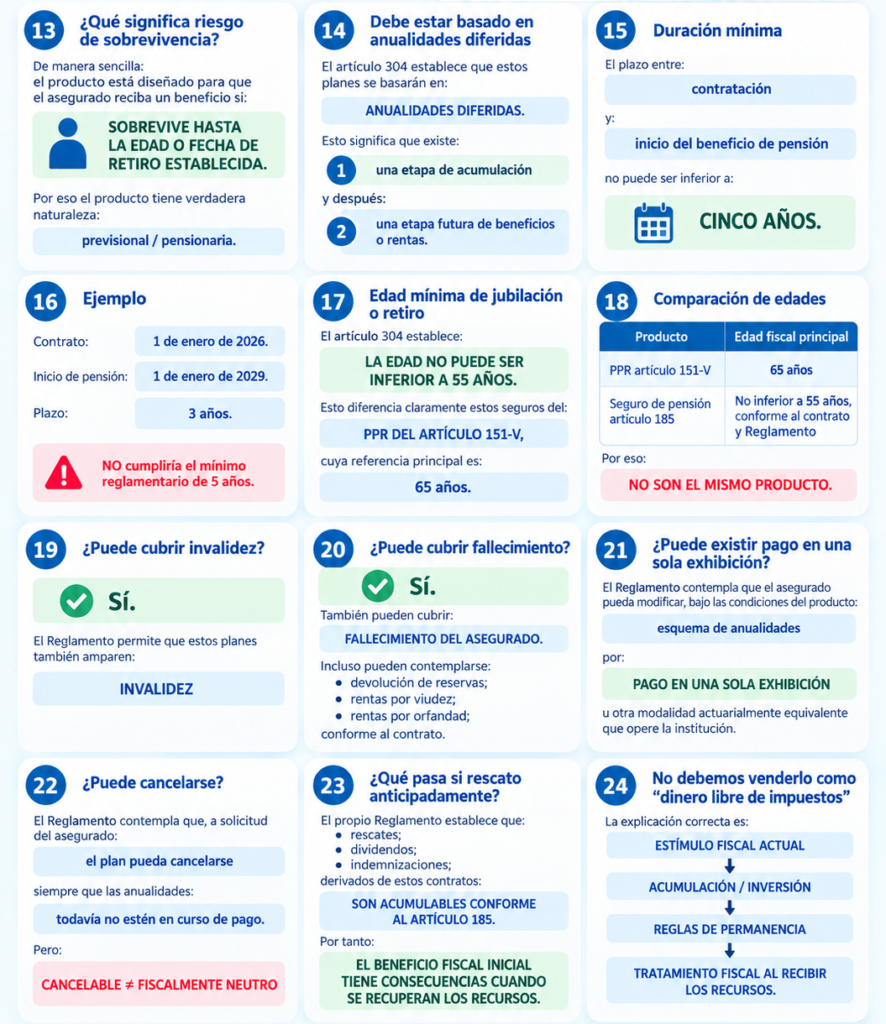
13. ¿Qué significa riesgo de sobrevivencia?
De manera sencilla:
el producto está diseñado para que el asegurado reciba un beneficio si:
SOBREVIVE HASTA LA EDAD O FECHA DE RETIRO ESTABLECIDA.
Por eso el producto tiene verdadera naturaleza:
previsional / pensionaria.
14. Debe estar basado en anualidades diferidas
El artículo 304 establece que estos planes se basarán en:
ANUALIDADES DIFERIDAS.
Esto significa que existe:
una etapa de acumulación
y después:
una etapa futura de beneficios o rentas.
15. Duración mínima
El plazo entre:
contratación
y:
inicio del beneficio de pensión
no puede ser inferior a:
CINCO AÑOS.
16. Ejemplo
Contrato:
1 de enero de 2026.
Inicio de pensión:
1 de enero de 2029.
Plazo:
3 años.
❌ No cumpliría el mínimo reglamentario de 5 años.
17. Edad mínima de jubilación o retiro
El artículo 304 establece:
LA EDAD NO PUEDE SER INFERIOR A 55 AÑOS.
Esto diferencia claramente estos seguros del:
PPR DEL ARTÍCULO 151-V,
cuya referencia principal es:
65 años.
18. Comparación de edades
| Producto | Edad fiscal principal |
|---|---|
| PPR artículo 151-V | 65 años |
| Seguro de pensión artículo 185 | No inferior a 55 años, conforme al contrato y Reglamento |
Por eso:
NO SON EL MISMO PRODUCTO.
19. ¿Puede cubrir invalidez?
✅ Sí.
El Reglamento permite que estos planes también amparen:
INVALIDEZ.
20. ¿Puede cubrir fallecimiento?
✅ Sí.
También pueden cubrir:
FALLECIMIENTO DEL ASEGURADO.
Incluso pueden contemplarse:
devolución de reservas;
rentas por viudez;
rentas por orfandad;
conforme al contrato.
21. ¿Puede existir pago en una sola exhibición?
El Reglamento contempla que el asegurado pueda modificar, bajo las condiciones del producto:
esquema de anualidades
por:
PAGO EN UNA SOLA EXHIBICIÓN
u otra modalidad actuarialmente equivalente que opere la institución.
22. ¿Puede cancelarse?
El Reglamento contempla que, a solicitud del asegurado:
el plan pueda cancelarse
siempre que las anualidades:
todavía no estén en curso de pago.
Pero:
CANCELABLE ≠ FISCALMENTE NEUTRO.
23. ¿Qué pasa si rescato anticipadamente?
El propio Reglamento establece que:
rescates;
dividendos;
indemnizaciones;
derivados de estos contratos:
SON ACUMULABLES CONFORME AL ARTÍCULO 185.
Por tanto:
EL BENEFICIO FISCAL INICIAL TIENE CONSECUENCIAS CUANDO SE RECUPERAN LOS RECURSOS.
24. No debemos venderlo como “dinero libre de impuestos”
La explicación correcta es:
ESTÍMULO FISCAL ACTUAL
↓
ACUMULACIÓN / INVERSIÓN
↓
REGLAS DE PERMANENCIA
↓
TRATAMIENTO FISCAL AL RECIBIR LOS RECURSOS.
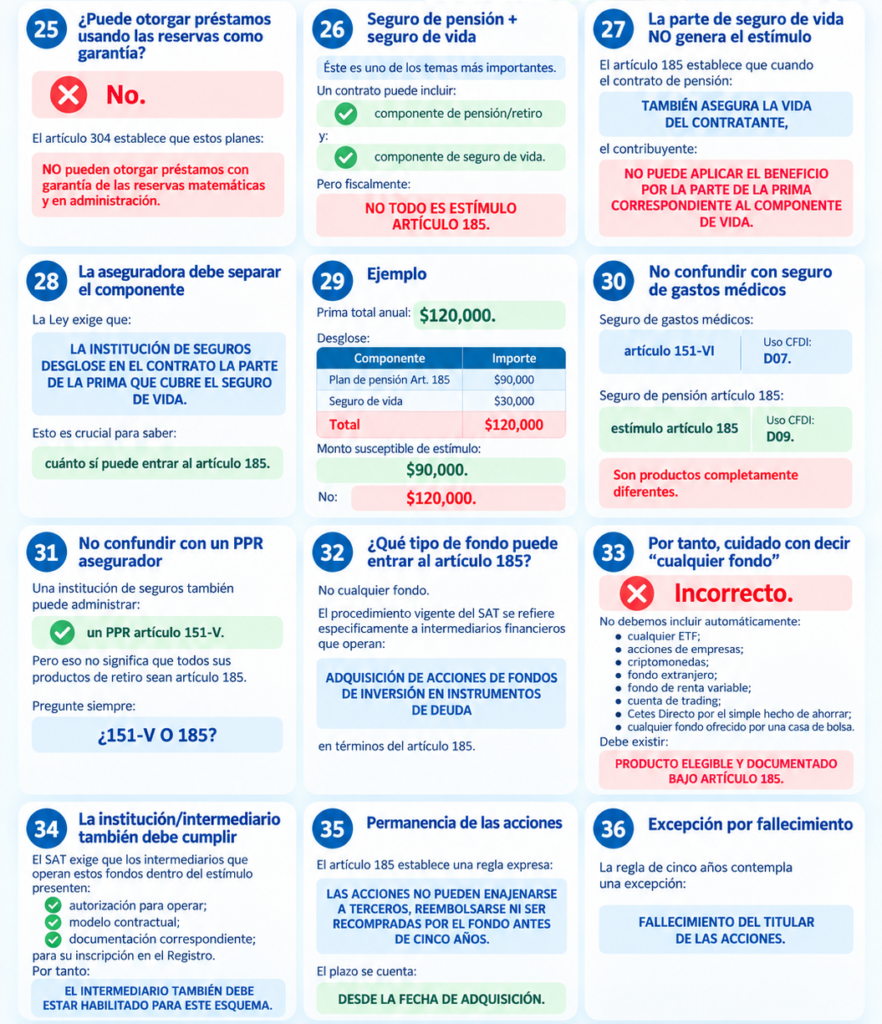
25. ¿Puede otorgar préstamos usando las reservas como garantía?
❌ No.
El artículo 304 establece que estos planes:
NO pueden otorgar préstamos con garantía de las reservas matemáticas y en administración.
26. Seguro de pensión + seguro de vida
Éste es uno de los temas más importantes.
Un contrato puede incluir:
componente de pensión/retiro
y:
componente de seguro de vida.
Pero fiscalmente:
NO TODO ES ESTÍMULO ARTÍCULO 185.
27. La parte de seguro de vida NO genera el estímulo
El artículo 185 establece que cuando el contrato de pensión:
TAMBIÉN ASEGURA LA VIDA DEL CONTRATANTE,
el contribuyente:
NO PUEDE APLICAR EL BENEFICIO POR LA PARTE DE LA PRIMA CORRESPONDIENTE AL COMPONENTE DE VIDA.
28. La aseguradora debe separar el componente
La Ley exige que:
LA INSTITUCIÓN DE SEGUROS DESGLOSE EN EL CONTRATO LA PARTE DE LA PRIMA QUE CUBRE EL SEGURO DE VIDA.
Esto es crucial para saber:
cuánto sí puede entrar al artículo 185.
29. Ejemplo
Prima total anual:
$120,000.
Desglose:
| Componente | Importe |
|---|---|
| Plan de pensión Art. 185 | $90,000 |
| Seguro de vida | $30,000 |
| Total | $120,000 |
Monto susceptible de estímulo:
$90,000.
No:
$120,000.
30. No confundir con seguro de gastos médicos
Seguro de gastos médicos:
artículo 151-VI
Uso CFDI:
D07.
Seguro de pensión artículo 185:
estímulo artículo 185
Uso CFDI:
D09.
Son productos completamente diferentes.
31. No confundir con un PPR asegurador
Una institución de seguros también puede administrar:
un PPR artículo 151-V.
Pero eso no significa que todos sus productos de retiro sean artículo 185.
Pregunte siempre:
¿151-V O 185?
PARTE II — FONDOS DE INVERSIÓN
32. ¿Qué tipo de fondo puede entrar al artículo 185?
No cualquier fondo.
El procedimiento vigente del SAT se refiere específicamente a intermediarios financieros que operan:
ADQUISICIÓN DE ACCIONES DE FONDOS DE INVERSIÓN EN INSTRUMENTOS DE DEUDA
en términos del artículo 185.
33. Por tanto, cuidado con decir “cualquier fondo”
❌ Incorrecto.
No debemos incluir automáticamente:
cualquier ETF;
acciones de empresas;
criptomonedas;
fondo extranjero;
fondo de renta variable;
cuenta de trading;
Cetes Directo por el simple hecho de ahorrar;
cualquier fondo ofrecido por una casa de bolsa.
Debe existir:
PRODUCTO ELEGIBLE Y DOCUMENTADO BAJO ARTÍCULO 185.
34. La institución/intermediario también debe cumplir
El SAT exige que los intermediarios que operan estos fondos dentro del estímulo presenten:
autorización para operar;
modelo contractual;
documentación correspondiente;
para su inscripción en el Registro.
Por tanto:
EL INTERMEDIARIO TAMBIÉN DEBE ESTAR HABILITADO PARA ESTE ESQUEMA.
35. Permanencia de las acciones
El artículo 185 establece una regla expresa:
LAS ACCIONES NO PUEDEN ENAJENARSE A TERCEROS, REEMBOLSARSE NI SER RECOMPRADAS POR EL FONDO ANTES DE CINCO AÑOS.
El plazo se cuenta:
DESDE LA FECHA DE ADQUISICIÓN.
36. Excepción por fallecimiento
La regla de cinco años contempla una excepción:
FALLECIMIENTO DEL TITULAR DE LAS ACCIONES.
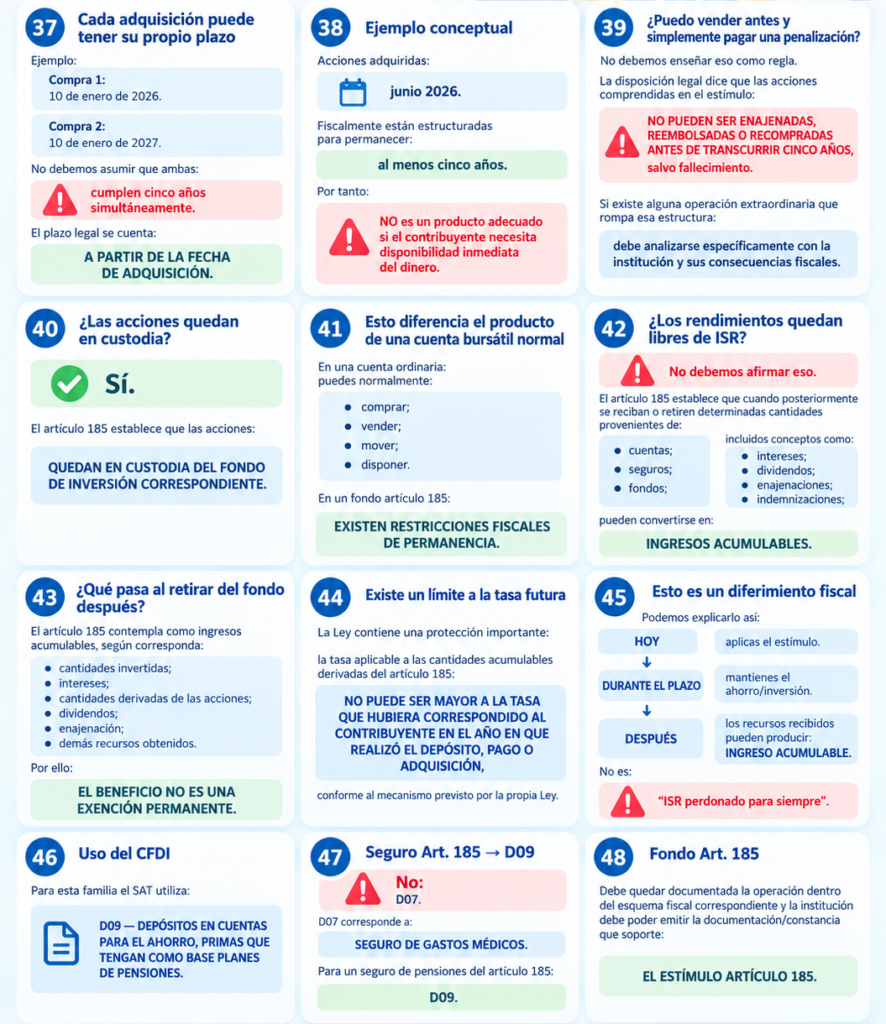
37. Cada adquisición puede tener su propio plazo
Ejemplo:
Compra 1:
10 de enero de 2026.
Compra 2:
10 de enero de 2027.
No debemos asumir que ambas:
cumplen cinco años simultáneamente.
El plazo legal se cuenta:
A PARTIR DE LA FECHA DE ADQUISICIÓN.
38. Ejemplo conceptual
Acciones adquiridas:
junio 2026.
Fiscalmente están estructuradas para permanecer:
al menos cinco años.
Por tanto:
NO es un producto adecuado si el contribuyente necesita disponibilidad inmediata del dinero.
39. ¿Puedo vender antes y simplemente pagar una penalización?
No debemos enseñar eso como regla.
La disposición legal dice que las acciones comprendidas en el estímulo:
NO PUEDEN SER ENAJENADAS, REEMBOLSADAS O RECOMPRADAS ANTES DE TRANSCURRIR CINCO AÑOS,
salvo fallecimiento.
Si existe alguna operación extraordinaria que rompa esa estructura:
debe analizarse específicamente con la institución y sus consecuencias fiscales.
40. ¿Las acciones quedan en custodia?
✅ Sí.
El artículo 185 establece que las acciones:
QUEDAN EN CUSTODIA DEL FONDO DE INVERSIÓN CORRESPONDIENTE.
41. Esto diferencia el producto de una cuenta bursátil normal
En una cuenta ordinaria:
puedes normalmente:
comprar;
vender;
mover;
disponer.
En un fondo artículo 185:
EXISTEN RESTRICCIONES FISCALES DE PERMANENCIA.
42. ¿Los rendimientos quedan libres de ISR?
❌ No debemos afirmar eso.
El artículo 185 establece que cuando posteriormente se reciban o retiren determinadas cantidades provenientes de:
cuentas;
seguros;
fondos;
incluidos conceptos como:
intereses;
dividendos;
enajenaciones;
indemnizaciones;
pueden convertirse en:
INGRESOS ACUMULABLES.
43. ¿Qué pasa al retirar del fondo después?
El artículo 185 contempla como ingresos acumulables, según corresponda:
cantidades invertidas;
intereses;
cantidades derivadas de las acciones;
dividendos;
enajenación;
demás recursos obtenidos.
Por ello:
EL BENEFICIO NO ES UNA EXENCIÓN PERMANENTE.
44. Existe un límite a la tasa futura
La Ley contiene una protección importante:
la tasa aplicable a las cantidades acumulables derivadas del artículo 185:
NO PUEDE SER MAYOR A LA TASA QUE HUBIERA CORRESPONDIDO AL CONTRIBUYENTE EN EL AÑO EN QUE REALIZÓ EL DEPÓSITO, PAGO O ADQUISICIÓN,
conforme al mecanismo previsto por la propia Ley.
45. Esto es un diferimiento fiscal
Podemos explicarlo así:
HOY
aplicas el estímulo.
DURANTE EL PLAZO
mantienes el ahorro/inversión.
DESPUÉS
los recursos recibidos pueden producir:
INGRESO ACUMULABLE.
No es:
“ISR perdonado para siempre”.
PARTE III — DOCUMENTACIÓN FISCAL
46. Uso del CFDI
Para esta familia el SAT utiliza:
D09 — DEPÓSITOS EN CUENTAS PARA EL AHORRO, PRIMAS QUE TENGAN COMO BASE PLANES DE PENSIONES.
47. Seguro Art. 185 → D09
No:
D07.
D07 corresponde a:
SEGURO DE GASTOS MÉDICOS.
Para un seguro de pensiones del artículo 185:
D09.
48. Fondo Art. 185
Debe quedar documentada la operación dentro del esquema fiscal correspondiente y la institución debe poder emitir la documentación/constancia que soporte:
EL ESTÍMULO ARTÍCULO 185.
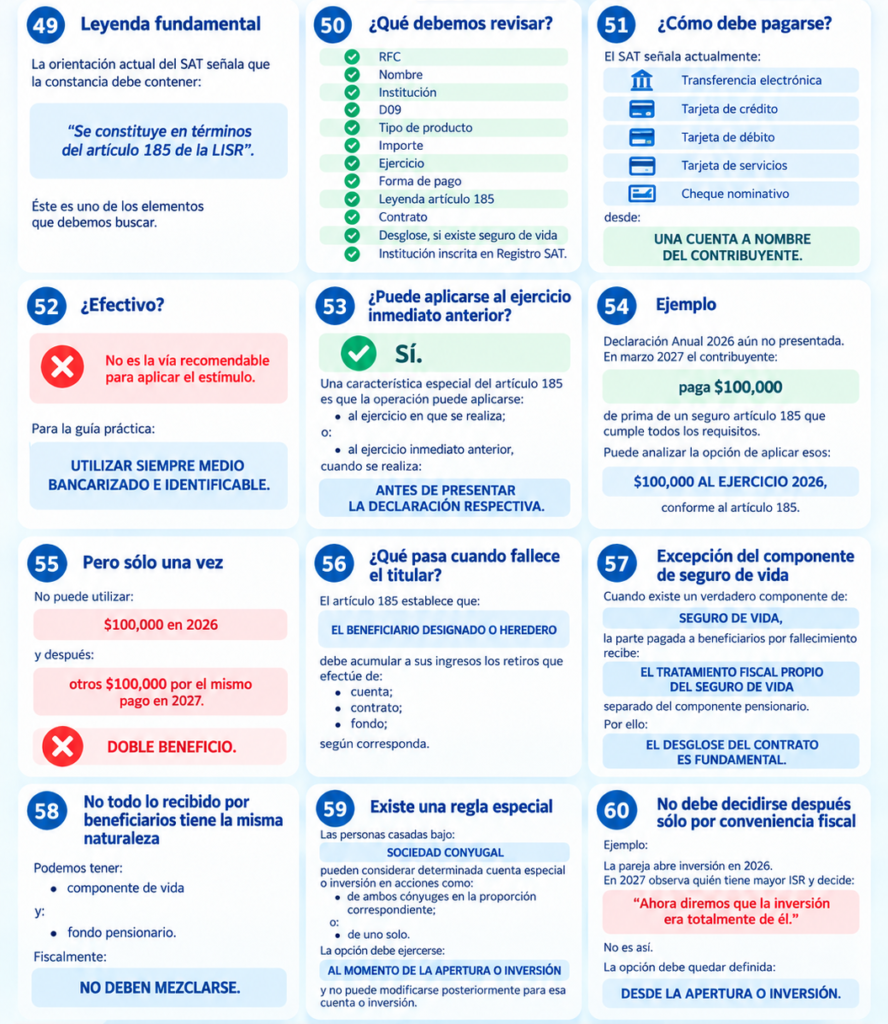
49. Leyenda fundamental
La orientación actual del SAT señala que la constancia debe contener:
“Se constituye en términos del artículo 185 de la LISR”.
Éste es uno de los elementos que debemos buscar.
50. ¿Qué debemos revisar?
✅ RFC
✅ Nombre
✅ Institución
✅ D09
✅ Tipo de producto
✅ Importe
✅ Ejercicio
✅ Forma de pago
✅ Leyenda artículo 185
✅ Contrato
✅ Desglose, si existe seguro de vida
✅ Institución inscrita en Registro SAT.
51. ¿Cómo debe pagarse?
El SAT señala actualmente:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo
desde:
UNA CUENTA A NOMBRE DEL CONTRIBUYENTE.
52. ¿Efectivo?
❌ No es la vía recomendable para aplicar el estímulo.
Para la guía práctica:
UTILIZAR SIEMPRE MEDIO BANCARIZADO E IDENTIFICABLE.
53. ¿Puede aplicarse al ejercicio inmediato anterior?
✅ Sí.
Una característica especial del artículo 185 es que la operación puede aplicarse:
al ejercicio en que se realiza;
o:
al ejercicio inmediato anterior,
cuando se realiza:
ANTES DE PRESENTAR LA DECLARACIÓN RESPECTIVA.
54. Ejemplo
Declaración Anual 2026 aún no presentada.
En marzo 2027 el contribuyente:
paga $100,000
de prima de un seguro artículo 185 que cumple todos los requisitos.
Puede analizar la opción de aplicar esos:
$100,000 AL EJERCICIO 2026,
conforme al artículo 185.
55. Pero sólo una vez
No puede utilizar:
$100,000 en 2026
y después:
otros $100,000 por el mismo pago en 2027.
❌ DOBLE BENEFICIO.
PARTE IV — FALLECIMIENTO Y BENEFICIARIOS
56. ¿Qué pasa cuando fallece el titular?
El artículo 185 establece que:
EL BENEFICIARIO DESIGNADO O HEREDERO
debe acumular a sus ingresos los retiros que efectúe de:
cuenta;
contrato;
fondo;
según corresponda.
57. Excepción del componente de seguro de vida
Cuando existe un verdadero componente de:
SEGURO DE VIDA,
la parte pagada a beneficiarios por fallecimiento recibe:
EL TRATAMIENTO FISCAL PROPIO DEL SEGURO DE VIDA
separado del componente pensionario.
Por ello:
EL DESGLOSE DEL CONTRATO ES FUNDAMENTAL.
58. No todo lo recibido por beneficiarios tiene la misma naturaleza
Podemos tener:
componente de vida
y:
fondo pensionario.
Fiscalmente:
NO DEBEN MEZCLARSE.
PARTE V — SOCIEDAD CONYUGAL
59. Existe una regla especial
Las personas casadas bajo:
SOCIEDAD CONYUGAL
pueden considerar determinada cuenta especial o inversión en acciones como:
de ambos cónyuges en la proporción correspondiente;
o:
de uno solo.
La opción debe ejercerse:
AL MOMENTO DE LA APERTURA O INVERSIÓN
y no puede modificarse posteriormente para esa cuenta o inversión.
60. No debe decidirse después sólo por conveniencia fiscal
Ejemplo:
La pareja abre inversión en 2026.
En 2027 observa quién tiene mayor ISR y decide:
“Ahora diremos que la inversión era totalmente de él.”
❌ No es así.
La opción debe quedar definida:
DESDE LA APERTURA O INVERSIÓN.
PARTE VI — COMPARACIONES IMPORTANTES
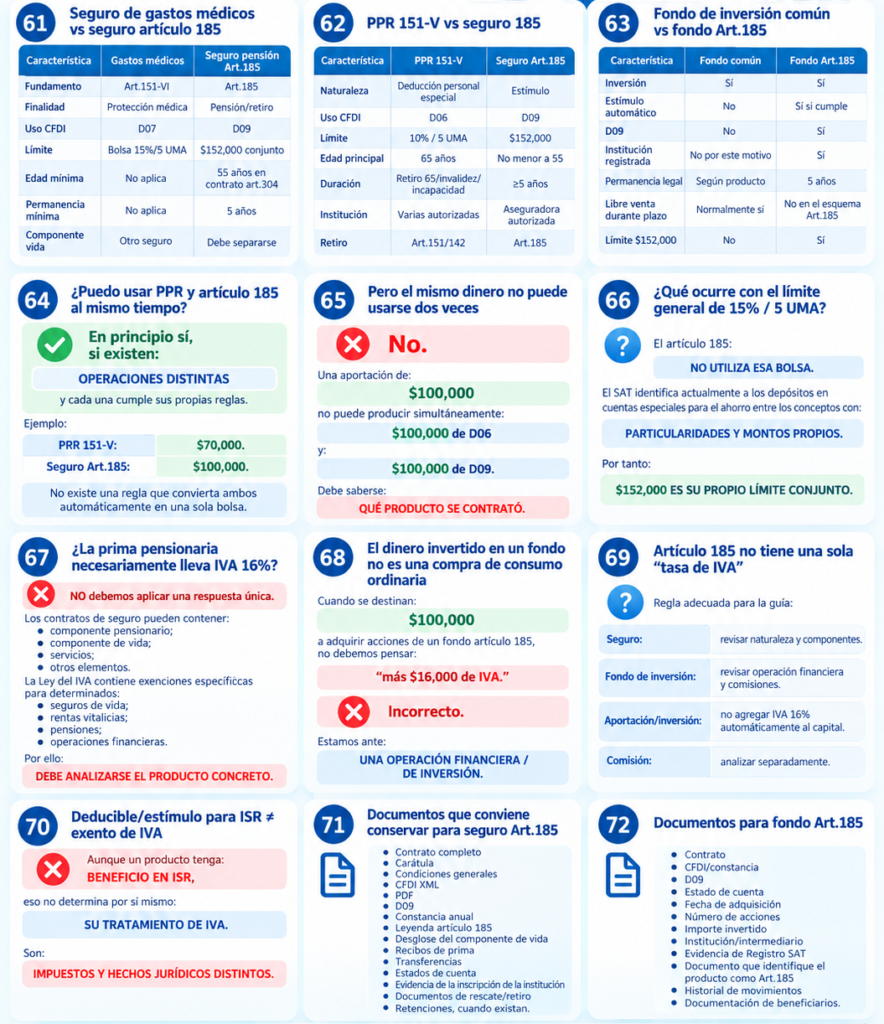
61. Seguro de gastos médicos vs seguro artículo 185
| Característica | Gastos médicos | Seguro pensión Art.185 |
|---|---|---|
| Fundamento | Art.151-VI | Art.185 |
| Finalidad | Protección médica | Pensión/retiro |
| Uso CFDI | D07 | D09 |
| Límite | Bolsa 15%/5 UMA | $152,000 conjunto |
| Edad mínima | No aplica | 55 años en contrato art.304 |
| Permanencia mínima | No aplica | 5 años |
| Componente vida | Otro seguro | Debe separarse |
62. PPR 151-V vs seguro 185
| Característica | PPR 151-V | Seguro Art.185 |
|---|---|---|
| Naturaleza | Deducción personal especial | Estímulo |
| Uso CFDI | D06 | D09 |
| Límite | 10% / 5 UMA | $152,000 |
| Edad principal | 65 años | No menor a 55 |
| Duración | Retiro 65/invalidez/incapacidad | ≥5 años |
| Institución | Varias autorizadas | Aseguradora autorizada |
| Retiro | Art.151/142 | Art.185 |
63. Fondo de inversión común vs fondo Art.185
| Característica | Fondo común | Fondo Art.185 |
|---|---|---|
| Inversión | ✅ | ✅ |
| Estímulo automático | ❌ | ✅ si cumple |
| D09 | No | Sí |
| Institución registrada | No por este motivo | ✅ |
| Permanencia legal | Según producto | 5 años |
| Libre venta durante plazo | Normalmente sí | No en el esquema Art.185 |
| Límite $152,000 | ❌ | ✅ |
64. ¿Puedo usar PPR y artículo 185 al mismo tiempo?
✅ En principio sí,
si existen:
OPERACIONES DISTINTAS
y cada una cumple sus propias reglas.
Ejemplo:
PPR 151-V:
$70,000.
Seguro Art.185:
$100,000.
No existe una regla que convierta ambos automáticamente en una sola bolsa.
65. Pero el mismo dinero no puede usarse dos veces
❌ No.
Una aportación de:
$100,000
no puede producir simultáneamente:
$100,000 de D06
y:
$100,000 de D09.
Debe saberse:
QUÉ PRODUCTO SE CONTRATÓ.
66. ¿Qué ocurre con el límite general de 15% / 5 UMA?
El artículo 185:
NO UTILIZA ESA BOLSA.
El SAT identifica actualmente a los depósitos en cuentas especiales para el ahorro entre los conceptos con:
PARTICULARIDADES Y MONTOS PROPIOS.
Por tanto:
$152,000 ES SU PROPIO LÍMITE CONJUNTO.
PARTE VII — IVA
67. ¿La prima pensionaria necesariamente lleva IVA 16%?
NO debemos aplicar una respuesta única.
Los contratos de seguro pueden contener:
componente pensionario;
componente de vida;
servicios;
otros elementos.
La Ley del IVA contiene exenciones específicas para determinados:
seguros de vida;
rentas vitalicias;
pensiones;
operaciones financieras.
Por ello:
DEBE ANALIZARSE EL PRODUCTO CONCRETO.
68. El dinero invertido en un fondo no es una compra de consumo ordinaria
Cuando se destinan:
$100,000
a adquirir acciones de un fondo artículo 185,
no debemos pensar:
“más $16,000 de IVA.”
❌ Incorrecto.
Estamos ante:
UNA OPERACIÓN FINANCIERA / DE INVERSIÓN.
69. Artículo 185 no tiene una sola “tasa de IVA”
Regla adecuada para la guía:
Seguro:
revisar naturaleza y componentes.
Fondo de inversión:
revisar operación financiera y comisiones.
Aportación/inversión:
no agregar IVA 16% automáticamente al capital.
Comisión:
analizar separadamente.
70. Deducible/estímulo para ISR ≠ exento de IVA
Aunque un producto tenga:
BENEFICIO EN ISR,
eso no determina por sí mismo:
SU TRATAMIENTO DE IVA.
Son:
IMPUESTOS Y HECHOS JURÍDICOS DISTINTOS.
PARTE VIII — DOCUMENTACIÓN
71. Documentos que conviene conservar para seguro Art.185
✅ Contrato completo
✅ Carátula
✅ Condiciones generales
✅ CFDI XML
✅ D09
✅ Constancia anual
✅ Leyenda artículo 185
✅ Desglose del componente de vida
✅ Recibos de prima
✅ Transferencias
✅ Estados de cuenta
✅ Evidencia de la inscripción de la institución
✅ Documentos de rescate/retiro
✅ Retenciones, cuando existan.
72. Documentos para fondo Art.185
✅ Contrato
✅ CFDI/constancia
✅ D09
✅ Estado de cuenta
✅ Fecha de adquisición
✅ Número de acciones
✅ Importe invertido
✅ Institución/intermediario
✅ Evidencia de Registro SAT
✅ Documento que identifique el producto como Art.185
✅ Historial de movimientos
✅ Documentación de beneficiarios.
PARTE IX — ERRORES FRECUENTES
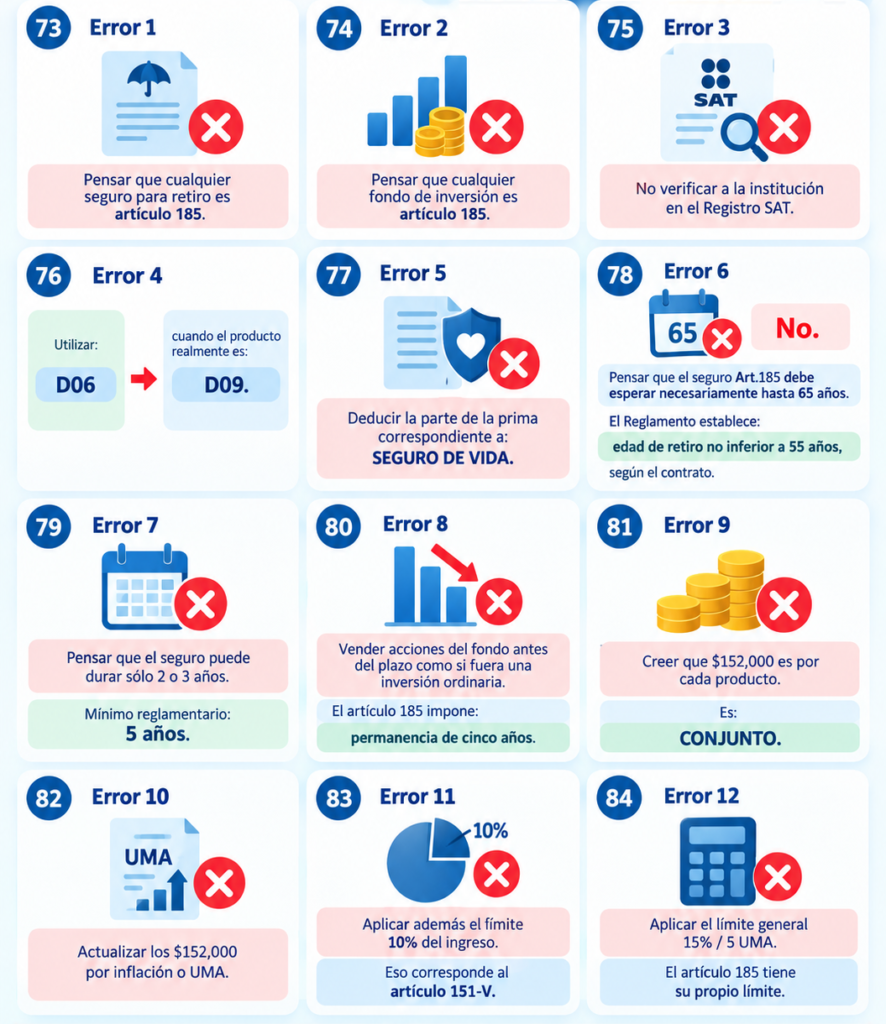
73. Error 1
Pensar que cualquier seguro para retiro es artículo 185.
❌
74. Error 2
Pensar que cualquier fondo de inversión es artículo 185.
❌
75. Error 3
No verificar a la institución en el Registro SAT.
76. Error 4
Utilizar:
D06
cuando el producto realmente es:
D09.
77. Error 5
Deducir la parte de la prima correspondiente a:
SEGURO DE VIDA.
❌
78. Error 6
Pensar que el seguro Art.185 debe esperar necesariamente hasta 65 años.
No.
El Reglamento establece:
edad de retiro no inferior a 55 años,
según el contrato.
79. Error 7
Pensar que el seguro puede durar sólo 2 o 3 años.
❌
Mínimo reglamentario:
5 años.
80. Error 8
Vender acciones del fondo antes del plazo como si fuera una inversión ordinaria.
El artículo 185 impone:
permanencia de cinco años.
81. Error 9
Creer que $152,000 es por cada producto.
❌
Es:
CONJUNTO.
82. Error 10
Actualizar los $152,000 por inflación o UMA.
❌
83. Error 11
Aplicar además el límite 10% del ingreso.
❌
Eso corresponde al artículo 151-V.
84. Error 12
Aplicar el límite general 15% / 5 UMA.
❌
El artículo 185 tiene su propio límite.
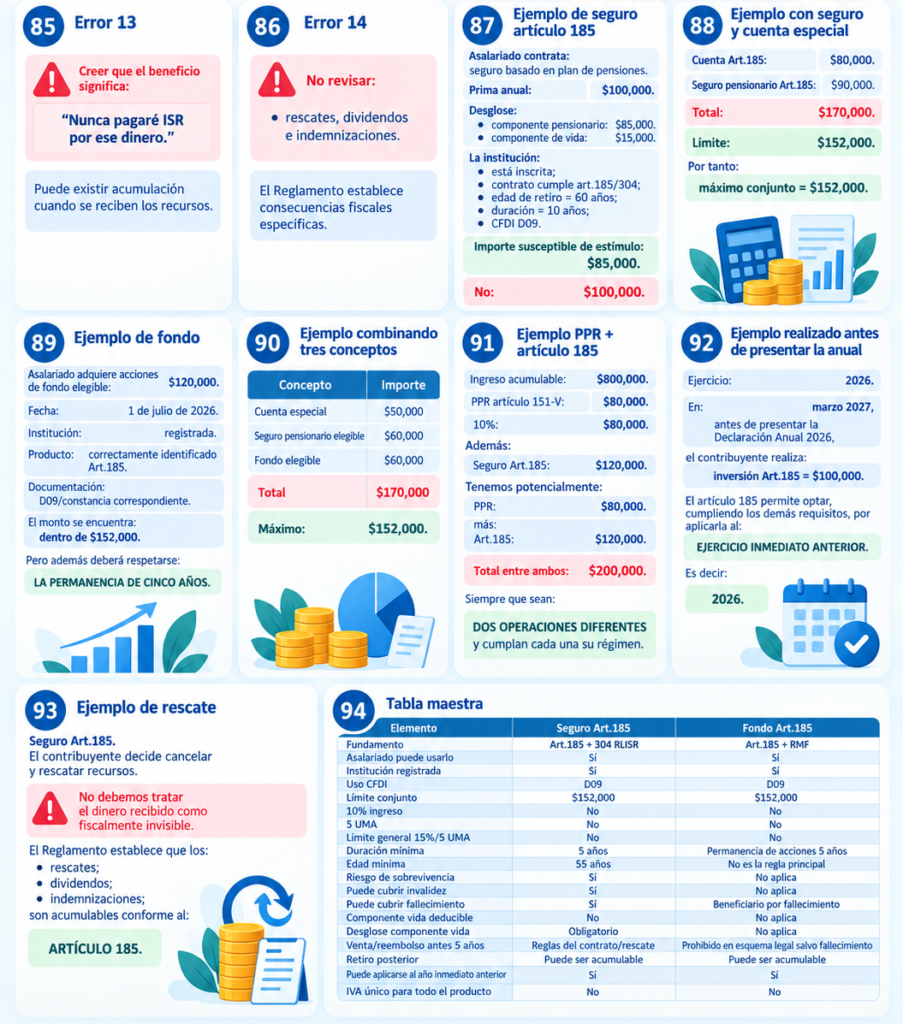
85. Error 13
Creer que el beneficio significa:
“Nunca pagaré ISR por ese dinero.”
❌
Puede existir acumulación cuando se reciben los recursos.
86. Error 14
No revisar:
rescates, dividendos e indemnizaciones.
El Reglamento establece consecuencias fiscales específicas.
PARTE X — EJEMPLOS COMPLETOS
87. Ejemplo de seguro artículo 185
Asalariado contrata:
seguro basado en plan de pensiones.
Prima anual:
$100,000.
Desglose:
componente pensionario:
$85,000.
componente de vida:
$15,000.
La institución:
✅ está inscrita;
✅ contrato cumple art.185/304;
✅ edad de retiro = 60 años;
✅ duración = 10 años;
✅ CFDI D09.
Importe susceptible de estímulo:
$85,000.
No:
$100,000.
88. Ejemplo con seguro y cuenta especial
Cuenta Art.185:
$80,000.
Seguro pensionario Art.185:
$90,000.
Total:
$170,000.
Límite:
$152,000.
Por tanto:
máximo conjunto = $152,000.
89. Ejemplo de fondo
Asalariado adquiere acciones de fondo elegible:
$120,000.
Fecha:
1 de julio de 2026.
Institución:
registrada.
Producto:
correctamente identificado Art.185.
Documentación:
D09/constancia correspondiente.
El monto se encuentra:
dentro de $152,000.
Pero además deberá respetarse:
LA PERMANENCIA DE CINCO AÑOS.
90. Ejemplo combinando tres conceptos
| Concepto | Importe |
|---|---|
| Cuenta especial | $50,000 |
| Seguro pensionario elegible | $60,000 |
| Fondo elegible | $60,000 |
| Total | $170,000 |
Máximo:
$152,000.
91. Ejemplo PPR + artículo 185
Ingreso acumulable:
$800,000.
PPR artículo 151-V:
$80,000.
10%:
$80,000.
Además:
Seguro Art.185:
$120,000.
Tenemos potencialmente:
PPR:
$80,000.
más:
Art.185:
$120,000.
Total entre ambos:
$200,000.
Siempre que sean:
DOS OPERACIONES DIFERENTES
y cumplan cada una su régimen.
92. Ejemplo realizado antes de presentar la anual
Ejercicio:
2026.
En:
marzo 2027,
antes de presentar la Declaración Anual 2026,
el contribuyente realiza:
inversión Art.185 = $100,000.
El artículo 185 permite optar, cumpliendo los demás requisitos, por aplicarla al:
EJERCICIO INMEDIATO ANTERIOR.
Es decir:
2026.
93. Ejemplo de rescate
Seguro Art.185.
El contribuyente decide cancelar y rescatar recursos.
No debemos tratar:
el dinero recibido como fiscalmente invisible.
El Reglamento establece que los:
rescates;
dividendos;
indemnizaciones;
son acumulables conforme al:
ARTÍCULO 185.
94. Tabla maestra
| Elemento | Seguro Art.185 | Fondo Art.185 |
|---|---|---|
| Fundamento | Art.185 + 304 RLISR | Art.185 + RMF |
| Asalariado puede usarlo | ✅ | ✅ |
| Institución registrada | ✅ | ✅ |
| Uso CFDI | D09 | D09 |
| Límite conjunto | $152,000 | $152,000 |
| 10% ingreso | ❌ | ❌ |
| 5 UMA | ❌ | ❌ |
| Límite general 15%/5 UMA | ❌ | ❌ |
| Duración mínima | 5 años | Permanencia de acciones 5 años |
| Edad mínima | 55 años | No es la regla principal |
| Riesgo de sobrevivencia | ✅ | No aplica |
| Puede cubrir invalidez | ✅ | No aplica |
| Puede cubrir fallecimiento | ✅ | Beneficiario por fallecimiento |
| Componente vida deducible | ❌ | No aplica |
| Desglose componente vida | ✅ Obligatorio | No aplica |
| Venta/reembolso antes 5 años | Reglas del contrato/rescate | ❌ Prohibido en esquema legal salvo fallecimiento |
| Retiro posterior | Puede ser acumulable | Puede ser acumulable |
| Puede aplicarse al año inmediato anterior | ✅ | ✅ |
| IVA único para todo el producto | ❌ | ❌ |
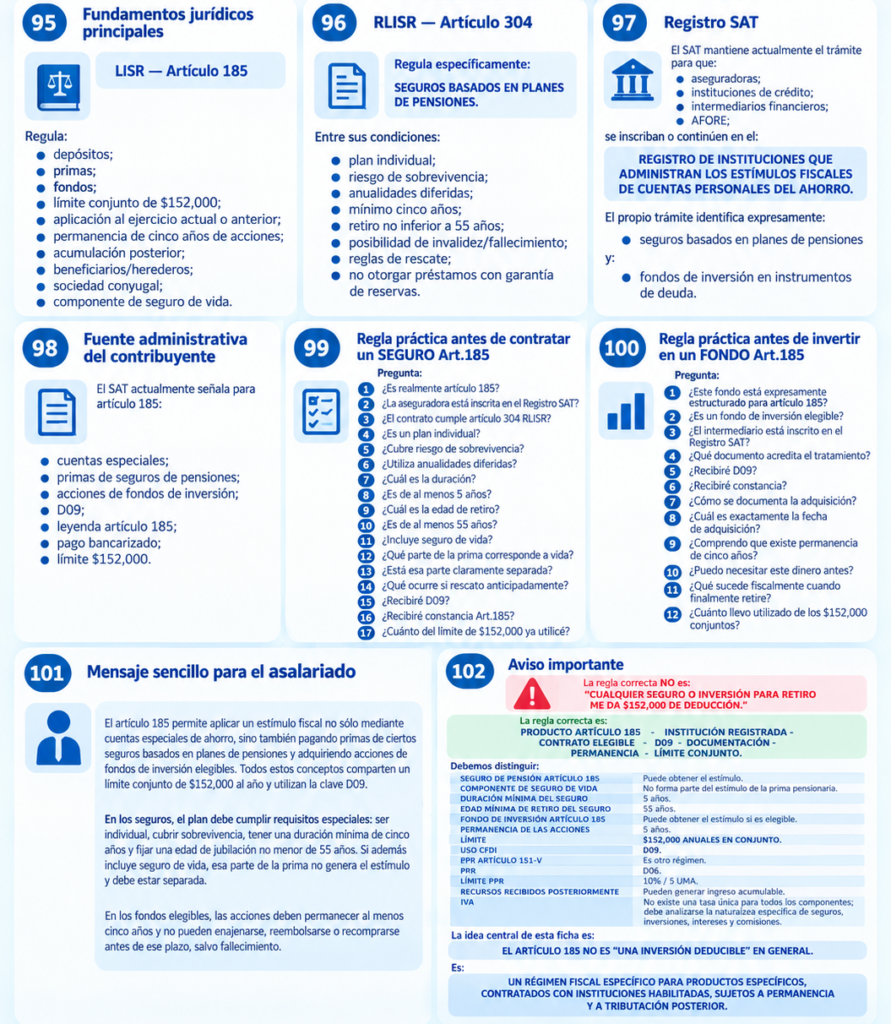
95. Fundamentos jurídicos principales
LISR — Artículo 185
Regula:
depósitos;
primas;
fondos;
límite conjunto de $152,000;
aplicación al ejercicio actual o anterior;
permanencia de cinco años de acciones;
acumulación posterior;
beneficiarios/herederos;
sociedad conyugal;
componente de seguro de vida.
96. RLISR — Artículo 304
Regula específicamente:
SEGUROS BASADOS EN PLANES DE PENSIONES.
Entre sus condiciones:
✅ plan individual;
✅ riesgo de sobrevivencia;
✅ anualidades diferidas;
✅ mínimo cinco años;
✅ retiro no inferior a 55 años;
✅ posibilidad de invalidez/fallecimiento;
✅ reglas de rescate;
✅ no otorgar préstamos con garantía de reservas.
97. Registro SAT
El SAT mantiene actualmente el trámite para que:
aseguradoras;
instituciones de crédito;
intermediarios financieros;
AFORE;
se inscriban o continúen en el:
REGISTRO DE INSTITUCIONES QUE ADMINISTRAN LOS ESTÍMULOS FISCALES DE CUENTAS PERSONALES DEL AHORRO.
El propio trámite identifica expresamente:
seguros basados en planes de pensiones
y:
fondos de inversión en instrumentos de deuda.
98. Fuente administrativa del contribuyente
El SAT actualmente señala para artículo 185:
✅ cuentas especiales;
✅ primas de seguros de pensiones;
✅ acciones de fondos de inversión;
✅ D09;
✅ leyenda artículo 185;
✅ pago bancarizado;
✅ límite $152,000.
99. Regla práctica antes de contratar un SEGURO Art.185
Pregunta:
1. ¿Es realmente artículo 185?
2. ¿La aseguradora está inscrita en el Registro SAT?
3. ¿El contrato cumple artículo 304 RLISR?
4. ¿Es un plan individual?
5. ¿Cubre riesgo de sobrevivencia?
6. ¿Utiliza anualidades diferidas?
7. ¿Cuál es la duración?
8. ¿Es de al menos 5 años?
9. ¿Cuál es la edad de retiro?
10. ¿Es de al menos 55 años?
11. ¿Incluye seguro de vida?
12. ¿Qué parte de la prima corresponde a vida?
13. ¿Está esa parte claramente separada?
14. ¿Qué ocurre si rescato anticipadamente?
15. ¿Recibiré D09?
16. ¿Recibiré constancia Art.185?
17. ¿Cuánto del límite de $152,000 ya utilicé?
100. Regla práctica antes de invertir en un FONDO Art.185
Pregunta:
1. ¿Este fondo está expresamente estructurado para artículo 185?
2. ¿Es un fondo de inversión elegible?
3. ¿El intermediario está inscrito en el Registro SAT?
4. ¿Qué documento acredita el tratamiento?
5. ¿Recibiré D09?
6. ¿Recibiré constancia?
7. ¿Cómo se documenta la adquisición?
8. ¿Cuál es exactamente la fecha de adquisición?
9. ¿Comprendo que existe permanencia de cinco años?
10. ¿Puedo necesitar este dinero antes?
11. ¿Qué sucede fiscalmente cuando finalmente retire?
12. ¿Cuánto llevo utilizado de los $152,000 conjuntos?
101. Mensaje sencillo para el asalariado
El artículo 185 permite aplicar un estímulo fiscal no sólo mediante cuentas especiales de ahorro, sino también pagando primas de ciertos seguros basados en planes de pensiones y adquiriendo acciones de fondos de inversión elegibles. Todos estos conceptos comparten un límite conjunto de $152,000 al año y utilizan la clave D09. En los seguros, el plan debe cumplir requisitos especiales: ser individual, cubrir sobrevivencia, tener una duración mínima de cinco años y fijar una edad de jubilación no menor de 55 años. Si además incluye seguro de vida, esa parte de la prima no genera el estímulo y debe estar separada. En los fondos elegibles, las acciones deben permanecer al menos cinco años y no pueden enajenarse, reembolsarse o recomprarse antes de ese plazo, salvo fallecimiento.
102. Aviso importante
La regla correcta NO es:
“CUALQUIER SEGURO O INVERSIÓN PARA RETIRO ME DA $152,000 DE DEDUCCIÓN.”
La regla correcta es:
PRODUCTO ARTÍCULO 185
INSTITUCIÓN REGISTRADA
CONTRATO ELEGIBLE
D09
DOCUMENTACIÓN
PERMANENCIA
LÍMITE CONJUNTO.
Debemos distinguir:
🛡️ SEGURO DE PENSIÓN ARTÍCULO 185
✅ Puede obtener el estímulo.
❤️ COMPONENTE DE SEGURO DE VIDA
❌ No forma parte del estímulo de la prima pensionaria.
⏳ DURACIÓN MÍNIMA DEL SEGURO
5 años.
🎂 EDAD MÍNIMA DE RETIRO DEL SEGURO
55 años.
📈 FONDO DE INVERSIÓN ARTÍCULO 185
✅ Puede obtener el estímulo si es elegible.
⏳ PERMANENCIA DE LAS ACCIONES
5 años.
📊 LÍMITE
$152,000 ANUALES EN CONJUNTO.
🧾 USO CFDI
D09.
👴 PPR ARTÍCULO 151-V
Es otro régimen.
🧾 PPR
D06.
📊 LÍMITE PPR
10% / 5 UMA.
💰 RECURSOS RECIBIDOS POSTERIORMENTE
Pueden generar ingreso acumulable.
🔵 IVA
No existe una tasa única para todos los componentes; debe analizarse la naturaleza específica de seguros, inversiones, intereses y comisiones.
La idea central de esta ficha es:
EL ARTÍCULO 185 NO ES “UNA INVERSIÓN DEDUCIBLE” EN GENERAL.
Es:
UN RÉGIMEN FISCAL ESPECÍFICO PARA PRODUCTOS ESPECÍFICOS, CONTRATADOS CON INSTITUCIONES HABILITADAS, SUJETOS A PERMANENCIA Y A TRIBUTACIÓN POSTERIOR.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.