COLEGIATURAS EN INSTITUCIONES EDUCATIVAS PRIVADAS
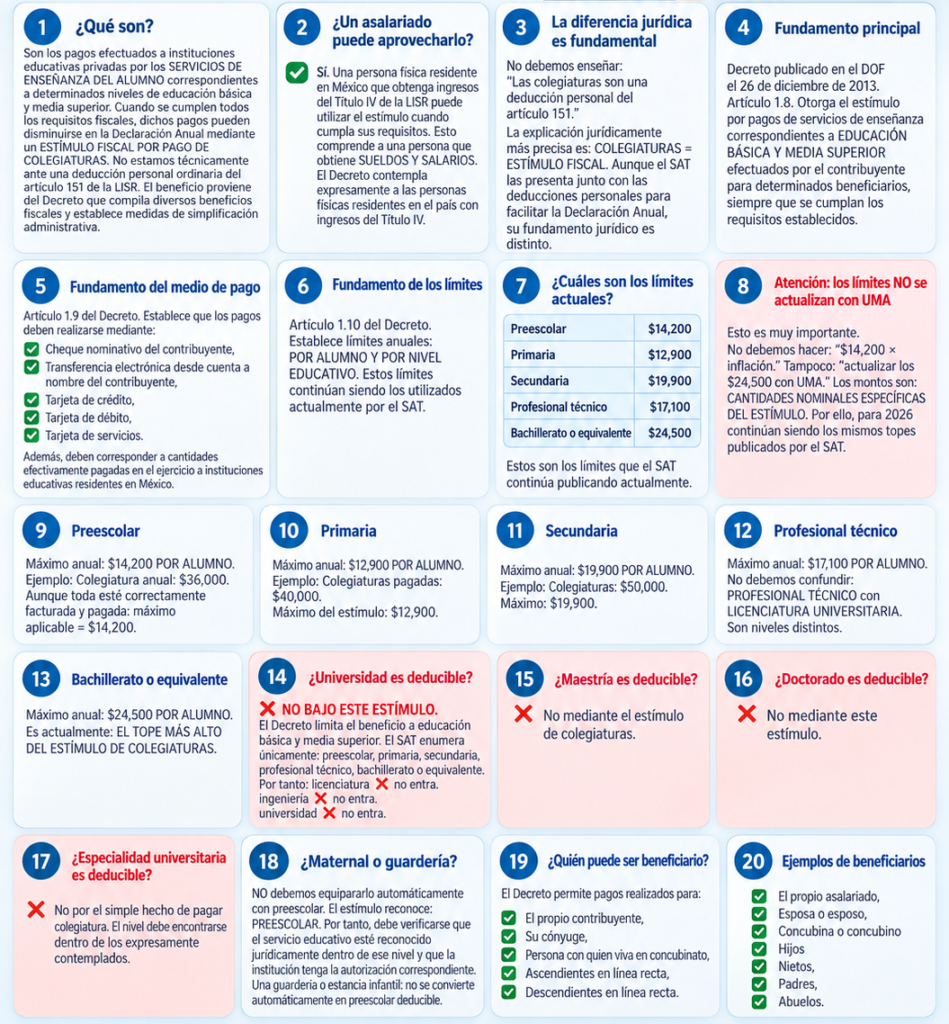
1. ¿Qué son?
Son los pagos efectuados a instituciones educativas privadas por los:
SERVICIOS DE ENSEÑANZA DEL ALUMNO
correspondientes a determinados niveles de educación básica y media superior.
Cuando se cumplen todos los requisitos fiscales, dichos pagos pueden disminuirse en la Declaración Anual mediante un:
ESTÍMULO FISCAL POR PAGO DE COLEGIATURAS.
No estamos técnicamente ante una deducción personal ordinaria del artículo 151 de la LISR. El beneficio proviene del Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa.
2. ¿Un asalariado puede aprovecharlo?
✅ Sí.
Una persona física residente en México que obtenga ingresos del Título IV de la LISR puede utilizar el estímulo cuando cumpla sus requisitos.
Esto comprende a una persona que obtiene:
SUELDOS Y SALARIOS.
El Decreto contempla expresamente a las personas físicas residentes en el país con ingresos del Título IV.
3. La diferencia jurídica es fundamental
No debemos enseñar:
“Las colegiaturas son una deducción personal del artículo 151.”
La explicación jurídicamente más precisa es:
COLEGIATURAS = ESTÍMULO FISCAL.
Aunque el SAT las presenta junto con las deducciones personales para facilitar la Declaración Anual, su fundamento jurídico es distinto.
4. Fundamento principal
Decreto publicado en el DOF el 26 de diciembre de 2013
Artículo 1.8.
Otorga el estímulo por pagos de servicios de enseñanza correspondientes a:
EDUCACIÓN BÁSICA Y MEDIA SUPERIOR
efectuados por el contribuyente para determinados beneficiarios, siempre que se cumplan los requisitos establecidos.
5. Fundamento del medio de pago
Artículo 1.9 del Decreto
Establece que los pagos deben realizarse mediante:
✅ Cheque nominativo del contribuyente
✅ Transferencia electrónica desde cuenta a nombre del contribuyente
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios.
Además, deben corresponder a cantidades efectivamente pagadas en el ejercicio a instituciones educativas residentes en México.
6. Fundamento de los límites
Artículo 1.10 del Decreto
Establece límites anuales:
POR ALUMNO Y POR NIVEL EDUCATIVO.
Estos límites continúan siendo los utilizados actualmente por el SAT.
7. ¿Cuáles son los límites actuales?
Los topes anuales son:
| Nivel educativo | Límite anual por alumno |
|---|---|
| Preescolar | $14,200 |
| Primaria | $12,900 |
| Secundaria | $19,900 |
| Profesional técnico | $17,100 |
| Bachillerato o equivalente | $24,500 |
Estos son los límites que el SAT continúa publicando actualmente.
8. Atención: los límites NO se actualizan con UMA
Esto es muy importante.
No debemos hacer:
$14,200 × inflación.
Tampoco:
actualizar los $24,500 con UMA.
Los montos son:
CANTIDADES NOMINALES ESPECÍFICAS DEL ESTÍMULO.
Por ello, para 2026 continúan siendo los mismos topes publicados por el SAT.
9. Preescolar
Máximo anual:
$14,200 POR ALUMNO.
Ejemplo:
Colegiatura anual:
$36,000.
Aunque toda esté correctamente facturada y pagada:
máximo aplicable = $14,200.
10. Primaria
Máximo anual:
$12,900 POR ALUMNO.
Ejemplo:
Colegiaturas pagadas:
$40,000.
Máximo del estímulo:
$12,900.
11. Secundaria
Máximo anual:
$19,900 POR ALUMNO.
Ejemplo:
Colegiaturas:
$50,000.
Máximo:
$19,900.
12. Profesional técnico
Máximo anual:
$17,100 POR ALUMNO.
No debemos confundir:
PROFESIONAL TÉCNICO
con:
LICENCIATURA UNIVERSITARIA.
Son niveles distintos.
13. Bachillerato o equivalente
Máximo anual:
$24,500 POR ALUMNO.
Es actualmente:
EL TOPE MÁS ALTO DEL ESTÍMULO DE COLEGIATURAS.
14. ¿Universidad es deducible?
❌ NO BAJO ESTE ESTÍMULO.
El Decreto limita el beneficio a:
educación básica y media superior.
El SAT enumera únicamente:
preescolar;
primaria;
secundaria;
profesional técnico;
bachillerato o equivalente.
Por tanto:
licenciatura
❌ no entra.
ingeniería
❌ no entra.
universidad
❌ no entra.
15. ¿Maestría es deducible?
❌ No mediante el estímulo de colegiaturas.
16. ¿Doctorado es deducible?
❌ No mediante este estímulo.
17. ¿Especialidad universitaria es deducible?
❌ No por el simple hecho de pagar colegiatura.
El nivel debe encontrarse dentro de los expresamente contemplados.
18. ¿Maternal o guardería?
NO debemos equipararlo automáticamente con preescolar.
El estímulo reconoce:
PREESCOLAR.
Por tanto, debe verificarse que el servicio educativo esté reconocido jurídicamente dentro de ese nivel y que la institución tenga la autorización correspondiente.
Una guardería o estancia infantil:
no se convierte automáticamente en preescolar deducible.
19. ¿Quién puede ser beneficiario?
El Decreto permite pagos realizados para:
✅ El propio contribuyente
✅ Su cónyuge
✅ Persona con quien viva en concubinato
✅ Ascendientes en línea recta
✅ Descendientes en línea recta.
20. Ejemplos de beneficiarios
✅ El propio asalariado
✅ Esposa o esposo
✅ Concubina o concubino
✅ Hijos
✅ Nietos
✅ Padres
✅ Abuelos.
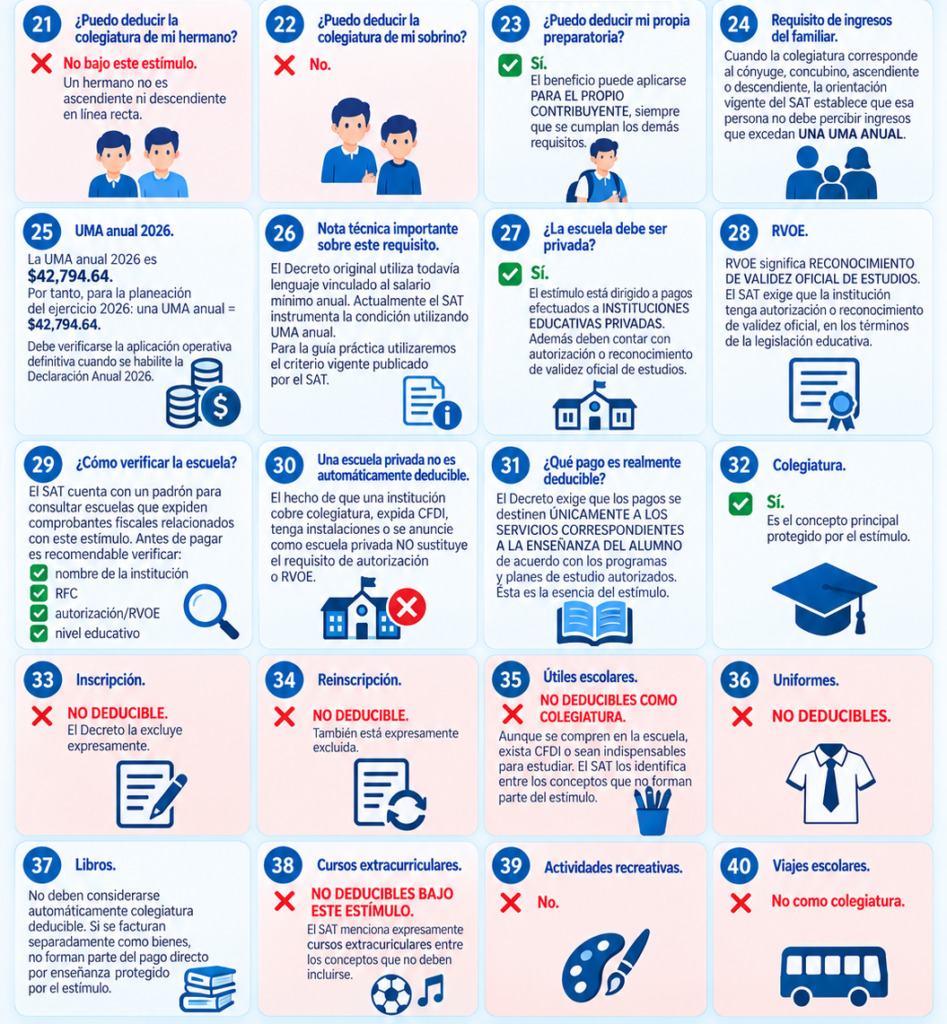
21. ¿Puedo deducir la colegiatura de mi hermano?
❌ No bajo este estímulo.
Un hermano:
no es ascendiente ni descendiente en línea recta.
22. ¿Puedo deducir la colegiatura de mi sobrino?
❌ No.
23. ¿Puedo deducir mi propia preparatoria?
✅ Sí.
El beneficio puede aplicarse:
PARA EL PROPIO CONTRIBUYENTE,
siempre que se cumplan los demás requisitos.
24. Requisito de ingresos del familiar
Cuando la colegiatura corresponde al:
cónyuge;
concubino;
ascendiente;
descendiente;
la orientación vigente del SAT establece que esa persona no debe percibir ingresos que excedan:
UNA UMA ANUAL.
25. UMA anual 2026
La UMA anual 2026 es:
$42,794.64.
Por tanto, para la planeación del ejercicio 2026:
una UMA anual = $42,794.64.
Debe verificarse la aplicación operativa definitiva cuando se habilite la Declaración Anual 2026.
26. Nota técnica importante sobre este requisito
El Decreto original utiliza todavía lenguaje vinculado al:
salario mínimo anual.
Actualmente el SAT instrumenta la condición utilizando:
UMA anual.
Para la guía práctica utilizaremos el criterio vigente publicado por el SAT.
27. ¿La escuela debe ser privada?
✅ Sí.
El estímulo está dirigido a pagos efectuados a:
INSTITUCIONES EDUCATIVAS PRIVADAS.
Además deben contar con:
autorización o reconocimiento de validez oficial de estudios.
28. RVOE
RVOE significa:
RECONOCIMIENTO DE VALIDEZ OFICIAL DE ESTUDIOS.
El SAT exige que la institución tenga:
autorización;
o:
reconocimiento de validez oficial,
en los términos de la legislación educativa.
29. ¿Cómo verificar la escuela?
El SAT cuenta con un padrón para consultar escuelas que expiden comprobantes fiscales relacionados con este estímulo.
Antes de pagar es recomendable verificar:
✅ nombre de la institución;
✅ RFC;
✅ autorización/RVOE;
✅ nivel educativo.
30. Una escuela privada no es automáticamente deducible
El hecho de que una institución:
cobre colegiatura;
expida CFDI;
tenga instalaciones;
se anuncie como escuela privada;
NO sustituye el requisito de autorización o RVOE.
31. ¿Qué pago es realmente deducible?
El Decreto exige que los pagos se destinen:
ÚNICAMENTE A LOS SERVICIOS CORRESPONDIENTES A LA ENSEÑANZA DEL ALUMNO
de acuerdo con los programas y planes de estudio autorizados.
Ésta es la esencia del estímulo.
32. Colegiatura
✅ Sí.
Es el concepto principal protegido por el estímulo.
33. Inscripción
❌ NO DEDUCIBLE.
El Decreto la excluye expresamente.
34. Reinscripción
❌ NO DEDUCIBLE.
También está expresamente excluida.
35. Útiles escolares
❌ NO DEDUCIBLES COMO COLEGIATURA.
Aunque:
se compren en la escuela;
exista CFDI;
sean indispensables para estudiar.
El SAT los identifica entre los conceptos que no forman parte del estímulo.
36. Uniformes
❌ NO DEDUCIBLES.
37. Libros
No deben considerarse automáticamente:
colegiatura deducible.
Si se facturan separadamente como bienes:
no forman parte del pago directo por enseñanza protegido por el estímulo.
38. Cursos extracurriculares
❌ NO DEDUCIBLES BAJO ESTE ESTÍMULO.
El SAT menciona expresamente:
cursos extracurriculares
entre los conceptos que no deben incluirse.
39. Actividades recreativas
❌ No.
40. Viajes escolares
❌ No como colegiatura.
41. Comedor escolar
❌ No debe incluirse automáticamente como colegiatura.
Es un servicio distinto de:
la enseñanza académica.
42. Transporte escolar
❌ NO se mezcla con colegiatura.
Puede tener su propia deducción únicamente cuando cumpla:
ARTÍCULO 151, FRACCIÓN VII,
como analizamos en la Ficha 21.
Debe estar:
separado en el CFDI.
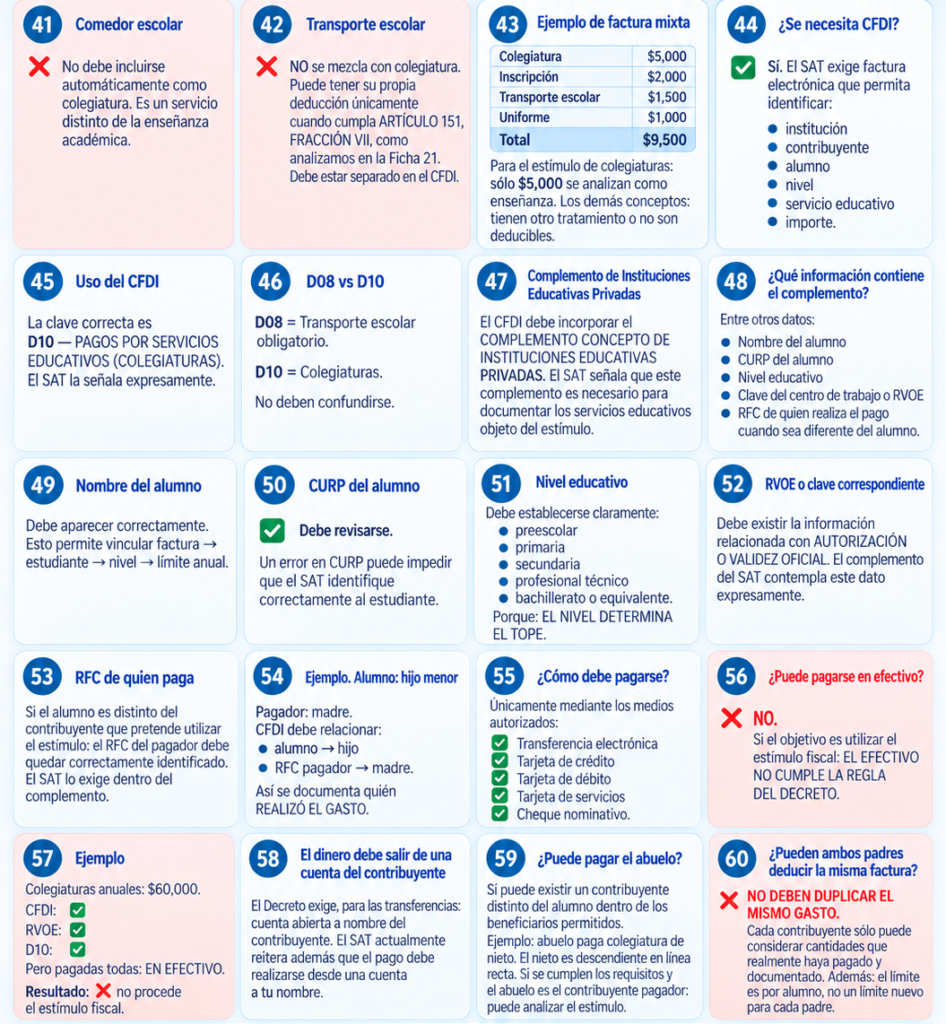
43. Ejemplo de factura mixta
Factura mensual:
| Concepto | Importe |
|---|---|
| Colegiatura | $5,000 |
| Inscripción | $2,000 |
| Transporte escolar | $1,500 |
| Uniforme | $1,000 |
| Total | $9,500 |
Para el estímulo de colegiaturas:
sólo $5,000
se analizan como enseñanza.
Los demás conceptos:
tienen otro tratamiento o no son deducibles.
44. ¿Se necesita CFDI?
✅ Sí.
El SAT exige factura electrónica que permita identificar:
institución;
contribuyente;
alumno;
nivel;
servicio educativo;
importe.
45. Uso del CFDI
La clave correcta es:
D10 — PAGOS POR SERVICIOS EDUCATIVOS (COLEGIATURAS).
El SAT la señala expresamente.
46. D08 vs D10
D08
Transporte escolar obligatorio.
D10
Colegiaturas.
No deben confundirse.
47. Complemento de Instituciones Educativas Privadas
El CFDI debe incorporar el:
COMPLEMENTO CONCEPTO DE INSTITUCIONES EDUCATIVAS PRIVADAS.
El SAT señala que este complemento es necesario para documentar los servicios educativos objeto del estímulo.
48. ¿Qué información contiene el complemento?
Entre otros datos:
✅ Nombre del alumno
✅ CURP del alumno
✅ Nivel educativo
✅ Clave del centro de trabajo o RVOE
✅ RFC de quien realiza el pago cuando sea diferente del alumno.
49. Nombre del alumno
Debe aparecer correctamente.
Esto permite vincular:
factura → estudiante → nivel → límite anual.
50. CURP del alumno
✅ Debe revisarse.
Un error en CURP puede impedir que el SAT:
identifique correctamente al estudiante.
51. Nivel educativo
Debe establecerse claramente:
preescolar;
primaria;
secundaria;
profesional técnico;
bachillerato o equivalente.
Porque:
EL NIVEL DETERMINA EL TOPE.
52. RVOE o clave correspondiente
Debe existir la información relacionada con:
AUTORIZACIÓN O VALIDEZ OFICIAL.
El complemento del SAT contempla este dato expresamente.
53. RFC de quien paga
Si el alumno es distinto del contribuyente que pretende utilizar el estímulo:
el RFC del pagador debe quedar correctamente identificado.
El SAT lo exige dentro del complemento.
54. Ejemplo
Alumno:
hijo menor.
Pagador:
madre.
CFDI debe relacionar:
alumno → hijo
y:
RFC pagador → madre.
Así se documenta quién:
REALIZÓ EL GASTO.
55. ¿Cómo debe pagarse?
Únicamente mediante los medios autorizados:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
56. ¿Puede pagarse en efectivo?
❌ NO.
Si el objetivo es utilizar el estímulo fiscal:
EL EFECTIVO NO CUMPLE LA REGLA DEL DECRETO.
57. Ejemplo
Colegiaturas anuales:
$60,000.
CFDI:
✅.
RVOE:
✅.
D10:
✅.
Pero pagadas todas:
EN EFECTIVO.
Resultado:
❌ no procede el estímulo fiscal.
58. El dinero debe salir de una cuenta del contribuyente
El Decreto exige, para las transferencias:
cuenta abierta a nombre del contribuyente.
El SAT actualmente reitera además que el pago debe realizarse desde:
una cuenta a tu nombre.
59. ¿Puede pagar el abuelo?
Sí puede existir un contribuyente distinto del alumno dentro de los beneficiarios permitidos.
Por ejemplo:
abuelo
paga colegiatura de:
nieto.
El nieto es:
descendiente en línea recta.
Si se cumplen los requisitos y el abuelo es el contribuyente pagador:
puede analizar el estímulo.
60. ¿Pueden ambos padres deducir la misma factura?
❌ NO DEBEN DUPLICAR EL MISMO GASTO.
Cada contribuyente sólo puede considerar:
cantidades que realmente haya pagado y documentado.
Además:
el límite es por alumno,
no un límite nuevo para cada padre. El SAT confirma que el beneficio se aplica por alumno.
61. Ejemplo con dos padres
Límite primaria:
$12,900.
Padre paga:
$10,000.
Madre paga:
$10,000.
Total colegiaturas:
$20,000.
No debe interpretarse:
padre puede usar $12,900 y madre otros $12,900.
El límite fiscal:
ES POR ALUMNO.
Debe evitarse cualquier duplicidad y cada contribuyente sólo debe considerar el gasto que realmente soportó.
62. ¿Sólo puede aprovecharse para un alumno por familia?
❌ NO.
El SAT aclara expresamente que:
EL BENEFICIO APLICA POR ALUMNO.
Por tanto, una familia puede tener:
un hijo en primaria;
otro en secundaria;
otro en bachillerato;
y existir un límite independiente para cada alumno.
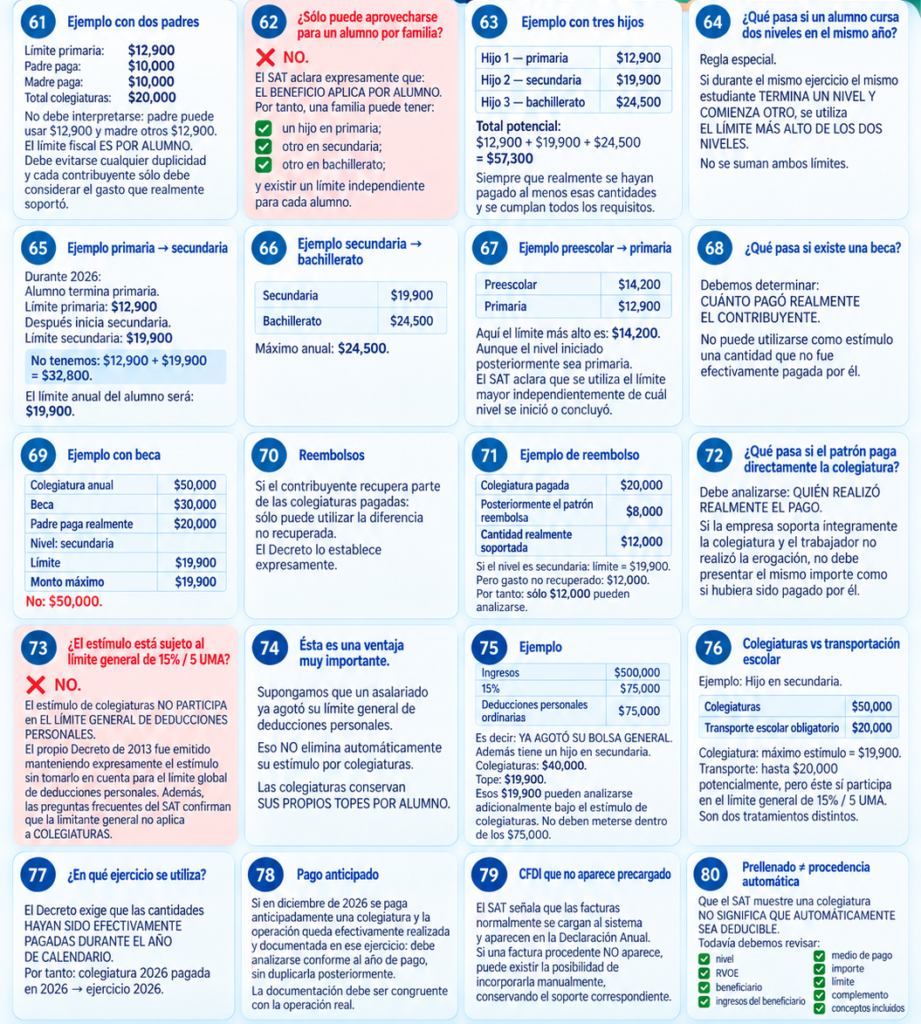
63. Ejemplo con tres hijos
Hijo 1 — primaria
Máximo:
$12,900.
Hijo 2 — secundaria
Máximo:
$19,900.
Hijo 3 — bachillerato
Máximo:
$24,500.
Total potencial:
$12,900 + $19,900 + $24,500
=
$57,300.
Siempre que realmente se hayan pagado al menos esas cantidades y se cumplan todos los requisitos.
64. ¿Qué pasa si un alumno cursa dos niveles en el mismo año?
Regla especial.
Si durante el mismo ejercicio el mismo estudiante:
TERMINA UN NIVEL Y COMIENZA OTRO,
se utiliza:
EL LÍMITE MÁS ALTO DE LOS DOS NIVELES.
No se suman ambos límites.
65. Ejemplo primaria → secundaria
Durante 2026:
Alumno termina primaria.
Límite primaria:
$12,900.
Después inicia secundaria.
Límite secundaria:
$19,900.
No tenemos:
$12,900 + $19,900 = $32,800.
El límite anual del alumno será:
$19,900.
66. Ejemplo secundaria → bachillerato
Secundaria:
$19,900.
Bachillerato:
$24,500.
Máximo anual:
$24,500.
67. Ejemplo preescolar → primaria
Preescolar:
$14,200.
Primaria:
$12,900.
Aquí el límite más alto es:
$14,200.
Aunque el nivel iniciado posteriormente sea primaria. El SAT aclara que se utiliza el límite mayor independientemente de cuál nivel se inició o concluyó.
68. ¿Qué pasa si existe una beca?
Debemos determinar:
CUÁNTO PAGÓ REALMENTE EL CONTRIBUYENTE.
No puede utilizarse como estímulo una cantidad:
que no fue efectivamente pagada por él.
69. Ejemplo con beca
Colegiatura anual:
$50,000.
Beca:
$30,000.
Padre paga realmente:
$20,000.
Nivel:
secundaria.
Límite:
$19,900.
Monto máximo:
$19,900.
No:
$50,000.
70. Reembolsos
Si el contribuyente recupera parte de las colegiaturas pagadas:
sólo puede utilizar la diferencia no recuperada.
El Decreto lo establece expresamente.
71. Ejemplo de reembolso
Colegiatura pagada:
$20,000.
Posteriormente el patrón reembolsa:
$8,000.
Cantidad realmente soportada:
$12,000.
Si el nivel es secundaria:
límite = $19,900.
Pero gasto no recuperado:
$12,000.
Por tanto:
sólo $12,000 pueden analizarse.
72. ¿Qué pasa si el patrón paga directamente la colegiatura?
Debe analizarse:
QUIÉN REALIZÓ REALMENTE EL PAGO.
Si la empresa soporta íntegramente la colegiatura y el trabajador:
no realizó la erogación,
no debe presentar el mismo importe como si hubiera sido pagado por él.
73. ¿El estímulo está sujeto al límite general de 15% / 5 UMA?
❌ NO.
Ésta es una diferencia fundamental.
El estímulo de colegiaturas:
NO PARTICIPA EN EL LÍMITE GENERAL DE DEDUCCIONES PERSONALES.
El propio Decreto de 2013 fue emitido manteniendo expresamente el estímulo:
sin tomarlo en cuenta para el límite global de deducciones personales.
Además, las preguntas frecuentes actuales de la Declaración Anual del SAT confirman que la limitante general no aplica a:
COLEGIATURAS.
74. Ésta es una ventaja muy importante
Supongamos que un asalariado ya agotó:
su límite general de deducciones personales.
Eso:
NO elimina automáticamente su estímulo por colegiaturas.
Las colegiaturas conservan:
SUS PROPIOS TOPES POR ALUMNO.
75. Ejemplo
Ingresos:
$500,000.
15%:
$75,000.
Deducciones personales ordinarias:
$75,000.
Es decir:
YA AGOTÓ SU BOLSA GENERAL.
Además tiene un hijo en secundaria.
Colegiaturas:
$40,000.
Tope:
$19,900.
Esos:
$19,900
pueden analizarse adicionalmente bajo el estímulo de colegiaturas.
No deben meterse dentro de los:
$75,000.
76. Colegiaturas vs transportación escolar
Ejemplo:
Hijo en secundaria.
Colegiaturas:
$50,000.
Transporte escolar obligatorio:
$20,000.
Colegiatura:
máximo estímulo = $19,900.
Transporte:
hasta $20,000 potencialmente,
pero éste sí participa en:
el límite general de 15% / 5 UMA.
Son dos tratamientos distintos.
77. ¿En qué ejercicio se utiliza?
El Decreto exige que las cantidades:
HAYAN SIDO EFECTIVAMENTE PAGADAS DURANTE EL AÑO DE CALENDARIO.
Por tanto:
colegiatura 2026 pagada en 2026
→ ejercicio 2026.
78. Pago anticipado
Si en diciembre de 2026 se paga anticipadamente una colegiatura y la operación queda efectivamente realizada y documentada en ese ejercicio:
debe analizarse conforme al año de pago,
sin duplicarla posteriormente.
La documentación debe ser congruente con la operación real.
79. CFDI que no aparece precargado
El SAT señala que las facturas normalmente se cargan al sistema y aparecen en la Declaración Anual.
Si una factura procedente:
NO aparece,
puede existir la posibilidad de:
incorporarla manualmente,
conservando el soporte correspondiente.
80. Prellenado ≠ procedencia automática
Que el SAT muestre una colegiatura:
NO SIGNIFICA QUE AUTOMÁTICAMENTE SEA DEDUCIBLE.
Todavía debemos revisar:
nivel;
RVOE;
beneficiario;
ingresos del beneficiario;
medio de pago;
importe;
límite;
complemento;
conceptos incluidos.
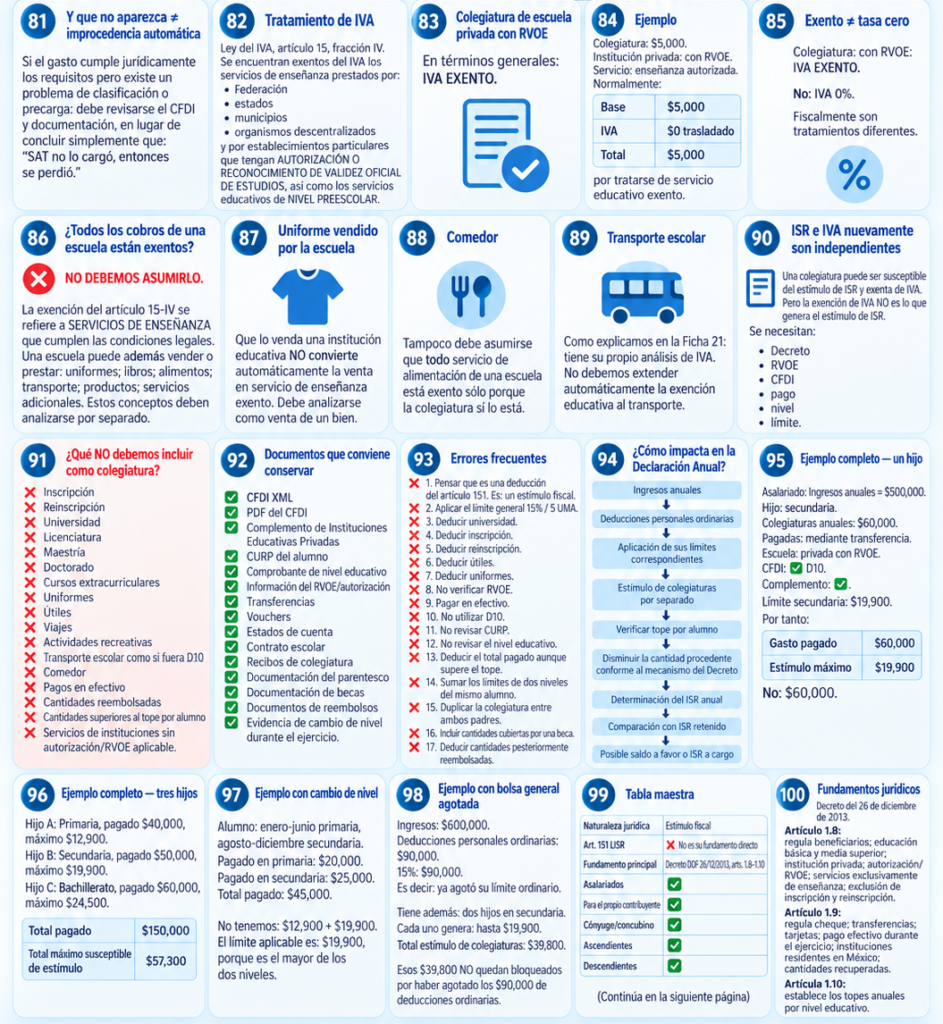
81. Y que no aparezca ≠ improcedencia automática
Si el gasto cumple jurídicamente los requisitos pero existe un problema de clasificación o precarga:
debe revisarse el CFDI y documentación,
en lugar de concluir simplemente que:
“SAT no lo cargó, entonces se perdió.”
82. Tratamiento de IVA
Aquí aparece una diferencia muy importante.
Ley del IVA
Artículo 15, fracción IV.
Se encuentran exentos del IVA los servicios de enseñanza prestados por:
Federación;
estados;
municipios;
organismos descentralizados;
y por establecimientos particulares que tengan:
AUTORIZACIÓN O RECONOCIMIENTO DE VALIDEZ OFICIAL DE ESTUDIOS,
así como los servicios educativos de:
NIVEL PREESCOLAR.
83. Colegiatura de escuela privada con RVOE
En términos generales:
IVA EXENTO.
No es:
tasa 0%.
Es:
EXENTO DE IVA.
84. Ejemplo
Colegiatura:
$5,000.
Institución privada:
con RVOE.
Servicio:
enseñanza autorizada.
Normalmente:
Base $5,000
IVA $0 trasladado
Total $5,000
por tratarse de:
servicio educativo exento.
85. Exento ≠ tasa cero
Éste es un punto recurrente de nuestra guía.
Colegiatura con RVOE:
IVA EXENTO.
No:
IVA 0%.
Fiscalmente son tratamientos diferentes.
86. ¿Todos los cobros de una escuela están exentos?
NO DEBEMOS ASUMIRLO.
La exención del artículo 15-IV se refiere a:
SERVICIOS DE ENSEÑANZA
que cumplen las condiciones legales.
Una escuela puede además vender o prestar:
uniformes;
libros;
alimentos;
transporte;
productos;
servicios adicionales.
Estos conceptos:
deben analizarse por separado.
87. Uniforme vendido por la escuela
Que lo venda una institución educativa:
NO convierte automáticamente la venta en servicio de enseñanza exento.
Debe analizarse como:
venta de un bien.
88. Comedor
Tampoco debe asumirse que:
todo servicio de alimentación de una escuela está exento
sólo porque la colegiatura sí lo está.
89. Transporte escolar
Como explicamos en la Ficha 21:
tiene su propio análisis de IVA.
No debemos extender automáticamente la exención educativa al:
transporte.
90. ISR e IVA nuevamente son independientes
Una colegiatura puede ser:
✅ susceptible del estímulo de ISR
y:
🟢 exenta de IVA.
Pero la exención de IVA:
NO es lo que genera el estímulo de ISR.
Se necesitan:
Decreto;
RVOE;
CFDI;
pago;
nivel;
límite.
91. ¿Qué NO debemos incluir como colegiatura?
❌ Inscripción
❌ Reinscripción
❌ Universidad
❌ Licenciatura
❌ Maestría
❌ Doctorado
❌ Cursos extracurriculares
❌ Uniformes
❌ Útiles
❌ Viajes
❌ Actividades recreativas
❌ Transporte escolar como si fuera D10
❌ Comedor
❌ Pagos en efectivo
❌ Cantidades reembolsadas
❌ Cantidades superiores al tope por alumno
❌ Servicios de instituciones sin autorización/RVOE aplicable.
92. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Complemento de Instituciones Educativas Privadas
✅ CURP del alumno
✅ Comprobante de nivel educativo
✅ Información del RVOE/autorización
✅ Transferencias
✅ Vouchers
✅ Estados de cuenta
✅ Contrato escolar
✅ Recibos de colegiatura
✅ Documentación del parentesco
✅ Documentación de becas
✅ Documentos de reembolsos
✅ Evidencia de cambio de nivel durante el ejercicio.
93. Errores frecuentes
Error 1
Pensar que es una deducción del artículo 151.
Es:
un estímulo fiscal.
Error 2
Aplicar el límite general 15% / 5 UMA.
❌ No aplica a colegiaturas.
Error 3
Deducir universidad.
Error 4
Deducir inscripción.
Error 5
Deducir reinscripción.
Error 6
Deducir útiles.
Error 7
Deducir uniformes.
Error 8
No verificar RVOE.
Error 9
Pagar en efectivo.
Error 10
No utilizar D10.
Error 11
No revisar CURP.
Error 12
No revisar el nivel educativo.
Error 13
Deducir el total pagado aunque supere el tope.
Error 14
Sumar los límites de dos niveles del mismo alumno.
Error 15
Duplicar la colegiatura entre ambos padres.
Error 16
Incluir cantidades cubiertas por una beca.
Error 17
Deducir cantidades posteriormente reembolsadas.
94. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
deducciones personales ordinarias
↓
aplicación de sus límites correspondientes
↓
estímulo de colegiaturas por separado
↓
verificar tope por alumno
↓
disminuir la cantidad procedente conforme al mecanismo del Decreto
↓
determinación del ISR anual
↓
comparación con ISR retenido
↓
posible saldo a favor o ISR a cargo.
95. Ejemplo completo — un hijo
Asalariado:
Ingresos anuales = $500,000.
Hijo:
secundaria.
Colegiaturas anuales:
$60,000.
Pagadas:
mediante transferencia.
Escuela:
privada con RVOE.
CFDI:
✅ D10.
Complemento:
✅.
Límite secundaria:
$19,900.
Por tanto:
gasto pagado = $60,000.
estímulo máximo = $19,900.
No:
$60,000.
96. Ejemplo completo — tres hijos
Hijo A
Primaria.
Pagado:
$40,000.
Máximo:
$12,900.
Hijo B
Secundaria.
Pagado:
$50,000.
Máximo:
$19,900.
Hijo C
Bachillerato.
Pagado:
$60,000.
Máximo:
$24,500.
Total pagado:
$150,000.
Total máximo susceptible de estímulo:
$57,300.
97. Ejemplo con cambio de nivel
Alumno:
enero-junio:
primaria.
agosto-diciembre:
secundaria.
Pagado en primaria:
$20,000.
Pagado en secundaria:
$25,000.
Total pagado:
$45,000.
No tenemos:
$12,900 + $19,900.
El límite aplicable es:
$19,900,
porque es el mayor de los dos niveles.
98. Ejemplo con bolsa general agotada
Ingresos:
$600,000.
Deducciones personales ordinarias:
$90,000.
15%:
$90,000.
Es decir:
ya agotó su límite ordinario.
Tiene además:
dos hijos en secundaria.
Cada uno genera:
hasta $19,900.
Total estímulo de colegiaturas:
$39,800.
Esos $39,800:
NO quedan bloqueados por haber agotado los $90,000 de deducciones ordinarias.
99. Tabla maestra
| Elemento | Regla |
|---|---|
| Naturaleza jurídica | Estímulo fiscal |
| Art. 151 LISR | ❌ No es su fundamento directo |
| Fundamento principal | Decreto DOF 26/12/2013, arts. 1.8–1.10 |
| Asalariados | ✅ |
| Para el propio contribuyente | ✅ |
| Cónyuge/concubino | ✅ |
| Ascendientes | ✅ |
| Descendientes | ✅ |
| Institución privada | ✅ |
| Autorización/RVOE | ✅ |
| Preescolar | $14,200 |
| Primaria | $12,900 |
| Secundaria | $19,900 |
| Profesional técnico | $17,100 |
| Bachillerato/equivalente | $24,500 |
| Universidad | ❌ |
| Maestría/doctorado | ❌ |
| Inscripción | ❌ |
| Reinscripción | ❌ |
| Útiles | ❌ |
| Uniformes | ❌ |
| Cursos extracurriculares | ❌ |
| Transporte escolar como D10 | ❌ |
| Uso CFDI | D10 |
| Complemento educativo | ✅ |
| Nombre alumno | ✅ |
| CURP alumno | ✅ |
| Nivel educativo | ✅ |
| RVOE/clave educativa | ✅ |
| RFC del pagador | ✅ |
| Transferencia | ✅ |
| Tarjeta | ✅ |
| Cheque nominativo | ✅ |
| Efectivo | ❌ |
| Límite | Por alumno |
| Dos niveles en mismo año | Se utiliza el límite mayor |
| Dos padres = doble límite | ❌ |
| Reembolsos | Sólo parte no recuperada |
| Beca | Sólo gasto realmente soportado |
| Límite general 15%/5 UMA | NO aplica |
| IVA colegiatura con RVOE | Exento |
| IVA 0% | ❌ |
| Todos los cobros escolares exentos | ❌ No asumir |
100. Fundamentos jurídicos
Decreto del 26 de diciembre de 2013
Artículo 1.8
Regula:
beneficiarios;
educación básica y media superior;
institución privada;
autorización/RVOE;
servicios exclusivamente de enseñanza;
exclusión de inscripción y reinscripción.
Artículo 1.9
Regula:
cheque;
transferencias;
tarjetas;
pago efectivo durante el ejercicio;
instituciones residentes en México;
cantidades recuperadas.
Artículo 1.10
Establece:
los topes anuales por nivel educativo.
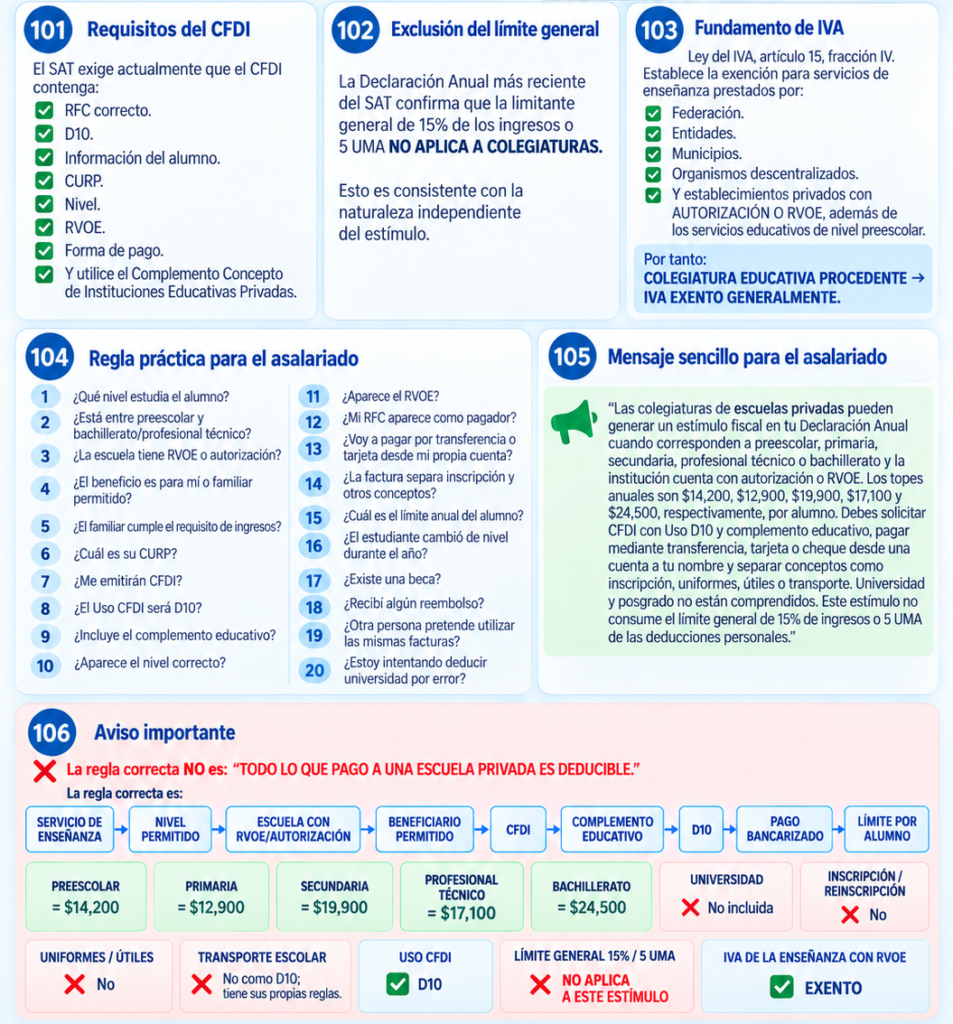
101. Requisitos del CFDI
El SAT exige actualmente que el CFDI contenga:
RFC correcto;
D10;
información del alumno;
CURP;
nivel;
RVOE;
forma de pago;
y utilice el:
Complemento Concepto de Instituciones Educativas Privadas.
102. Exclusión del límite general
La Declaración Anual más reciente del SAT confirma que la limitante general de:
15% de los ingresos
o:
5 UMA
NO APLICA A COLEGIATURAS.
Esto es consistente con la naturaleza independiente del estímulo.
103. Fundamento de IVA
Ley del IVA
Artículo 15, fracción IV.
Establece la exención para servicios de enseñanza prestados por:
Federación;
entidades;
municipios;
organismos descentralizados;
y establecimientos privados con:
AUTORIZACIÓN O RVOE,
además de los servicios educativos de nivel preescolar.
Por tanto:
COLEGIATURA EDUCATIVA PROCEDENTE → IVA EXENTO GENERALMENTE.
104. Regla práctica para el asalariado
Antes de pagar una colegiatura que quieras utilizar fiscalmente, verifica:
1. ¿Qué nivel estudia el alumno?
2. ¿Está entre preescolar y bachillerato/profesional técnico?
3. ¿La escuela tiene RVOE o autorización?
4. ¿El beneficio es para mí o familiar permitido?
5. ¿El familiar cumple el requisito de ingresos?
6. ¿Cuál es su CURP?
7. ¿Me emitirán CFDI?
8. ¿El Uso CFDI será D10?
9. ¿Incluye el complemento educativo?
10. ¿Aparece el nivel correcto?
11. ¿Aparece el RVOE?
12. ¿Mi RFC aparece como pagador?
13. ¿Voy a pagar por transferencia o tarjeta desde mi propia cuenta?
14. ¿La factura separa inscripción y otros conceptos?
15. ¿Cuál es el límite anual del alumno?
16. ¿El estudiante cambió de nivel durante el año?
17. ¿Existe una beca?
18. ¿Recibí algún reembolso?
19. ¿Otra persona pretende utilizar las mismas facturas?
20. ¿Estoy intentando deducir universidad por error?
105. Mensaje sencillo para el asalariado
Las colegiaturas de escuelas privadas pueden generar un estímulo fiscal en tu Declaración Anual cuando corresponden a preescolar, primaria, secundaria, profesional técnico o bachillerato y la institución cuenta con autorización o RVOE. Los topes anuales son $14,200, $12,900, $19,900, $17,100 y $24,500, respectivamente, por alumno. Debes solicitar CFDI con Uso D10 y complemento educativo, pagar mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre y separar conceptos como inscripción, uniformes, útiles o transporte. Universidad y posgrado no están comprendidos. Este estímulo no consume el límite general de 15% de ingresos o 5 UMA de las deducciones personales.
106. Aviso importante
La regla correcta NO es:
“TODO LO QUE PAGO A UNA ESCUELA PRIVADA ES DEDUCIBLE.”
La regla correcta es:
SERVICIO DE ENSEÑANZA
NIVEL PERMITIDO
ESCUELA CON RVOE/AUTORIZACIÓN
BENEFICIARIO PERMITIDO
CFDI
COMPLEMENTO EDUCATIVO
D10
PAGO BANCARIZADO
LÍMITE POR ALUMNO.
Debemos distinguir:
🎒 PREESCOLAR
$14,200.
📚 PRIMARIA
$12,900.
🧑🏫 SECUNDARIA
$19,900.
🔧 PROFESIONAL TÉCNICO
$17,100.
🎓 BACHILLERATO
$24,500.
🏛️ UNIVERSIDAD
❌ No incluida.
📝 INSCRIPCIÓN / REINSCRIPCIÓN
❌ No.
👕 UNIFORMES / ÚTILES
❌ No.
🚌 TRANSPORTE ESCOLAR
No como D10; tiene sus propias reglas.
🧾 USO CFDI
D10.
📊 LÍMITE GENERAL 15% / 5 UMA
❌ NO APLICA A ESTE ESTÍMULO.
🟢 IVA DE LA ENSEÑANZA CON RVOE
EXENTO.
0️⃣ TASA CERO
❌ No.
La idea que debe recordar el asalariado es:
COLEGIATURA DEDUCIBLE NO SIGNIFICA “TODO LO QUE COBRA LA ESCUELA”.
Significa exclusivamente:
EL SERVICIO DE ENSEÑANZA QUE CUMPLE EL DECRETO, HASTA EL TOPE ANUAL CORRESPONDIENTE POR ALUMNO.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.