DONATIVOS
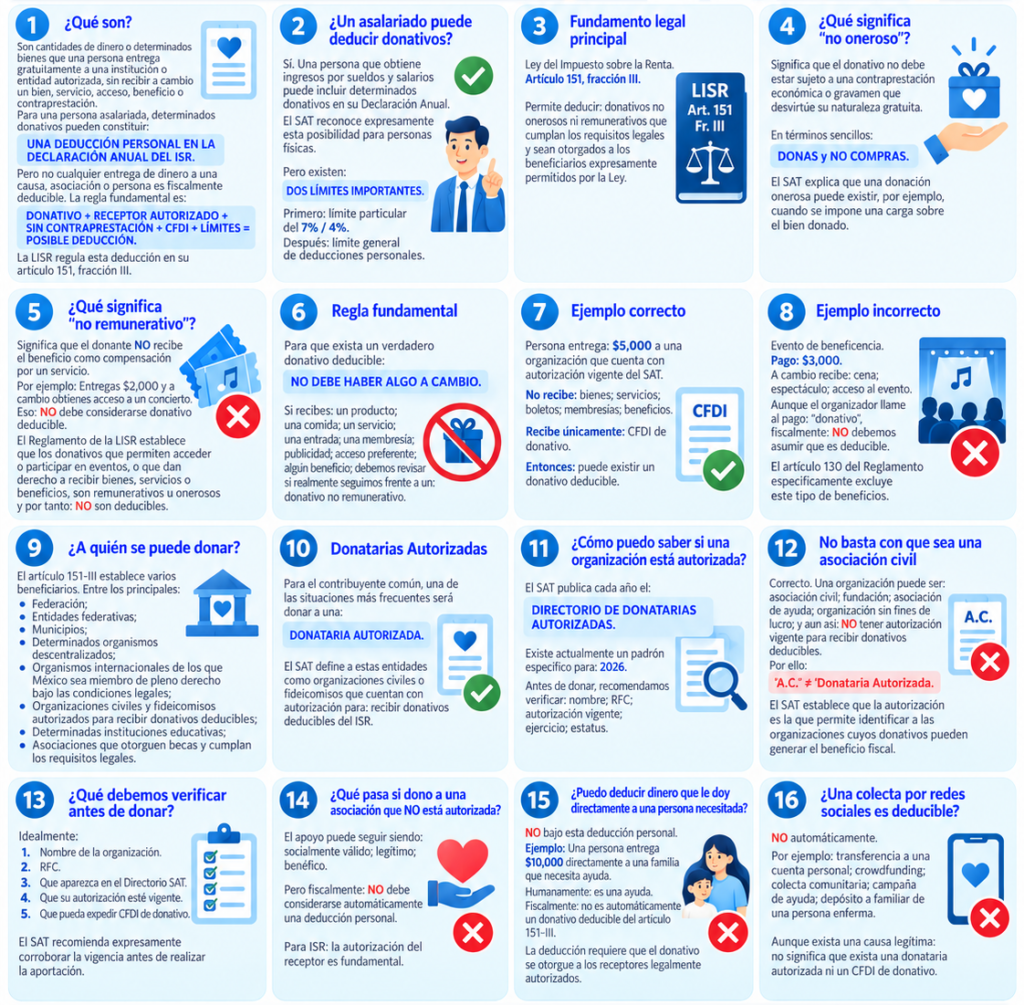
1. ¿Qué son?
Son cantidades de dinero o determinados bienes que una persona entrega gratuitamente a una institución o entidad autorizada, sin recibir a cambio un bien, servicio, acceso, beneficio o contraprestación.
Para una persona asalariada, determinados donativos pueden constituir:
UNA DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR.
Pero no cualquier entrega de dinero a una causa, asociación o persona es fiscalmente deducible.
La regla fundamental es:
DONATIVO + RECEPTOR AUTORIZADO + SIN CONTRAPRESTACIÓN + CFDI + LÍMITES = POSIBLE DEDUCCIÓN.
La LISR regula esta deducción en su artículo 151, fracción III.
2. ¿Un asalariado puede deducir donativos?
✅ Sí.
Una persona que obtiene ingresos por sueldos y salarios puede incluir determinados donativos en su Declaración Anual.
El SAT reconoce expresamente esta posibilidad para personas físicas.
Pero existen:
DOS LÍMITES IMPORTANTES.
Primero:
límite particular del 7% / 4%.
Después:
límite general de deducciones personales.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción III.
Permite deducir:
donativos no onerosos ni remunerativos
que cumplan los requisitos legales y sean otorgados a los beneficiarios expresamente permitidos por la Ley.
4. ¿Qué significa “no oneroso”?
Significa que el donativo:
no debe estar sujeto a una contraprestación económica o gravamen que desvirtúe su naturaleza gratuita.
En términos sencillos:
DONAS
y:
NO COMPRAS.
El SAT explica que una donación onerosa puede existir, por ejemplo, cuando se impone una carga sobre el bien donado.
5. ¿Qué significa “no remunerativo”?
Significa que el donante:
NO recibe el beneficio como compensación por un servicio.
Por ejemplo:
Entregas:
$2,000
y a cambio obtienes:
acceso a un concierto.
Eso:
❌ NO debe considerarse donativo deducible.
El Reglamento de la LISR establece que los donativos que permiten acceder o participar en eventos, o que dan derecho a recibir bienes, servicios o beneficios, son remunerativos u onerosos y por tanto:
NO son deducibles.
6. Regla fundamental
Para que exista un verdadero donativo deducible:
NO DEBE HABER ALGO A CAMBIO.
Si recibes:
un producto;
una comida;
un servicio;
una entrada;
una membresía;
publicidad;
acceso preferente;
algún beneficio;
debemos revisar si realmente seguimos frente a un:
donativo no remunerativo.
7. Ejemplo correcto
Persona entrega:
$5,000
a una organización que cuenta con autorización vigente del SAT.
No recibe:
bienes;
servicios;
boletos;
membresías;
beneficios.
Recibe únicamente:
CFDI de donativo.
Entonces:
✅ puede existir un donativo deducible.
8. Ejemplo incorrecto
Evento de beneficencia.
Pago:
$3,000.
A cambio recibe:
cena;
espectáculo;
acceso al evento.
Aunque el organizador llame al pago:
“donativo”,
fiscalmente:
NO debemos asumir que es deducible.
El artículo 130 del Reglamento específicamente excluye este tipo de beneficios.
9. ¿A quién se puede donar?
El artículo 151-III establece varios beneficiarios.
Entre los principales:
✅ Federación
✅ Entidades federativas
✅ Municipios
✅ Determinados organismos descentralizados
✅ Organismos internacionales de los que México sea miembro de pleno derecho bajo las condiciones legales
✅ Organizaciones civiles y fideicomisos autorizados para recibir donativos deducibles
✅ Determinadas instituciones educativas
✅ Asociaciones que otorguen becas y cumplan los requisitos legales.
10. Donatarias Autorizadas
Para el contribuyente común, una de las situaciones más frecuentes será donar a una:
DONATARIA AUTORIZADA.
El SAT define a estas entidades como organizaciones civiles o fideicomisos que cuentan con autorización para:
recibir donativos deducibles del ISR.
11. ¿Cómo puedo saber si una organización está autorizada?
El SAT publica cada año el:
DIRECTORIO DE DONATARIAS AUTORIZADAS.
Existe actualmente un padrón específico para:
2026.
Antes de donar, recomendamos verificar:
nombre;
RFC;
autorización vigente;
ejercicio;
estatus.
12. No basta con que sea una asociación civil
❌ Correcto.
Una organización puede ser:
asociación civil;
fundación;
asociación de ayuda;
organización sin fines de lucro;
y aun así:
NO tener autorización vigente para recibir donativos deducibles.
Por ello:
“A.C.” ≠ “Donataria Autorizada”.
El SAT establece que la autorización es la que permite identificar a las organizaciones cuyos donativos pueden generar el beneficio fiscal.
13. ¿Qué debemos verificar antes de donar?
Idealmente:
1. Nombre de la organización
2. RFC
3. Que aparezca en el Directorio SAT
4. Que su autorización esté vigente
5. Que pueda expedir CFDI de donativo.
El SAT recomienda expresamente corroborar la vigencia antes de realizar la aportación.
14. ¿Qué pasa si dono a una asociación que NO está autorizada?
El apoyo puede seguir siendo:
socialmente válido;
legítimo;
benéfico.
Pero fiscalmente:
❌ NO debe considerarse automáticamente una deducción personal.
Para ISR:
la autorización del receptor es fundamental.
15. ¿Puedo deducir dinero que le doy directamente a una persona necesitada?
❌ No bajo esta deducción personal.
Ejemplo:
Una persona entrega:
$10,000
directamente a una familia que necesita ayuda.
Humanamente:
es una ayuda.
Fiscalmente:
no es automáticamente un donativo deducible del artículo 151-III.
La deducción requiere que el donativo se otorgue a los receptores legalmente autorizados.
16. ¿Una colecta por redes sociales es deducible?
❌ No automáticamente.
Por ejemplo:
transferencia a una cuenta personal;
crowdfunding;
colecta comunitaria;
campaña de ayuda;
depósito a familiar de una persona enferma.
Aunque exista una causa legítima:
no significa que exista una donataria autorizada ni un CFDI de donativo.
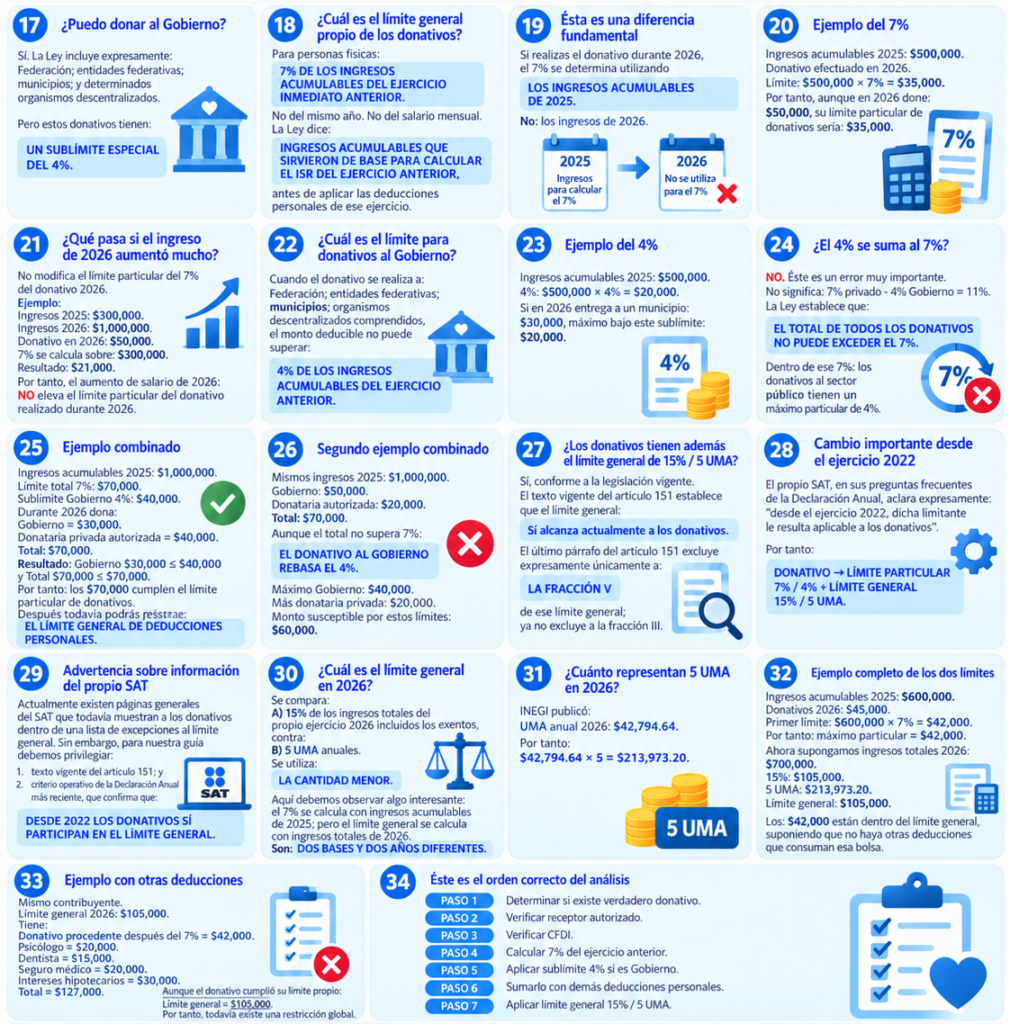
17. ¿Puedo donar al Gobierno?
✅ Sí.
La Ley incluye expresamente:
Federación;
entidades federativas;
municipios;
y determinados organismos descentralizados.
Pero estos donativos tienen:
UN SUBLÍMITE ESPECIAL DEL 4%.
18. ¿Cuál es el límite general propio de los donativos?
Para personas físicas:
7% DE LOS INGRESOS ACUMULABLES DEL EJERCICIO INMEDIATO ANTERIOR.
No del mismo año.
No de los ingresos brutos necesariamente.
No del salario mensual.
La Ley dice:
INGRESOS ACUMULABLES QUE SIRVIERON DE BASE PARA CALCULAR EL ISR DEL EJERCICIO ANTERIOR,
antes de aplicar las deducciones personales de ese ejercicio.
19. Ésta es una diferencia fundamental
Si realizas el donativo durante:
2026,
el 7% se determina utilizando:
LOS INGRESOS ACUMULABLES DE 2025.
No:
los ingresos de 2026.
20. Ejemplo del 7%
Ingresos acumulables 2025:
$500,000.
Donativo efectuado en 2026.
Límite:
$500,000 × 7%
=
$35,000.
Por tanto, aunque en 2026 done:
$50,000,
su límite particular de donativos sería:
$35,000.
21. ¿Qué pasa si el ingreso de 2026 aumentó mucho?
No modifica el límite particular del 7% del donativo 2026.
Ejemplo:
Ingresos 2025:
$300,000.
Ingresos 2026:
$1,000,000.
Donativo en 2026:
$50,000.
7% se calcula sobre:
$300,000.
Resultado:
$21,000.
Por tanto, el aumento de salario de 2026:
NO eleva el límite particular del donativo realizado durante 2026.
22. ¿Cuál es el límite para donativos al Gobierno?
Cuando el donativo se realiza a:
Federación;
entidades federativas;
municipios;
organismos descentralizados comprendidos,
el monto deducible no puede superar:
4% DE LOS INGRESOS ACUMULABLES DEL EJERCICIO ANTERIOR.
23. Ejemplo del 4%
Ingresos acumulables 2025:
$500,000.
4%:
$500,000 × 4%
=
$20,000.
Si en 2026 entrega a un municipio:
$30,000,
máximo bajo este sublímite:
$20,000.
24. ¿El 4% se suma al 7%?
❌ NO.
Éste es un error muy importante.
No significa:
7% privado
4% Gobierno
=
11%.
La Ley establece que:
EL TOTAL DE TODOS LOS DONATIVOS NO PUEDE EXCEDER EL 7%.
Dentro de ese 7%:
los donativos al sector público tienen un máximo particular de 4%.
25. Ejemplo combinado
Ingresos acumulables 2025:
$1,000,000.
Límite total 7%:
$70,000.
Sublímite Gobierno 4%:
$40,000.
Durante 2026 dona:
Gobierno = $30,000.
Donataria privada autorizada = $40,000.
Total:
$70,000.
Resultado:
Gobierno $30,000 ≤ $40,000
y:
Total $70,000 ≤ $70,000.
Por tanto:
los $70,000 cumplen el límite particular de donativos.
Después todavía deberá revisarse:
EL LÍMITE GENERAL DE DEDUCCIONES PERSONALES.
26. Segundo ejemplo combinado
Mismos ingresos 2025:
$1,000,000.
Gobierno:
$50,000.
Donataria autorizada:
$20,000.
Total:
$70,000.
Aunque el total no supera 7%:
EL DONATIVO AL GOBIERNO REBASA EL 4%.
Máximo Gobierno:
$40,000.
Más donataria privada:
$20,000.
Monto susceptible por estos límites:
$60,000.
27. ¿Los donativos tienen además el límite general de 15% / 5 UMA?
✅ Sí, conforme a la legislación vigente.
Éste es un punto donde debemos corregir una idea que aparece todavía en algunas páginas generales del SAT.
El texto vigente del artículo 151 establece que el límite general:
SÍ alcanza actualmente a los donativos.
El último párrafo del artículo 151 excluye expresamente únicamente a:
LA FRACCIÓN V
de ese límite general; ya no excluye a la fracción III.
28. Cambio importante desde el ejercicio 2022
El propio SAT, en sus preguntas frecuentes de la Declaración Anual, aclara expresamente:
“desde el ejercicio 2022, dicha limitante le resulta aplicable a los donativos”.
Por tanto:
DONATIVO → LÍMITE PARTICULAR 7% / 4%
LÍMITE GENERAL 15% / 5 UMA.
29. Advertencia sobre información del propio SAT
Actualmente existen páginas generales del SAT que todavía muestran a los donativos dentro de una lista de excepciones al límite general.
Sin embargo, para nuestra guía debemos privilegiar:
1. texto vigente del artículo 151;
y:
2. criterio operativo de la Declaración Anual más reciente,
que confirma que:
DESDE 2022 LOS DONATIVOS SÍ PARTICIPAN EN EL LÍMITE GENERAL.
30. ¿Cuál es el límite general en 2026?
Se compara:
A) 15% de los ingresos totales del propio ejercicio 2026
incluidos los exentos,
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
Aquí debemos observar algo interesante:
el 7% se calcula con ingresos acumulables de 2025;
pero:
el límite general se calcula con ingresos totales de 2026.
Son:
DOS BASES Y DOS AÑOS DIFERENTES.
31. ¿Cuánto representan 5 UMA en 2026?
INEGI publicó:
UMA anual 2026:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
32. Ejemplo completo de los dos límites
Ingresos acumulables 2025:
$600,000.
Donativos 2026:
$45,000.
Primer límite:
$600,000 × 7% = $42,000.
Por tanto:
máximo particular = $42,000.
Ahora supongamos ingresos totales 2026:
$700,000.
15%:
$105,000.
5 UMA:
$213,973.20.
Límite general:
$105,000.
Los:
$42,000
están dentro del límite general, suponiendo que no haya otras deducciones que consuman esa bolsa.
33. Ejemplo con otras deducciones
Mismo contribuyente:
Límite general 2026:
$105,000.
Tiene:
| Deducción | Importe |
|---|---|
| Donativo procedente después del 7% | $42,000 |
| Psicólogo | $20,000 |
| Dentista | $15,000 |
| Seguro médico | $20,000 |
| Intereses hipotecarios | $30,000 |
| Total | $127,000 |
Aunque el donativo cumplió su límite propio:
la suma total = $127,000.
Límite general:
$105,000.
Por tanto, todavía existe una restricción global.
34. Éste es el orden correcto del análisis
PASO 1
Determinar si existe verdadero donativo.
↓
PASO 2
Verificar receptor autorizado.
↓
PASO 3
Verificar CFDI.
↓
PASO 4
Calcular 7% del ejercicio anterior.
↓
PASO 5
Aplicar sublímite 4% si es Gobierno.
↓
PASO 6
Sumarlo con demás deducciones personales.
↓
PASO 7
Aplicar límite general 15% / 5 UMA.
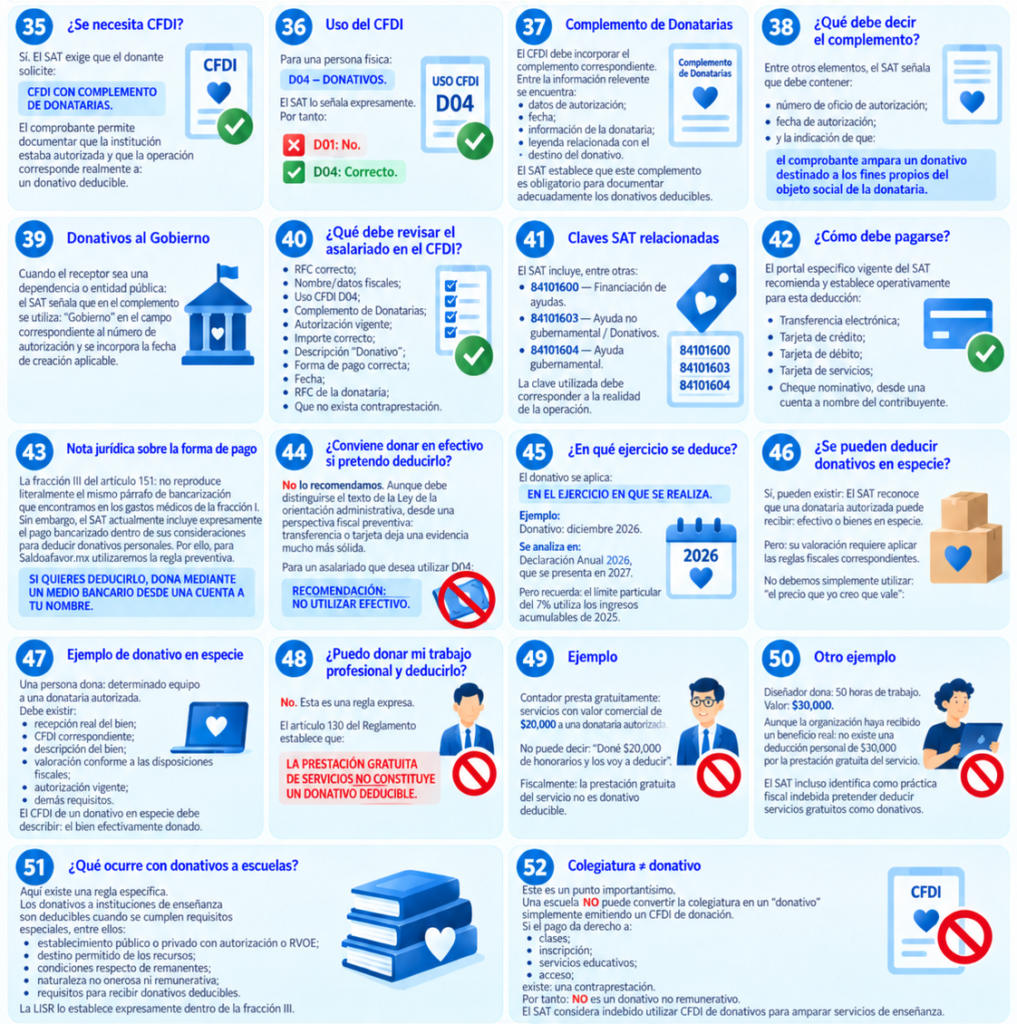
35. ¿Se necesita CFDI?
✅ Sí.
El SAT exige que el donante solicite:
CFDI CON COMPLEMENTO DE DONATARIAS.
El comprobante permite documentar que la institución estaba autorizada y que la operación corresponde realmente a:
un donativo deducible.
36. Uso del CFDI
Para una persona física:
D04 — DONATIVOS.
El SAT lo señala expresamente.
Por tanto:
D01
❌ No.
D04
✅ Correcto.
37. Complemento de Donatarias
El CFDI debe incorporar el complemento correspondiente.
Entre la información relevante se encuentra:
datos de autorización;
fecha;
información de la donataria;
leyenda relacionada con el destino del donativo.
El SAT establece que este complemento es obligatorio para documentar adecuadamente los donativos deducibles.
38. ¿Qué debe decir el complemento?
Entre otros elementos, el SAT señala que debe contener:
número de oficio de autorización;
fecha de autorización;
y la indicación de que:
el comprobante ampara un donativo destinado a los fines propios del objeto social de la donataria.
39. Donativos al Gobierno
Cuando el receptor sea una dependencia o entidad pública:
el SAT señala que en el complemento se utiliza:
“Gobierno”
en el campo correspondiente al número de autorización y se incorpora la fecha de creación aplicable.
40. ¿Qué debe revisar el asalariado en el CFDI?
✅ RFC correcto
✅ Nombre/datos fiscales
✅ Uso CFDI D04
✅ Complemento de Donatarias
✅ Autorización vigente
✅ Importe correcto
✅ Descripción “Donativo”
✅ Forma de pago correcta
✅ Fecha
✅ RFC de la donataria
✅ Que no exista contraprestación.
41. Claves SAT relacionadas
El SAT incluye, entre otras:
84101600 — Financiación de ayudas
84101603 — Ayuda no gubernamental / Donativos
84101604 — Ayuda gubernamental.
La clave utilizada debe corresponder a la realidad de la operación.
42. ¿Cómo debe pagarse?
El portal específico vigente del SAT recomienda y establece operativamente para esta deducción:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo,
desde una cuenta a nombre del contribuyente.
43. Nota jurídica sobre la forma de pago
La fracción III del artículo 151:
no reproduce literalmente el mismo párrafo de bancarización que encontramos en los gastos médicos de la fracción I.
Sin embargo, el SAT actualmente incluye expresamente el pago bancarizado dentro de sus consideraciones para deducir donativos personales.
Por ello, para Saldoafavor.mx utilizaremos la regla preventiva:
SI QUIERES DEDUCIRLO, DONA MEDIANTE UN MEDIO BANCARIO DESDE UNA CUENTA A TU NOMBRE.
44. ¿Conviene donar en efectivo si pretendo deducirlo?
❌ No lo recomendamos.
Aunque debe distinguirse el texto de la Ley de la orientación administrativa, desde una perspectiva fiscal preventiva:
transferencia o tarjeta deja una evidencia mucho más sólida.
Para un asalariado que desea utilizar D04:
RECOMENDACIÓN: NO UTILIZAR EFECTIVO.
45. ¿En qué ejercicio se deduce?
El donativo se aplica:
EN EL EJERCICIO EN QUE SE REALIZA.
Ejemplo:
Donativo:
diciembre 2026.
Se analiza en:
Declaración Anual 2026,
que se presenta en 2027.
Pero recuerda:
el límite particular del 7% utiliza los ingresos acumulables de 2025.
46. ¿Se pueden deducir donativos en especie?
✅ Sí, pueden existir.
El SAT reconoce que una donataria autorizada puede recibir:
efectivo
o:
bienes en especie.
Pero:
su valoración requiere aplicar las reglas fiscales correspondientes.
No debemos simplemente utilizar:
“el precio que yo creo que vale”.
47. Ejemplo de donativo en especie
Una persona dona:
determinado equipo
a una donataria autorizada.
Debe existir:
recepción real del bien;
CFDI correspondiente;
descripción del bien;
valoración conforme a las disposiciones fiscales;
autorización vigente;
demás requisitos.
El CFDI de un donativo en especie debe describir:
el bien efectivamente donado.
48. ¿Puedo donar mi trabajo profesional y deducirlo?
❌ NO.
Ésta es una regla expresa.
El artículo 130 del Reglamento establece que:
LA PRESTACIÓN GRATUITA DE SERVICIOS NO CONSTITUYE UN DONATIVO DEDUCIBLE.
49. Ejemplo
Contador presta gratuitamente:
servicios con valor comercial de $20,000
a una donataria autorizada.
No puede decir:
“Doné $20,000 de honorarios y los voy a deducir.”
Fiscalmente:
❌ la prestación gratuita del servicio no es donativo deducible.
50. Otro ejemplo
Diseñador dona:
50 horas de trabajo.
Valor:
$30,000.
Aunque la organización haya recibido un beneficio real:
no existe una deducción personal de $30,000 por la prestación gratuita del servicio.
El SAT incluso identifica como práctica fiscal indebida pretender deducir servicios gratuitos como donativos.
51. ¿Qué ocurre con donativos a escuelas?
Aquí existe una regla específica.
Los donativos a instituciones de enseñanza son deducibles cuando se cumplen requisitos especiales, entre ellos:
establecimiento público o privado con autorización o RVOE;
destino permitido de los recursos;
condiciones respecto de remanentes;
naturaleza no onerosa ni remunerativa;
requisitos para recibir donativos deducibles.
La LISR lo establece expresamente dentro de la fracción III.
52. Colegiatura ≠ donativo
Éste es un punto importantísimo.
Una escuela:
NO puede convertir la colegiatura en un “donativo”
simplemente emitiendo un CFDI de donación.
Si el pago da derecho a:
clases;
inscripción;
servicios educativos;
acceso;
existe:
una contraprestación.
Por tanto:
NO es un donativo no remunerativo.
El SAT considera indebido utilizar CFDI de donativos para amparar servicios de enseñanza.
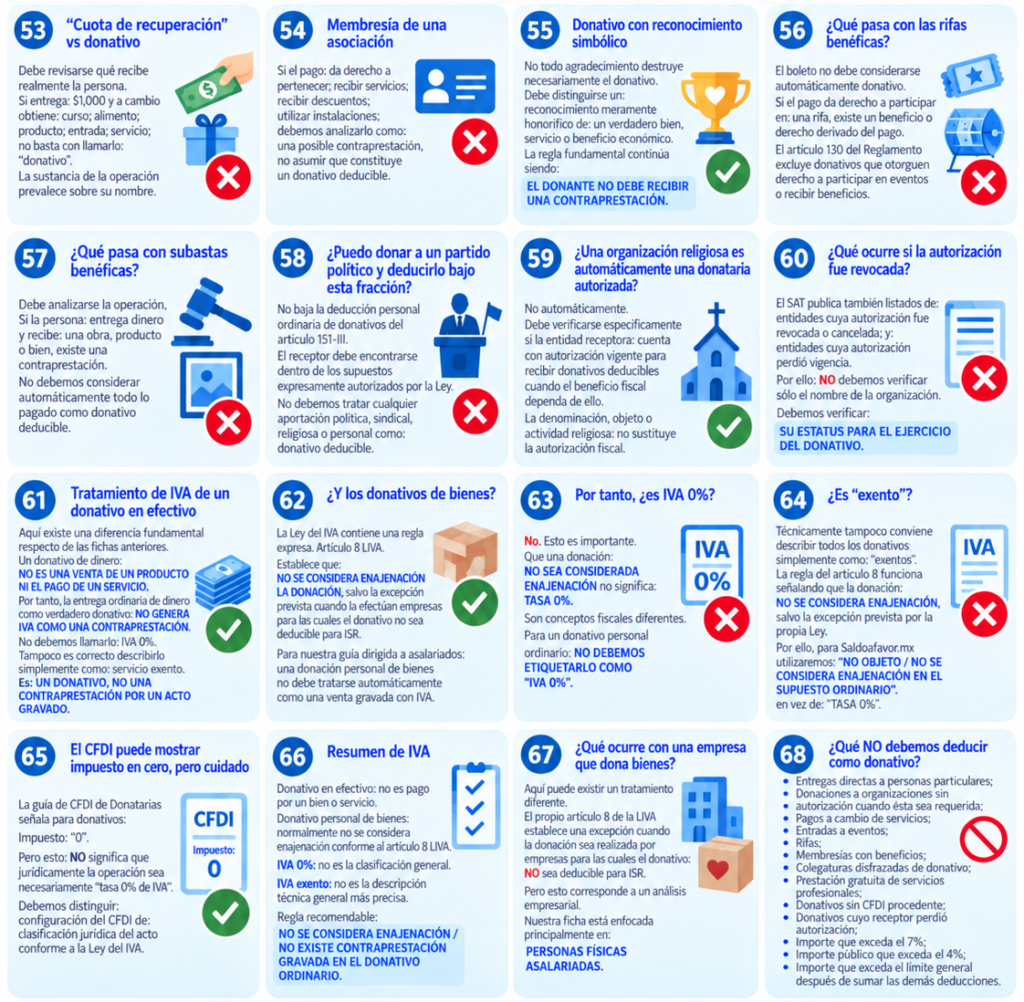
53. “Cuota de recuperación” vs donativo
Debe revisarse qué recibe realmente la persona.
Si entrega:
$1,000
y a cambio obtiene:
curso;
alimento;
producto;
entrada;
servicio;
no basta con llamarlo:
“donativo”.
La sustancia de la operación prevalece sobre su nombre.
54. Membresía de una asociación
Si el pago:
da derecho a pertenecer;
recibir servicios;
recibir descuentos;
utilizar instalaciones;
debemos analizarlo como:
una posible contraprestación,
no asumir que constituye un donativo deducible.
55. Donativo con reconocimiento simbólico
No todo agradecimiento destruye necesariamente el donativo.
Debe distinguirse un:
reconocimiento meramente honorífico
de:
un verdadero bien, servicio o beneficio económico.
La regla fundamental continúa siendo:
EL DONANTE NO DEBE RECIBIR UNA CONTRAPRESTACIÓN.
56. ¿Qué pasa con las rifas benéficas?
❌ El boleto no debe considerarse automáticamente donativo.
Si el pago da derecho a participar en:
una rifa,
existe un beneficio o derecho derivado del pago.
El artículo 130 del Reglamento excluye donativos que otorguen derecho a participar en eventos o recibir beneficios.
57. ¿Qué pasa con subastas benéficas?
Debe analizarse la operación.
Si la persona:
entrega dinero
y recibe:
una obra, producto o bien,
existe una contraprestación.
No debemos considerar automáticamente:
todo lo pagado como donativo deducible.
58. ¿Puedo donar a un partido político y deducirlo bajo esta fracción?
❌ No bajo la deducción personal ordinaria de donativos del artículo 151-III.
El receptor debe encontrarse dentro de los supuestos expresamente autorizados por la Ley.
No debemos tratar cualquier aportación política, sindical, religiosa o personal como:
donativo deducible.
59. ¿Una organización religiosa es automáticamente una donataria autorizada?
❌ No automáticamente.
Debe verificarse específicamente si la entidad receptora:
cuenta con autorización vigente para recibir donativos deducibles
cuando el beneficio fiscal dependa de ello.
La denominación, objeto o actividad religiosa:
no sustituye la autorización fiscal.
60. ¿Qué ocurre si la autorización fue revocada?
El SAT publica también listados de:
entidades cuya autorización fue revocada o cancelada;
y:
entidades cuya autorización perdió vigencia.
Por ello:
NO debemos verificar sólo el nombre de la organización.
Debemos verificar:
SU ESTATUS PARA EL EJERCICIO DEL DONATIVO.
61. Tratamiento de IVA de un donativo en efectivo
Aquí existe una diferencia fundamental respecto de las fichas anteriores.
Un donativo de dinero:
NO ES UNA VENTA DE UN PRODUCTO NI EL PAGO DE UN SERVICIO.
Por tanto, la entrega ordinaria de dinero como verdadero donativo:
NO GENERA IVA COMO UNA CONTRAPRESTACIÓN.
No debemos llamarlo:
IVA 0%.
Tampoco es correcto describirlo simplemente como:
servicio exento.
Es:
UN DONATIVO, NO UNA CONTRAPRESTACIÓN POR UN ACTO GRAVADO.
62. ¿Y los donativos de bienes?
La Ley del IVA contiene una regla expresa.
Artículo 8 LIVA
Establece que:
NO SE CONSIDERA ENAJENACIÓN LA DONACIÓN,
salvo la excepción prevista cuando la efectúan empresas para las cuales el donativo no sea deducible para ISR.
Para nuestra guía dirigida a asalariados:
una donación personal de bienes no debe tratarse automáticamente como una venta gravada con IVA.
63. Por tanto, ¿es IVA 0%?
❌ NO.
Esto es importante.
Que una donación:
NO SEA CONSIDERADA ENAJENACIÓN
no significa:
TASA 0%.
Son conceptos fiscales diferentes.
Para un donativo personal ordinario:
NO DEBEMOS ETIQUETARLO COMO “IVA 0%”.
64. ¿Es “exento”?
Técnicamente tampoco conviene describir todos los donativos simplemente como:
“exentos”.
La regla del artículo 8 funciona señalando que la donación:
NO SE CONSIDERA ENAJENACIÓN,
salvo la excepción prevista por la propia Ley.
Por ello, para Saldoafavor.mx utilizaremos:
“NO OBJETO / NO SE CONSIDERA ENAJENACIÓN EN EL SUPUESTO ORDINARIO”.
en vez de:
“TASA 0%”.
65. El CFDI puede mostrar impuesto en cero, pero cuidado
La guía de CFDI de Donatarias señala para donativos:
Impuesto: “0”.
Pero esto:
NO significa que jurídicamente la operación sea necesariamente “tasa 0% de IVA”.
Debemos distinguir:
configuración del CFDI
de:
clasificación jurídica del acto conforme a la Ley del IVA.
66. Resumen de IVA
Donativo en efectivo:
no es pago por un bien o servicio.
Donativo personal de bienes:
normalmente no se considera enajenación conforme al artículo 8 LIVA.
IVA 0%:
❌ no es la clasificación general.
IVA exento:
no es la descripción técnica general más precisa.
Regla recomendable:
NO SE CONSIDERA ENAJENACIÓN / NO EXISTE CONTRAPRESTACIÓN GRAVADA EN EL DONATIVO ORDINARIO.
67. ¿Qué ocurre con una empresa que dona bienes?
Aquí puede existir un tratamiento diferente.
El propio artículo 8 de la LIVA establece una excepción cuando la donación sea realizada por:
empresas
para las cuales el donativo:
NO sea deducible para ISR.
Pero esto corresponde a un análisis empresarial.
Nuestra ficha está enfocada principalmente en:
PERSONAS FÍSICAS ASALARIADAS.
68. ¿Qué NO debemos deducir como donativo?
❌ Entregas directas a personas particulares
❌ Donaciones a organizaciones sin autorización cuando ésta sea requerida
❌ Pagos a cambio de servicios
❌ Entradas a eventos
❌ Rifas
❌ Membresías con beneficios
❌ Colegiaturas disfrazadas de donativo
❌ Prestación gratuita de servicios profesionales
❌ Donativos sin CFDI procedente
❌ Donativos cuyo receptor perdió autorización
❌ Importe que exceda el 7%
❌ Importe público que exceda el 4%
❌ Importe que exceda el límite general después de sumar las demás deducciones.
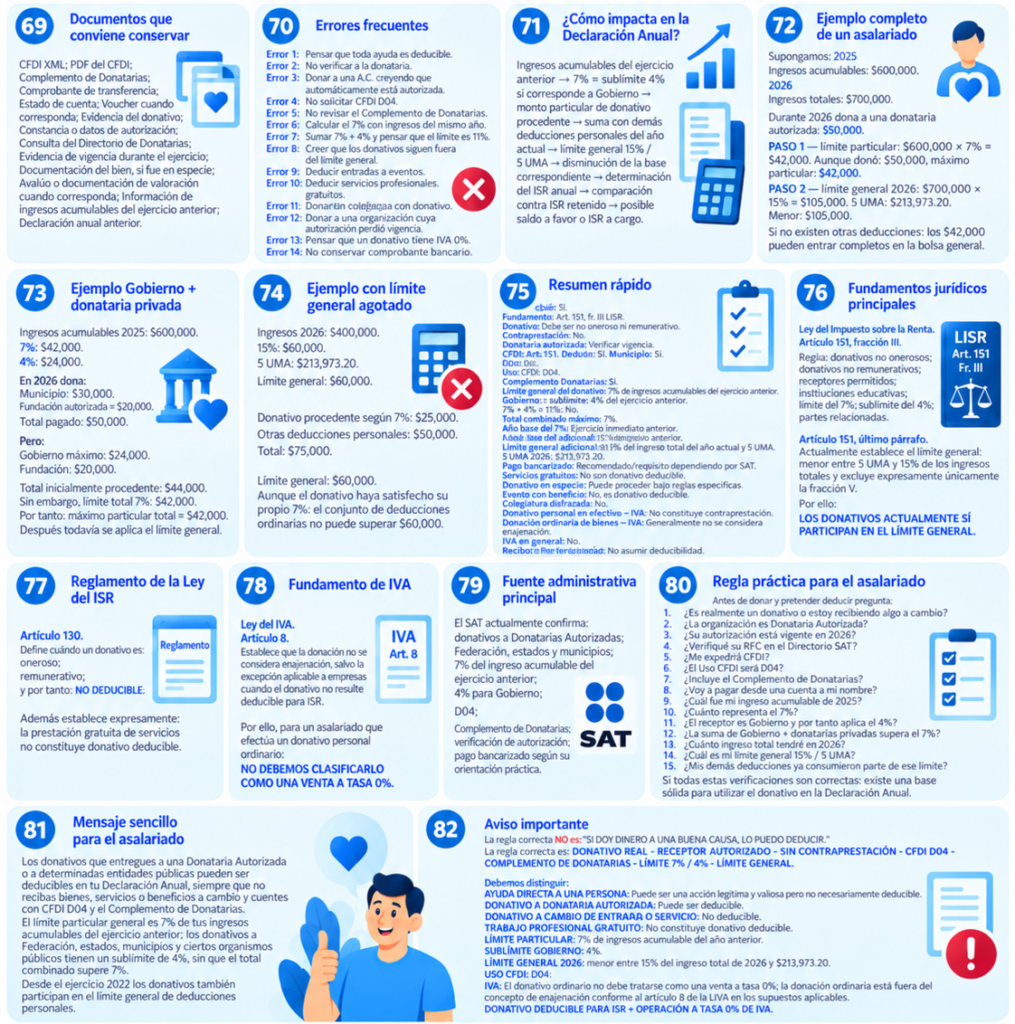
69. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Complemento de Donatarias
✅ Comprobante de transferencia
✅ Estado de cuenta
✅ Voucher cuando corresponda
✅ Evidencia del donativo
✅ Constancia o datos de autorización
✅ Consulta del Directorio de Donatarias
✅ Evidencia de vigencia durante el ejercicio
✅ Documentación del bien, si fue en especie
✅ Avalúo o documentación de valoración cuando corresponda
✅ Información de ingresos acumulables del ejercicio anterior
✅ Declaración anual anterior.
70. Errores frecuentes
Error 1
Pensar que toda ayuda es deducible.
Error 2
No verificar a la donataria.
Error 3
Donar a una A.C. creyendo que automáticamente está autorizada.
Error 4
No solicitar CFDI D04.
Error 5
No revisar el Complemento de Donatarias.
Error 6
Calcular el 7% con ingresos del mismo año.
Error 7
Sumar 7% + 4% y pensar que el límite es 11%.
Error 8
Creer que los donativos siguen fuera del límite general.
Error 9
Deducir entradas a eventos.
Error 10
Deducir servicios profesionales gratuitos.
Error 11
Confundir colegiatura con donativo.
Error 12
Donar a una organización cuya autorización perdió vigencia.
Error 13
Pensar que un donativo tiene IVA 0%.
Error 14
No conservar comprobante bancario.
71. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos acumulables del ejercicio anterior
↓
× 7%
↓
sublímite 4% si corresponde a Gobierno
↓
monto particular de donativo procedente
↓
suma con demás deducciones personales del año actual
↓
límite general 15% / 5 UMA
↓
disminución de la base correspondiente
↓
determinación del ISR anual
↓
comparación contra ISR retenido
↓
posible saldo a favor o ISR a cargo.
72. Ejemplo completo de un asalariado
Supongamos:
2025
Ingresos acumulables:
$600,000.
2026
Ingresos totales:
$700,000.
Durante 2026 dona a una donataria autorizada:
$50,000.
PASO 1 — límite particular
$600,000 × 7%
=
$42,000.
Aunque donó:
$50,000,
máximo particular:
$42,000.
PASO 2 — límite general 2026
$700,000 × 15%
=
$105,000.
5 UMA:
$213,973.20.
Menor:
$105,000.
Si no existen otras deducciones:
los $42,000 pueden entrar completos en la bolsa general.
73. Ejemplo Gobierno + donataria privada
Ingresos acumulables 2025:
$600,000.
7%:
$42,000.
4%:
$24,000.
En 2026 dona:
Municipio = $30,000.
Fundación autorizada = $20,000.
Total pagado:
$50,000.
Pero:
Gobierno máximo:
$24,000.
Fundación:
$20,000.
Total inicialmente procedente:
$44,000.
Sin embargo, límite total 7%:
$42,000.
Por tanto:
máximo particular total = $42,000.
Después todavía se aplica el límite general.
74. Ejemplo con límite general agotado
Ingresos 2026:
$400,000.
15%:
$60,000.
5 UMA:
$213,973.20.
Límite general:
$60,000.
Donativo procedente según 7%:
$25,000.
Otras deducciones personales:
$50,000.
Total:
$75,000.
Límite general:
$60,000.
Aunque el donativo haya satisfecho su propio 7%:
el conjunto de deducciones ordinarias no puede superar $60,000.
75. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Fundamento | Art. 151, fr. III LISR |
| Donativo | Debe ser no oneroso ni remunerativo |
| Contraprestación | ❌ |
| Donataria autorizada | ✅ Verificar vigencia |
| Federación | ✅ |
| Estados | ✅ |
| Municipios | ✅ |
| CFDI | ✅ |
| Uso CFDI | D04 |
| Complemento Donatarias | ✅ |
| Límite general del donativo | 7% de ingresos acumulables del ejercicio anterior |
| Gobierno — sublímite | 4% del ejercicio anterior |
| 7% + 4% = 11% | ❌ |
| Total combinado máximo | 7% |
| Año base del 7% | Ejercicio inmediato anterior |
| Límite general adicional | ✅ Sí, legislación vigente |
| Límite general | Menor entre 15% del ingreso total del año actual y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Pago bancarizado | Recomendado/exigido operativamente por SAT |
| Servicios gratuitos | ❌ No son donativo deducible |
| Donativo en especie | ✅ Puede proceder bajo reglas específicas |
| Evento con beneficio | ❌ No es donativo deducible |
| Colegiatura disfrazada | ❌ |
| Donativo personal en efectivo — IVA | No constituye contraprestación |
| Donación ordinaria de bienes — IVA | Generalmente no se considera enajenación |
| IVA 0% general | ❌ |
| Receptor sin autorización | ❌ No asumir deducibilidad |
76. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción III
Regula:
donativos no onerosos;
donativos no remunerativos;
receptores permitidos;
instituciones educativas;
límite del 7%;
sublímite del 4%;
partes relacionadas.
Artículo 151, último párrafo
Actualmente establece el límite general:
menor entre 5 UMA y 15% de los ingresos totales
y excluye expresamente únicamente la fracción V.
Por ello:
LOS DONATIVOS ACTUALMENTE SÍ PARTICIPAN EN EL LÍMITE GENERAL.
77. Reglamento de la Ley del ISR
Artículo 130
Define cuándo un donativo es:
oneroso;
remunerativo;
y por tanto:
NO DEDUCIBLE.
Además establece expresamente:
la prestación gratuita de servicios no constituye donativo deducible.
78. Fundamento de IVA
Ley del IVA
Artículo 8
Establece que:
la donación no se considera enajenación,
salvo la excepción aplicable a empresas cuando el donativo no resulte deducible para ISR.
Por ello, para un asalariado que efectúa un donativo personal ordinario:
NO DEBEMOS CLASIFICARLO COMO UNA VENTA A TASA 0%.
79. Fuente administrativa principal
El SAT actualmente confirma:
✅ donativos a Donatarias Autorizadas;
✅ Federación, estados y municipios;
✅ 7% del ingreso acumulable del ejercicio anterior;
✅ 4% para Gobierno;
✅ D04;
✅ Complemento de Donatarias;
✅ verificación de autorización;
✅ pago bancarizado según su orientación práctica.
80. Regla práctica para el asalariado
Antes de donar y pretender deducir pregunta:
1. ¿Es realmente un donativo o estoy recibiendo algo a cambio?
2. ¿La organización es Donataria Autorizada?
3. ¿Su autorización está vigente en 2026?
4. ¿Verifiqué su RFC en el Directorio SAT?
5. ¿Me expedirá CFDI?
6. ¿El Uso CFDI será D04?
7. ¿Incluye el Complemento de Donatarias?
8. ¿Voy a pagar desde una cuenta a mi nombre?
9. ¿Cuál fue mi ingreso acumulable de 2025?
10. ¿Cuánto representa el 7%?
11. ¿El receptor es Gobierno y por tanto aplica el 4%?
12. ¿La suma de Gobierno + donatarias privadas supera el 7%?
13. ¿Cuánto ingreso total tendré en 2026?
14. ¿Cuál es mi límite general 15% / 5 UMA?
15. ¿Mis demás deducciones ya consumieron parte de ese límite?
Si todas estas verificaciones son correctas:
existe una base sólida para utilizar el donativo en la Declaración Anual.
81. Mensaje sencillo para el asalariado
Los donativos que entregues a una Donataria Autorizada o a determinadas entidades públicas pueden ser deducibles en tu Declaración Anual, siempre que no recibas bienes, servicios o beneficios a cambio y cuentes con CFDI D04 y el Complemento de Donatarias. El límite particular general es 7% de tus ingresos acumulables del ejercicio anterior; los donativos a Federación, estados, municipios y ciertos organismos públicos tienen un sublímite de 4%, sin que el total combinado supere 7%. Desde el ejercicio 2022 los donativos también participan en el límite general de deducciones personales.
82. Aviso importante
La regla correcta NO es:
“SI DOY DINERO A UNA BUENA CAUSA, LO PUEDO DEDUCIR.”
La regla correcta es:
DONATIVO REAL
RECEPTOR AUTORIZADO
SIN CONTRAPRESTACIÓN
CFDI D04
COMPLEMENTO DE DONATARIAS
LÍMITE 7% / 4%
LÍMITE GENERAL.
Debemos distinguir:
❤️ AYUDA DIRECTA A UNA PERSONA
Puede ser una acción legítima y valiosa
❌ pero no necesariamente deducible.
🏛️ DONATIVO A DONATARIA AUTORIZADA
✅ Puede ser deducible.
🎟️ “DONATIVO” A CAMBIO DE ENTRADA O SERVICIO
❌ No deducible.
👨💻 TRABAJO PROFESIONAL GRATUITO
❌ No constituye donativo deducible.
📊 LÍMITE PARTICULAR
7% del ingreso acumulable del año anterior.
🏛️ SUBLÍMITE GOBIERNO
4%.
📊 LÍMITE GENERAL 2026
menor entre 15% del ingreso total de 2026 y $213,973.20.
🧾 USO CFDI
D04.
🔵 IVA
El donativo ordinario no debe tratarse como una venta a tasa 0%; la donación ordinaria está fuera del concepto de enajenación conforme al artículo 8 de la LIVA en los supuestos aplicables.
DONATIVO DEDUCIBLE PARA ISR ≠ OPERACIÓN A TASA 0% DE IVA.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.