INTERESES REALES PAGADOS POR CRÉDITOS HIPOTECARIOS DE CASA HABITACIÓN
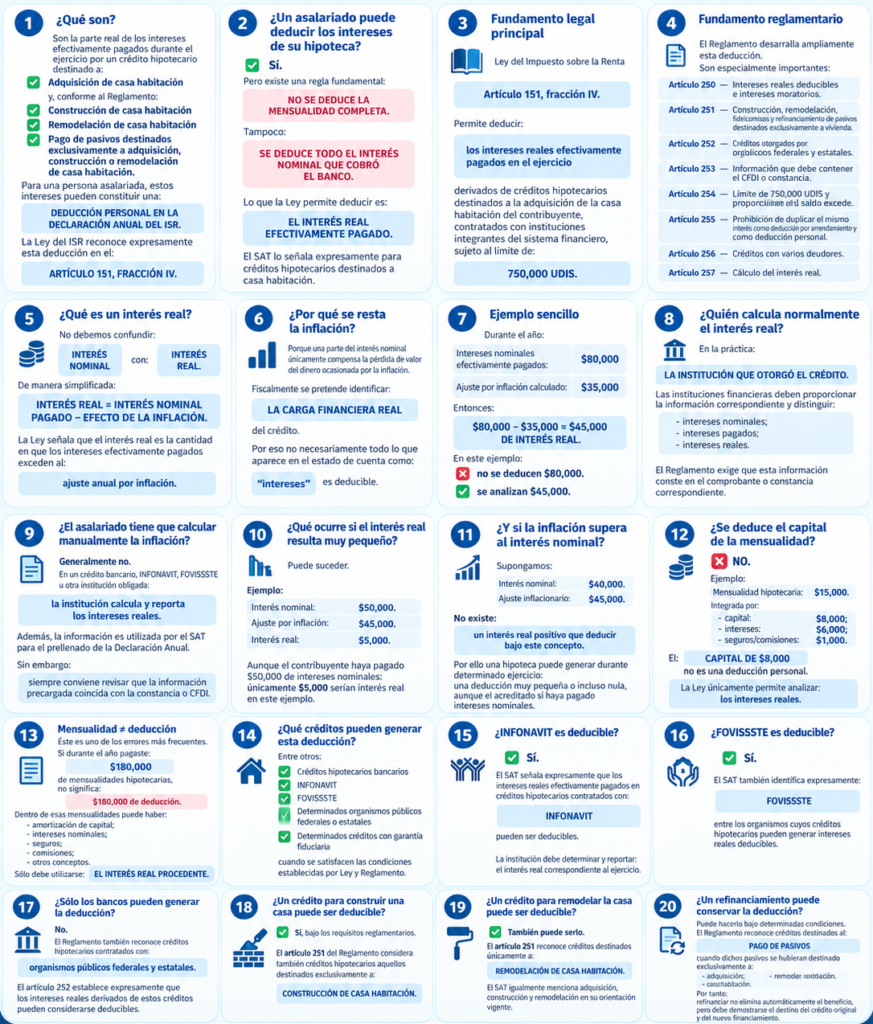
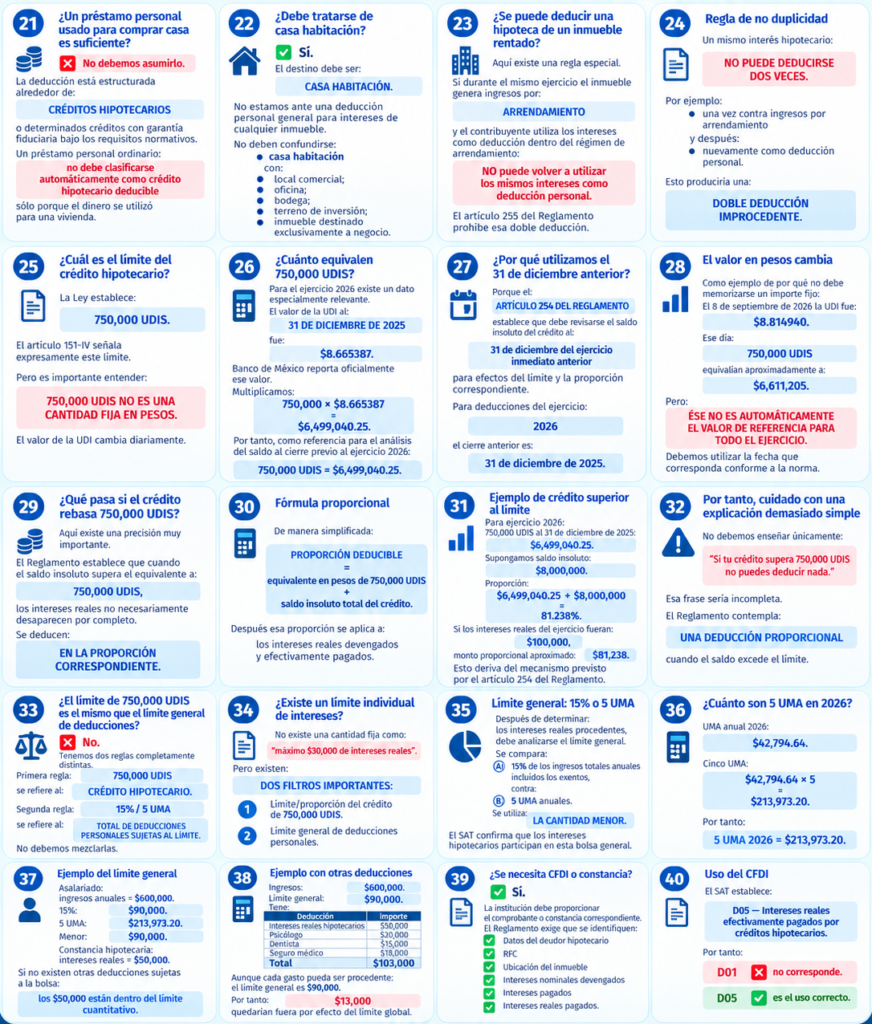
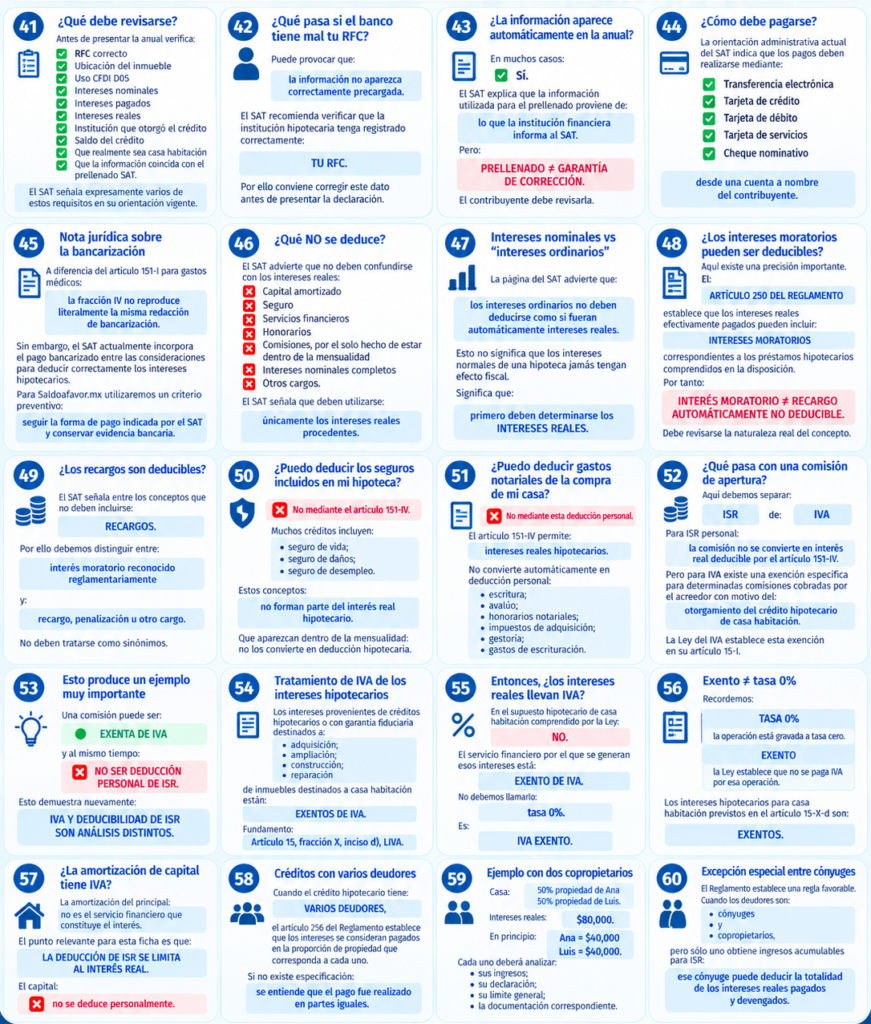
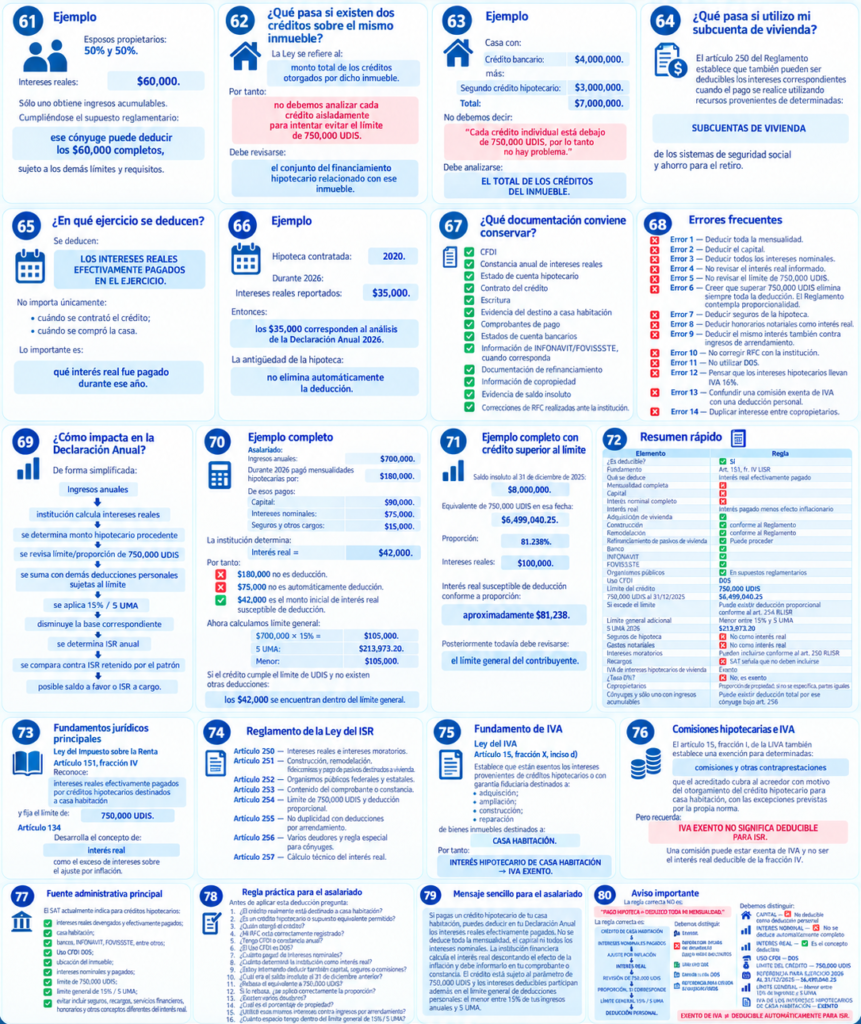
1. ¿Qué son?
Son la parte real de los intereses efectivamente pagados durante el ejercicio por un crédito hipotecario destinado a:
✅ Adquisición de casa habitación
y, conforme al Reglamento:
✅ Construcción de casa habitación
✅ Remodelación de casa habitación
✅ Pago de pasivos destinados exclusivamente a adquisición, construcción o remodelación de casa habitación.
Para una persona asalariada, estos intereses pueden constituir una:
DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR.
La Ley del ISR reconoce expresamente esta deducción en el:
ARTÍCULO 151, FRACCIÓN IV.
2. ¿Un asalariado puede deducir los intereses de su hipoteca?
✅ Sí.
Pero existe una regla fundamental:
NO SE DEDUCE LA MENSUALIDAD COMPLETA.
Tampoco:
SE DEDUCE TODO EL INTERÉS NOMINAL QUE COBRÓ EL BANCO.
Lo que la Ley permite deducir es:
EL INTERÉS REAL EFECTIVAMENTE PAGADO.
El SAT lo señala expresamente para créditos hipotecarios destinados a casa habitación.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción IV.
Permite deducir:
los intereses reales efectivamente pagados en el ejercicio
derivados de créditos hipotecarios destinados a la adquisición de la casa habitación del contribuyente, contratados con instituciones integrantes del sistema financiero, sujeto al límite de:
750,000 UDIS.
4. Fundamento reglamentario
El Reglamento desarrolla ampliamente esta deducción.
Son especialmente importantes:
Artículo 250
Intereses reales deducibles e intereses moratorios.
Artículo 251
Construcción, remodelación, fideicomisos y refinanciamiento de pasivos destinados exclusivamente a vivienda.
Artículo 252
Créditos otorgados por organismos públicos federales y estatales.
Artículo 253
Información que debe contener el CFDI o constancia.
Artículo 254
Límite de 750,000 UDIS y proporcionalidad cuando el saldo excede.
Artículo 255
Prohibición de duplicar el mismo interés como deducción por arrendamiento y como deducción personal.
Artículo 256
Créditos con varios deudores.
Artículo 257
Cálculo del interés real.
5. ¿Qué es un interés real?
No debemos confundir:
INTERÉS NOMINAL
con:
INTERÉS REAL.
De manera simplificada:
INTERÉS REAL = INTERÉS NOMINAL PAGADO − EFECTO DE LA INFLACIÓN.
La Ley señala que el interés real es la cantidad en que los intereses efectivamente pagados exceden al:
ajuste anual por inflación.
6. ¿Por qué se resta la inflación?
Porque una parte del interés nominal únicamente compensa la pérdida de valor del dinero ocasionada por la inflación.
Fiscalmente se pretende identificar:
LA CARGA FINANCIERA REAL
del crédito.
Por eso no necesariamente todo lo que aparece en el estado de cuenta como:
“intereses”
es deducible.
7. Ejemplo sencillo
Durante el año:
Intereses nominales efectivamente pagados:
$80,000
Ajuste por inflación calculado:
$35,000
Entonces:
$80,000 − $35,000
=
$45,000 DE INTERÉS REAL.
En este ejemplo:
❌ no se deducen $80,000.
✅ se analizan $45,000.
8. ¿Quién calcula normalmente el interés real?
En la práctica:
LA INSTITUCIÓN QUE OTORGÓ EL CRÉDITO.
Las instituciones financieras deben proporcionar la información correspondiente y distinguir:
intereses nominales;
intereses pagados;
intereses reales.
El Reglamento exige que esta información conste en el comprobante o constancia correspondiente.
9. ¿El asalariado tiene que calcular manualmente la inflación?
Generalmente no.
En un crédito bancario, INFONAVIT, FOVISSSTE u otra institución obligada:
la institución calcula y reporta los intereses reales.
Además, la información es utilizada por el SAT para el prellenado de la Declaración Anual.
Sin embargo:
siempre conviene revisar que la información precargada coincida con la constancia o CFDI.
10. ¿Qué ocurre si el interés real resulta muy pequeño?
Puede suceder.
Ejemplo:
Interés nominal:
$50,000.
Ajuste por inflación:
$45,000.
Interés real:
$5,000.
Aunque el contribuyente haya pagado $50,000 de intereses nominales:
únicamente $5,000 serían interés real en este ejemplo.
11. ¿Y si la inflación supera al interés nominal?
Supongamos:
Interés nominal:
$40,000.
Ajuste inflacionario:
$45,000.
No existe:
un interés real positivo que deducir bajo este concepto.
Por ello una hipoteca puede generar durante determinado ejercicio:
una deducción muy pequeña o incluso nula,
aunque el acreditado sí haya pagado intereses nominales.
12. ¿Se deduce el capital de la mensualidad?
❌ NO.
Ejemplo:
Mensualidad hipotecaria:
$15,000.
Integrada por:
capital: $8,000;
intereses: $6,000;
seguros/comisiones: $1,000.
El:
CAPITAL DE $8,000
no es una deducción personal.
La Ley únicamente permite analizar:
los intereses reales.
13. Mensualidad ≠ deducción
Éste es uno de los errores más frecuentes.
Si durante el año pagaste:
$180,000
de mensualidades hipotecarias,
no significa:
$180,000 de deducción.
Dentro de esas mensualidades puede haber:
amortización de capital;
intereses nominales;
seguros;
comisiones;
otros conceptos.
Sólo debe utilizarse:
EL INTERÉS REAL PROCEDENTE.
14. ¿Qué créditos pueden generar esta deducción?
Entre otros:
✅ Créditos hipotecarios bancarios
✅ INFONAVIT
✅ FOVISSSTE
✅ Determinados organismos públicos federales o estatales
✅ Determinados créditos con garantía fiduciaria
cuando se satisfacen las condiciones establecidas por Ley y Reglamento.
15. ¿INFONAVIT es deducible?
✅ Sí.
El SAT señala expresamente que los intereses reales efectivamente pagados en créditos hipotecarios contratados con:
INFONAVIT
pueden ser deducibles.
La institución debe determinar y reportar:
el interés real correspondiente al ejercicio.
16. ¿FOVISSSTE es deducible?
✅ Sí.
El SAT también identifica expresamente:
FOVISSSTE
entre los organismos cuyos créditos hipotecarios pueden generar intereses reales deducibles.
17. ¿Sólo los bancos pueden generar la deducción?
No.
El Reglamento también reconoce créditos hipotecarios contratados con:
organismos públicos federales y estatales.
El artículo 252 establece expresamente que los intereses reales derivados de estos créditos pueden considerarse deducibles.
18. ¿Un crédito para construir una casa puede ser deducible?
✅ Sí, bajo los requisitos reglamentarios.
El artículo 251 del Reglamento considera también créditos hipotecarios aquellos destinados exclusivamente a:
CONSTRUCCIÓN DE CASA HABITACIÓN.
19. ¿Un crédito para remodelar la casa puede ser deducible?
✅ También puede serlo.
El artículo 251 reconoce créditos destinados únicamente a:
REMODELACIÓN DE CASA HABITACIÓN.
El SAT igualmente menciona adquisición, construcción y remodelación en su orientación vigente.
20. ¿Un refinanciamiento puede conservar la deducción?
Puede hacerlo bajo determinadas condiciones.
El Reglamento reconoce créditos destinados al:
PAGO DE PASIVOS
cuando dichos pasivos se hubieran destinado exclusivamente a:
adquisición;
construcción;
remodelación
de casa habitación.
Por tanto:
refinanciar no elimina automáticamente el beneficio,
pero debe demostrarse el destino del crédito original y del nuevo financiamiento.
21. ¿Un préstamo personal usado para comprar casa es suficiente?
❌ No debemos asumirlo.
La deducción está estructurada alrededor de:
CRÉDITOS HIPOTECARIOS
o determinados créditos con garantía fiduciaria bajo los requisitos normativos.
Un préstamo personal ordinario:
no debe clasificarse automáticamente como crédito hipotecario deducible
sólo porque el dinero se utilizó para una vivienda.
22. ¿Debe tratarse de casa habitación?
✅ Sí.
El destino debe ser:
CASA HABITACIÓN.
No estamos ante una deducción personal general para intereses de cualquier inmueble.
No deben confundirse:
casa habitación
con:
local comercial;
oficina;
bodega;
terreno de inversión;
inmueble destinado exclusivamente a negocio.
23. ¿Se puede deducir una hipoteca de un inmueble rentado?
Aquí existe una regla especial.
Si durante el mismo ejercicio el inmueble genera ingresos por:
ARRENDAMIENTO
y el contribuyente utiliza los intereses como deducción dentro del régimen de arrendamiento:
NO puede volver a utilizar los mismos intereses como deducción personal.
El artículo 255 del Reglamento prohíbe esa doble deducción.
24. Regla de no duplicidad
Un mismo interés hipotecario:
NO PUEDE DEDUCIRSE DOS VECES.
Por ejemplo:
una vez contra ingresos por arrendamiento
y después:
nuevamente como deducción personal.
Esto produciría una:
DOBLE DEDUCCIÓN IMPROCEDENTE.
25. ¿Cuál es el límite del crédito hipotecario?
La Ley establece:
750,000 UDIS.
El artículo 151-IV señala expresamente este límite.
Pero es importante entender:
750,000 UDIS NO ES UNA CANTIDAD FIJA EN PESOS.
El valor de la UDI cambia diariamente.
26. ¿Cuánto equivalen 750,000 UDIS?
Para el ejercicio 2026 existe un dato especialmente relevante.
El valor de la UDI al:
31 DE DICIEMBRE DE 2025
fue:
$8.665387.
Banco de México reporta oficialmente ese valor.
Multiplicamos:
750,000 × $8.665387
=
$6,499,040.25.
Por tanto, como referencia para el análisis del saldo al cierre previo al ejercicio 2026:
750,000 UDIS = $6,499,040.25.
27. ¿Por qué utilizamos el 31 de diciembre anterior?
Porque el:
ARTÍCULO 254 DEL REGLAMENTO
establece que debe revisarse el saldo insoluto del crédito al:
31 de diciembre del ejercicio inmediato anterior
para efectos del límite y la proporción correspondiente.
Para deducciones del ejercicio:
2026
el cierre anterior es:
31 de diciembre de 2025.
28. El valor en pesos cambia
Como ejemplo de por qué no debe memorizarse un importe fijo:
El 8 de septiembre de 2026 la UDI fue:
$8.814940.
Ese día:
750,000 UDIS
equivalían aproximadamente a:
$6,611,205.
Pero:
ÉSE NO ES AUTOMÁTICAMENTE EL VALOR DE REFERENCIA PARA TODO EL EJERCICIO.
Debemos utilizar la fecha que corresponda conforme a la norma.
29. ¿Qué pasa si el crédito rebasa 750,000 UDIS?
Aquí existe una precisión muy importante.
El Reglamento establece que cuando el saldo insoluto supera el equivalente a:
750,000 UDIS,
los intereses reales no necesariamente desaparecen por completo.
Se deducen:
EN LA PROPORCIÓN CORRESPONDIENTE.
30. Fórmula proporcional
De manera simplificada:
PROPORCIÓN DEDUCIBLE
=
equivalente en pesos de 750,000 UDIS
÷
saldo insoluto total del crédito.
Después esa proporción se aplica a:
los intereses reales devengados y efectivamente pagados.
31. Ejemplo de crédito superior al límite
Para ejercicio 2026:
750,000 UDIS al 31 de diciembre de 2025:
$6,499,040.25.
Supongamos saldo insoluto:
$8,000,000.
Proporción:
$6,499,040.25 ÷ $8,000,000
=
81.238%.
Si los intereses reales del ejercicio fueran:
$100,000,
monto proporcional aproximado:
$81,238.
Esto deriva del mecanismo previsto por el artículo 254 del Reglamento.
32. Por tanto, cuidado con una explicación demasiado simple
No debemos enseñar únicamente:
“Si tu crédito supera 750,000 UDIS no puedes deducir nada.”
Esa frase sería incompleta.
El Reglamento contempla:
UNA DEDUCCIÓN PROPORCIONAL
cuando el saldo excede el límite.
33. ¿El límite de 750,000 UDIS es el mismo que el límite general de deducciones?
❌ No.
Tenemos dos reglas completamente distintas.
Primera regla:
750,000 UDIS
se refiere al:
CRÉDITO HIPOTECARIO.
Segunda regla:
15% / 5 UMA
se refiere al:
TOTAL DE DEDUCCIONES PERSONALES SUJETAS AL LÍMITE.
No debemos mezclarlas.
34. ¿Existe un límite individual de intereses?
No existe una cantidad fija como:
“máximo $30,000 de intereses reales”.
Pero existen:
DOS FILTROS IMPORTANTES:
1. Límite/proporción del crédito de 750,000 UDIS.
2. Límite general de deducciones personales.
35. Límite general: 15% o 5 UMA
Después de determinar:
los intereses reales procedentes,
debe analizarse el límite general.
Se compara:
A) 15% de los ingresos totales anuales
incluidos los exentos,
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
El SAT confirma que los intereses hipotecarios participan en esta bolsa general.
36. ¿Cuánto son 5 UMA en 2026?
UMA anual 2026:
$42,794.64.
Cinco UMA:
$42,794.64 × 5
=
$213,973.20.
Por tanto:
5 UMA 2026 = $213,973.20.
37. Ejemplo del límite general
Asalariado:
ingresos anuales = $600,000.
15%:
$90,000.
5 UMA:
$213,973.20.
Menor:
$90,000.
Constancia hipotecaria:
intereses reales = $50,000.
Si no existen otras deducciones sujetas a la bolsa:
los $50,000 están dentro del límite cuantitativo.
38. Ejemplo con otras deducciones
Ingresos:
$600,000.
Límite general:
$90,000.
Tiene:
| Deducción | Importe |
|---|---|
| Intereses reales hipotecarios | $50,000 |
| Psicólogo | $20,000 |
| Dentista | $15,000 |
| Seguro médico | $18,000 |
| Total | $103,000 |
Aunque cada gasto pueda ser procedente:
el límite general es $90,000.
Por tanto:
$13,000
quedarían fuera por efecto del límite global.
39. ¿Se necesita CFDI o constancia?
✅ Sí.
La institución debe proporcionar el comprobante o constancia correspondiente.
El Reglamento exige que se identifiquen:
✅ Datos del deudor hipotecario
✅ RFC
✅ Ubicación del inmueble
✅ Intereses nominales devengados
✅ Intereses pagados
✅ Intereses reales pagados.
40. Uso del CFDI
El SAT establece:
D05 — Intereses reales efectivamente pagados por créditos hipotecarios.
Por tanto:
D01
❌ no corresponde.
D05
✅ es el uso correcto.
41. ¿Qué debe revisarse?
Antes de presentar la anual verifica:
✅ RFC correcto
✅ Ubicación del inmueble
✅ Uso CFDI D05
✅ Intereses nominales
✅ Intereses pagados
✅ Intereses reales
✅ Institución que otorgó el crédito
✅ Saldo del crédito
✅ Que realmente sea casa habitación
✅ Que la información coincida con el prellenado SAT.
El SAT señala expresamente varios de estos requisitos en su orientación vigente.
42. ¿Qué pasa si el banco tiene mal tu RFC?
Puede provocar que:
la información no aparezca correctamente precargada.
El SAT recomienda verificar que la institución hipotecaria tenga registrado correctamente:
TU RFC.
Por ello conviene corregir este dato antes de presentar la declaración.
43. ¿La información aparece automáticamente en la anual?
En muchos casos:
✅ Sí.
El SAT explica que la información utilizada para el prellenado proviene de:
lo que la institución financiera informa al SAT.
Pero:
PRELLENADO ≠ GARANTÍA DE CORRECCIÓN.
El contribuyente debe revisarla.
44. ¿Cómo debe pagarse?
La orientación administrativa actual del SAT indica que los pagos deben realizarse mediante:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo
desde una cuenta a nombre del contribuyente.
45. Nota jurídica sobre la bancarización
A diferencia del artículo 151-I para gastos médicos:
la fracción IV no reproduce literalmente la misma redacción de bancarización.
Sin embargo, el SAT actualmente incorpora el pago bancarizado entre las consideraciones para deducir correctamente los intereses hipotecarios.
Para Saldoafavor.mx utilizaremos un criterio preventivo:
seguir la forma de pago indicada por el SAT y conservar evidencia bancaria.
46. ¿Qué NO se deduce?
El SAT advierte que no deben confundirse con los intereses reales:
❌ Capital amortizado
❌ Seguro
❌ Servicios financieros
❌ Honorarios
❌ Comisiones, por el solo hecho de estar dentro de la mensualidad
❌ Intereses nominales completos
❌ Otros cargos.
El SAT señala que deben utilizarse:
únicamente los intereses reales procedentes.
47. Intereses nominales vs “intereses ordinarios”
La página del SAT advierte que:
los intereses ordinarios no deben deducirse como si fueran automáticamente intereses reales.
Esto no significa que los intereses normales de una hipoteca jamás tengan efecto fiscal.
Significa que:
primero deben determinarse los INTERESES REALES.
48. ¿Los intereses moratorios pueden ser deducibles?
Aquí existe una precisión importante.
El:
ARTÍCULO 250 DEL REGLAMENTO
establece que los intereses reales efectivamente pagados pueden incluir:
INTERESES MORATORIOS
correspondientes a los préstamos hipotecarios comprendidos en la disposición.
Por tanto:
INTERÉS MORATORIO ≠ RECARGO AUTOMÁTICAMENTE NO DEDUCIBLE.
Debe revisarse la naturaleza real del concepto.
49. ¿Los recargos son deducibles?
El SAT señala entre los conceptos que no deben incluirse:
RECARGOS.
Por ello debemos distinguir entre:
interés moratorio reconocido reglamentariamente
y:
recargo, penalización u otro cargo.
No deben tratarse como sinónimos.
50. ¿Puedo deducir los seguros incluidos en mi hipoteca?
❌ No mediante el artículo 151-IV.
Muchos créditos incluyen:
seguro de vida;
seguro de daños;
seguro de desempleo.
Estos conceptos:
no forman parte del interés real hipotecario.
Que aparezcan dentro de la mensualidad:
no los convierte en deducción hipotecaria.
51. ¿Puedo deducir gastos notariales de la compra de mi casa?
❌ No mediante esta deducción personal.
El artículo 151-IV permite:
intereses reales hipotecarios.
No convierte automáticamente en deducción personal:
escritura;
avalúo;
honorarios notariales;
impuestos de adquisición;
gestoría;
gastos de escrituración.
52. ¿Qué pasa con una comisión de apertura?
Aquí debemos separar:
ISR
de:
IVA.
Para ISR personal:
la comisión no se convierte en interés real deducible por el artículo 151-IV.
Pero para IVA existe una exención específica para determinadas comisiones cobradas por el acreedor con motivo del:
otorgamiento del crédito hipotecario de casa habitación.
La Ley del IVA establece esta exención en su artículo 15-I.
53. Esto produce un ejemplo muy importante
Una comisión puede ser:
🟢 EXENTA DE IVA
y al mismo tiempo:
❌ NO SER DEDUCCIÓN PERSONAL DE ISR.
Esto demuestra nuevamente:
IVA Y DEDUCIBILIDAD DE ISR SON ANÁLISIS DISTINTOS.
54. Tratamiento de IVA de los intereses hipotecarios
Los intereses provenientes de créditos hipotecarios o con garantía fiduciaria destinados a:
adquisición;
ampliación;
construcción;
reparación
de inmuebles destinados a casa habitación están:
EXENTOS DE IVA.
Fundamento:
Artículo 15, fracción X, inciso d), LIVA.
55. Entonces, ¿los intereses reales llevan IVA?
En el supuesto hipotecario de casa habitación comprendido por la Ley:
NO.
El servicio financiero por el que se generan esos intereses está:
EXENTO DE IVA.
No debemos llamarlo:
tasa 0%.
Es:
IVA EXENTO.
56. Exento ≠ tasa 0%
Recordemos:
TASA 0%
la operación está gravada a tasa cero.
EXENTO
la Ley establece que no se paga IVA por esa operación.
Los intereses hipotecarios para casa habitación previstos en el artículo 15-X-d son:
EXENTOS.
57. ¿La amortización de capital tiene IVA?
La amortización del principal:
no es el servicio financiero que constituye el interés.
El punto relevante para esta ficha es que:
LA DEDUCCIÓN DE ISR SE LIMITA AL INTERÉS REAL.
El capital:
❌ no se deduce personalmente.
58. Créditos con varios deudores
Cuando el crédito hipotecario tiene:
VARIOS DEUDORES,
el artículo 256 del Reglamento establece que los intereses se consideran pagados en la proporción de propiedad que corresponda a cada uno.
Si no existe especificación:
se entiende que el pago fue realizado en partes iguales.
59. Ejemplo con dos copropietarios
Casa:
50% propiedad de Ana
50% propiedad de Luis.
Intereses reales:
$80,000.
En principio:
Ana = $40,000
Luis = $40,000.
Cada uno deberá analizar:
sus ingresos;
su declaración;
su límite general;
la documentación correspondiente.
60. Excepción especial entre cónyuges
El Reglamento establece una regla favorable.
Cuando los deudores son:
cónyuges
y:
copropietarios,
pero sólo uno obtiene ingresos acumulables para ISR:
ese cónyuge puede deducir la totalidad de los intereses reales pagados y devengados.
61. Ejemplo
Esposos propietarios:
50% y 50%.
Intereses reales:
$60,000.
Sólo uno obtiene ingresos acumulables.
Cumpliéndose el supuesto reglamentario:
ese cónyuge puede deducir los $60,000 completos,
sujeto a los demás límites y requisitos.
62. ¿Qué pasa si existen dos créditos sobre el mismo inmueble?
La Ley se refiere al:
monto total de los créditos otorgados por dicho inmueble.
Por tanto:
no debemos analizar cada crédito aisladamente
para intentar evitar el límite de 750,000 UDIS.
Debe revisarse:
el conjunto del financiamiento hipotecario relacionado con ese inmueble.
63. Ejemplo
Casa con:
Crédito bancario: $4,000,000.
más:
Segundo crédito hipotecario: $3,000,000.
Total:
$7,000,000.
No debemos decir:
“Cada crédito individual está debajo de 750,000 UDIS, por lo tanto no hay problema.”
Debe analizarse:
EL TOTAL DE LOS CRÉDITOS DEL INMUEBLE.
64. ¿Qué pasa si utilizo mi subcuenta de vivienda?
El artículo 250 del Reglamento establece que también pueden ser deducibles los intereses correspondientes cuando el pago se realice utilizando recursos provenientes de determinadas:
SUBCUENTAS DE VIVIENDA
de los sistemas de seguridad social y ahorro para el retiro.
65. ¿En qué ejercicio se deducen?
Se deducen:
LOS INTERESES REALES EFECTIVAMENTE PAGADOS EN EL EJERCICIO.
No importa únicamente:
cuándo se contrató el crédito;
cuándo se compró la casa.
Lo importante es:
qué interés real fue pagado durante ese año.
66. Ejemplo
Hipoteca contratada:
2020.
Durante 2026:
Intereses reales reportados:
$35,000.
Entonces:
los $35,000 corresponden al análisis de la Declaración Anual 2026.
La antigüedad de la hipoteca:
no elimina automáticamente la deducción.
67. ¿Qué documentación conviene conservar?
✅ CFDI
✅ Constancia anual de intereses reales
✅ Estado de cuenta hipotecario
✅ Contrato del crédito
✅ Escritura
✅ Evidencia del destino a casa habitación
✅ Comprobantes de pago
✅ Estados de cuenta bancarios
✅ Información de INFONAVIT/FOVISSSTE, cuando corresponda
✅ Documentación de refinanciamiento
✅ Información de copropiedad
✅ Evidencia de saldo insoluto
✅ Correcciones de RFC realizadas ante la institución.
68. Errores frecuentes
Error 1
Deducir toda la mensualidad.
Error 2
Deducir el capital.
Error 3
Deducir todos los intereses nominales.
Error 4
No revisar el interés real informado.
Error 5
No revisar el límite de 750,000 UDIS.
Error 6
Creer que superar 750,000 UDIS elimina siempre toda la deducción.
El Reglamento contempla proporcionalidad.
Error 7
Deducir seguros de la hipoteca.
Error 8
Deducir honorarios notariales como interés real.
Error 9
Deducir el mismo interés también contra ingresos de arrendamiento.
Error 10
No corregir RFC con la institución.
Error 11
No utilizar D05.
Error 12
Pensar que los intereses hipotecarios llevan IVA 16%.
Error 13
Confundir una comisión exenta de IVA con una deducción personal.
Error 14
Duplicar intereses entre copropietarios.
69. ¿Cómo impacta en la Declaración Anual?
De forma simplificada:
Ingresos anuales
↓
institución calcula intereses reales
↓
se determina monto hipotecario procedente
↓
se revisa límite/proporción de 750,000 UDIS
↓
se suma con demás deducciones personales sujetas al límite
↓
se aplica 15% / 5 UMA
↓
disminuye la base correspondiente
↓
se determina ISR anual
↓
se compara contra ISR retenido por el patrón
↓
posible saldo a favor o ISR a cargo.
70. Ejemplo completo
Asalariado:
Ingresos anuales: $700,000.
Durante 2026 pagó mensualidades hipotecarias por:
$180,000.
De esos pagos:
Capital:
$90,000.
Intereses nominales:
$75,000.
Seguros y otros cargos:
$15,000.
La institución determina:
Interés real = $42,000.
Por tanto:
❌ $180,000 no es deducción.
❌ $75,000 no es automáticamente deducción.
✅ $42,000 es el monto inicial de interés real susceptible de deducción.
Ahora calculamos límite general:
$700,000 × 15% = $105,000.
5 UMA:
$213,973.20.
Menor:
$105,000.
Si el crédito cumple el límite de UDIS y no existen otras deducciones:
los $42,000 se encuentran dentro del límite general.
71. Ejemplo completo con crédito superior al límite
Saldo insoluto al 31 de diciembre de 2025:
$8,000,000.
Equivalente de 750,000 UDIS en esa fecha:
$6,499,040.25.
Proporción:
81.238%.
Intereses reales:
$100,000.
Interés real susceptible de deducción conforme a proporción:
aproximadamente $81,238.
Posteriormente todavía debe revisarse:
el límite general del contribuyente.
72. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Fundamento | Art. 151, fr. IV LISR |
| Qué se deduce | Interés real efectivamente pagado |
| Mensualidad completa | ❌ |
| Capital | ❌ |
| Interés nominal completo | ❌ |
| Interés real | Interés pagado menos efecto inflacionario |
| Adquisición de vivienda | ✅ |
| Construcción | ✅ conforme al Reglamento |
| Remodelación | ✅ conforme al Reglamento |
| Refinanciamiento de pasivos de vivienda | ✅ Puede proceder |
| Banco | ✅ |
| INFONAVIT | ✅ |
| FOVISSSTE | ✅ |
| Organismos públicos | ✅ En supuestos reglamentarios |
| Uso CFDI | D05 |
| Límite del crédito | 750,000 UDIS |
| 750,000 UDIS al 31/12/2025 | $6,499,040.25 |
| Si excede el límite | Puede existir deducción proporcional conforme al art. 254 RLISR |
| Límite general adicional | Menor entre 15% y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Seguros de hipoteca | ❌ No como interés real |
| Gastos notariales | ❌ No como interés real |
| Intereses moratorios | Pueden incluirse conforme al art. 250 RLISR |
| Recargos | ❌ SAT señala que no deben incluirse |
| IVA de intereses hipotecarios de vivienda | Exento |
| ¿Tasa 0%? | ❌ No; es exento |
| Copropietarios | Proporción de propiedad; si no se especifica, partes iguales |
| Cónyuges y sólo uno con ingresos acumulables | Puede existir deducción total por ese cónyuge bajo art. 256 |
73. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción IV
Reconoce:
intereses reales efectivamente pagados por créditos hipotecarios destinados a casa habitación
y fija el límite de:
750,000 UDIS.
Artículo 134
Desarrolla el concepto de:
interés real
como el exceso de intereses sobre el ajuste por inflación.
74. Reglamento de la Ley del ISR
Artículo 250
Intereses reales e intereses moratorios.
Artículo 251
Construcción, remodelación, fideicomisos y pago de pasivos destinados a vivienda.
Artículo 252
Organismos públicos federales y estatales.
Artículo 253
Contenido del comprobante o constancia.
Artículo 254
Límite de 750,000 UDIS y deducción proporcional.
Artículo 255
No duplicidad con deducciones por arrendamiento.
Artículo 256
Varios deudores y regla especial para cónyuges.
Artículo 257
Cálculo técnico del interés real.
75. Fundamento de IVA
Ley del IVA
Artículo 15, fracción X, inciso d)
Establece que están exentos los intereses provenientes de créditos hipotecarios o con garantía fiduciaria destinados a:
adquisición;
ampliación;
construcción;
reparación
de bienes inmuebles destinados a:
CASA HABITACIÓN.
Por tanto:
INTERÉS HIPOTECARIO DE CASA HABITACIÓN → IVA EXENTO.
76. Comisiones hipotecarias e IVA
El artículo 15, fracción I, de la LIVA también establece una exención para determinadas:
comisiones y otras contraprestaciones
que el acreditado cubra al acreedor con motivo del otorgamiento del crédito hipotecario para casa habitación, con las excepciones previstas por la propia norma.
Pero recuerda:
IVA EXENTO NO SIGNIFICA DEDUCIBLE PARA ISR.
Una comisión puede estar exenta de IVA y no ser el interés real deducible de la fracción IV.
77. Fuente administrativa principal
El SAT actualmente indica para créditos hipotecarios:
✅ intereses reales devengados y efectivamente pagados;
✅ casa habitación;
✅ bancos, INFONAVIT, FOVISSSTE, entre otros;
✅ Uso CFDI D05;
✅ ubicación del inmueble;
✅ intereses nominales y pagados;
✅ límite de 750,000 UDIS;
✅ límite general de 15% / 5 UMA;
✅ evitar incluir seguros, recargos, servicios financieros, honorarios y otros conceptos diferentes del interés real.
78. Regla práctica para el asalariado
Antes de aplicar esta deducción pregunta:
1. ¿El crédito realmente está destinado a casa habitación?
2. ¿Es un crédito hipotecario o supuesto equivalente permitido?
3. ¿Quién otorgó el crédito?
4. ¿Mi RFC está correctamente registrado?
5. ¿Tengo CFDI o constancia anual?
6. ¿El Uso CFDI es D05?
7. ¿Cuánto pagué de intereses nominales?
8. ¿Cuánto determinó la institución como interés real?
9. ¿Estoy intentando deducir también capital, seguros o comisiones?
10. ¿Cuál era el saldo insoluto al 31 de diciembre anterior?
11. ¿Rebasa el equivalente a 750,000 UDIS?
12. Si lo rebasa, ¿se aplicó correctamente la proporción?
13. ¿Existen varios deudores?
14. ¿Cuál es el porcentaje de propiedad?
15. ¿Utilicé esos mismos intereses contra ingresos por arrendamiento?
16. ¿Cuánto espacio tengo dentro del límite general de 15% / 5 UMA?
79. Mensaje sencillo para el asalariado
Si pagas un crédito hipotecario de tu casa habitación, puedes deducir en tu Declaración Anual los intereses reales efectivamente pagados. No se deduce toda la mensualidad, el capital ni todos los intereses nominales. La institución financiera calcula el interés real descontando el efecto de la inflación y debe informarlo en tu comprobante o constancia. El crédito está sujeto al parámetro de 750,000 UDIS y los intereses deducibles participan además en el límite general de deducciones personales: el menor entre 15% de tus ingresos anuales y 5 UMA.
80. Aviso importante
La regla correcta NO es:
“PAGO HIPOTECA = DEDUZCO TODA MI MENSUALIDAD.”
La regla correcta es:
CRÉDITO DE CASA HABITACIÓN
↓
INTERESES NOMINALES PAGADOS
↓
AJUSTE POR INFLACIÓN
↓
INTERÉS REAL
↓
REVISIÓN DE 750,000 UDIS
↓
PROPORCIÓN, SI CORRESPONDE
↓
LÍMITE GENERAL 15% / 5 UMA
↓
DEDUCCIÓN PERSONAL.
Debemos distinguir:
🏠 CAPITAL
❌ No deducible como deducción personal
📈 INTERÉS NOMINAL
❌ No se deduce automáticamente completo
📉 INTERÉS REAL
✅ Es el concepto deducible
🧾 USO CFDI
D05
💰 LÍMITE DEL CRÉDITO
750,000 UDIS
📅 REFERENCIA PARA EJERCICIO 2026 AL 31/12/2025
$6,499,040.25
📊 LÍMITE GENERAL
Menor entre 15% de ingresos y 5 UMA
🧾 IVA DE LOS INTERESES HIPOTECARIOS DE CASA HABITACIÓN
EXENTO
Y nuevamente:
EXENTO DE IVA ≠ DEDUCIBLE AUTOMÁTICAMENTE PARA ISR.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.