GASTOS FUNERARIOS
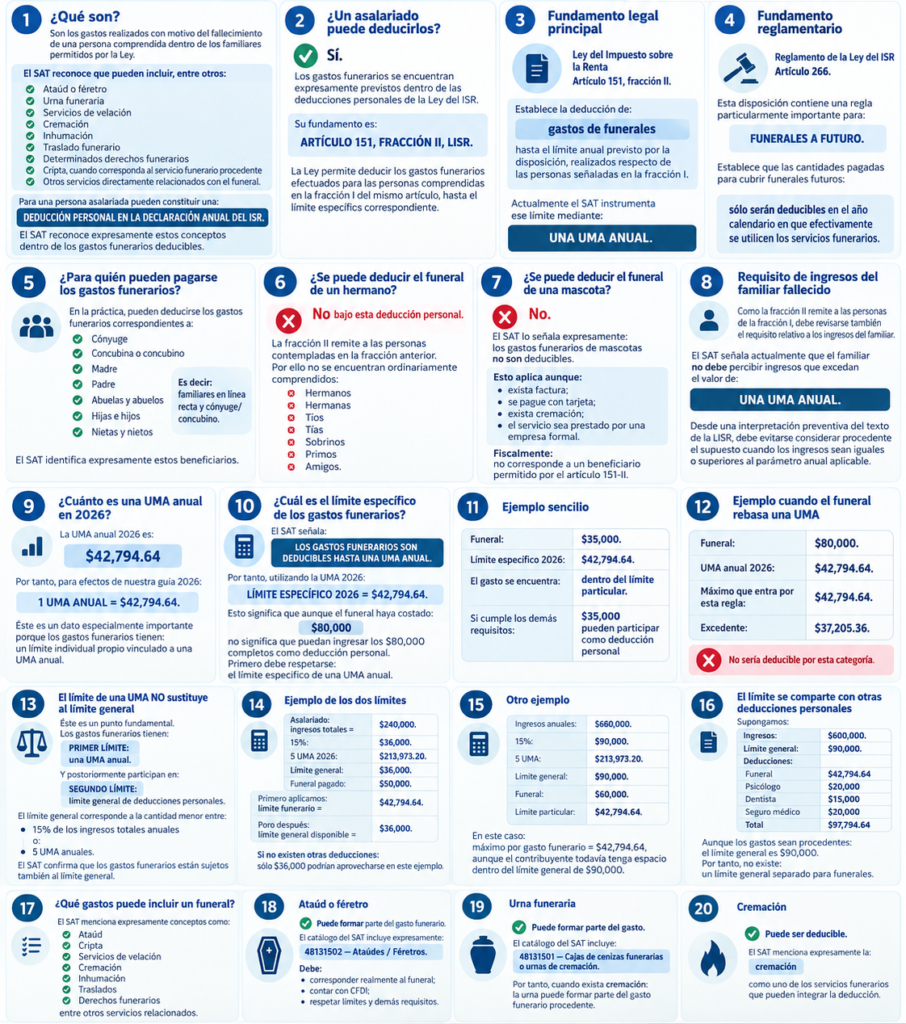
1. ¿Qué son?
Son los gastos realizados con motivo del fallecimiento de una persona comprendida dentro de los familiares permitidos por la Ley.
El SAT reconoce que pueden incluir, entre otros:
✅ Ataúd o féretro
✅ Urna funeraria
✅ Servicios de velación
✅ Cremación
✅ Inhumación
✅ Traslado funerario
✅ Determinados derechos funerarios
✅ Cripta, cuando corresponda al servicio funerario procedente
✅ Otros servicios directamente relacionados con el funeral.
Para una persona asalariada pueden constituir una:
DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR.
El SAT reconoce expresamente estos conceptos dentro de los gastos funerarios deducibles.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Los gastos funerarios se encuentran expresamente previstos dentro de las deducciones personales de la Ley del ISR.
Su fundamento es:
ARTÍCULO 151, FRACCIÓN II, LISR.
La Ley permite deducir los gastos funerarios efectuados para las personas comprendidas en la fracción I del mismo artículo, hasta el límite específico correspondiente.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción II.
Establece la deducción de:
gastos de funerales
hasta el límite anual previsto por la disposición, realizados respecto de las personas señaladas en la fracción I.
Actualmente el SAT instrumenta ese límite mediante:
UNA UMA ANUAL.
4. Fundamento reglamentario
Reglamento de la Ley del ISR
Artículo 266.
Esta disposición contiene una regla particularmente importante para:
FUNERALES A FUTURO.
Establece que las cantidades pagadas para cubrir funerales futuros:
sólo serán deducibles en el año calendario en que efectivamente se utilicen los servicios funerarios.
5. ¿Para quién pueden pagarse los gastos funerarios?
En la práctica, pueden deducirse los gastos funerarios correspondientes a:
✅ Cónyuge
✅ Concubina o concubino
✅ Madre
✅ Padre
✅ Abuelas y abuelos
✅ Hijas e hijos
✅ Nietas y nietos.
Es decir:
familiares en línea recta y cónyuge/concubino.
El SAT identifica expresamente estos beneficiarios.
6. ¿Se puede deducir el funeral de un hermano?
❌ No bajo esta deducción personal.
La fracción II remite a las personas contempladas en la fracción anterior.
Por ello no se encuentran ordinariamente comprendidos:
❌ Hermanos
❌ Hermanas
❌ Tíos
❌ Tías
❌ Sobrinos
❌ Primos
❌ Amigos.
7. ¿Se puede deducir el funeral de una mascota?
❌ No.
El SAT lo señala expresamente:
los gastos funerarios de mascotas no son deducibles.
Esto aplica aunque:
exista factura;
se pague con tarjeta;
exista cremación;
el servicio sea prestado por una empresa formal.
Fiscalmente:
no corresponde a un beneficiario permitido por el artículo 151-II.
8. Requisito de ingresos del familiar fallecido
Como la fracción II remite a las personas de la fracción I, debe revisarse también el requisito relativo a los ingresos del familiar.
El SAT señala actualmente que el familiar no debe percibir ingresos que excedan el valor de:
UNA UMA ANUAL.
Desde una interpretación preventiva del texto de la LISR, debe evitarse considerar procedente el supuesto cuando los ingresos sean iguales o superiores al parámetro anual aplicable.
9. ¿Cuánto es una UMA anual en 2026?
La UMA anual 2026 es:
$42,794.64.
Por tanto, para efectos de nuestra guía 2026:
1 UMA ANUAL = $42,794.64.
Éste es un dato especialmente importante porque los gastos funerarios tienen:
un límite individual propio vinculado a una UMA anual.
10. ¿Cuál es el límite específico de los gastos funerarios?
El SAT señala:
LOS GASTOS FUNERARIOS SON DEDUCIBLES HASTA UNA UMA ANUAL.
Por tanto, utilizando la UMA 2026:
LÍMITE ESPECÍFICO 2026 = $42,794.64.
Esto significa que aunque el funeral haya costado:
$80,000
no significa que puedan ingresar los $80,000 completos como deducción personal.
Primero debe respetarse:
el límite específico de una UMA anual.
11. Ejemplo sencillo
Funeral:
$35,000.
Límite específico 2026:
$42,794.64.
El gasto se encuentra:
dentro del límite particular.
Si cumple los demás requisitos:
$35,000
pueden participar como deducción personal.
12. Ejemplo cuando el funeral rebasa una UMA
Funeral:
$80,000.
UMA anual 2026:
$42,794.64.
Máximo que entra por esta regla:
$42,794.64.
Excedente:
$37,205.36.
❌ No sería deducible por esta categoría.
13. El límite de una UMA NO sustituye al límite general
Éste es un punto fundamental.
Los gastos funerarios tienen:
PRIMER LÍMITE:
una UMA anual.
Y posteriormente participan en:
SEGUNDO LÍMITE:
límite general de deducciones personales.
El límite general corresponde a la cantidad menor entre:
15% de los ingresos totales anuales
o:
5 UMA anuales.
El SAT confirma que los gastos funerarios están sujetos también al límite general.
14. Ejemplo de los dos límites
Asalariado:
ingresos totales = $240,000.
15%:
$36,000.
5 UMA 2026:
$213,973.20.
Límite general:
$36,000.
Funeral pagado:
$50,000.
Primero aplicamos:
límite funerario = $42,794.64.
Pero después:
límite general disponible = $36,000.
Si no existen otras deducciones:
sólo $36,000 podrían aprovecharse en este ejemplo.
15. Otro ejemplo
Ingresos anuales:
$600,000.
15%:
$90,000.
5 UMA:
$213,973.20.
Límite general:
$90,000.
Funeral:
$60,000.
Límite particular:
$42,794.64.
En este caso:
máximo por gasto funerario = $42,794.64,
aunque el contribuyente todavía tenga espacio dentro del límite general de $90,000.
16. El límite se comparte con otras deducciones personales
Supongamos:
Ingresos:
$600,000.
Límite general:
$90,000.
Deducciones:
| Concepto | Importe aprovechable antes del límite general |
|---|---|
| Funeral | $42,794.64 |
| Psicólogo | $20,000 |
| Dentista | $15,000 |
| Seguro médico | $20,000 |
| Total | $97,794.64 |
Aunque los gastos sean procedentes:
el límite general es $90,000.
Por tanto, no existe:
un límite general separado para funerales.
17. ¿Qué gastos puede incluir un funeral?
El SAT menciona expresamente conceptos como:
✅ Ataúd
✅ Cripta
✅ Servicios de velación
✅ Cremación
✅ Inhumación
✅ Traslados
✅ Derechos funerarios
entre otros servicios relacionados.
18. Ataúd o féretro
✅ Puede formar parte del gasto funerario.
El catálogo del SAT incluye expresamente:
48131502 — Ataúdes / Féretros.
Debe:
corresponder realmente al funeral;
contar con CFDI;
respetar límites y demás requisitos.
19. Urna funeraria
✅ Puede formar parte del gasto.
El catálogo del SAT incluye:
48131501 — Cajas de cenizas funerarias o urnas de cremación.
Por tanto, cuando exista cremación:
la urna puede formar parte del gasto funerario procedente.
20. Cremación
✅ Puede ser deducible.
El SAT menciona expresamente la:
cremación
como uno de los servicios funerarios que pueden integrar la deducción.
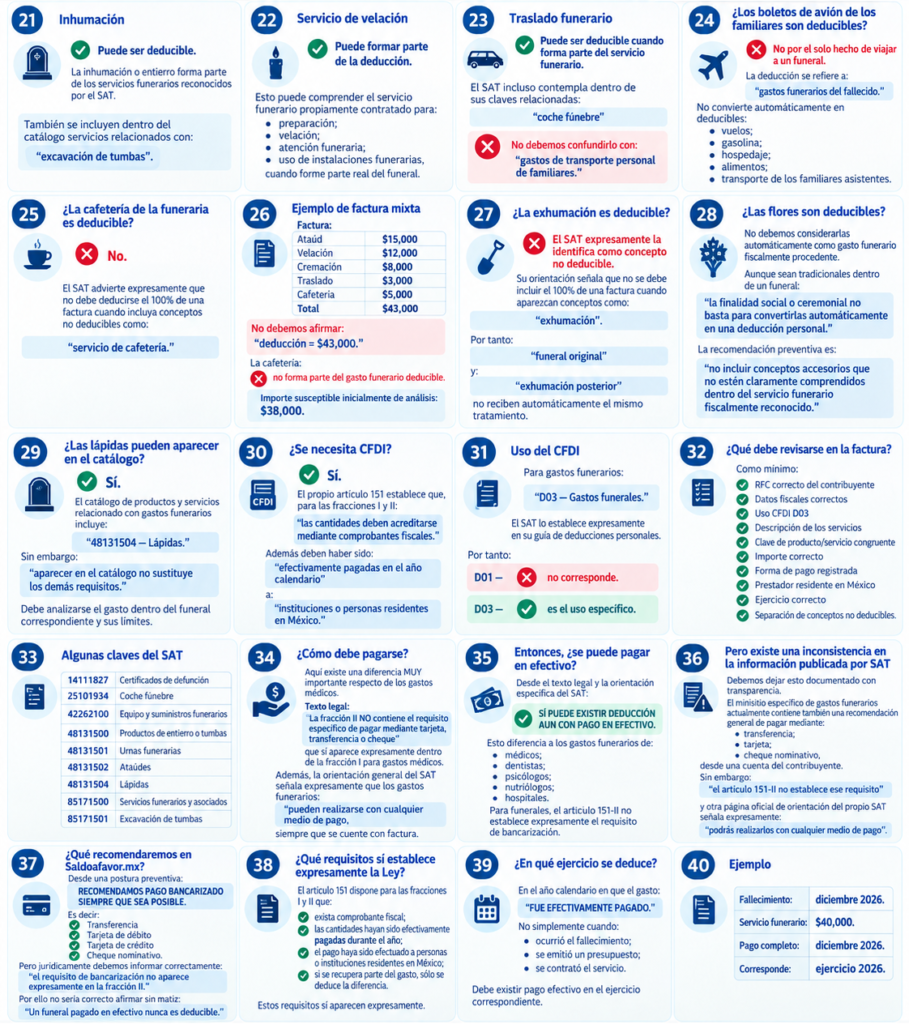
21. Inhumación
✅ Puede ser deducible.
La inhumación o entierro forma parte de los servicios funerarios reconocidos por el SAT.
También se incluyen dentro del catálogo servicios relacionados con:
excavación de tumbas.
22. Servicio de velación
✅ Puede formar parte de la deducción.
Esto puede comprender el servicio funerario propiamente contratado para:
preparación;
velación;
atención funeraria;
uso de instalaciones funerarias,
cuando forme parte real del funeral.
23. Traslado funerario
✅ Puede ser deducible cuando forma parte del servicio funerario.
El SAT incluso contempla dentro de sus claves relacionadas:
coche fúnebre.
No debemos confundirlo con:
gastos de transporte personal de familiares.
24. ¿Los boletos de avión de los familiares son deducibles?
❌ No por el solo hecho de viajar a un funeral.
La deducción se refiere a:
gastos funerarios del fallecido.
No convierte automáticamente en deducibles:
vuelos;
gasolina;
hospedaje;
alimentos;
transporte de los familiares asistentes.
25. ¿La cafetería de la funeraria es deducible?
❌ No.
El SAT advierte expresamente que no debe deducirse el 100% de una factura cuando incluya conceptos no deducibles como:
servicio de cafetería.
26. Ejemplo de factura mixta
Factura:
| Concepto | Importe |
|---|---|
| Ataúd | $15,000 |
| Velación | $12,000 |
| Cremación | $8,000 |
| Traslado | $3,000 |
| Cafetería | $5,000 |
| Total | $43,000 |
No debemos afirmar:
deducción = $43,000.
La cafetería:
❌ no forma parte del gasto funerario deducible.
Importe susceptible inicialmente de análisis:
$38,000.
27. ¿La exhumación es deducible?
❌ El SAT expresamente la identifica como concepto no deducible.
Su orientación señala que no se debe incluir el 100% de una factura cuando aparezcan conceptos como:
exhumación.
Por tanto:
funeral original
y:
exhumación posterior
no reciben automáticamente el mismo tratamiento.
28. ¿Las flores son deducibles?
No debemos considerarlas automáticamente como gasto funerario fiscalmente procedente.
Aunque sean tradicionales dentro de un funeral:
la finalidad social o ceremonial no basta para convertirlas automáticamente en una deducción personal.
La recomendación preventiva es:
no incluir conceptos accesorios que no estén claramente comprendidos dentro del servicio funerario fiscalmente reconocido.
29. ¿Las lápidas pueden aparecer en el catálogo?
✅ Sí.
El catálogo de productos y servicios relacionado con gastos funerarios incluye:
48131504 — Lápidas.
Sin embargo:
aparecer en el catálogo no sustituye los demás requisitos.
Debe analizarse el gasto dentro del funeral correspondiente y sus límites.
30. ¿Se necesita CFDI?
✅ Sí.
El propio artículo 151 establece que, para las fracciones I y II:
las cantidades deben acreditarse mediante comprobantes fiscales.
Además deben haber sido:
efectivamente pagadas en el año calendario
a:
instituciones o personas residentes en México.
31. Uso del CFDI
Para gastos funerarios:
D03 — Gastos funerales.
El SAT lo establece expresamente en su guía de deducciones personales.
Por tanto:
D01
❌ no corresponde.
D03
✅ es el uso específico.
32. ¿Qué debe revisarse en la factura?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Datos fiscales correctos
✅ Uso CFDI D03
✅ Descripción de los servicios
✅ Clave de producto/servicio congruente
✅ Importe correcto
✅ Forma de pago registrada
✅ Prestador residente en México
✅ Ejercicio correcto
✅ Separación de conceptos no deducibles.
33. Algunas claves del SAT
Entre las claves que el SAT relaciona con gastos funerarios se encuentran:
| Clave | Concepto |
|---|---|
| 14111827 | Certificados de defunción |
| 25101934 | Coche fúnebre |
| 42262100 | Equipo y suministros funerarios |
| 48131500 | Productos de entierro o tumbas |
| 48131501 | Urnas funerarias |
| 48131502 | Ataúdes |
| 48131504 | Lápidas |
| 85171500 | Servicios funerarios y asociados |
| 85171501 | Excavación de tumbas |
34. ¿Cómo debe pagarse?
Aquí existe una diferencia MUY importante respecto de los gastos médicos.
Texto legal
La fracción II:
NO contiene el requisito específico de pagar mediante tarjeta, transferencia o cheque
que sí aparece expresamente dentro de la fracción I para gastos médicos.
Además, la orientación general del SAT señala expresamente que los gastos funerarios:
pueden realizarse con cualquier medio de pago,
siempre que se cuente con factura.
35. Entonces, ¿se puede pagar en efectivo?
Desde el texto legal y la orientación específica del SAT:
✅ SÍ PUEDE EXISTIR DEDUCCIÓN AUN CON PAGO EN EFECTIVO.
Esto diferencia a los gastos funerarios de:
médicos;
dentistas;
psicólogos;
nutriólogos;
hospitales.
Para funerales, el artículo 151-II no establece expresamente el requisito de bancarización.
36. Pero existe una inconsistencia en la información publicada por SAT
Debemos dejar esto documentado con transparencia.
El minisitio específico de gastos funerarios actualmente contiene también una recomendación general de pagar mediante:
transferencia;
tarjeta;
cheque nominativo,
desde una cuenta del contribuyente.
Sin embargo:
el artículo 151-II no establece ese requisito
y otra página oficial de orientación del propio SAT señala expresamente:
“podrás realizarlos con cualquier medio de pago”.
37. ¿Qué recomendaremos en Saldoafavor.mx?
Desde una postura preventiva:
RECOMENDAMOS PAGO BANCARIZADO SIEMPRE QUE SEA POSIBLE.
Es decir:
✅ Transferencia
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Cheque nominativo.
Pero jurídicamente debemos informar correctamente:
el requisito de bancarización no aparece expresamente en la fracción II.
Por ello no sería correcto afirmar sin matiz:
“Un funeral pagado en efectivo nunca es deducible.”
38. ¿Qué requisitos sí establece expresamente la Ley?
El artículo 151 dispone para las fracciones I y II que:
✅ exista comprobante fiscal;
✅ las cantidades hayan sido efectivamente pagadas durante el año;
✅ el pago haya sido efectuado a personas o instituciones residentes en México;
✅ si se recupera parte del gasto, sólo se deduce la diferencia.
Estos requisitos sí aparecen expresamente.
39. ¿En qué ejercicio se deduce?
En el año calendario en que el gasto:
FUE EFECTIVAMENTE PAGADO.
No simplemente cuando:
ocurrió el fallecimiento;
se emitió un presupuesto;
se contrató el servicio.
Debe existir pago efectivo en el ejercicio correspondiente.
40. Ejemplo
Fallecimiento:
diciembre 2026.
Servicio funerario:
$40,000.
Pago completo:
diciembre 2026.
Corresponde:
ejercicio 2026.
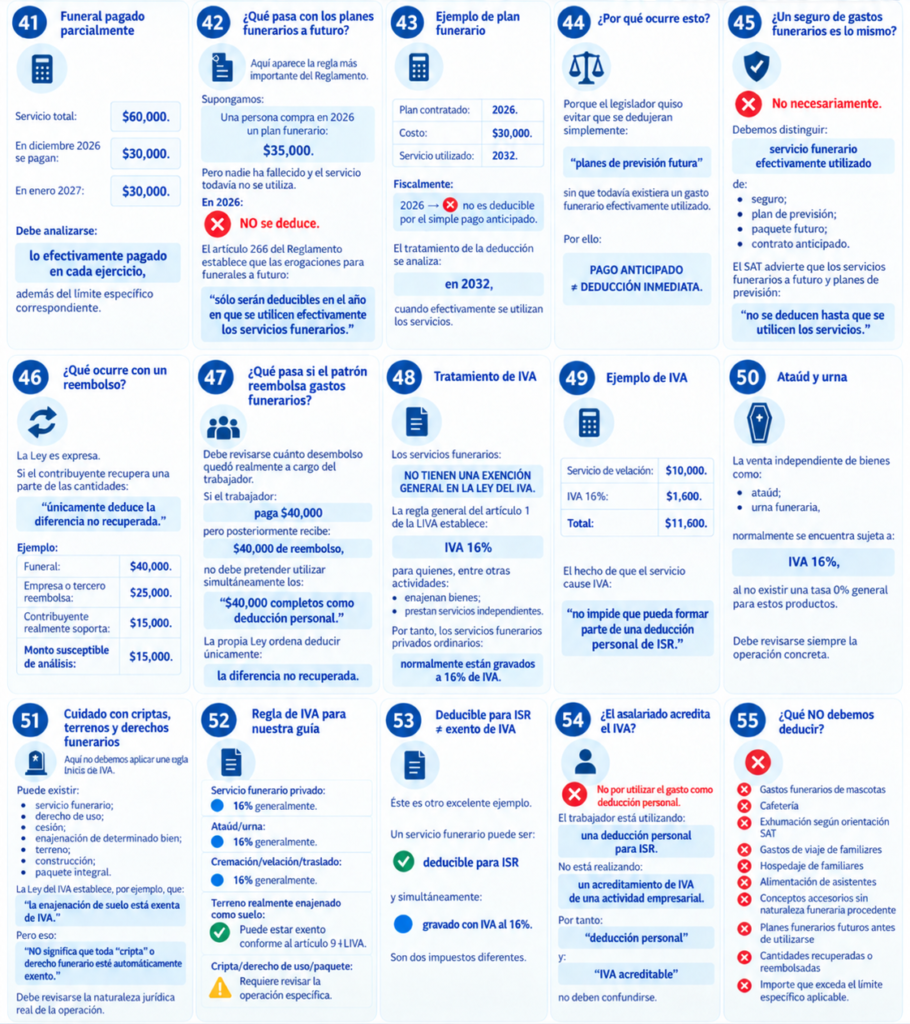
41. Funeral pagado parcialmente
Servicio total:
$60,000.
En diciembre 2026 se pagan:
$30,000.
En enero 2027:
$30,000.
Debe analizarse:
lo efectivamente pagado en cada ejercicio,
además del límite específico correspondiente.
42. ¿Qué pasa con los planes funerarios a futuro?
Aquí aparece la regla más importante del Reglamento.
Supongamos:
Una persona compra en 2026 un plan funerario:
$35,000.
Pero nadie ha fallecido y el servicio todavía no se utiliza.
En 2026:
❌ NO se deduce.
El artículo 266 del Reglamento establece que las erogaciones para funerales a futuro:
sólo serán deducibles en el año en que se utilicen efectivamente los servicios funerarios.
43. Ejemplo de plan funerario
Plan contratado:
2026.
Costo:
$30,000.
Servicio utilizado:
2032.
Fiscalmente:
2026 → ❌ no es deducible por el simple pago anticipado.
El tratamiento de la deducción se analiza:
en 2032,
cuando efectivamente se utilizan los servicios.
44. ¿Por qué ocurre esto?
Porque el legislador quiso evitar que se dedujeran simplemente:
planes de previsión futura
sin que todavía existiera un gasto funerario efectivamente utilizado.
Por ello:
PAGO ANTICIPADO ≠ DEDUCCIÓN INMEDIATA.
45. ¿Un seguro de gastos funerarios es lo mismo?
❌ No necesariamente.
Debemos distinguir:
servicio funerario efectivamente utilizado
de:
seguro;
plan de previsión;
paquete futuro;
contrato anticipado.
El SAT advierte que los servicios funerarios a futuro y planes de previsión:
no se deducen hasta que se utilicen los servicios.
46. ¿Qué ocurre con un reembolso?
La Ley es expresa.
Si el contribuyente recupera una parte de las cantidades:
únicamente deduce la diferencia no recuperada.
Ejemplo:
Funeral:
$40,000.
Empresa o tercero reembolsa:
$25,000.
Contribuyente realmente soporta:
$15,000.
Monto susceptible de análisis:
$15,000.
47. ¿Qué pasa si el patrón reembolsa gastos funerarios?
Debe revisarse cuánto desembolso quedó realmente a cargo del trabajador.
Si el trabajador:
paga $40,000
pero posteriormente recibe:
$40,000 de reembolso,
no debe pretender utilizar simultáneamente los:
$40,000 completos como deducción personal.
La propia Ley ordena deducir únicamente:
la diferencia no recuperada.
48. Tratamiento de IVA
Los servicios funerarios:
NO TIENEN UNA EXENCIÓN GENERAL EN LA LEY DEL IVA.
La regla general del artículo 1 de la LIVA establece:
IVA 16%
para quienes, entre otras actividades:
enajenan bienes;
prestan servicios independientes.
Por tanto, los servicios funerarios privados ordinarios:
normalmente están gravados al 16% de IVA.
49. Ejemplo de IVA
Servicio de velación:
$10,000.
IVA 16%:
$1,600.
Total:
$11,600.
El hecho de que el servicio cause IVA:
no impide que pueda formar parte de una deducción personal de ISR.
50. Ataúd y urna
La venta independiente de bienes como:
ataúd;
urna funeraria,
normalmente se encuentra sujeta a:
IVA 16%,
al no existir una tasa 0% general para estos productos.
Debe revisarse siempre la operación concreta.
51. Cuidado con criptas, terrenos y derechos funerarios
Aquí no debemos aplicar una regla única de IVA.
Puede existir:
servicio funerario;
derecho de uso;
cesión;
enajenación de determinado bien;
terreno;
construcción;
paquete integral.
La Ley del IVA establece, por ejemplo, que:
la enajenación de suelo está exenta de IVA.
Pero eso:
NO significa que toda “cripta” o derecho funerario esté automáticamente exento.
Debe revisarse la naturaleza jurídica real de la operación.
52. Regla de IVA para nuestra guía
Servicio funerario privado:
🔵 16% generalmente.
Ataúd/urna:
🔵 16% generalmente.
Cremación/velación/traslado:
🔵 16% generalmente.
Terreno realmente enajenado como suelo:
🟢 Puede estar exento conforme al artículo 9-I LIVA.
Cripta/derecho de uso/paquete:
⚠️ Requiere revisar la operación específica.
53. Deducible para ISR ≠ exento de IVA
Éste es otro excelente ejemplo.
Un servicio funerario puede ser:
✅ deducible para ISR
y simultáneamente:
🔵 gravado con IVA al 16%.
Son dos impuestos diferentes.
54. ¿El asalariado acredita el IVA?
❌ No por utilizar el gasto como deducción personal.
El trabajador está utilizando:
una deducción personal para ISR.
No está realizando:
un acreditamiento de IVA de una actividad empresarial.
Por tanto:
deducción personal
y:
IVA acreditable
no deben confundirse.
55. ¿Qué NO debemos deducir?
❌ Gastos funerarios de mascotas
❌ Cafetería
❌ Exhumación según orientación SAT
❌ Gastos de viaje de familiares
❌ Hospedaje de familiares
❌ Alimentación de asistentes
❌ Conceptos accesorios sin naturaleza funeraria procedente
❌ Planes funerarios futuros antes de utilizarse
❌ Cantidades recuperadas o reembolsadas
❌ Importe que exceda el límite específico aplicable.
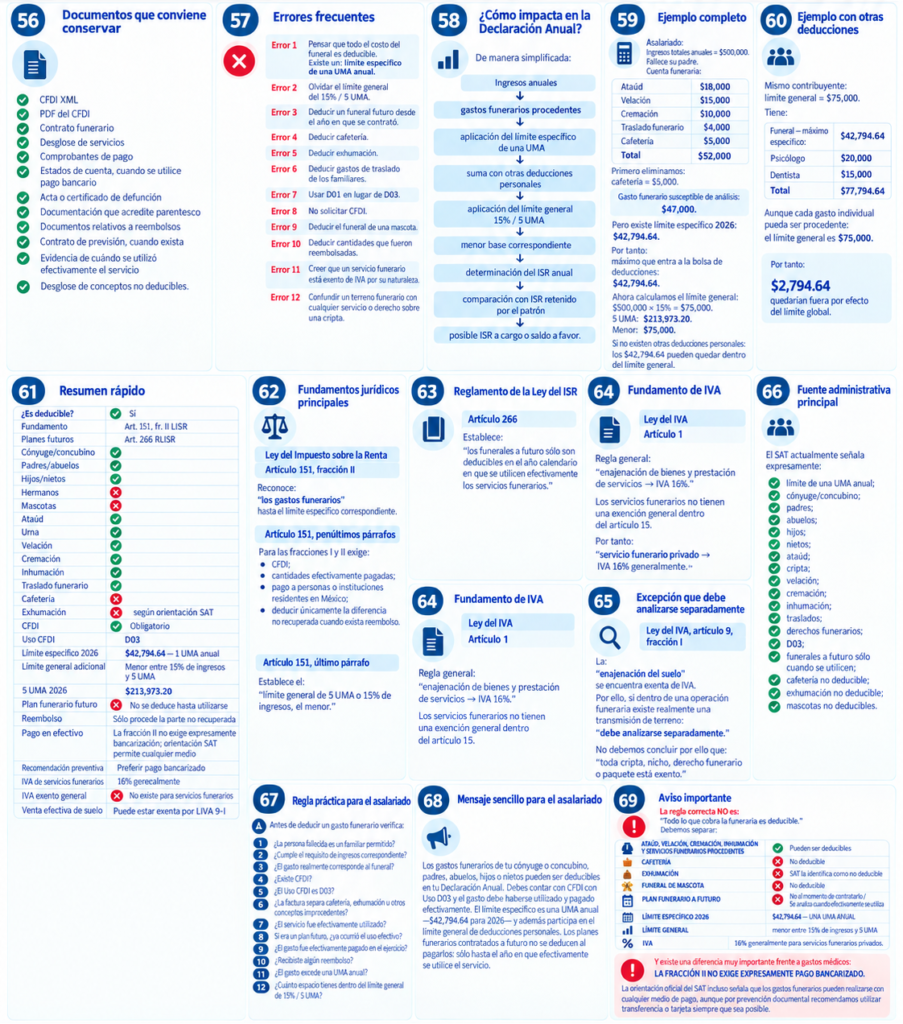
56. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Contrato funerario
✅ Desglose de servicios
✅ Comprobantes de pago
✅ Estados de cuenta, cuando se utilice pago bancario
✅ Acta o certificado de defunción
✅ Documentación que acredite parentesco
✅ Documentos relativos a reembolsos
✅ Contrato de previsión, cuando exista
✅ Evidencia de cuándo se utilizó efectivamente el servicio
✅ Desglose de conceptos no deducibles.
57. Errores frecuentes
Error 1
Pensar que todo el costo del funeral es deducible.
Existe un:
límite específico de una UMA anual.
Error 2
Olvidar el límite general del 15% / 5 UMA.
Error 3
Deducir un funeral futuro desde el año en que se contrató.
Error 4
Deducir cafetería.
Error 5
Deducir exhumación.
Error 6
Deducir gastos de traslado de los familiares.
Error 7
Usar D01 en lugar de D03.
Error 8
No solicitar CFDI.
Error 9
Deducir el funeral de una mascota.
Error 10
Deducir cantidades que fueron reembolsadas.
Error 11
Creer que un servicio funerario está exento de IVA por su naturaleza.
Error 12
Confundir un terreno funerario con cualquier servicio o derecho sobre una cripta.
58. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
gastos funerarios procedentes
↓
aplicación del límite específico de una UMA
↓
suma con otras deducciones personales
↓
aplicación del límite general 15% / 5 UMA
↓
menor base correspondiente
↓
determinación del ISR anual
↓
comparación con ISR retenido por el patrón
↓
posible ISR a cargo o saldo a favor.
59. Ejemplo completo
Asalariado:
Ingresos totales anuales = $500,000.
Fallece su padre.
Cuenta funeraria:
| Concepto | Importe |
|---|---|
| Ataúd | $18,000 |
| Velación | $15,000 |
| Cremación | $10,000 |
| Traslado funerario | $4,000 |
| Cafetería | $5,000 |
| Total | $52,000 |
Primero eliminamos:
cafetería = $5,000.
Gasto funerario susceptible de análisis:
$47,000.
Pero existe límite específico 2026:
$42,794.64.
Por tanto:
máximo que entra a la bolsa de deducciones:
$42,794.64.
Ahora calculamos el límite general:
$500,000 × 15% = $75,000.
5 UMA:
$213,973.20.
Menor:
$75,000.
Si no existen otras deducciones personales:
los $42,794.64 pueden quedar dentro del límite general.
60. Ejemplo con otras deducciones
Mismo contribuyente:
límite general = $75,000.
Tiene:
| Deducción | Importe |
|---|---|
| Funeral — máximo específico | $42,794.64 |
| Psicólogo | $20,000 |
| Dentista | $15,000 |
| Total | $77,794.64 |
Aunque cada gasto individual pueda ser procedente:
el límite general es $75,000.
Por tanto:
$2,794.64
quedarían fuera por efecto del límite global.
61. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Fundamento | Art. 151, fr. II LISR |
| Planes futuros | Art. 266 RLISR |
| Cónyuge/concubino | ✅ |
| Padres/abuelos | ✅ |
| Hijos/nietos | ✅ |
| Hermanos | ❌ |
| Mascotas | ❌ |
| Ataúd | ✅ |
| Urna | ✅ |
| Velación | ✅ |
| Cremación | ✅ |
| Inhumación | ✅ |
| Traslado funerario | ✅ |
| Cafetería | ❌ |
| Exhumación | ❌ según orientación SAT |
| CFDI | ✅ Obligatorio |
| Uso CFDI | D03 |
| Límite específico 2026 | $42,794.64 — 1 UMA anual |
| Límite general adicional | Menor entre 15% de ingresos y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Plan funerario futuro | ❌ No se deduce hasta utilizarse |
| Reembolso | Sólo procede la parte no recuperada |
| Pago en efectivo | La fracción II no exige expresamente bancarización; orientación SAT permite cualquier medio |
| Recomendación preventiva | Preferir pago bancarizado |
| IVA de servicios funerarios | 16% generalmente |
| IVA exento general | ❌ No existe para servicios funerarios |
| Venta efectiva de suelo | Puede estar exenta por LIVA 9-I |
62. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción II
Reconoce:
los gastos funerarios
hasta el límite específico correspondiente.
Artículo 151, penúltimos párrafos
Para las fracciones I y II exige:
CFDI;
cantidades efectivamente pagadas;
pago a personas o instituciones residentes en México;
deducir únicamente la diferencia no recuperada cuando exista reembolso.
Artículo 151, último párrafo
Establece el:
límite general de 5 UMA o 15% de ingresos, el menor.
63. Reglamento de la Ley del ISR
Artículo 266
Establece:
los funerales a futuro sólo son deducibles en el año calendario en que se utilicen efectivamente los servicios funerarios.
64. Fundamento de IVA
Ley del IVA
Artículo 1
Regla general:
enajenación de bienes y prestación de servicios → IVA 16%.
Los servicios funerarios no tienen una exención general dentro del artículo 15.
Por tanto:
servicio funerario privado → IVA 16% generalmente.
65. Excepción que debe analizarse separadamente
Ley del IVA, artículo 9, fracción I
La:
enajenación del suelo
se encuentra exenta de IVA.
Por ello, si dentro de una operación funeraria existe realmente una transmisión de terreno:
debe analizarse separadamente.
No debemos concluir por ello que:
toda cripta, nicho, derecho funerario o paquete está exento.
66. Fuente administrativa principal
El SAT actualmente señala expresamente:
límite de una UMA anual;
cónyuge/concubino;
padres;
abuelos;
hijos;
nietos;
ataúd;
cripta;
velación;
cremación;
inhumación;
traslados;
derechos funerarios;
D03;
funerales a futuro sólo cuando se utilicen;
cafetería no deducible;
exhumación no deducible;
mascotas no deducibles.
67. Regla práctica para el asalariado
Antes de deducir un gasto funerario verifica:
1. ¿La persona fallecida es un familiar permitido?
2. ¿Cumple el requisito de ingresos correspondiente?
3. ¿El gasto realmente corresponde al funeral?
4. ¿Existe CFDI?
5. ¿El Uso CFDI es D03?
6. ¿La factura separa cafetería, exhumación u otros conceptos improcedentes?
7. ¿El servicio fue efectivamente utilizado?
8. Si era un plan futuro, ¿ya ocurrió el uso efectivo?
9. ¿El gasto fue efectivamente pagado en el ejercicio?
10. ¿Recibiste algún reembolso?
11. ¿El gasto excede una UMA anual?
12. ¿Cuánto espacio tienes dentro del límite general de 15% / 5 UMA?
68. Mensaje sencillo para el asalariado
Los gastos funerarios de tu cónyuge o concubino, padres, abuelos, hijos o nietos pueden ser deducibles en tu Declaración Anual. Debes contar con CFDI con Uso D03 y el gasto debe haberse utilizado y pagado efectivamente. El límite específico es una UMA anual —$42,794.64 para 2026— y además participa en el límite general de deducciones personales. Los planes funerarios contratados a futuro no se deducen al pagarlos: sólo hasta el año en que efectivamente se utilice el servicio.
69. Aviso importante
La regla correcta NO es:
“Todo lo que cobra la funeraria es deducible.”
Debemos separar:
⚰️ ATAÚD, VELACIÓN, CREMACIÓN, INHUMACIÓN Y SERVICIOS FUNERARIOS PROCEDENTES
✅ Pueden ser deducibles
☕ CAFETERÍA
❌ No deducible
⚱️ EXHUMACIÓN
❌ SAT la identifica como no deducible
🐾 FUNERAL DE MASCOTA
❌ No deducible
📆 PLAN FUNERARIO A FUTURO
❌ No al momento de contratarlo
✅ Se analiza cuando efectivamente se utiliza
💰 LÍMITE ESPECÍFICO 2026
$42,794.64 — UNA UMA ANUAL
📊 LÍMITE GENERAL
menor entre 15% de ingresos y 5 UMA
🔵 IVA
16% generalmente para servicios funerarios privados.
Y existe una diferencia muy importante frente a gastos médicos:
LA FRACCIÓN II NO EXIGE EXPRESAMENTE PAGO BANCARIZADO.
La orientación oficial del SAT incluso señala que los gastos funerarios pueden realizarse con cualquier medio de pago, aunque por prevención documental recomendamos utilizar transferencia o tarjeta siempre que sea posible.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.