PRIMAS POR SEGUROS DE GASTOS MÉDICOS
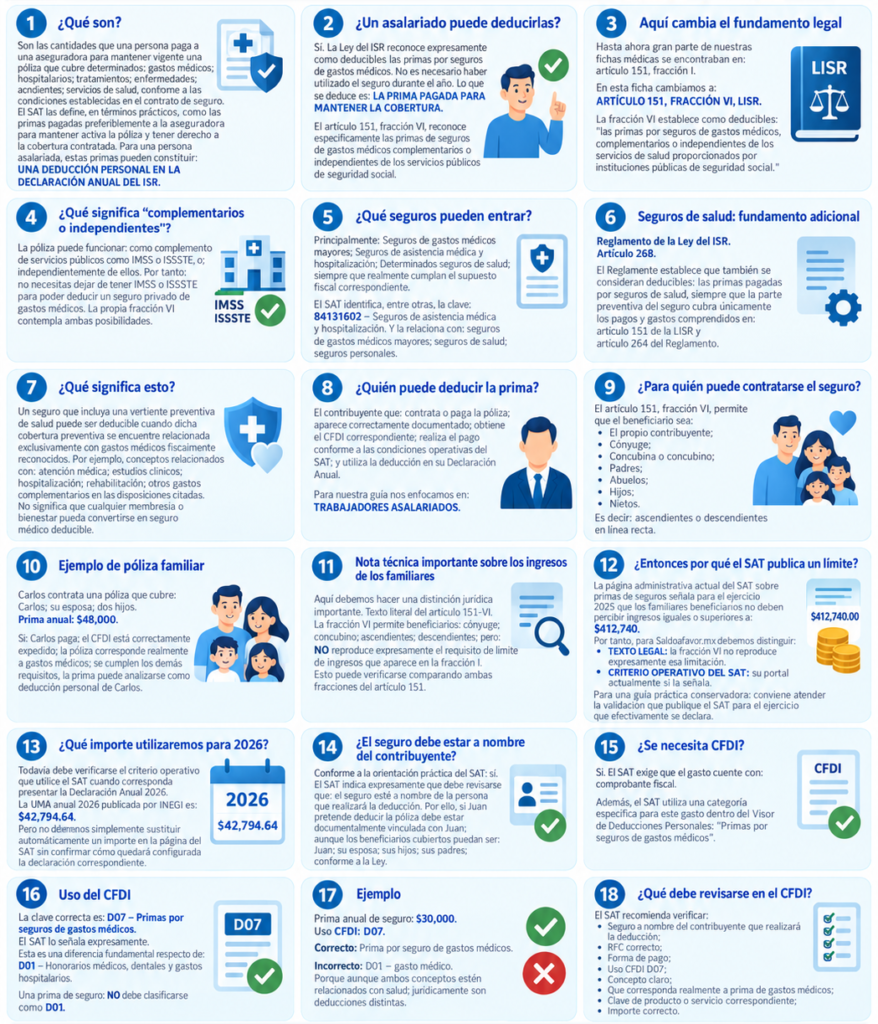
1. ¿Qué son?
Son las cantidades que una persona paga a una aseguradora para mantener vigente una póliza que cubre determinados:
gastos médicos;
hospitalarios;
tratamientos;
enfermedades;
accidentes;
servicios de salud,
conforme a las condiciones establecidas en el contrato de seguro.
El SAT las define, en términos prácticos, como las cuotas pagadas periódicamente a la aseguradora para mantener activa la póliza y tener derecho a la cobertura contratada.
Para una persona asalariada, estas primas pueden constituir:
UNA DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR.
2. ¿Un asalariado puede deducirlas?
✅ Sí.
La Ley del ISR reconoce expresamente como deducibles:
las primas por seguros de gastos médicos.
No es necesario haber utilizado el seguro durante el año.
Lo que se deduce es:
LA PRIMA PAGADA PARA MANTENER LA COBERTURA.
El artículo 151, fracción VI, reconoce específicamente las primas de seguros de gastos médicos complementarios o independientes de los servicios públicos de seguridad social.
3. Aquí cambia el fundamento legal
Hasta ahora gran parte de nuestras fichas médicas se encontraban en:
artículo 151, fracción I.
En esta ficha cambiamos a:
ARTÍCULO 151, FRACCIÓN VI, LISR.
La fracción VI establece como deducibles:
las primas por seguros de gastos médicos, complementarios o independientes de los servicios de salud proporcionados por instituciones públicas de seguridad social.
4. ¿Qué significa “complementarios o independientes”?
La póliza puede funcionar:
como complemento
de servicios públicos como IMSS o ISSSTE,
o:
independientemente
de ellos.
Por tanto:
no necesitas dejar de tener IMSS o ISSSTE para poder deducir un seguro privado de gastos médicos.
La propia fracción VI contempla ambas posibilidades.
5. ¿Qué seguros pueden entrar?
Principalmente:
✅ Seguros de gastos médicos mayores
✅ Seguros de asistencia médica y hospitalización
✅ Determinados seguros de salud
siempre que realmente cumplan el supuesto fiscal correspondiente.
El SAT identifica, entre otras, la clave:
84131602 — Seguros de asistencia médica y hospitalización.
Y la relaciona con:
seguros de gastos médicos mayores;
seguros de salud;
seguros personales.
6. Seguros de salud: fundamento adicional
Reglamento de la Ley del ISR
Artículo 268.
El Reglamento establece que también se consideran deducibles:
las primas pagadas por seguros de salud,
siempre que la parte preventiva del seguro cubra únicamente los pagos y gastos comprendidos en:
artículo 151-I de la LISR
y:
artículo 264 del Reglamento.
7. ¿Qué significa esto?
Un seguro que incluya una vertiente preventiva de salud puede ser deducible cuando dicha cobertura preventiva se encuentre relacionada exclusivamente con gastos médicos fiscalmente reconocidos.
Por ejemplo, conceptos relacionados con:
atención médica;
estudios clínicos;
hospitalización;
rehabilitación;
otros gastos comprendidos en las disposiciones citadas.
No significa que:
cualquier membresía de bienestar pueda convertirse en seguro médico deducible.
8. ¿Quién puede deducir la prima?
El contribuyente que:
✅ contrata o paga la póliza;
✅ aparece correctamente documentado;
✅ obtiene el CFDI correspondiente;
✅ realiza el pago conforme a las condiciones operativas del SAT;
✅ y utiliza la deducción en su Declaración Anual.
Para nuestra guía nos enfocamos en:
TRABAJADORES ASALARIADOS.
9. ¿Para quién puede contratarse el seguro?
El artículo 151, fracción VI, permite que el beneficiario sea:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes o descendientes en línea recta.
10. Ejemplo de póliza familiar
Carlos contrata una póliza que cubre:
Carlos
su esposa
dos hijos.
Prima anual:
$48,000.
Si:
Carlos paga;
el CFDI está correctamente expedido;
la póliza corresponde realmente a gastos médicos;
se cumplen los demás requisitos;
la prima puede analizarse como deducción personal de Carlos.
11. Nota técnica importante sobre los ingresos de los familiares
Aquí debemos hacer una distinción jurídica importante.
Texto literal del artículo 151-VI
La fracción VI permite beneficiarios:
cónyuge;
concubino;
ascendientes;
descendientes;
pero:
NO reproduce expresamente el requisito de límite de ingresos que aparece en la fracción I.
Esto puede verificarse comparando ambas fracciones del artículo 151.
12. ¿Entonces por qué el SAT publica un límite?
La página administrativa actual del SAT sobre primas de seguros señala para el ejercicio 2025 que los familiares beneficiarios no deben percibir ingresos iguales o superiores a:
$41,274.00.
Por tanto, para Saldoafavor.mx debemos distinguir:
TEXTO LEGAL:
la fracción VI no reproduce expresamente esa limitación.
CRITERIO OPERATIVO DEL SAT:
su portal actualmente sí la señala.
Para una guía práctica conservadora:
conviene atender la validación que publique el SAT para el ejercicio que efectivamente se declara.
13. ¿Qué importe utilizaremos para 2026?
Todavía debe verificarse el criterio operativo que utilice el SAT cuando corresponda presentar la Declaración Anual 2026.
La UMA anual 2026 publicada por INEGI es:
$42,794.64.
Pero no debemos simplemente sustituir automáticamente un importe en la página del SAT sin confirmar cómo quedará configurada la declaración correspondiente.
14. ¿El seguro debe estar a nombre del contribuyente?
Conforme a la orientación práctica del SAT: sí.
El SAT indica expresamente que debe revisarse que:
el seguro esté a nombre de la persona que realizará la deducción.
Por ello, si Juan pretende deducir:
la póliza debe estar documentalmente vinculada con Juan;
aunque los beneficiarios cubiertos puedan ser:
Juan;
su esposa;
sus hijos;
sus padres;
conforme a la Ley.
15. ¿Se necesita CFDI?
✅ Sí.
El SAT exige que el gasto cuente con:
comprobante fiscal.
Además, el SAT utiliza una categoría específica para este gasto dentro del Visor de Deducciones Personales:
“Primas por seguros de gastos médicos”.
16. Uso del CFDI
La clave correcta es:
D07 — Primas por seguros de gastos médicos.
El SAT lo señala expresamente.
Ésta es una diferencia fundamental respecto de:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Una prima de seguro:
NO debe clasificarse como D01.
17. Ejemplo
Prima anual de seguro:
$30,000.
Uso CFDI:
D07.
Correcto:
✅ Prima por seguro de gastos médicos.
Incorrecto:
D01 — gasto médico.
Porque aunque ambos conceptos estén relacionados con salud:
jurídicamente son deducciones distintas.
18. ¿Qué debe revisarse en el CFDI?
El SAT recomienda verificar:
✅ Seguro a nombre del contribuyente que realizará la deducción
✅ RFC correcto
✅ Forma de pago
✅ Uso CFDI D07
✅ Concepto claro
✅ Que corresponda realmente a prima de gastos médicos
✅ Clave de producto o servicio correspondiente
✅ Importe correcto.
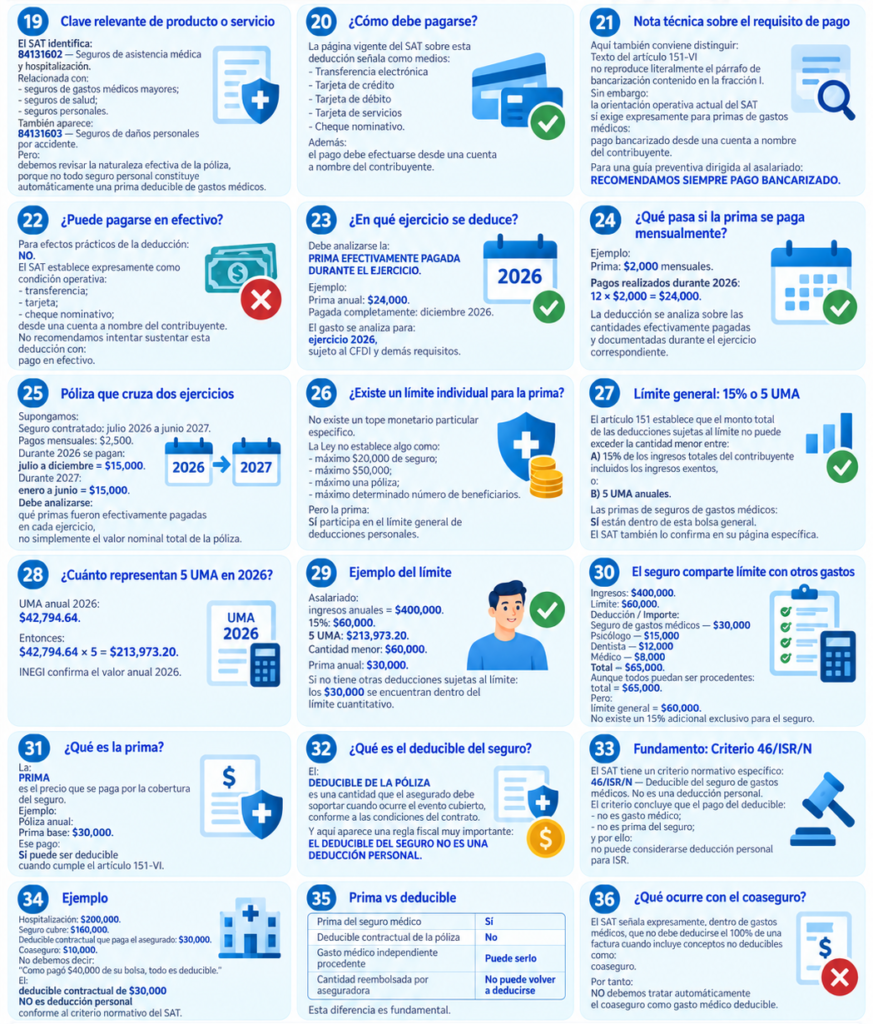
19. Clave relevante de producto o servicio
El SAT identifica:
84131602 — Seguros de asistencia médica y hospitalización.
Relacionada con:
seguros de gastos médicos mayores;
seguros de salud;
seguros personales.
También aparece:
84131603 — Seguros de daños personales por accidente.
Pero:
debemos revisar la naturaleza efectiva de la póliza,
porque no todo seguro personal constituye automáticamente una prima deducible de gastos médicos.
20. ¿Cómo debe pagarse?
La página vigente del SAT sobre esta deducción señala como medios:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
Además:
el pago debe efectuarse desde una cuenta a nombre del contribuyente.
21. Nota técnica sobre el requisito de pago
Aquí también conviene distinguir:
Texto del artículo 151-VI
no reproduce literalmente el párrafo de bancarización contenido en la fracción I.
Sin embargo:
la orientación operativa actual del SAT
sí exige expresamente para primas de gastos médicos:
pago bancarizado desde una cuenta a nombre del contribuyente.
Para una guía preventiva dirigida al asalariado:
RECOMENDAMOS SIEMPRE PAGO BANCARIZADO.
22. ¿Puede pagarse en efectivo?
Para efectos prácticos de la deducción:
❌ NO.
El SAT establece expresamente como condición operativa:
transferencia;
tarjeta;
cheque nominativo;
desde una cuenta a nombre del contribuyente.
No recomendamos intentar sustentar esta deducción con:
pago en efectivo.
23. ¿En qué ejercicio se deduce?
Debe analizarse la:
PRIMA EFECTIVAMENTE PAGADA DURANTE EL EJERCICIO.
Ejemplo:
Prima anual:
$24,000.
Pagada completamente:
diciembre 2026.
El gasto se analiza para:
ejercicio 2026,
sujeto al CFDI y demás requisitos.
24. ¿Qué pasa si la prima se paga mensualmente?
Ejemplo:
Prima:
$2,000 mensuales.
Pagos realizados durante 2026:
12 × $2,000
=
$24,000.
La deducción se analiza sobre las cantidades efectivamente pagadas y documentadas durante el ejercicio correspondiente.
25. Póliza que cruza dos ejercicios
Supongamos:
Seguro contratado:
julio 2026 a junio 2027.
Pagos mensuales:
$2,500.
Durante 2026 se pagan:
julio a diciembre = $15,000.
Durante 2027:
enero a junio = $15,000.
Debe analizarse:
qué primas fueron efectivamente pagadas en cada ejercicio,
no simplemente el valor nominal total de la póliza.
26. ¿Existe un límite individual para la prima?
❌ No existe un tope monetario particular específico.
La Ley no establece algo como:
máximo $20,000 de seguro;
máximo $50,000;
máximo una póliza;
máximo determinado número de beneficiarios.
Pero la prima:
SÍ participa en el límite general de deducciones personales.
27. Límite general: 15% o 5 UMA
El artículo 151 establece que el monto total de las deducciones sujetas al límite no puede exceder la cantidad menor entre:
A) 15% de los ingresos totales del contribuyente
incluidos los ingresos exentos,
o:
B) 5 UMA anuales.
Las primas de seguros de gastos médicos:
SÍ están dentro de esta bolsa general.
El SAT también lo confirma en su página específica.
28. ¿Cuánto representan 5 UMA en 2026?
UMA anual 2026:
$42,794.64.
Entonces:
$42,794.64 × 5
=
$213,973.20.
INEGI confirma el valor anual 2026.
29. Ejemplo del límite
Asalariado:
ingresos anuales = $400,000.
15%:
$60,000.
5 UMA:
$213,973.20.
Cantidad menor:
$60,000.
Prima anual:
$30,000.
Si no tiene otras deducciones sujetas al límite:
los $30,000 se encuentran dentro del límite cuantitativo.
30. El seguro comparte límite con otros gastos
Ingresos:
$400,000.
Límite:
$60,000.
| Deducción | Importe |
|---|---|
| Seguro de gastos médicos | $30,000 |
| Psicólogo | $15,000 |
| Dentista | $12,000 |
| Médico | $8,000 |
| Total | $65,000 |
Aunque todos puedan ser procedentes:
total = $65,000.
Pero:
límite general = $60,000.
No existe un 15% adicional exclusivo para el seguro.
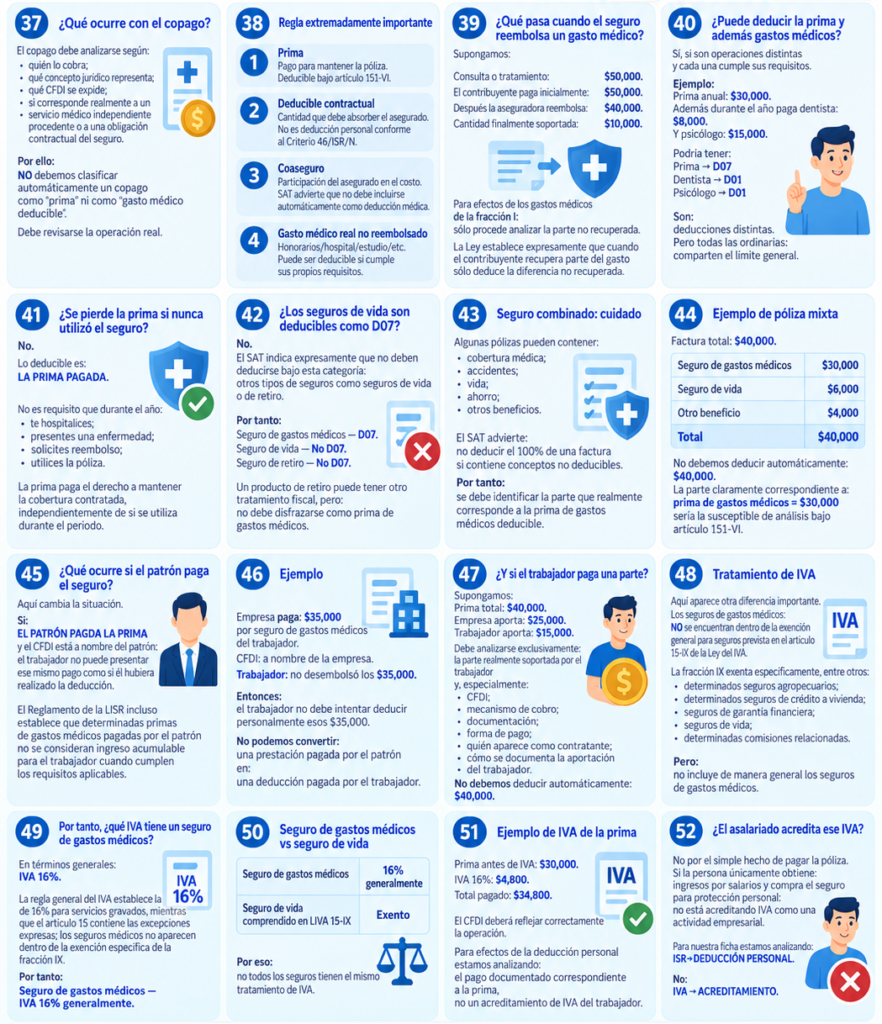
31. ¿Qué es la prima?
La:
PRIMA
es el precio que se paga por la cobertura del seguro.
Ejemplo:
Póliza anual:
Prima base: $30,000.
Ese pago:
✅ puede ser deducible
cuando cumple el artículo 151-VI.
32. ¿Qué es el deducible del seguro?
El:
DEDUCIBLE DE LA PÓLIZA
es una cantidad que el asegurado debe soportar cuando ocurre el evento cubierto, conforme a las condiciones del contrato.
Y aquí aparece una regla fiscal muy importante:
EL DEDUCIBLE DEL SEGURO NO ES UNA DEDUCCIÓN PERSONAL.
33. Fundamento: Criterio 46/ISR/N
El SAT tiene un criterio normativo específico:
46/ISR/N — Deducible del seguro de gastos médicos. No es una deducción personal.
El criterio concluye que el pago del deducible:
no es gasto médico;
no es prima del seguro;
y por ello:
no puede considerarse deducción personal para ISR.
34. Ejemplo
Hospitalización:
$200,000.
Seguro cubre:
$160,000.
Deducible contractual que paga el asegurado:
$30,000.
Coaseguro:
$10,000.
No debemos decir:
“Como pagó $40,000 de su bolsa, todo es deducible.”
El:
deducible contractual de $30,000
❌ NO es deducción personal
conforme al criterio normativo del SAT.
35. Prima vs deducible
| Concepto | ¿Deducción personal? |
|---|---|
| Prima del seguro médico | ✅ Sí |
| Deducible contractual de la póliza | ❌ No |
| Gasto médico independiente procedente | ✅ Puede serlo |
| Cantidad reembolsada por aseguradora | ❌ No puede volver a deducirse |
Esta diferencia es fundamental.
36. ¿Qué ocurre con el coaseguro?
El SAT señala expresamente, dentro de gastos médicos, que no debe deducirse el 100% de una factura cuando incluye conceptos no deducibles como:
coaseguro.
Por tanto:
NO debemos tratar automáticamente el coaseguro como gasto médico deducible.
37. ¿Qué ocurre con el copago?
El copago debe analizarse según:
quién lo cobra;
qué concepto jurídico representa;
qué CFDI se expide;
si corresponde realmente a un servicio médico independiente procedente o a una obligación contractual del seguro.
Por ello:
NO debemos clasificar automáticamente un copago como “prima” ni como “gasto médico deducible”.
Debe revisarse la operación real.
38. Regla extremadamente importante
No debemos confundir cuatro conceptos:
1. Prima
Pago para mantener la póliza.
✅ Deducible bajo artículo 151-VI.
2. Deducible contractual
Cantidad que debe absorber el asegurado.
❌ No es deducción personal conforme al Criterio 46/ISR/N.
3. Coaseguro
Participación del asegurado en el costo.
❌ SAT advierte que no debe incluirse automáticamente como deducción médica.
4. Gasto médico real no reembolsado
Honorarios/hospital/estudio/etc.
✅ Puede ser deducible si cumple sus propios requisitos.
39. ¿Qué pasa cuando el seguro reembolsa un gasto médico?
Supongamos:
Consulta o tratamiento:
$50,000.
El contribuyente paga inicialmente:
$50,000.
Después la aseguradora reembolsa:
$40,000.
Cantidad finalmente soportada:
$10,000.
Para efectos de los gastos médicos de la fracción I:
sólo procede analizar la parte no recuperada.
La Ley establece expresamente que cuando el contribuyente recupera parte del gasto sólo deduce la diferencia no recuperada.
40. ¿Puede deducir la prima y además gastos médicos?
✅ Sí, si son operaciones distintas y cada una cumple sus requisitos.
Ejemplo:
Prima anual:
$30,000.
Además durante el año paga dentista:
$8,000.
Y psicólogo:
$15,000.
Podría tener:
Prima → D07
Dentista → D01
Psicólogo → D01
Son:
deducciones distintas.
Pero todas las ordinarias:
comparten el límite general.
41. ¿Se pierde la prima si nunca utilizó el seguro?
❌ No.
Lo deducible es:
LA PRIMA PAGADA.
No es requisito que durante el año:
te hospitalices;
presentes una enfermedad;
solicites reembolso;
utilices la póliza.
La prima paga el derecho a mantener la cobertura contratada, independientemente de si se utiliza durante el periodo.
42. ¿Los seguros de vida son deducibles como D07?
❌ No.
El SAT indica expresamente que no deben deducirse bajo esta categoría:
otros tipos de seguros como seguros de vida o de retiro.
Por tanto:
Seguro de gastos médicos:
✅ D07.
Seguro de vida:
❌ No D07.
Seguro de retiro:
❌ No D07.
Un producto de retiro puede tener otro tratamiento fiscal, pero:
no debe disfrazarse como prima de gastos médicos.
43. Seguro combinado: cuidado
Algunas pólizas pueden contener:
cobertura médica;
accidentes;
vida;
ahorro;
otros beneficios.
El SAT advierte:
no deducir el 100% de una factura si contiene conceptos no deducibles.
Por tanto:
se debe identificar la parte que realmente corresponde a la prima de gastos médicos deducible.
44. Ejemplo de póliza mixta
Factura total:
$40,000.
Desglose:
| Concepto | Importe |
|---|---|
| Seguro de gastos médicos | $30,000 |
| Seguro de vida | $6,000 |
| Otro beneficio | $4,000 |
| Total | $40,000 |
No debemos deducir automáticamente:
$40,000.
La parte claramente correspondiente a:
prima de gastos médicos = $30,000
sería la susceptible de análisis bajo artículo 151-VI.
45. ¿Qué ocurre si el patrón paga el seguro?
Aquí cambia la situación.
Si:
EL PATRÓN PAGA LA PRIMA
y el CFDI está a nombre del patrón:
el trabajador no puede presentar ese mismo pago como si él hubiera realizado la deducción.
El Reglamento de la LISR incluso establece que determinadas primas de gastos médicos pagadas por el patrón no se consideran ingreso acumulable para el trabajador cuando cumplen los requisitos aplicables.
46. Ejemplo
Empresa paga:
$35,000
por seguro de gastos médicos del trabajador.
CFDI:
a nombre de la empresa.
Trabajador:
no desembolsó los $35,000.
Entonces:
❌ el trabajador no debe intentar deducir personalmente esos $35,000.
No podemos convertir:
una prestación pagada por el patrón
en:
una deducción pagada por el trabajador.
47. ¿Y si el trabajador paga una parte?
Supongamos:
Prima total:
$40,000.
Empresa aporta:
$25,000.
Trabajador aporta:
$15,000.
Debe analizarse exclusivamente:
la parte realmente soportada por el trabajador
y, especialmente:
CFDI;
mecanismo de cobro;
documentación;
forma de pago;
quién aparece como contratante;
cómo se documenta la aportación del trabajador.
No debemos deducir automáticamente:
$40,000.
48. Tratamiento de IVA
Aquí aparece otra diferencia importante.
Los seguros de gastos médicos:
NO se encuentran dentro de la exención general para seguros prevista en el artículo 15-IX de la Ley del IVA.
La fracción IX exenta específicamente, entre otros:
determinados seguros agropecuarios;
determinados seguros de crédito a vivienda;
seguros de garantía financiera;
seguros de vida;
determinadas comisiones relacionadas.
Pero:
no incluye de manera general los seguros de gastos médicos.
49. Por tanto, ¿qué IVA tiene un seguro de gastos médicos?
En términos generales:
IVA 16%.
La regla general del IVA establece la tasa de 16% para servicios gravados, mientras que el artículo 15 contiene las excepciones expresas; los seguros médicos no aparecen dentro de la exención específica de la fracción IX.
Por tanto:
Seguro de gastos médicos
🔵 IVA 16% generalmente.
50. Seguro de gastos médicos vs seguro de vida
Esta comparación es especialmente útil:
| Seguro | IVA |
|---|---|
| Seguro de gastos médicos | 16% generalmente |
| Seguro de vida comprendido en LIVA 15-IX | Exento |
Por eso:
no todos los seguros tienen el mismo tratamiento de IVA.
51. Ejemplo de IVA de la prima
Prima antes de IVA:
$30,000.
IVA 16%:
$4,800.
Total pagado:
$34,800.
El CFDI deberá reflejar correctamente la operación.
Para efectos de la deducción personal estamos analizando:
el pago documentado correspondiente a la prima,
no un acreditamiento de IVA del trabajador.
52. ¿El asalariado acredita ese IVA?
❌ No por el simple hecho de pagar la póliza.
Si la persona únicamente obtiene ingresos por salarios y compra el seguro para protección personal:
no está acreditando IVA como una actividad empresarial.
Para nuestra ficha estamos analizando:
ISR → DEDUCCIÓN PERSONAL.
No:
IVA → ACREDITAMIENTO.
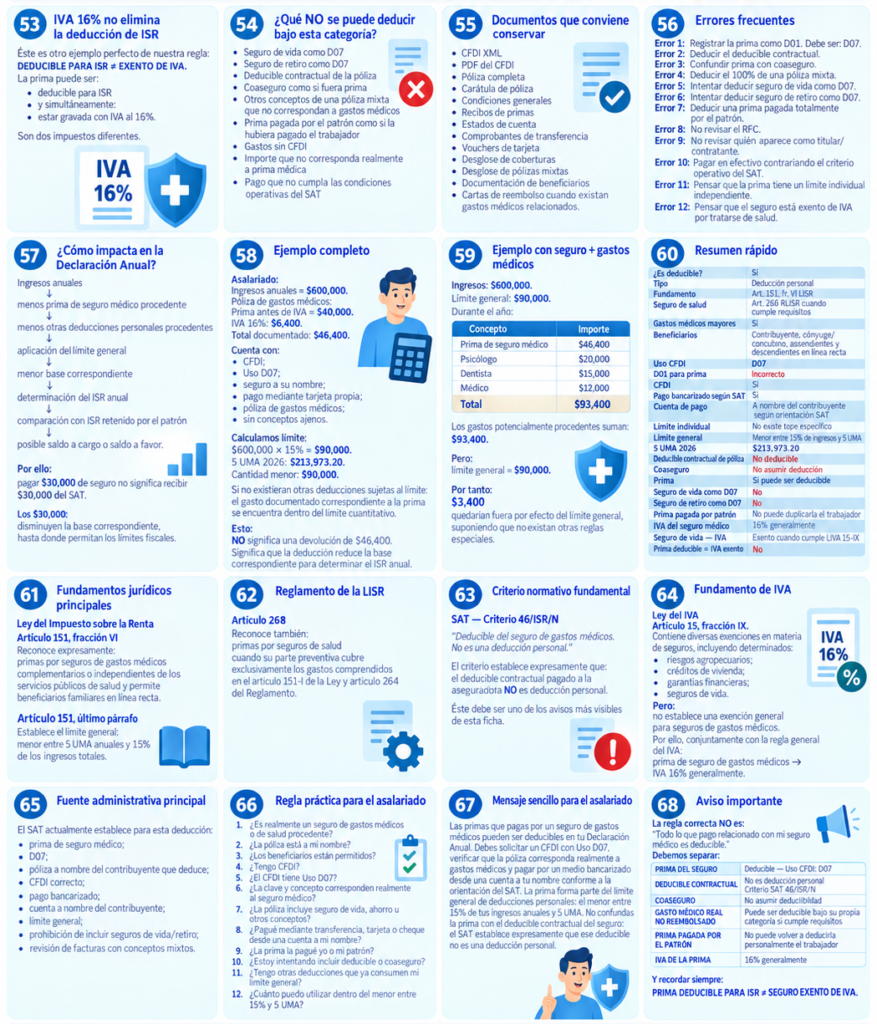
53. IVA 16% no elimina la deducción de ISR
Éste es otro ejemplo perfecto de nuestra regla:
DEDUCIBLE PARA ISR ≠ EXENTO DE IVA.
La prima puede ser:
✅ deducible para ISR
y simultáneamente:
🔵 estar gravada con IVA al 16%.
Son dos impuestos diferentes.
54. ¿Qué NO se puede deducir bajo esta categoría?
❌ Seguro de vida como D07
❌ Seguro de retiro como D07
❌ Deducible contractual de la póliza
❌ Coaseguro como si fuera prima
❌ Otros conceptos de una póliza mixta que no correspondan a gastos médicos
❌ Prima pagada por el patrón como si la hubiera pagado el trabajador
❌ Gastos sin CFDI
❌ Importe que no corresponda realmente a prima médica
❌ Pago que no cumpla las condiciones operativas del SAT
55. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Póliza completa
✅ Carátula de póliza
✅ Condiciones generales
✅ Recibos de primas
✅ Estados de cuenta
✅ Comprobantes de transferencia
✅ Vouchers de tarjeta
✅ Desglose de coberturas
✅ Desglose de pólizas mixtas
✅ Documentación de beneficiarios
✅ Cartas de reembolso cuando existan gastos médicos relacionados.
56. Errores frecuentes
Error 1
Registrar la prima como D01.
Debe ser:
D07.
Error 2
Deducir el deducible contractual.
Error 3
Confundir prima con coaseguro.
Error 4
Deducir el 100% de una póliza mixta.
Error 5
Intentar deducir seguro de vida como D07.
Error 6
Intentar deducir seguro de retiro como D07.
Error 7
Deducir una prima pagada totalmente por el patrón.
Error 8
No revisar el RFC.
Error 9
No revisar quién aparece como titular/contratante.
Error 10
Pagar en efectivo contrariando el criterio operativo del SAT.
Error 11
Pensar que la prima tiene un límite individual independiente.
Error 12
Pensar que el seguro está exento de IVA por tratarse de salud.
57. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
menos prima de seguro médico procedente
↓
menos otras deducciones personales procedentes
↓
aplicación del límite general
↓
menor base correspondiente
↓
determinación del ISR anual
↓
comparación con ISR retenido por el patrón
↓
posible saldo a cargo o saldo a favor.
Por ello:
pagar $30,000 de seguro no significa recibir $30,000 del SAT.
Los $30,000:
disminuyen la base correspondiente,
hasta donde permitan los límites fiscales.
58. Ejemplo completo
Asalariado:
Ingresos anuales = $600,000.
Póliza de gastos médicos:
Prima antes de IVA = $40,000.
IVA 16%:
$6,400.
Total documentado:
$46,400.
Cuenta con:
✅ CFDI;
✅ Uso D07;
✅ seguro a su nombre;
✅ pago mediante tarjeta propia;
✅ póliza de gastos médicos;
✅ sin conceptos ajenos.
Calculamos límite:
$600,000 × 15% = $90,000.
5 UMA 2026:
$213,973.20.
Cantidad menor:
$90,000.
Si no existieran otras deducciones sujetas al límite:
el gasto documentado correspondiente a la prima se encuentra dentro del límite cuantitativo.
Esto:
NO significa una devolución de $46,400.
Significa que la deducción reduce la base correspondiente para determinar el ISR anual.
59. Ejemplo con seguro + gastos médicos
Ingresos:
$600,000.
Límite general:
$90,000.
Durante el año:
| Concepto | Importe |
|---|---|
| Prima de seguro médico | $46,400 |
| Psicólogo | $20,000 |
| Dentista | $15,000 |
| Médico | $12,000 |
| Total | $93,400 |
Los gastos potencialmente procedentes suman:
$93,400.
Pero:
límite general = $90,000.
Por tanto:
$3,400
quedarían fuera por efecto del límite general, suponiendo que no existan otras reglas especiales.
60. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal |
| Fundamento | Art. 151, fr. VI LISR |
| Seguro de salud | Art. 268 RLISR cuando cumple requisitos |
| Gastos médicos mayores | ✅ |
| Beneficiarios | Contribuyente, cónyuge/concubino, ascendientes y descendientes en línea recta |
| Uso CFDI | D07 |
| D01 para prima | ❌ Incorrecto |
| CFDI | ✅ |
| Pago bancarizado según SAT | ✅ |
| Cuenta de pago | A nombre del contribuyente según orientación SAT |
| Límite individual | No existe tope específico |
| Límite general | Menor entre 15% de ingresos y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Deducible contractual de póliza | ❌ No deducible |
| Coaseguro | ❌ No asumir deducción |
| Prima | ✅ Sí puede ser deducible |
| Seguro de vida como D07 | ❌ |
| Seguro de retiro como D07 | ❌ |
| Prima pagada por patrón | ❌ No puede duplicarla el trabajador |
| IVA del seguro médico | 16% generalmente |
| Seguro de vida — IVA | Exento cuando cumple LIVA 15-IX |
| Prima deducible = IVA exento | ❌ No |
61. Fundamentos jurídicos principales
Ley del Impuesto sobre la Renta
Artículo 151, fracción VI
Reconoce expresamente:
primas por seguros de gastos médicos
complementarios o independientes de los servicios públicos de salud y permite beneficiarios familiares en línea recta.
Artículo 151, último párrafo
Establece el límite general:
menor entre 5 UMA anuales y 15% de los ingresos totales.
62. Reglamento de la LISR
Artículo 268
Reconoce también:
primas por seguros de salud
cuando su parte preventiva cubre exclusivamente los gastos comprendidos en el artículo 151-I de la Ley y artículo 264 del Reglamento.
63. Criterio normativo fundamental
SAT — Criterio 46/ISR/N
“Deducible del seguro de gastos médicos. No es una deducción personal.”
El criterio establece expresamente que:
el deducible contractual pagado a la aseguradora NO es deducción personal.
Éste debe ser uno de los avisos más visibles de esta ficha.
64. Fundamento de IVA
Ley del IVA
Artículo 15, fracción IX.
Contiene diversas exenciones en materia de seguros, incluyendo determinados:
riesgos agropecuarios;
créditos de vivienda;
garantías financieras;
seguros de vida.
Pero:
no establece una exención general para seguros de gastos médicos.
Por ello, conjuntamente con la regla general del IVA:
prima de seguro de gastos médicos → IVA 16% generalmente.
65. Fuente administrativa principal
El SAT actualmente establece para esta deducción:
prima de seguro médico;
D07;
póliza a nombre del contribuyente que deduce;
CFDI correcto;
pago bancarizado;
cuenta a nombre del contribuyente;
límite general;
prohibición de incluir seguros de vida/retiro;
revisión de facturas con conceptos mixtos.
66. Regla práctica para el asalariado
Antes de deducir una póliza pregunta:
1. ¿Es realmente un seguro de gastos médicos o de salud procedente?
2. ¿La póliza está a mi nombre?
3. ¿Los beneficiarios están permitidos?
4. ¿Tengo CFDI?
5. ¿El CFDI tiene Uso D07?
6. ¿La clave y concepto corresponden realmente al seguro médico?
7. ¿La póliza incluye seguro de vida, ahorro u otros conceptos?
8. ¿Pagué mediante transferencia, tarjeta o cheque desde una cuenta a mi nombre?
9. ¿La prima la pagué yo o mi patrón?
10. ¿Estoy intentando incluir deducible o coaseguro?
11. ¿Tengo otras deducciones que ya consumen mi límite general?
12. ¿Cuánto puedo utilizar dentro del menor entre 15% y 5 UMA?
67. Mensaje sencillo para el asalariado
Las primas que pagas por un seguro de gastos médicos pueden ser deducibles en tu Declaración Anual. Debes solicitar un CFDI con Uso D07, verificar que la póliza corresponda realmente a gastos médicos y pagar por un medio bancarizado desde una cuenta a tu nombre conforme a la orientación del SAT. La prima forma parte del límite general de deducciones personales: el menor entre 15% de tus ingresos anuales y 5 UMA. No confundas la prima con el deducible contractual del seguro: el SAT establece expresamente que ese deducible no es una deducción personal.
68. Aviso importante
La regla correcta NO es:
“Todo lo que pago relacionado con mi seguro médico es deducible.”
Debemos separar:
🛡️ PRIMA DEL SEGURO
✅ Deducible
Uso CFDI: D07
💵 DEDUCIBLE CONTRACTUAL
❌ No es deducción personal
Criterio SAT 46/ISR/N
📊 COASEGURO
❌ No asumir deducibilidad
🏥 GASTO MÉDICO REAL NO REEMBOLSADO
✅ Puede ser deducible bajo su propia categoría si cumple requisitos
👔 PRIMA PAGADA POR EL PATRÓN
❌ No puede volver a deducirla personalmente el trabajador
🔵 IVA DE LA PRIMA
16% generalmente
Y recordar siempre:
PRIMA DEDUCIBLE PARA ISR ≠ SEGURO EXENTO DE IVA.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.