LENTES ÓPTICOS GRADUADOS PARA CORREGIR DEFECTOS VISUALES
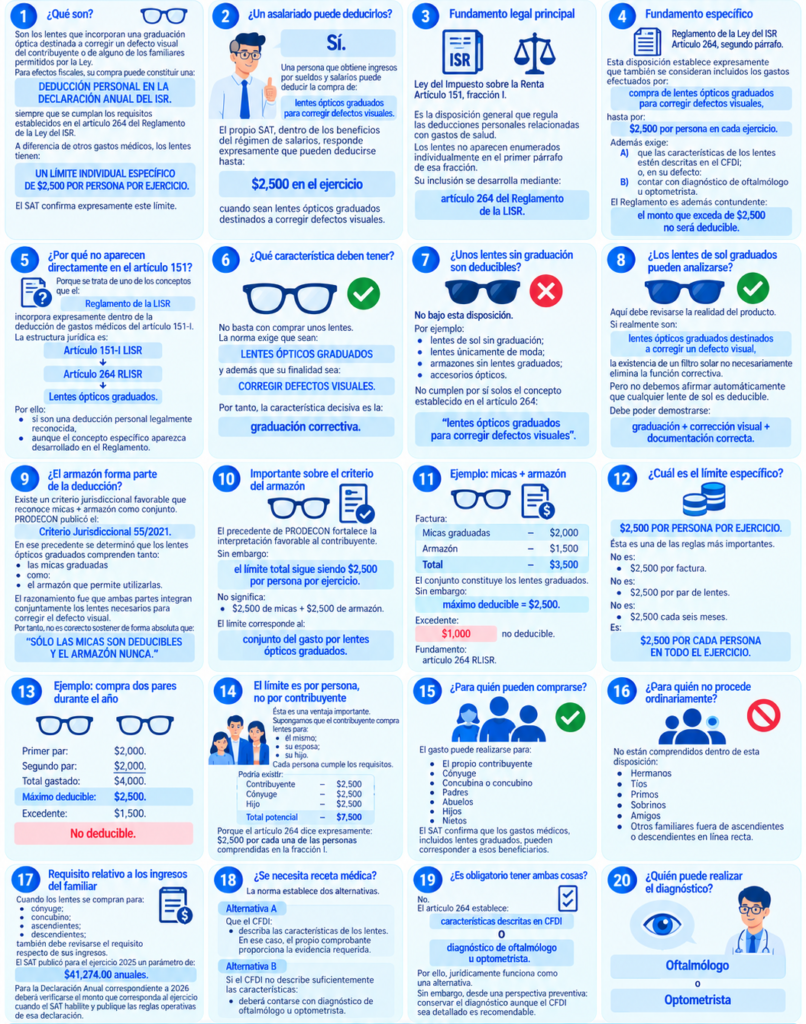
1. ¿Qué son?
Son los lentes que incorporan una graduación óptica destinada a corregir un defecto visual del contribuyente o de alguno de los familiares permitidos por la Ley.
Para efectos fiscales, su compra puede constituir una:
DEDUCCIÓN PERSONAL EN LA DECLARACIÓN ANUAL DEL ISR
siempre que se cumplan los requisitos establecidos en el artículo 264 del Reglamento de la Ley del ISR.
A diferencia de otros gastos médicos, los lentes tienen:
UN LÍMITE INDIVIDUAL ESPECÍFICO DE $2,500 POR PERSONA POR EJERCICIO.
El SAT confirma expresamente este límite.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Una persona que obtiene ingresos por sueldos y salarios puede deducir la compra de:
lentes ópticos graduados para corregir defectos visuales.
El propio SAT, dentro de los beneficios del régimen de salarios, responde expresamente que pueden deducirse hasta:
$2,500 en el ejercicio
cuando sean lentes ópticos graduados destinados a corregir defectos visuales.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Es la disposición general que regula las deducciones personales relacionadas con gastos de salud.
Los lentes no aparecen enumerados individualmente en el primer párrafo de esa fracción.
Su inclusión se desarrolla mediante:
artículo 264 del Reglamento de la LISR.
4. Fundamento específico
Reglamento de la Ley del ISR
Artículo 264, segundo párrafo.
Esta disposición establece expresamente que también se consideran incluidos los gastos efectuados por:
compra de lentes ópticos graduados para corregir defectos visuales,
hasta por:
$2,500 por persona en cada ejercicio.
Además exige:
A) que las características de los lentes estén descritas en el CFDI;
o, en su defecto:
B) contar con diagnóstico de oftalmólogo u optometrista.
El Reglamento es además contundente:
el monto que exceda de $2,500 no será deducible.
5. ¿Por qué no aparecen directamente en el artículo 151?
Porque se trata de uno de los conceptos que el:
Reglamento de la LISR
incorpora expresamente dentro de la deducción de gastos médicos del artículo 151-I.
La estructura jurídica es:
Artículo 151-I LISR
↓
Artículo 264 RLISR
↓
Lentes ópticos graduados.
Por ello:
sí son una deducción personal legalmente reconocida,
aunque el concepto específico aparezca desarrollado en el Reglamento.
6. ¿Qué característica deben tener?
No basta con comprar unos lentes.
La norma exige que sean:
LENTES ÓPTICOS GRADUADOS
y además que su finalidad sea:
CORREGIR DEFECTOS VISUALES.
Por tanto, la característica decisiva es la:
graduación correctiva.
7. ¿Unos lentes sin graduación son deducibles?
❌ No bajo esta disposición.
Por ejemplo:
lentes de sol sin graduación;
lentes únicamente de moda;
armazones sin lentes graduados;
accesorios ópticos.
No cumplen por sí solos el concepto establecido en el artículo 264:
“lentes ópticos graduados para corregir defectos visuales”.
8. ¿Los lentes de sol graduados pueden analizarse?
Aquí debe revisarse la realidad del producto.
Si realmente son:
lentes ópticos graduados destinados a corregir un defecto visual,
la existencia de un filtro solar no necesariamente elimina la función correctiva.
Pero no debemos afirmar automáticamente que cualquier lente de sol es deducible.
Debe poder demostrarse:
graduación + corrección visual + documentación correcta.
9. ¿El armazón forma parte de la deducción?
✅ Existe un criterio jurisdiccional favorable que reconoce micas + armazón como conjunto.
PRODECON publicó el:
Criterio Jurisdiccional 55/2021.
En ese precedente se determinó que los lentes ópticos graduados comprenden tanto:
las micas graduadas
como:
el armazón que permite utilizarlas.
El razonamiento fue que ambas partes integran conjuntamente los lentes necesarios para corregir el defecto visual.
Por tanto, no es correcto sostener de forma absoluta que:
“Sólo las micas son deducibles y el armazón nunca.”
10. Importante sobre el criterio del armazón
El precedente de PRODECON fortalece la interpretación favorable al contribuyente.
Sin embargo:
el límite total sigue siendo $2,500 por persona por ejercicio.
No significa:
$2,500 de micas + $2,500 de armazón.
El límite corresponde al:
conjunto del gasto por lentes ópticos graduados.
11. Ejemplo: micas + armazón
Factura:
| Concepto | Importe |
|---|---|
| Micas graduadas | $2,000 |
| Armazón | $1,500 |
| Total | $3,500 |
El conjunto constituye los lentes graduados.
Sin embargo:
máximo deducible = $2,500.
Excedente:
$1,000
❌ no deducible.
Fundamento:
artículo 264 RLISR.
12. ¿Cuál es el límite específico?
$2,500 POR PERSONA POR EJERCICIO.
Ésta es una de las reglas más importantes.
No es:
$2,500 por factura.
No es:
$2,500 por par de lentes.
No es:
$2,500 cada seis meses.
Es:
$2,500 POR CADA PERSONA EN TODO EL EJERCICIO.
13. Ejemplo: compra dos pares durante el año
Primer par:
$2,000.
Segundo par:
$2,000.
Total gastado:
$4,000.
Máximo deducible:
$2,500.
Excedente:
$1,500.
❌ No deducible.
14. El límite es por persona, no por contribuyente
Ésta es una ventaja importante.
Supongamos que el contribuyente compra lentes para:
él mismo;
su esposa;
su hijo.
Cada persona cumple los requisitos.
Podría existir:
| Beneficiario | Máximo |
|---|---|
| Contribuyente | $2,500 |
| Cónyuge | $2,500 |
| Hijo | $2,500 |
| Total potencial | $7,500 |
Porque el artículo 264 dice expresamente:
$2,500 por cada una de las personas comprendidas en la fracción I.
15. ¿Para quién pueden comprarse?
El gasto puede realizarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
El SAT confirma que los gastos médicos, incluidos lentes graduados, pueden corresponder a esos beneficiarios.
16. ¿Para quién no procede ordinariamente?
No están comprendidos dentro de esta disposición:
❌ Hermanos
❌ Tíos
❌ Primos
❌ Sobrinos
❌ Amigos
❌ Otros familiares fuera de ascendientes o descendientes en línea recta.
17. Requisito relativo a los ingresos del familiar
Cuando los lentes se compran para:
cónyuge;
concubino;
ascendientes;
descendientes;
también debe revisarse el requisito respecto de sus ingresos.
El SAT publicó para el ejercicio 2025 un parámetro de:
$41,274.00 anuales.
Para la Declaración Anual correspondiente a 2026 deberá verificarse el monto que corresponda al ejercicio cuando el SAT habilite y publique las reglas operativas de esa declaración.
18. ¿Se necesita receta médica?
La norma establece dos alternativas.
Alternativa A
Que el CFDI:
describa las características de los lentes.
En ese caso, el propio comprobante proporciona la evidencia requerida.
Alternativa B
Si el CFDI no describe suficientemente las características:
deberá contarse con diagnóstico de oftalmólogo u optometrista.
19. ¿Es obligatorio tener ambas cosas?
No.
El artículo 264 establece:
características descritas en CFDI
O
diagnóstico de oftalmólogo u optometrista.
Por ello, jurídicamente funciona como una alternativa.
Sin embargo, desde una perspectiva preventiva:
conservar el diagnóstico aunque el CFDI sea detallado es recomendable.
20. ¿Quién puede realizar el diagnóstico?
El Reglamento menciona expresamente:
✅ Oftalmólogo
o
✅ Optometrista.
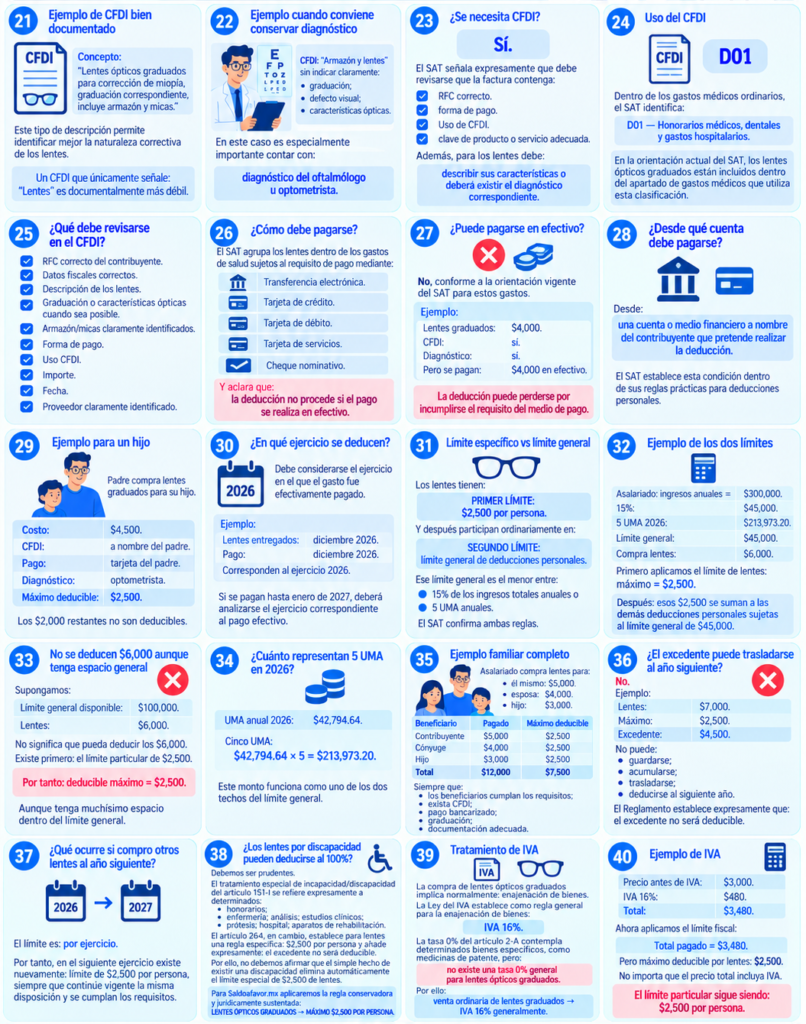
21. Ejemplo de CFDI bien documentado
Concepto:
Lentes ópticos graduados para corrección de miopía, graduación correspondiente, incluye armazón y micas.
Este tipo de descripción permite identificar mejor:
la naturaleza correctiva de los lentes.
Un CFDI que únicamente señale:
“Lentes”
es documentalmente más débil.
22. Ejemplo cuando conviene conservar diagnóstico
CFDI:
“Armazón y lentes”
sin indicar claramente:
graduación;
defecto visual;
características ópticas.
En este caso es especialmente importante contar con:
diagnóstico del oftalmólogo u optometrista.
23. ¿Se necesita CFDI?
✅ Sí.
El SAT señala expresamente que debe revisarse que la factura contenga:
RFC correcto;
forma de pago;
Uso de CFDI;
clave de producto o servicio adecuada.
Además, para los lentes debe:
describir sus características
o deberá existir el diagnóstico correspondiente.
24. Uso del CFDI
Dentro de los gastos médicos ordinarios, el SAT identifica:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
En la orientación actual del SAT, los lentes ópticos graduados están incluidos dentro del apartado de gastos médicos que utiliza esta clasificación.
25. ¿Qué debe revisarse en el CFDI?
✅ RFC correcto del contribuyente
✅ Datos fiscales correctos
✅ Descripción de los lentes
✅ Graduación o características ópticas cuando sea posible
✅ Armazón/micas claramente identificados
✅ Forma de pago
✅ Uso CFDI
✅ Importe
✅ Fecha
✅ Proveedor claramente identificado
26. ¿Cómo debe pagarse?
El SAT agrupa los lentes dentro de los gastos de salud sujetos al requisito de pago mediante:
✅ Transferencia electrónica
✅ Tarjeta de crédito
✅ Tarjeta de débito
✅ Tarjeta de servicios
✅ Cheque nominativo.
Y aclara que:
la deducción no procede si el pago se realiza en efectivo.
27. ¿Puede pagarse en efectivo?
❌ No, conforme a la orientación vigente del SAT para estos gastos.
Ejemplo:
Lentes graduados:
$4,000.
CFDI:
✅.
Diagnóstico:
✅.
Pero se pagan:
$4,000 en efectivo.
La deducción puede perderse por incumplirse el requisito del medio de pago.
28. ¿Desde qué cuenta debe pagarse?
Desde:
una cuenta o medio financiero a nombre del contribuyente que pretende realizar la deducción.
El SAT establece esta condición dentro de sus reglas prácticas para deducciones personales.
29. Ejemplo para un hijo
Padre compra lentes graduados para su hijo.
Costo:
$4,500.
CFDI:
a nombre del padre.
Pago:
tarjeta del padre.
Diagnóstico:
optometrista.
Máximo deducible:
$2,500.
Los:
$2,000 restantes
❌ no son deducibles.
30. ¿En qué ejercicio se deducen?
Debe considerarse el:
ejercicio en el que el gasto fue efectivamente pagado.
Ejemplo:
Lentes entregados:
diciembre 2026.
Pago:
diciembre 2026.
Corresponden al:
ejercicio 2026.
Si se pagan hasta enero de 2027, deberá analizarse el ejercicio correspondiente al pago efectivo.
31. Límite específico vs límite general
Ésta es probablemente la parte más importante de toda la ficha.
Los lentes tienen:
PRIMER LÍMITE:
$2,500 por persona.
Y después participan ordinariamente en:
SEGUNDO LÍMITE:
límite general de deducciones personales.
Ese límite general es el menor entre:
15% de los ingresos totales anuales
o:
5 UMA anuales.
El SAT confirma ambas reglas.
32. Ejemplo de los dos límites
Asalariado:
ingresos anuales = $300,000.
15%:
$45,000.
5 UMA 2026:
$213,973.20.
Límite general:
$45,000.
Compra lentes:
$6,000.
Primero aplicamos el límite de lentes:
máximo = $2,500.
Después:
esos:
$2,500
se suman a las demás deducciones personales sujetas al límite general de $45,000.
33. No se deducen $6,000 aunque tenga espacio general
Éste es un error frecuente.
Supongamos:
Límite general disponible:
$100,000.
Lentes:
$6,000.
No significa que pueda deducir los $6,000.
Existe primero:
el límite particular de $2,500.
Por tanto:
deducible máximo = $2,500.
Aunque tenga muchísimo espacio dentro del límite general.
34. ¿Cuánto representan 5 UMA en 2026?
UMA anual 2026:
$42,794.64.
Cinco UMA:
$42,794.64 × 5
=
$213,973.20.
Este monto funciona como uno de los dos techos del límite general.
35. Ejemplo familiar completo
Asalariado compra lentes para:
él mismo: $5,000
esposa: $4,000
hijo: $3,000.
Máximo individual:
| Persona | Pagado | Máximo deducible |
|---|---|---|
| Contribuyente | $5,000 | $2,500 |
| Cónyuge | $4,000 | $2,500 |
| Hijo | $3,000 | $2,500 |
| Total | $12,000 | $7,500 |
Siempre que:
los beneficiarios cumplan los requisitos;
exista CFDI;
pago bancarizado;
graduación;
documentación adecuada.
36. ¿El excedente puede trasladarse al año siguiente?
❌ No.
Ejemplo:
Lentes:
$7,000.
Máximo:
$2,500.
Excedente:
$4,500.
No puede:
guardarse;
acumularse;
trasladarse;
deducirse al siguiente año.
El Reglamento establece expresamente que:
el excedente no será deducible.
37. ¿Qué ocurre si compro otros lentes al año siguiente?
El límite es:
por ejercicio.
Por tanto, en el siguiente ejercicio existe nuevamente:
límite de $2,500 por persona,
siempre que continúe vigente la misma disposición y se cumplan los requisitos.
38. ¿Los lentes por discapacidad pueden deducirse al 100%?
Aquí debemos ser especialmente prudentes.
El tratamiento especial de incapacidad/discapacidad del artículo 151-I se refiere expresamente a determinados:
honorarios;
enfermería;
análisis;
estudios clínicos;
prótesis;
hospital;
aparatos de rehabilitación.
El artículo 264, en cambio, establece para lentes una regla específica:
$2,500 por persona
y añade expresamente:
el excedente no será deducible.
Por ello, no debemos afirmar que el simple hecho de existir una discapacidad elimina automáticamente el límite especial de $2,500 de lentes.
Para Saldoafavor.mx aplicaremos la regla conservadora y jurídicamente sustentada:
LENTES ÓPTICOS GRADUADOS → MÁXIMO $2,500 POR PERSONA.
39. Tratamiento de IVA
La compra de lentes ópticos graduados implica normalmente:
enajenación de bienes.
La Ley del IVA establece como regla general para la enajenación de bienes:
IVA 16%.
La tasa 0% del artículo 2-A contempla determinados bienes específicos, como medicinas de patente, pero:
no existe una tasa 0% general para lentes ópticos graduados.
Por ello:
venta ordinaria de lentes graduados → IVA 16% generalmente.
40. Ejemplo de IVA
Precio antes de IVA:
$3,000.
IVA 16%:
$480.
Total:
$3,480.
Ahora aplicamos el límite fiscal:
Total pagado = $3,480.
Pero máximo deducible por lentes:
$2,500.
No importa que el precio total incluya IVA.
El límite particular sigue siendo:
$2,500 por persona.
41. Deducible para ISR ≠ IVA
Aquí nuevamente debemos separar:
Para ISR
Lentes graduados:
✅ deducibles hasta $2,500.
Para IVA
Venta ordinaria:
🔵 16% generalmente.
El hecho de que sean una deducción médica:
no significa que estén exentos de IVA.
42. ¿El asalariado puede acreditar el IVA?
❌ No por tratarse de una deducción personal.
El trabajador que compra lentes para uso personal:
no está acreditando IVA de una actividad empresarial.
Estamos analizando:
ISR → deducción personal.
No:
IVA → acreditamiento.
43. ¿Qué ocurre si el seguro reembolsa los lentes?
Debe analizarse únicamente la cantidad:
efectivamente soportada por el contribuyente.
Ejemplo:
Lentes:
$4,000.
Seguro reembolsa:
$2,000.
Cantidad no recuperada:
$2,000.
Aunque el límite máximo sea $2,500:
sólo existen $2,000 efectivamente soportados.
Por tanto, no tendría sentido pretender una deducción de $2,500.
44. ¿Qué NO debemos considerar automáticamente deducible?
❌ Lentes sin graduación
❌ Lentes de sol ordinarios
❌ Armazón comprado únicamente como accesorio sin lentes correctivos
❌ Estuches
❌ Cadenas
❌ Líquidos de limpieza
❌ Toallitas
❌ Accesorios
❌ Garantías adicionales
❌ Productos de moda
❌ Gastos pagados en efectivo
❌ Cantidades que excedan $2,500 por persona
❌ Cantidades reembolsadas.
45. ¿Qué pasa con un armazón muy caro?
Ejemplo:
Micas graduadas:
$1,500.
Armazón de diseñador:
$10,000.
Total:
$11,500.
Aunque el criterio jurisdiccional reconoce que:
armazón + micas
pueden integrar el concepto de lentes ópticos graduados:
el máximo fiscal continúa siendo $2,500.
Por tanto:
$9,000
quedarían fuera de la deducción por superar el límite particular.
46. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Comprobante de pago
✅ Estado de cuenta
✅ Voucher de tarjeta
✅ Diagnóstico de oftalmólogo u optometrista
✅ Graduación
✅ Receta óptica
✅ Descripción de micas
✅ Descripción del armazón
✅ Documentación del beneficiario
✅ Documentos de reembolso del seguro, si existen.
47. Errores frecuentes
Error 1
Pensar que todos los lentes son deducibles.
Error 2
Comprar lentes sin graduación.
Error 3
Pensar que el límite es $2,500 por factura.
Error 4
Comprar dos pares y deducir $5,000.
Error 5
No describir las características en CFDI ni conservar diagnóstico.
Error 6
Pagar en efectivo.
Error 7
Pagar con tarjeta de otra persona.
Error 8
Pensar que el armazón nunca puede formar parte del gasto.
Error 9
Pensar que el límite de $2,500 reemplaza al límite general.
Error 10
Pensar que $2,500 es sólo el valor de las micas.
Error 11
Intentar trasladar el excedente al siguiente año.
Error 12
Creer que los lentes tienen IVA 0% por ser un producto de salud.
48. ¿Cómo impacta en la Declaración Anual?
De forma simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
menor base correspondiente
↓
cálculo del ISR anual
↓
comparación con ISR retenido por el patrón
↓
posible impuesto a cargo o saldo a favor.
Por tanto:
deducir $2,500 de lentes NO significa que el SAT devolverá $2,500.
Los $2,500:
disminuyen la base fiscal correspondiente.
49. Ejemplo completo de un asalariado
Trabajador:
Ingresos anuales: $360,000.
Compra lentes:
Precio antes de IVA: $4,000.
IVA 16%:
$640.
Total:
$4,640.
Cuenta con:
✅ CFDI;
✅ graduación;
✅ pago con tarjeta propia;
✅ diagnóstico;
✅ no existe reembolso.
Primero aplicamos:
Límite particular de lentes = $2,500.
Luego calculamos límite general:
$360,000 × 15% = $54,000.
5 UMA:
$213,973.20.
Menor:
$54,000.
Por tanto:
máximo de lentes que entra a la bolsa general:
$2,500.
No:
$4,640.
50. Ejemplo con tres beneficiarios
Contribuyente:
lentes $4,000 → máximo $2,500.
Cónyuge:
lentes $3,500 → máximo $2,500.
Hijo:
lentes $2,200 → máximo $2,200.
Total efectivamente pagado:
$9,700.
Monto máximo por límites individuales:
$7,200.
Después, esos $7,200 deben compararse junto con las demás deducciones sujetas al:
límite general 15% / 5 UMA.
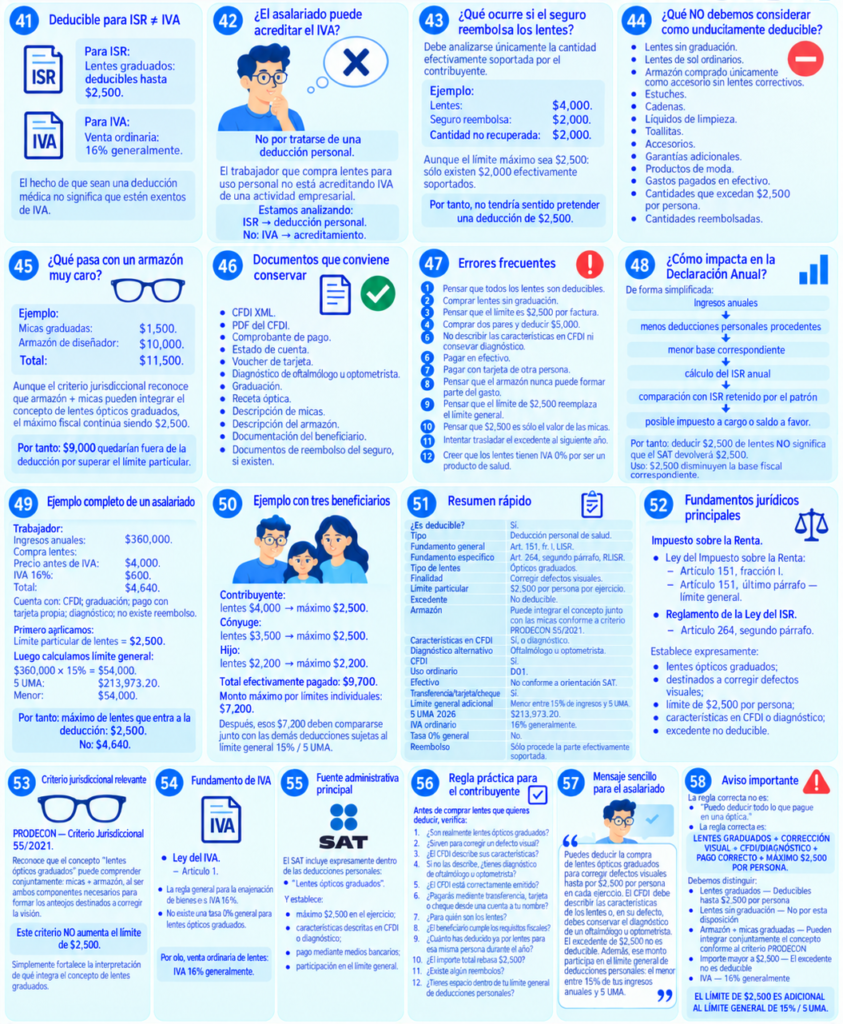
51. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal de salud |
| Fundamento general | Art. 151, fr. I LISR |
| Fundamento específico | Art. 264, segundo párrafo, RLISR |
| Tipo de lentes | Ópticos graduados |
| Finalidad | Corregir defectos visuales |
| Límite particular | $2,500 por persona por ejercicio |
| Excedente | ❌ No deducible |
| Armazón | Puede integrar el concepto junto con las micas conforme a criterio jurisdiccional PRODECON 55/2021 |
| Características en CFDI | ✅ Sí, o diagnóstico |
| Diagnóstico alternativo | Oftalmólogo u optometrista |
| CFDI | ✅ |
| Uso ordinario | D01 |
| Efectivo | ❌ Conforme a orientación SAT |
| Transferencia/tarjeta/cheque | ✅ |
| Límite general adicional | Menor entre 15% de ingresos y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| IVA ordinario | 16% generalmente |
| Tasa 0% general | ❌ No |
| Reembolso | Sólo procede la parte efectivamente soportada |
52. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Artículo 151, último párrafo — límite general.
Reglamento de la Ley del ISR
Artículo 264, segundo párrafo.
Establece expresamente:
lentes ópticos graduados;
destinados a corregir defectos visuales;
límite de $2,500 por persona;
características en CFDI o diagnóstico;
excedente no deducible.
53. Criterio jurisdiccional relevante
PRODECON — Criterio Jurisdiccional 55/2021
Reconoce que el concepto:
“lentes ópticos graduados”
puede comprender conjuntamente:
micas + armazón,
al ser ambos componentes necesarios para formar los anteojos destinados a corregir la visión.
Este criterio:
NO aumenta el límite de $2,500.
Simplemente fortalece la interpretación de qué integra el concepto de lentes graduados.
54. Fundamento de IVA
Ley del IVA
Artículo 1.
La regla general para la:
enajenación de bienes
es:
IVA 16%.
No existe una tasa 0% general para lentes ópticos graduados.
Por ello:
venta ordinaria de lentes:
IVA 16% generalmente.
55. Fuente administrativa principal
El SAT incluye expresamente dentro de las deducciones personales:
“Lentes ópticos graduados”.
Y establece:
máximo $2,500 en el ejercicio;
características descritas en CFDI o diagnóstico;
pago mediante medio bancarizado;
participación en el límite general.
56. Regla práctica para el contribuyente
Antes de comprar lentes que quieras deducir, verifica:
1. ¿Son realmente lentes ópticos graduados?
2. ¿Sirven para corregir un defecto visual?
3. ¿El CFDI describe sus características?
4. Si no las describe, ¿tienes diagnóstico de oftalmólogo u optometrista?
5. ¿El CFDI está correctamente emitido?
6. ¿Pagarás mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre?
7. ¿Para quién son los lentes?
8. ¿El beneficiario cumple los requisitos fiscales?
9. ¿Cuánto has deducido ya por lentes para esa misma persona durante el año?
10. ¿El importe total rebasa $2,500?
11. ¿Existe algún reembolso?
12. ¿Tienes espacio dentro de tu límite general de deducciones personales?
57. Mensaje sencillo para el asalariado
Puedes deducir la compra de lentes ópticos graduados para corregir defectos visuales hasta por $2,500 por persona en cada ejercicio. El CFDI debe describir las características de los lentes o, en su defecto, debes conservar el diagnóstico de un oftalmólogo u optometrista. El excedente de $2,500 no es deducible. Además, ese monto participa en el límite general de deducciones personales: el menor entre 15% de tus ingresos anuales y 5 UMA.
58. Aviso importante
La regla correcta no es:
“Puedo deducir todo lo que pague en una óptica.”
La regla correcta es:
LENTES GRADUADOS + CORRECCIÓN VISUAL + CFDI/DIAGNÓSTICO + PAGO CORRECTO + MÁXIMO $2,500 POR PERSONA.
Debemos distinguir:
👓 Lentes graduados
✅ Deducibles hasta $2,500 por persona
🕶️ Lentes sin graduación
❌ No por esta disposición
💎 Armazón + micas graduadas
✅ Pueden integrar conjuntamente el concepto conforme al criterio PRODECON
💵 Importe mayor a $2,500
❌ El excedente no es deducible
🔵 IVA
16% generalmente
Y recordar:
EL LÍMITE DE $2,500 ES ADICIONAL AL LÍMITE GENERAL DE 15% / 5 UMA.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.