ANÁLISIS, ESTUDIOS CLÍNICOS Y DE LABORATORIO
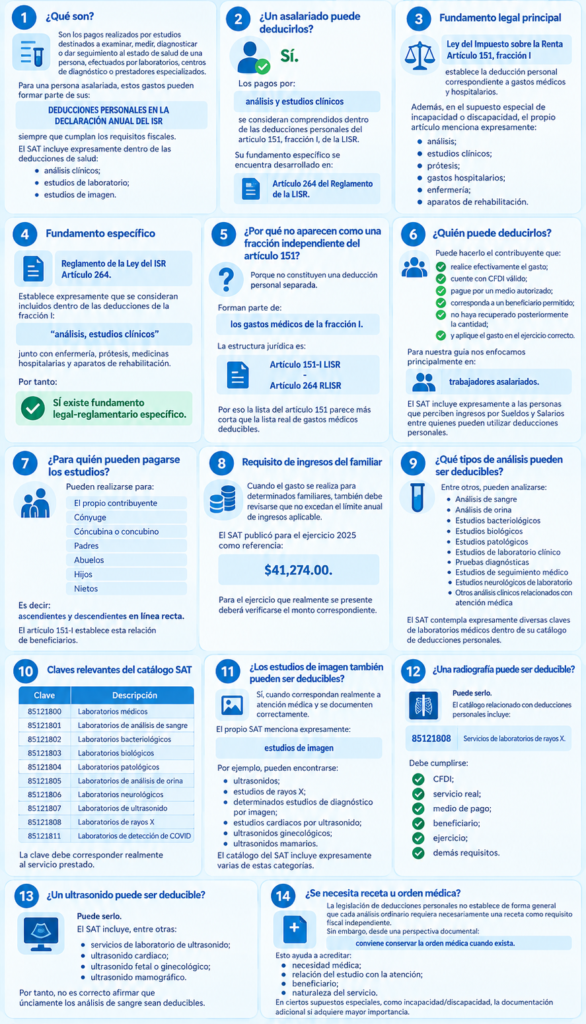
1. ¿Qué son?
Son los pagos realizados por estudios destinados a examinar, medir, diagnosticar o dar seguimiento al estado de salud de una persona, efectuados por laboratorios, centros de diagnóstico o prestadores especializados.
Para una persona asalariada, estos gastos pueden formar parte de sus:
DEDUCCIONES PERSONALES EN LA DECLARACIÓN ANUAL DEL ISR
siempre que cumplan los requisitos fiscales.
El SAT incluye expresamente dentro de las deducciones de salud:
análisis clínicos;
estudios de laboratorio;
estudios de imagen.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Los pagos por:
análisis y estudios clínicos
se consideran comprendidos dentro de las deducciones personales del artículo 151, fracción I, de la LISR.
Su fundamento específico se encuentra desarrollado en:
Artículo 264 del Reglamento de la LISR.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I
establece la deducción personal correspondiente a gastos médicos y hospitalarios.
Además, en el supuesto especial de incapacidad o discapacidad, el propio artículo menciona expresamente:
análisis;
estudios clínicos;
prótesis;
gastos hospitalarios;
enfermería;
aparatos de rehabilitación.
4. Fundamento específico
Reglamento de la Ley del ISR
Artículo 264.
Establece expresamente que se consideran incluidos dentro de las deducciones de la fracción I:
“análisis, estudios clínicos”
junto con enfermería, prótesis, medicinas hospitalarias y aparatos de rehabilitación.
Por tanto:
SÍ existe fundamento legal-reglamentario específico.
5. ¿Por qué no aparecen como una fracción independiente del artículo 151?
Porque no constituyen una deducción personal separada.
Forman parte de:
los gastos médicos de la fracción I.
La estructura jurídica es:
Artículo 151-I LISR
Artículo 264 RLISR
Por eso la lista del artículo 151 parece más corta que la lista real de gastos médicos deducibles.
6. ¿Quién puede deducirlos?
Puede hacerlo el contribuyente que:
✅ haya realizado efectivamente el gasto;
✅ cuente con CFDI válido;
✅ haya pagado por un medio autorizado;
✅ corresponda a un beneficiario permitido;
✅ no haya recuperado posteriormente la cantidad;
✅ y aplique el gasto en el ejercicio correcto.
Para nuestra guía nos enfocamos principalmente en:
trabajadores asalariados.
El SAT incluye expresamente a las personas que perciben ingresos por Sueldos y Salarios entre quienes pueden utilizar deducciones personales.
7. ¿Para quién pueden pagarse los estudios?
Pueden realizarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta.
El artículo 151-I establece esta relación de beneficiarios.
8. Requisito de ingresos del familiar
Cuando el gasto se realiza para determinados familiares, también debe revisarse que no excedan el límite anual de ingresos aplicable.
El SAT publicó para el ejercicio 2025 como referencia:
$41,274.00.
Para el ejercicio que realmente se presente deberá verificarse el monto correspondiente.
9. ¿Qué tipos de análisis pueden ser deducibles?
Entre otros, pueden analizarse:
✅ Análisis de sangre
✅ Análisis de orina
✅ Estudios bacteriológicos
✅ Estudios biológicos
✅ Estudios patológicos
✅ Estudios de laboratorio clínico
✅ Pruebas diagnósticas
✅ Estudios de seguimiento médico
✅ Estudios neurológicos de laboratorio
✅ Otros análisis clínicos relacionados con atención médica
El SAT contempla expresamente diversas claves de laboratorios médicos dentro de su catálogo de deducciones personales.
10. Claves relevantes del catálogo SAT
Entre otras:
| Clave | Descripción |
|---|---|
| 85121800 | Laboratorios médicos |
| 85121801 | Laboratorios de análisis de sangre |
| 85121802 | Laboratorios bacteriológicos |
| 85121803 | Laboratorios biológicos |
| 85121804 | Laboratorios patológicos |
| 85121805 | Laboratorios de análisis de orina |
| 85121806 | Laboratorios neurológicos |
| 85121807 | Laboratorios de ultrasonido |
| 85121808 | Laboratorios de rayos X |
| 85121811 | Laboratorio de detección de COVID |
La clave debe corresponder realmente al servicio prestado.
11. ¿Los estudios de imagen también pueden ser deducibles?
✅ Sí, cuando correspondan realmente a atención médica y se documenten correctamente.
El propio SAT menciona expresamente:
estudios de imagen
dentro de los gastos médicos deducibles.
Por ejemplo, pueden encontrarse:
ultrasonidos;
estudios de rayos X;
determinados estudios de diagnóstico por imagen;
estudios cardiacos por ultrasonido;
ultrasonidos ginecológicos;
ultrasonidos mamarios.
El catálogo del SAT incluye expresamente varias de estas categorías.
12. ¿Una radiografía puede ser deducible?
✅ Puede serlo.
El catálogo relacionado con deducciones personales incluye:
85121808 — Servicios de laboratorios de rayos X.
Debe cumplirse:
CFDI;
servicio real;
medio de pago;
beneficiario;
ejercicio;
demás requisitos.
13. ¿Un ultrasonido puede ser deducible?
✅ Puede serlo.
El SAT incluye, entre otras:
servicios de laboratorio de ultrasonido;
ultrasonido cardiaco;
ultrasonido fetal o ginecológico;
ultrasonido mamográfico.
Por tanto, no es correcto afirmar que únicamente los análisis de sangre sean deducibles.
14. ¿Se necesita receta u orden médica?
La legislación de deducciones personales no establece de forma general que cada análisis ordinario requiera necesariamente una receta como requisito fiscal independiente.
Sin embargo, desde una perspectiva documental:
conviene conservar la orden médica cuando exista.
Esto ayuda a acreditar:
necesidad médica;
relación del estudio con la atención;
beneficiario;
naturaleza del servicio.
En ciertos supuestos especiales, como incapacidad/discapacidad, la documentación adicional sí adquiere mayor importancia.
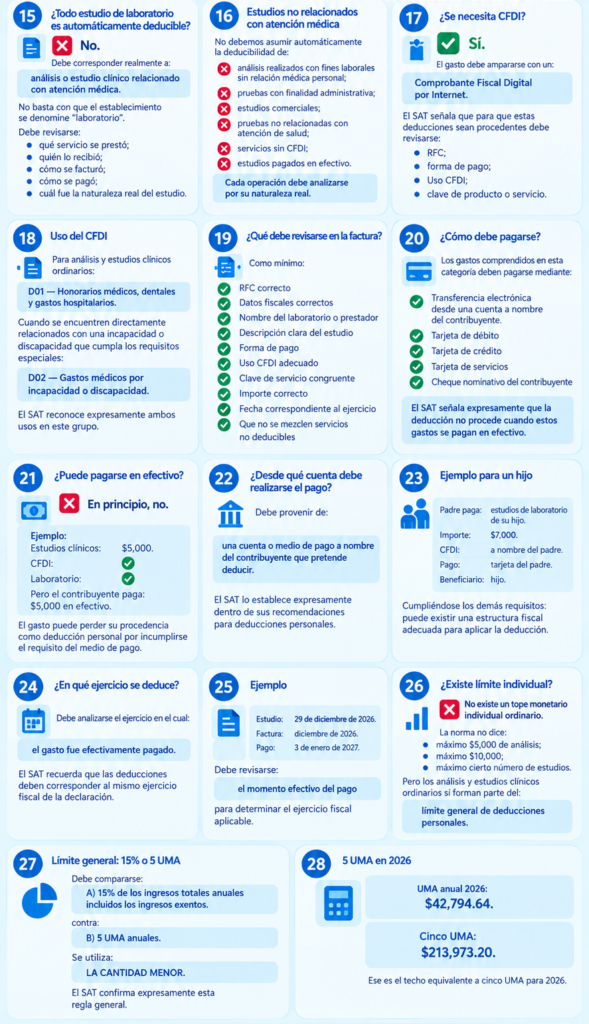
15. ¿Todo estudio de laboratorio es automáticamente deducible?
❌ No.
Debe corresponder realmente a:
análisis o estudio clínico relacionado con atención médica.
No basta con que el establecimiento se denomine “laboratorio”.
Debe revisarse:
qué servicio se prestó;
quién lo recibió;
cómo se facturó;
cómo se pagó;
cuál fue la naturaleza real del estudio.
16. Estudios no relacionados con atención médica
No debemos asumir automáticamente la deducibilidad de:
❌ análisis realizados con fines laborales sin relación médica personal;
❌ pruebas con finalidad administrativa;
❌ estudios comerciales;
❌ pruebas no relacionadas con atención de salud;
❌ servicios sin CFDI;
❌ estudios pagados en efectivo.
Cada operación debe analizarse por su naturaleza real.
17. ¿Se necesita CFDI?
✅ Sí.
El gasto debe ampararse con un:
Comprobante Fiscal Digital por Internet.
El SAT señala que para que estas deducciones sean procedentes debe revisarse:
RFC;
forma de pago;
Uso CFDI;
clave de producto o servicio.
18. Uso del CFDI
Para análisis y estudios clínicos ordinarios:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Cuando se encuentren directamente relacionados con una incapacidad o discapacidad que cumpla los requisitos especiales:
D02 — Gastos médicos por incapacidad o discapacidad.
El SAT reconoce expresamente ambos usos en este grupo.
19. ¿Qué debe revisarse en la factura?
Como mínimo:
✅ RFC correcto
✅ Datos fiscales correctos
✅ Nombre del laboratorio o prestador
✅ Descripción clara del estudio
✅ Forma de pago
✅ Uso CFDI adecuado
✅ Clave de servicio congruente
✅ Importe correcto
✅ Fecha correspondiente al ejercicio
✅ Que no se mezclen servicios no deducibles
20. ¿Cómo debe pagarse?
Los gastos comprendidos en esta categoría deben pagarse mediante:
✅ Transferencia electrónica
desde una cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente
El SAT señala expresamente que la deducción no procede cuando estos gastos se pagan en efectivo.
21. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Estudios clínicos:
$5,000.
CFDI:
✅
Laboratorio:
✅
Pero el contribuyente paga:
$5,000 en efectivo.
El gasto puede perder su procedencia como deducción personal por incumplirse el requisito del medio de pago.
22. ¿Desde qué cuenta debe realizarse el pago?
Debe provenir de:
una cuenta o medio de pago a nombre del contribuyente que pretende deducir.
El SAT lo establece expresamente dentro de sus recomendaciones para deducciones personales.
23. Ejemplo para un hijo
Padre paga:
estudios de laboratorio de su hijo.
Importe:
$7,000.
CFDI:
a nombre del padre.
Pago:
tarjeta del padre.
Beneficiario:
hijo.
Cumpliéndose los demás requisitos:
puede existir una estructura fiscal adecuada para aplicar la deducción.
24. ¿En qué ejercicio se deduce?
Debe analizarse el ejercicio en el cual:
el gasto fue efectivamente pagado.
El SAT recuerda que las deducciones deben corresponder al mismo ejercicio fiscal de la declaración.
25. Ejemplo
Estudio:
29 de diciembre de 2026.
Factura:
diciembre de 2026.
Pago:
3 de enero de 2027.
Debe revisarse:
el momento efectivo del pago
para determinar el ejercicio fiscal aplicable.
26. ¿Existe límite individual?
❌ No existe un tope monetario individual ordinario.
La norma no dice:
máximo $5,000 de análisis;
máximo $10,000;
máximo cierto número de estudios.
Pero los análisis y estudios clínicos ordinarios sí forman parte del:
límite general de deducciones personales.
27. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los ingresos exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
El SAT confirma expresamente esta regla general.
28. 5 UMA en 2026
UMA anual 2026:
$42,794.64.
Cinco UMA:
$213,973.20.
Ese es el techo equivalente a cinco UMA para 2026.
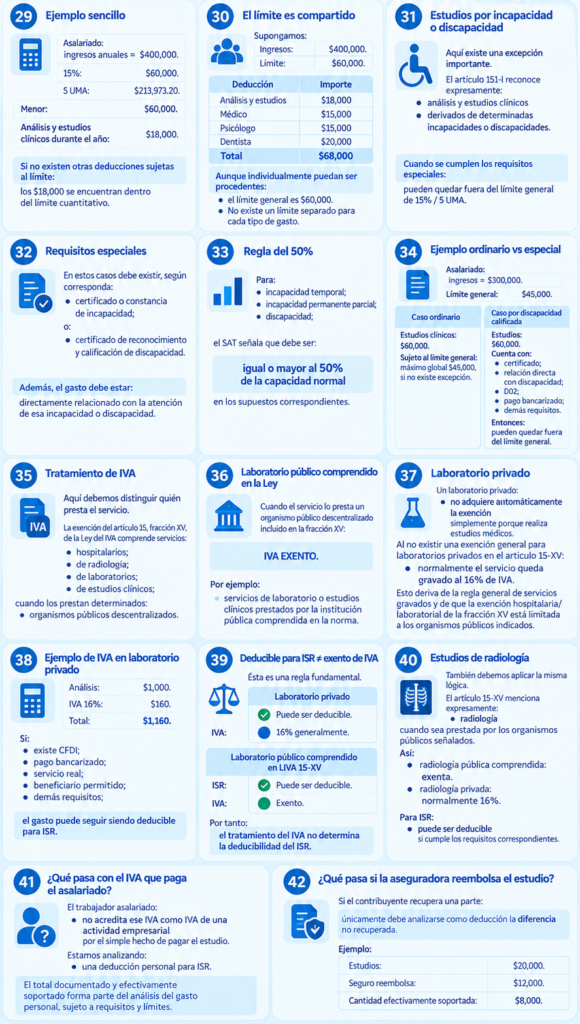
29. Ejemplo sencillo
Asalariado:
ingresos anuales = $400,000.
15%:
$60,000.
5 UMA:
$213,973.20.
Menor:
$60,000.
Análisis y estudios clínicos durante el año:
$18,000.
Si no existen otras deducciones sujetas al límite:
los $18,000 se encuentran dentro del límite cuantitativo.
30. El límite es compartido
Supongamos:
Ingresos:
$400,000.
Límite:
$60,000.
| Deducción | Importe |
|---|---|
| Análisis y estudios | $18,000 |
| Médico | $15,000 |
| Psicólogo | $15,000 |
| Dentista | $20,000 |
| Total | $68,000 |
Aunque individualmente puedan ser procedentes:
el límite general es $60,000.
No existe un límite separado para cada tipo de gasto.
31. Estudios por incapacidad o discapacidad
Aquí existe una excepción importante.
El artículo 151-I reconoce expresamente:
análisis y estudios clínicos
derivados de determinadas incapacidades o discapacidades.
Cuando se cumplen los requisitos especiales:
pueden quedar fuera del límite general de 15% / 5 UMA.
32. Requisitos especiales
En estos casos debe existir, según corresponda:
certificado o constancia de incapacidad;
o:
certificado de reconocimiento y calificación de discapacidad.
Además, el gasto debe estar:
directamente relacionado con la atención de esa incapacidad o discapacidad.
33. Regla del 50%
Para:
incapacidad temporal;
incapacidad permanente parcial;
discapacidad;
el SAT señala que debe ser:
igual o mayor al 50% de la capacidad normal
en los supuestos correspondientes.
34. Ejemplo ordinario vs especial
Asalariado:
ingresos = $300,000.
Límite general:
$45,000.
Caso ordinario
Estudios clínicos:
$60,000.
Sujeto al límite general:
máximo global $45,000,
si no existe excepción.
Caso por discapacidad calificada
Estudios:
$60,000.
Cuenta con:
certificado;
relación directa con discapacidad;
D02;
pago bancarizado;
demás requisitos.
Entonces:
pueden quedar fuera del límite general.
35. Tratamiento de IVA
Aquí debemos distinguir quién presta el servicio.
La exención del artículo 15, fracción XV, de la Ley del IVA comprende servicios:
hospitalarios;
de radiología;
de laboratorios;
de estudios clínicos;
cuando los prestan determinados:
organismos públicos descentralizados.
36. Laboratorio público comprendido en la Ley
Cuando el servicio lo presta un organismo público descentralizado incluido en la fracción XV:
IVA EXENTO.
Por ejemplo:
servicios de laboratorio o estudios clínicos prestados por la institución pública comprendida en la norma.
37. Laboratorio privado
Un laboratorio privado:
no adquiere automáticamente la exención
simplemente porque realiza estudios médicos.
Al no existir una exención general para laboratorios privados en el artículo 15-XV:
normalmente el servicio queda gravado al 16% de IVA.
Esto deriva de la regla general de servicios gravados y de que la exención hospitalaria/laboratorial de la fracción XV está limitada a los organismos públicos indicados.
38. Ejemplo de IVA en laboratorio privado
Análisis:
$1,000.
IVA 16%:
$160.
Total:
$1,160.
Si:
existe CFDI;
pago bancarizado;
servicio real;
beneficiario permitido;
demás requisitos;
el gasto puede seguir siendo deducible para ISR.
39. Deducible para ISR ≠ exento de IVA
Ésta es una regla fundamental.
Laboratorio privado
ISR del asalariado:
✅ Puede ser deducible.
IVA:
🔵 16% generalmente.
Laboratorio público comprendido en LIVA 15-XV
ISR:
✅ Puede ser deducible.
IVA:
🟢 Exento.
Por tanto:
el tratamiento del IVA no determina la deducibilidad del ISR.
40. Estudios de radiología
También debemos aplicar la misma lógica.
El artículo 15-XV menciona expresamente:
radiología
cuando sea prestada por los organismos públicos señalados.
Así:
radiología pública comprendida:
exenta.
radiología privada:
normalmente 16%.
Para ISR:
puede ser deducible
si cumple los requisitos correspondientes.
41. ¿Qué pasa con el IVA que paga el asalariado?
El trabajador asalariado:
no acredita ese IVA como IVA de una actividad empresarial
por el simple hecho de pagar el estudio.
Estamos analizando:
una deducción personal para ISR.
El total documentado y efectivamente soportado forma parte del análisis del gasto personal, sujeto a requisitos y límites.
42. ¿Qué pasa si la aseguradora reembolsa el estudio?
Si el contribuyente recupera una parte:
únicamente debe analizarse como deducción la diferencia no recuperada.
Ejemplo:
Estudios:
$20,000.
Seguro reembolsa:
$12,000.
Cantidad efectivamente soportada:
$8,000.
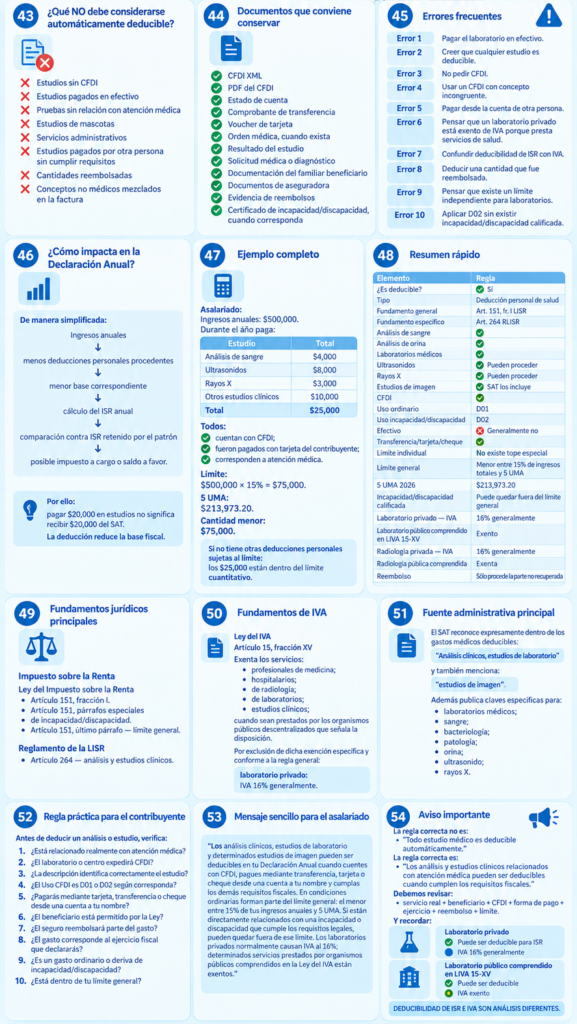
43. ¿Qué NO debe considerarse automáticamente deducible?
❌ Estudios sin CFDI
❌ Estudios pagados en efectivo
❌ Pruebas sin relación con atención médica
❌ Estudios de mascotas
❌ Servicios administrativos
❌ Estudios pagados por otra persona sin cumplir requisitos
❌ Cantidades reembolsadas
❌ Conceptos no médicos mezclados en la factura
44. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Estado de cuenta
✅ Comprobante de transferencia
✅ Voucher de tarjeta
✅ Orden médica, cuando exista
✅ Resultado del estudio
✅ Solicitud médica o diagnóstico
✅ Documentación del familiar beneficiario
✅ Documentos de aseguradora
✅ Evidencia de reembolsos
✅ Certificado de incapacidad/discapacidad, cuando corresponda
45. Errores frecuentes
Error 1
Pagar el laboratorio en efectivo.
Error 2
Creer que cualquier estudio es deducible.
Error 3
No pedir CFDI.
Error 4
Usar un CFDI con concepto incongruente.
Error 5
Pagar desde la cuenta de otra persona.
Error 6
Pensar que un laboratorio privado está exento de IVA porque presta servicios de salud.
Error 7
Confundir deducibilidad de ISR con IVA.
Error 8
Deducir una cantidad que fue reembolsada.
Error 9
Pensar que existe un límite independiente para laboratorios.
Error 10
Aplicar D02 sin existir incapacidad/discapacidad calificada.
46. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
menor base correspondiente
↓
cálculo del ISR anual
↓
comparación contra ISR retenido por el patrón
↓
posible impuesto a cargo o saldo a favor.
Por ello:
pagar $20,000 en estudios no significa recibir $20,000 del SAT.
La deducción reduce la base fiscal.
47. Ejemplo completo
Asalariado:
Ingresos anuales: $500,000.
Durante el año paga:
| Estudio | Total |
|---|---|
| Análisis de sangre | $4,000 |
| Ultrasonidos | $8,000 |
| Rayos X | $3,000 |
| Otros estudios clínicos | $10,000 |
| Total | $25,000 |
Todos:
✅ cuentan con CFDI;
✅ fueron pagados con tarjeta del contribuyente;
✅ corresponden a atención médica.
Límite:
$500,000 × 15% = $75,000.
5 UMA:
$213,973.20.
Cantidad menor:
$75,000.
Si no tiene otras deducciones personales sujetas al límite:
los $25,000 están dentro del límite cuantitativo.
48. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal de salud |
| Fundamento general | Art. 151, fr. I LISR |
| Fundamento específico | Art. 264 RLISR |
| Análisis de sangre | ✅ |
| Análisis de orina | ✅ |
| Laboratorios médicos | ✅ |
| Ultrasonidos | ✅ Pueden proceder |
| Rayos X | ✅ Pueden proceder |
| Estudios de imagen | ✅ SAT los incluye |
| CFDI | ✅ |
| Uso ordinario | D01 |
| Uso incapacidad/discapacidad | D02 |
| Efectivo | ❌ Generalmente no |
| Transferencia/tarjeta/cheque | ✅ |
| Límite individual | No existe tope especial |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Incapacidad/discapacidad calificada | Puede quedar fuera del límite general |
| Laboratorio privado — IVA | 16% generalmente |
| Laboratorio público comprendido en LIVA 15-XV | Exento |
| Radiología privada — IVA | 16% generalmente |
| Radiología pública comprendida | Exenta |
| Reembolso | Sólo procede la parte no recuperada |
49. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Artículo 151, párrafos especiales de incapacidad/discapacidad.
Artículo 151, último párrafo — límite general.
Reglamento de la LISR
Artículo 264 — análisis y estudios clínicos.
50. Fundamentos de IVA
Ley del IVA
Artículo 15, fracción XV
Exenta los servicios:
profesionales de medicina;
hospitalarios;
de radiología;
de laboratorios;
estudios clínicos;
cuando sean prestados por los organismos públicos descentralizados que señala la disposición.
Por exclusión de dicha exención específica y conforme a la regla general:
laboratorio privado:
IVA 16% generalmente.
51. Fuente administrativa principal
El SAT reconoce expresamente dentro de los gastos médicos deducibles:
“Análisis clínicos, estudios de laboratorio”
y también menciona:
“estudios de imagen”.
Además publica claves específicas para:
laboratorios médicos;
sangre;
bacteriología;
patología;
orina;
ultrasonido;
rayos X.
52. Regla práctica para el contribuyente
Antes de deducir un análisis o estudio, verifica:
1. ¿Está relacionado realmente con atención médica?
2. ¿El laboratorio o centro expedirá CFDI?
3. ¿La descripción identifica correctamente el estudio?
4. ¿El Uso CFDI es D01 o D02 según corresponda?
5. ¿Pagarás mediante tarjeta, transferencia o cheque desde una cuenta a tu nombre?
6. ¿El beneficiario está permitido por la Ley?
7. ¿El seguro reembolsará parte del gasto?
8. ¿El gasto corresponde al ejercicio fiscal que declararás?
9. ¿Es un gasto ordinario o deriva de incapacidad/discapacidad?
10. ¿Está dentro de tu límite general?
53. Mensaje sencillo para el asalariado
Los análisis clínicos, estudios de laboratorio y determinados estudios de imagen pueden ser deducibles en tu Declaración Anual cuando cuentes con CFDI, pagues mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre y cumplas los demás requisitos fiscales. En condiciones ordinarias forman parte del límite general: el menor entre 15% de tus ingresos anuales y 5 UMA. Si están directamente relacionados con una incapacidad o discapacidad que cumple los requisitos legales, pueden quedar fuera de ese límite. Los laboratorios privados normalmente causan IVA al 16%; determinados servicios prestados por organismos públicos comprendidos en la Ley del IVA están exentos.
54. Aviso importante
La regla correcta no es:
“Todo estudio médico es deducible automáticamente.”
La regla correcta es:
“Los análisis y estudios clínicos relacionados con atención médica pueden ser deducibles cuando cumplen los requisitos fiscales.”
Debemos revisar:
servicio real + beneficiario + CFDI + forma de pago + ejercicio + reembolso + límite.
Y recordar:
🧪 Laboratorio privado
✅ Puede ser deducible para ISR
🔵 IVA 16% generalmente
🏛️ Laboratorio público comprendido en LIVA 15-XV
✅ Puede ser deducible
🟢 IVA exento
DEDUCIBILIDAD DE ISR E IVA SON ANÁLISIS DIFERENTES.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.