HONORARIOS A ENFERMERAS / SERVICIOS DE ENFERMERÍA
1. ¿Qué son?
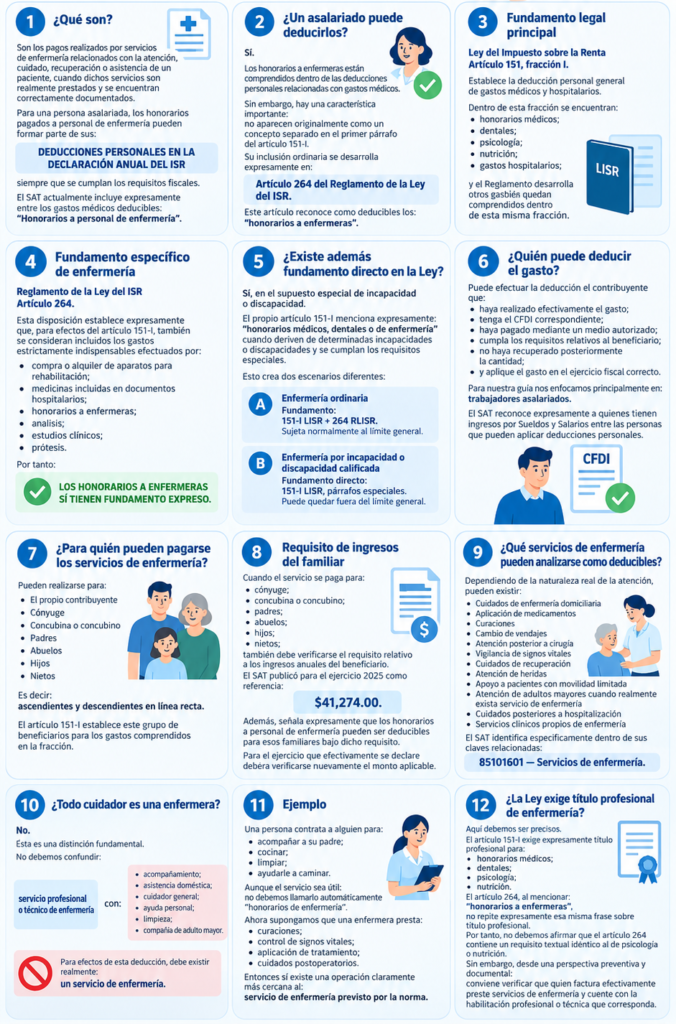
Son los pagos realizados por servicios de enfermería relacionados con la atención, cuidado, recuperación o asistencia de un paciente, cuando dichos servicios son realmente prestados y se encuentran correctamente documentados.
Para una persona asalariada, los honorarios pagados a personal de enfermería pueden formar parte de sus:
DEDUCCIONES PERSONALES EN LA DECLARACIÓN ANUAL DEL ISR
siempre que se cumplan los requisitos fiscales.
El SAT actualmente incluye expresamente entre los gastos médicos deducibles:
“Honorarios a personal de enfermería”.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Los honorarios a enfermeras están comprendidos dentro de las deducciones personales relacionadas con gastos médicos.
Sin embargo, hay una característica importante:
no aparecen originalmente como un concepto separado en el primer párrafo del artículo 151-I.
Su inclusión ordinaria se desarrolla expresamente en:
Artículo 264 del Reglamento de la Ley del ISR.
Este artículo reconoce como deducibles los:
“honorarios a enfermeras”.
3. Fundamento legal principal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Establece la deducción personal general de gastos médicos y hospitalarios.
Dentro de esta fracción se encuentran:
honorarios médicos;
dentales;
psicología;
nutrición;
gastos hospitalarios;
y el Reglamento desarrolla otros gastos que también quedan comprendidos dentro de esta misma fracción.
4. Fundamento específico de enfermería
Reglamento de la Ley del ISR
Artículo 264.
Esta disposición establece expresamente que, para efectos del artículo 151-I, también se consideran incluidos los gastos estrictamente indispensables efectuados por:
compra o alquiler de aparatos para rehabilitación;
medicinas incluidas en documentos hospitalarios;
honorarios a enfermeras;
análisis;
estudios clínicos;
prótesis.
Por tanto:
LOS HONORARIOS A ENFERMERAS SÍ TIENEN FUNDAMENTO EXPRESO.
5. ¿Existe además fundamento directo en la Ley?
✅ Sí, en el supuesto especial de incapacidad o discapacidad.
El propio artículo 151-I menciona expresamente:
“honorarios médicos, dentales o de enfermería”
cuando deriven de determinadas incapacidades o discapacidades y se cumplan los requisitos especiales.
Esto crea dos escenarios diferentes:
A. Enfermería ordinaria
Fundamento:
151-I LISR + 264 RLISR.
Sujeta normalmente al límite general.
B. Enfermería por incapacidad o discapacidad calificada
Fundamento directo:
151-I LISR, párrafos especiales.
Puede quedar fuera del límite general.
6. ¿Quién puede deducir el gasto?
Puede efectuar la deducción el contribuyente que:
✅ haya realizado efectivamente el gasto;
✅ tenga el CFDI correspondiente;
✅ haya pagado mediante un medio autorizado;
✅ cumpla los requisitos relativos al beneficiario;
✅ no haya recuperado posteriormente la cantidad;
✅ y aplique el gasto en el ejercicio fiscal correcto.
Para nuestra guía nos enfocamos principalmente en:
trabajadores asalariados.
El SAT reconoce expresamente a quienes tienen ingresos por Sueldos y Salarios entre las personas que pueden aplicar deducciones personales.
7. ¿Para quién pueden pagarse los servicios de enfermería?
Pueden realizarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta.
El artículo 151-I establece este grupo de beneficiarios para los gastos comprendidos en la fracción.
8. Requisito de ingresos del familiar
Cuando el servicio se paga para:
cónyuge;
concubina o concubino;
padres;
abuelos;
hijos;
nietos;
también debe verificarse el requisito relativo a los ingresos anuales del beneficiario.
El SAT publicó para el ejercicio 2025 como referencia:
$41,274.00.
Además, señala expresamente que los honorarios a personal de enfermería pueden ser deducibles para esos familiares bajo dicho requisito.
Para el ejercicio que efectivamente se declare deberá verificarse nuevamente el monto aplicable.
9. ¿Qué servicios de enfermería pueden analizarse como deducibles?
Dependiendo de la naturaleza real de la atención, pueden existir:
✅ Cuidados de enfermería domiciliaria
✅ Aplicación de medicamentos
✅ Curaciones
✅ Cambio de vendajes
✅ Atención posterior a cirugía
✅ Vigilancia de signos vitales
✅ Cuidados de recuperación
✅ Atención de heridas
✅ Apoyo a pacientes con movilidad limitada
✅ Atención de adultos mayores cuando realmente exista servicio de enfermería
✅ Cuidados posteriores a hospitalización
✅ Servicios clínicos propios de enfermería
El SAT identifica específicamente dentro de sus claves relacionadas:
85101601 — Servicios de enfermería.
10. ¿Todo cuidador es una enfermera?
❌ No.
Ésta es una distinción fundamental.
No debemos confundir:
servicio profesional o técnico de enfermería
con:
acompañamiento;
asistencia doméstica;
cuidador general;
ayuda personal;
limpieza;
compañía de adulto mayor.
Para efectos de esta deducción, debe existir realmente:
un servicio de enfermería.
11. Ejemplo
Una persona contrata a alguien para:
acompañar a su padre;
cocinar;
limpiar;
ayudarle a caminar.
Aunque el servicio sea útil:
no debemos llamarlo automáticamente “honorarios de enfermería”.
Ahora supongamos que una enfermera presta:
curaciones;
control de signos vitales;
aplicación de tratamiento;
cuidados postoperatorios.
Entonces sí existe una operación claramente más cercana al:
servicio de enfermería previsto por la norma.
12. ¿La Ley exige título profesional de enfermería?
Aquí debemos ser precisos.
El artículo 151-I exige expresamente título profesional para:
honorarios médicos;
dentales;
psicología;
nutrición.
El artículo 264, al mencionar:
“honorarios a enfermeras”,
no repite expresamente esa misma frase sobre título profesional.
Por tanto, no debemos afirmar que el artículo 264 contiene un requisito textual idéntico al de psicología o nutrición.
Sin embargo, desde una perspectiva preventiva y documental:
conviene verificar que quien factura efectivamente preste servicios de enfermería y cuente con la habilitación profesional o técnica que corresponda.
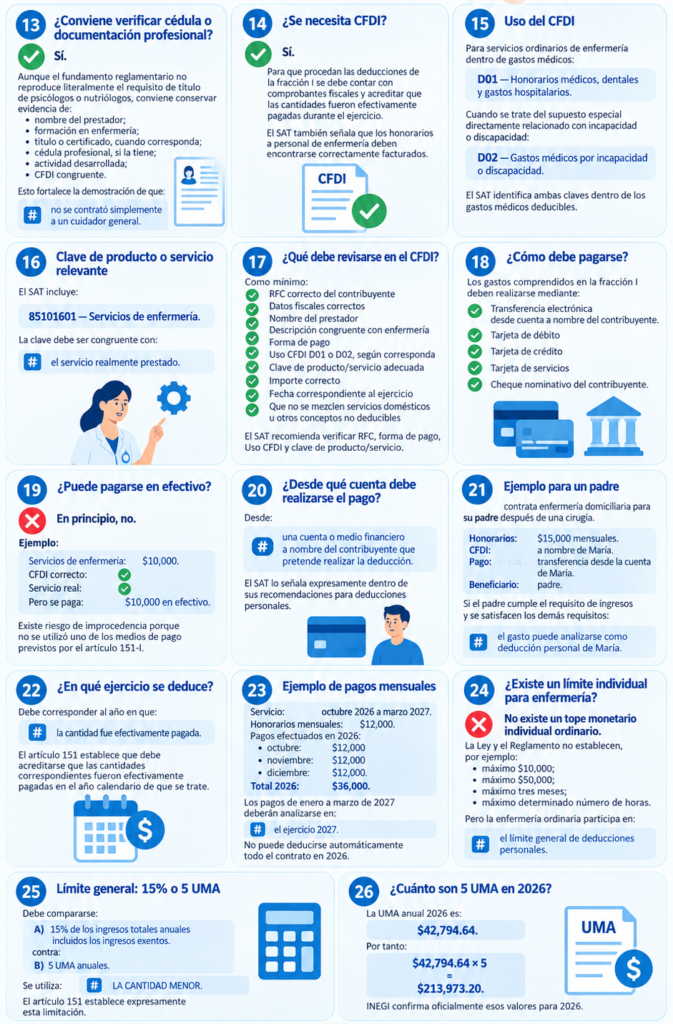
13. ¿Conviene verificar cédula o documentación profesional?
✅ Sí.
Aunque el fundamento reglamentario no reproduce literalmente el requisito de título de psicólogos o nutriólogos, conviene conservar evidencia de:
nombre del prestador;
formación en enfermería;
título o certificado, cuando corresponda;
cédula profesional, si la tiene;
actividad desarrollada;
CFDI congruente.
Esto fortalece la demostración de que:
no se contrató simplemente a un cuidador general.
14. ¿Se necesita CFDI?
✅ Sí.
Para que procedan las deducciones de la fracción I se debe contar con comprobantes fiscales y acreditar que las cantidades fueron efectivamente pagadas durante el ejercicio.
El SAT también señala que los honorarios a personal de enfermería deben encontrarse correctamente facturados.
15. Uso del CFDI
Para servicios ordinarios de enfermería dentro de gastos médicos:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Cuando se trate del supuesto especial directamente relacionado con incapacidad o discapacidad:
D02 — Gastos médicos por incapacidad o discapacidad.
El SAT identifica ambas claves dentro de los gastos médicos deducibles.
16. Clave de producto o servicio relevante
El SAT incluye:
85101601 — Servicios de enfermería.
La clave debe ser congruente con:
el servicio realmente prestado.
17. ¿Qué debe revisarse en el CFDI?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Datos fiscales correctos
✅ Nombre del prestador
✅ Descripción congruente con enfermería
✅ Forma de pago
✅ Uso CFDI D01 o D02, según corresponda
✅ Clave de producto/servicio adecuada
✅ Importe correcto
✅ Fecha correspondiente al ejercicio
✅ Que no se mezclen servicios domésticos u otros conceptos no deducibles
El SAT recomienda verificar RFC, forma de pago, Uso CFDI y clave de producto/servicio.
18. ¿Cómo debe pagarse?
Los gastos comprendidos en la fracción I deben realizarse mediante:
✅ Transferencia electrónica
desde cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente.
19. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Servicios de enfermería:
$10,000.
CFDI correcto:
✅
Servicio real:
✅
Pero se paga:
$10,000 en efectivo.
Existe riesgo de improcedencia porque no se utilizó uno de los medios de pago previstos por el artículo 151-I.
20. ¿Desde qué cuenta debe realizarse el pago?
Desde:
una cuenta o medio financiero a nombre del contribuyente que pretende realizar la deducción.
El SAT lo señala expresamente dentro de sus recomendaciones para deducciones personales.
21. Ejemplo para un padre
María contrata enfermería domiciliaria para su padre después de una cirugía.
Honorarios:
$15,000 mensuales.
CFDI:
a nombre de María.
Pago:
transferencia desde la cuenta de María.
Beneficiario:
padre.
Si el padre cumple el requisito de ingresos y se satisfacen los demás requisitos:
el gasto puede analizarse como deducción personal de María.
22. ¿En qué ejercicio se deduce?
Debe corresponder al año en que:
la cantidad fue efectivamente pagada.
El artículo 151 establece que debe acreditarse que las cantidades correspondientes fueron efectivamente pagadas en el año calendario de que se trate.
23. Ejemplo de pagos mensuales
Servicio:
octubre 2026 a marzo 2027.
Honorarios mensuales:
$12,000.
Pagos efectuados en 2026:
octubre: $12,000
noviembre: $12,000
diciembre: $12,000
Total 2026:
$36,000.
Los pagos de enero a marzo de 2027 deberán analizarse en:
el ejercicio 2027.
No puede deducirse automáticamente todo el contrato en 2026.
24. ¿Existe un límite individual para enfermería?
❌ No existe un tope monetario individual ordinario.
La Ley y el Reglamento no establecen, por ejemplo:
máximo $10,000;
máximo $50,000;
máximo tres meses;
máximo determinado número de horas.
Pero la enfermería ordinaria participa en:
el límite general de deducciones personales.
25. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los ingresos exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
El artículo 151 establece expresamente esta limitación.
26. ¿Cuánto son 5 UMA en 2026?
La UMA anual 2026 es:
$42,794.64.
Por tanto:
$42,794.64 × 5
=
$213,973.20.
INEGI confirma oficialmente esos valores para 2026.
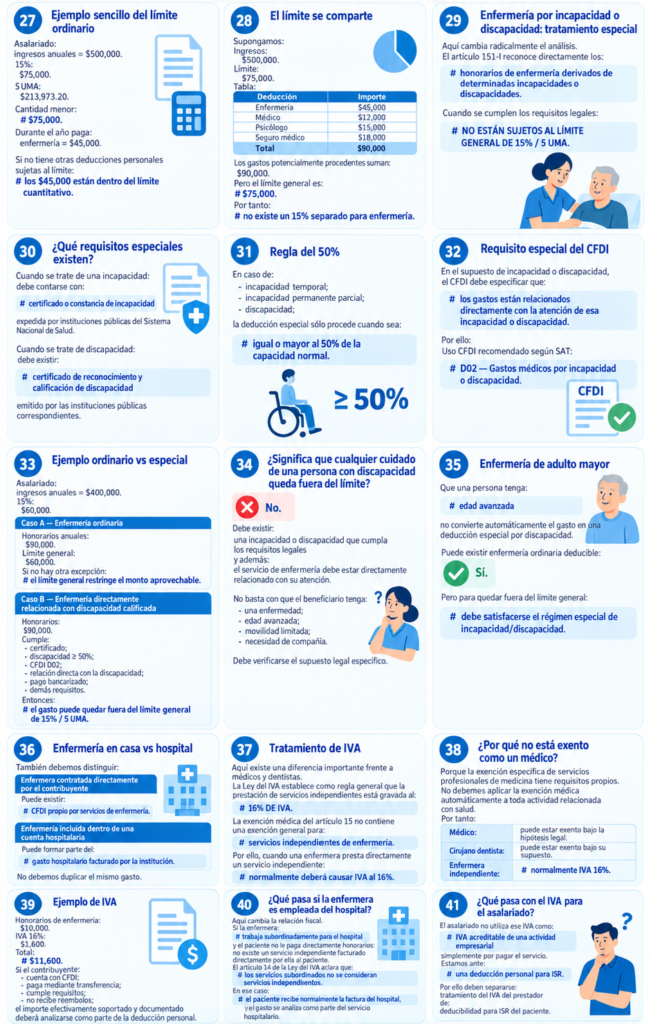
27. Ejemplo sencillo del límite ordinario
Asalariado:
ingresos anuales = $500,000.
15%:
$75,000.
5 UMA:
$213,973.20.
Cantidad menor:
$75,000.
Durante el año paga:
enfermería = $45,000.
Si no tiene otras deducciones personales sujetas al límite:
los $45,000 están dentro del límite cuantitativo.
28. El límite se comparte
Supongamos:
Ingresos:
$500,000.
Límite:
$75,000.
| Deducción | Importe |
|---|---|
| Enfermería | $45,000 |
| Médico | $12,000 |
| Psicólogo | $15,000 |
| Seguro médico | $18,000 |
| Total | $90,000 |
Los gastos potencialmente procedentes suman:
$90,000.
Pero el límite general es:
$75,000.
Por tanto:
no existe un 15% separado para enfermería.
29. Enfermería por incapacidad o discapacidad: tratamiento especial
Aquí cambia radicalmente el análisis.
El artículo 151-I reconoce directamente los:
honorarios de enfermería derivados de determinadas incapacidades o discapacidades.
Cuando se cumplen los requisitos legales:
NO ESTÁN SUJETOS AL LÍMITE GENERAL DE 15% / 5 UMA.
30. ¿Qué requisitos especiales existen?
Cuando se trate de una incapacidad:
debe contarse con:
certificado o constancia de incapacidad
expedida por instituciones públicas del Sistema Nacional de Salud.
Cuando se trate de discapacidad:
debe existir:
certificado de reconocimiento y calificación de discapacidad
emitido por las instituciones públicas correspondientes.
31. Regla del 50%
En caso de:
incapacidad temporal;
incapacidad permanente parcial;
discapacidad;
la deducción especial sólo procede cuando sea:
igual o mayor al 50% de la capacidad normal.
32. Requisito especial del CFDI
En el supuesto de incapacidad o discapacidad, el CFDI debe especificar que:
los gastos están relacionados directamente con la atención de esa incapacidad o discapacidad.
Por ello:
Uso CFDI recomendado según SAT:
D02 — Gastos médicos por incapacidad o discapacidad.
33. Ejemplo ordinario vs especial
Asalariado:
ingresos anuales = $400,000.
15%:
$60,000.
Caso A — Enfermería ordinaria
Honorarios anuales:
$90,000.
Límite general:
$60,000.
Si no hay otra excepción:
el límite general restringe el monto aprovechable.
Caso B — Enfermería directamente relacionada con discapacidad calificada
Honorarios:
$90,000.
Cumple:
certificado;
discapacidad ≥ 50%;
CFDI D02;
relación directa con la discapacidad;
pago bancarizado;
demás requisitos.
Entonces:
el gasto puede quedar fuera del límite general de 15% / 5 UMA.
34. ¿Significa que cualquier cuidado de una persona con discapacidad queda fuera del límite?
❌ No.
Debe existir:
una incapacidad o discapacidad que cumpla los requisitos legales
y además:
el servicio de enfermería debe estar directamente relacionado con su atención.
No basta con que el beneficiario tenga:
una enfermedad;
edad avanzada;
movilidad limitada;
necesidad de compañía.
Debe verificarse el supuesto legal específico.
35. Enfermería de adulto mayor
Que una persona tenga:
edad avanzada
no convierte automáticamente el gasto en una deducción especial por discapacidad.
Puede existir enfermería ordinaria deducible:
✅ Sí.
Pero para quedar fuera del límite general:
debe satisfacerse el régimen especial de incapacidad/discapacidad.
36. Enfermería en casa vs hospital
También debemos distinguir:
Enfermera contratada directamente por el contribuyente
Puede existir:
CFDI propio por servicios de enfermería.
Enfermería incluida dentro de una cuenta hospitalaria
Puede formar parte del:
gasto hospitalario facturado por la institución.
No debemos duplicar el mismo gasto.
37. Tratamiento de IVA
Aquí existe una diferencia importante frente a médicos y dentistas.
La Ley del IVA establece como regla general que la prestación de servicios independientes está gravada al:
16% DE IVA.
La exención médica del artículo 15 no contiene una exención general para:
servicios independientes de enfermería.
Por ello, cuando una enfermera presta directamente un servicio independiente:
normalmente deberá causar IVA al 16%.
38. ¿Por qué no está exento como un médico?
Porque la exención específica de servicios profesionales de medicina tiene requisitos propios.
No debemos aplicar la exención médica automáticamente a toda actividad relacionada con salud.
Por tanto:
Médico:
puede estar exento bajo la hipótesis legal.
Cirujano dentista:
puede estar exento bajo su supuesto.
Enfermera independiente:
normalmente IVA 16%.
39. Ejemplo de IVA
Honorarios de enfermería:
$10,000.
IVA 16%:
$1,600.
Total:
$11,600.
Si el contribuyente:
cuenta con CFDI;
paga mediante transferencia;
cumple requisitos;
no recibe reembolso;
el importe efectivamente soportado y documentado deberá analizarse como parte de la deducción personal.
40. ¿Qué pasa si la enfermera es empleada del hospital?
Aquí cambia la relación fiscal.
Si la enfermera:
trabaja subordinadamente para el hospital
y el paciente no le paga directamente honorarios:
no existe un servicio independiente facturado directamente por ella al paciente.
El artículo 14 de la Ley del IVA aclara que:
los servicios subordinados no se consideran servicios independientes.
En ese caso:
el paciente recibe normalmente la factura del hospital,
y el gasto se analiza como parte del servicio hospitalario.
41. ¿Qué pasa con el IVA para el asalariado?
El asalariado no utiliza ese IVA como:
IVA acreditable de una actividad empresarial
simplemente por pagar el servicio.
Estamos ante:
una deducción personal para ISR.
Por ello deben separarse:
tratamiento del IVA del prestador
de:
deducibilidad para ISR del paciente.
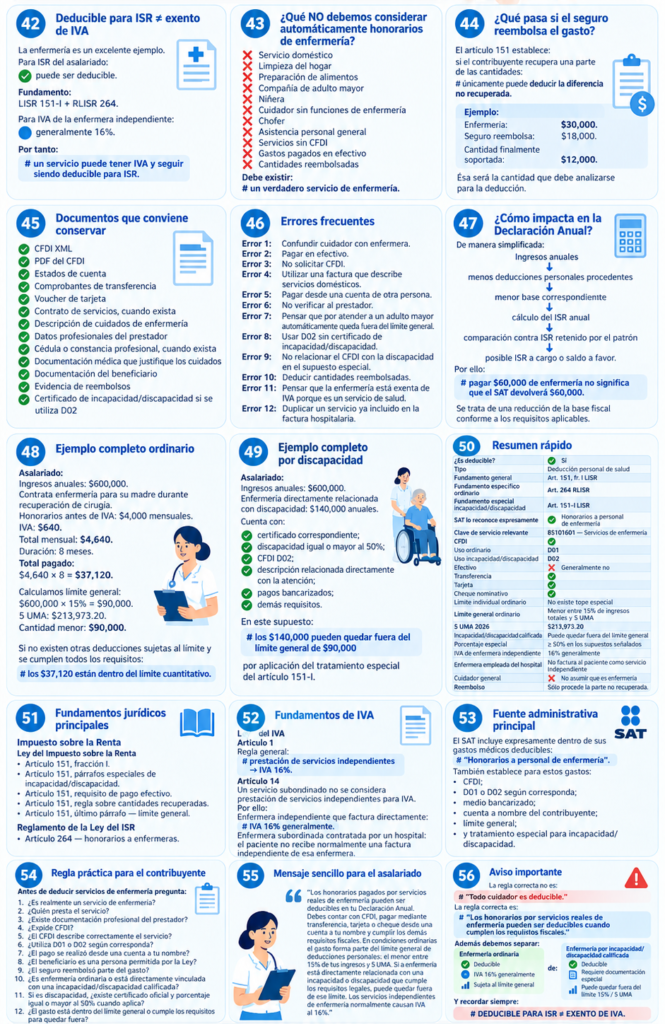
42. Deducible para ISR ≠ exento de IVA
La enfermería es un excelente ejemplo.
Para ISR del asalariado:
✅ puede ser deducible.
Fundamento:
LISR 151-I + RLISR 264.
Para IVA de la enfermera independiente:
🔵 generalmente 16%.
Por tanto:
un servicio puede tener IVA y seguir siendo deducible para ISR.
43. ¿Qué NO debemos considerar automáticamente honorarios de enfermería?
❌ Servicio doméstico
❌ Limpieza del hogar
❌ Preparación de alimentos
❌ Compañía de adulto mayor
❌ Niñera
❌ Cuidador sin funciones de enfermería
❌ Chofer
❌ Asistencia personal general
❌ Servicios sin CFDI
❌ Gastos pagados en efectivo
❌ Cantidades reembolsadas
Debe existir:
un verdadero servicio de enfermería.
44. ¿Qué pasa si el seguro reembolsa el gasto?
El artículo 151 establece:
si el contribuyente recupera una parte de las cantidades:
únicamente puede deducir la diferencia no recuperada.
Ejemplo:
Enfermería:
$30,000.
Seguro reembolsa:
$18,000.
Cantidad finalmente soportada:
$12,000.
Ésa será la cantidad que debe analizarse para la deducción.
45. Documentos que conviene conservar
✅ CFDI XML
✅ PDF del CFDI
✅ Estados de cuenta
✅ Comprobantes de transferencia
✅ Voucher de tarjeta
✅ Contrato de servicios, cuando exista
✅ Descripción de cuidados de enfermería
✅ Datos profesionales del prestador
✅ Cédula o constancia profesional, cuando exista
✅ Documentación médica que justifique los cuidados
✅ Documentación del beneficiario
✅ Evidencia de reembolsos
✅ Certificado de incapacidad/discapacidad si se utiliza D02
46. Errores frecuentes
Error 1
Confundir cuidador con enfermera.
Error 2
Pagar en efectivo.
Error 3
No solicitar CFDI.
Error 4
Utilizar una factura que describe servicios domésticos.
Error 5
Pagar desde una cuenta de otra persona.
Error 6
No verificar al prestador.
Error 7
Pensar que por atender a un adulto mayor automáticamente queda fuera del límite general.
Error 8
Usar D02 sin certificado de incapacidad/discapacidad.
Error 9
No relacionar el CFDI con la discapacidad en el supuesto especial.
Error 10
Deducir cantidades reembolsadas.
Error 11
Pensar que la enfermería está exenta de IVA porque es un servicio de salud.
Error 12
Duplicar un servicio ya incluido en la factura hospitalaria.
47. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
menor base correspondiente
↓
cálculo del ISR anual
↓
comparación contra ISR retenido por el patrón
↓
posible ISR a cargo o saldo a favor.
Por ello:
pagar $60,000 de enfermería no significa que el SAT devolverá $60,000.
Se trata de una reducción de la base fiscal conforme a los requisitos aplicables.
48. Ejemplo completo ordinario
Asalariado:
Ingresos anuales: $600,000.
Contrata enfermería para su madre durante recuperación de cirugía.
Honorarios antes de IVA:
$4,000 mensuales.
IVA:
$640.
Total mensual:
$4,640.
Duración:
8 meses.
Total pagado:
$4,640 × 8
=
$37,120.
Calculamos límite general:
$600,000 × 15% = $90,000.
5 UMA:
$213,973.20.
Cantidad menor:
$90,000.
Si no existen otras deducciones sujetas al límite y se cumplen todos los requisitos:
los $37,120 están dentro del límite cuantitativo.
49. Ejemplo completo por discapacidad
Asalariado:
Ingresos anuales: $600,000.
Enfermería directamente relacionada con discapacidad:
$140,000 anuales.
Cuenta con:
✅ certificado correspondiente;
✅ discapacidad igual o mayor al 50%;
✅ CFDI D02;
✅ descripción relacionada directamente con la atención;
✅ pagos bancarizados;
✅ demás requisitos.
En este supuesto:
los $140,000 pueden quedar fuera del límite general de $90,000
por aplicación del tratamiento especial del artículo 151-I.
50. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal de salud |
| Fundamento general | Art. 151, fr. I LISR |
| Fundamento específico ordinario | Art. 264 RLISR |
| Fundamento especial incapacidad/discapacidad | Art. 151-I LISR |
| SAT lo reconoce expresamente | ✅ Honorarios a personal de enfermería |
| Clave de servicio relevante | 85101601 — Servicios de enfermería |
| CFDI | ✅ |
| Uso ordinario | D01 |
| Uso incapacidad/discapacidad | D02 |
| Efectivo | ❌ Generalmente no |
| Transferencia | ✅ |
| Tarjeta | ✅ |
| Cheque nominativo | ✅ |
| Límite individual ordinario | No existe tope especial |
| Límite general ordinario | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| Incapacidad/discapacidad calificada | Puede quedar fuera del límite general |
| Porcentaje especial | ≥ 50% en los supuestos señalados |
| IVA de enfermera independiente | 16% generalmente |
| Enfermera empleada del hospital | No factura al paciente como servicio independiente |
| Cuidador general | ❌ No asumir que es enfermería |
| Reembolso | Sólo procede la parte no recuperada |
51. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Artículo 151, párrafos especiales de incapacidad/discapacidad.
Artículo 151, requisito de pago efectivo.
Artículo 151, regla sobre cantidades recuperadas.
Artículo 151, último párrafo — límite general.
Reglamento de la Ley del ISR
Artículo 264 — honorarios a enfermeras.
52. Fundamentos de IVA
Ley del IVA
Artículo 1
Regla general:
prestación de servicios independientes → IVA 16%.
Artículo 14
Un servicio subordinado no se considera prestación de servicios independientes para IVA.
Por ello:
Enfermera independiente que factura directamente:
IVA 16% generalmente.
Enfermera subordinada contratada por un hospital:
el paciente no recibe normalmente una factura independiente de esa enfermera.
53. Fuente administrativa principal
El SAT incluye expresamente dentro de sus gastos médicos deducibles:
“Honorarios a personal de enfermería”.
También establece para estos gastos:
CFDI;
D01 o D02 según corresponda;
medio bancarizado;
cuenta a nombre del contribuyente;
límite general;
y tratamiento especial para incapacidad/discapacidad.
54. Regla práctica para el contribuyente
Antes de deducir servicios de enfermería pregunta:
1. ¿Es realmente un servicio de enfermería?
2. ¿Quién presta el servicio?
3. ¿Existe documentación profesional del prestador?
4. ¿Expide CFDI?
5. ¿El CFDI describe correctamente el servicio?
6. ¿Utiliza D01 o D02 según corresponda?
7. ¿El pago se realizó desde una cuenta a tu nombre?
8. ¿El beneficiario es una persona permitida por la Ley?
9. ¿El seguro reembolsó parte del gasto?
10. ¿Es enfermería ordinaria o está directamente vinculada con una incapacidad/discapacidad calificada?
11. Si es discapacidad, ¿existe certificado oficial y porcentaje igual o mayor al 50% cuando aplica?
12. ¿El gasto está dentro del límite general o cumple los requisitos para quedar fuera?
55. Mensaje sencillo para el asalariado
Los honorarios pagados por servicios reales de enfermería pueden ser deducibles en tu Declaración Anual. Debes contar con CFDI, pagar mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre y cumplir los demás requisitos fiscales. En condiciones ordinarias el gasto forma parte del límite general de deducciones personales: el menor entre 15% de tus ingresos y 5 UMA. Si la enfermería está directamente relacionada con una incapacidad o discapacidad que cumple los requisitos legales, puede quedar fuera de ese límite. Los servicios independientes de enfermería normalmente causan IVA al 16%.
56. Aviso importante
La regla correcta no es:
“Todo cuidador es deducible.”
La regla correcta es:
“Los honorarios por servicios reales de enfermería pueden ser deducibles cuando cumplen los requisitos fiscales.”
Además debemos separar:
👩⚕️ Enfermería ordinaria
✅ Deducible
🔵 IVA 16% generalmente
📊 Sujeta al límite general
de:
♿ Enfermería por incapacidad/discapacidad calificada
✅ Deducible
📄 Requiere documentación especial
📊 Puede quedar fuera del límite 15% / 5 UMA
Y recordar siempre:
DEDUCIBLE PARA ISR ≠ EXENTO DE IVA.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.