SERVICIOS PROFESIONALES DE NUTRICIÓN
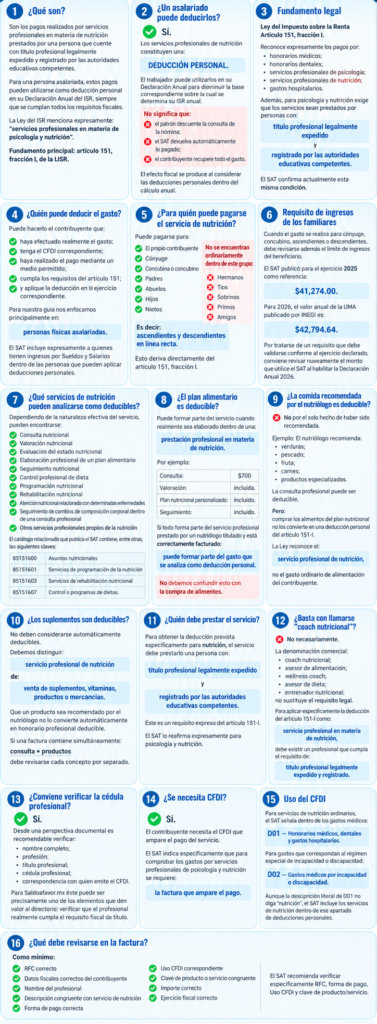
1. ¿Qué son?
Son los pagos realizados por servicios profesionales en materia de nutrición prestados por una persona que cuente con título profesional legalmente expedido y registrado por las autoridades educativas competentes.
Para una persona asalariada, estos pagos pueden utilizarse como deducción personal en su Declaración Anual del ISR, siempre que se cumplan todos los requisitos fiscales.
La Ley del ISR menciona expresamente:
“servicios profesionales en materia de psicología y nutrición”.
Fundamento principal: artículo 151, fracción I, de la LISR.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Los servicios profesionales de nutrición constituyen una:
DEDUCCIÓN PERSONAL.
El trabajador puede utilizarlos en su Declaración Anual para disminuir la base correspondiente sobre la cual se determina su ISR anual.
No significa que:
❌ el patrón descuente la consulta de la nómina;
❌ el SAT devuelva automáticamente lo pagado;
❌ el contribuyente recupere todo el gasto.
El efecto fiscal se produce al considerar las deducciones personales dentro del cálculo anual.
3. Fundamento legal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Reconoce expresamente los pagos por:
honorarios médicos;
honorarios dentales;
servicios profesionales de psicología;
servicios profesionales de nutrición;
gastos hospitalarios.
Además, para psicología y nutrición exige que los servicios sean prestados por personas con:
título profesional legalmente expedido
y
registrado por las autoridades educativas competentes.
El SAT confirma actualmente esta misma condición.
4. ¿Quién puede deducir el gasto?
Puede hacerlo el contribuyente que:
✅ haya efectuado realmente el gasto;
✅ tenga el CFDI correspondiente;
✅ haya realizado el pago mediante un medio permitido;
✅ cumpla los requisitos del artículo 151;
✅ y aplique la deducción en el ejercicio correspondiente.
Para nuestra guía nos enfocamos principalmente en:
personas físicas asalariadas.
El SAT incluye expresamente a quienes tienen ingresos por Sueldos y Salarios dentro de las personas que pueden aplicar deducciones personales.
5. ¿Para quién puede pagarse el servicio de nutrición?
Puede pagarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta.
Esto deriva directamente del artículo 151, fracción I.
No se encuentran ordinariamente dentro de este grupo:
❌ Hermanos
❌ Tíos
❌ Sobrinos
❌ Primos
❌ Amigos
6. Requisito de ingresos de los familiares
Cuando el gasto se realiza para cónyuge, concubino, ascendientes o descendientes, debe revisarse además el límite de ingresos del beneficiario.
El SAT publicó para el ejercicio 2025 como referencia:
$41,274.00.
Para 2026, el valor anual de la UMA publicado por INEGI es:
$42,794.64.
Por tratarse de un requisito que debe validarse conforme al ejercicio declarado, conviene revisar nuevamente el monto que utilice el SAT al habilitar la Declaración Anual 2026.
7. ¿Qué servicios de nutrición pueden analizarse como deducibles?
Dependiendo de la naturaleza efectiva del servicio, pueden encontrarse:
✅ Consulta nutricional
✅ Valoración nutricional
✅ Evaluación del estado nutricional
✅ Elaboración profesional de un plan alimentario
✅ Seguimiento nutricional
✅ Control profesional de dieta
✅ Programación nutricional
✅ Rehabilitación nutricional
✅ Atención nutricional relacionada con determinadas enfermedades
✅ Seguimiento de cambios de composición corporal dentro de una consulta profesional
✅ Otros servicios profesionales propios de la nutrición
El catálogo relacionado que publica el SAT contiene, entre otras, las siguientes claves:
85151600 — Asuntos nutricionales
85151601 — Servicios de programación de la nutrición
85151603 — Servicios de rehabilitación nutricional
85151607 — Control o programas de dietas.
8. ¿El plan alimentario es deducible?
Puede formar parte del servicio cuando realmente sea elaborado dentro de una:
prestación profesional en materia de nutrición.
Por ejemplo:
Consulta:
$700
Valoración:
incluida.
Plan nutricional personalizado:
incluido.
Seguimiento:
incluido.
Si todo forma parte del servicio profesional prestado por un nutriólogo titulado y está correctamente facturado:
puede formar parte del gasto que se analiza como deducción personal.
No debemos confundir esto con la compra de alimentos.
9. ¿La comida recomendada por el nutriólogo es deducible?
❌ No por el solo hecho de haber sido recomendada.
Ejemplo:
El nutriólogo recomienda:
verduras;
pescado;
fruta;
carnes;
productos especializados.
La consulta profesional puede ser deducible.
Pero:
comprar los alimentos del plan nutricional no los convierte en una deducción personal del artículo 151-I.
La Ley reconoce el:
servicio profesional de nutrición,
no el gasto ordinario de alimentación del contribuyente.
10. ¿Los suplementos son deducibles?
No deben considerarse automáticamente deducibles.
Debemos distinguir:
servicio profesional de nutrición
de:
venta de suplementos, vitaminas, productos o mercancías.
Que un producto sea recomendado por el nutriólogo:
no lo convierte automáticamente en honorario profesional deducible.
Si una factura contiene simultáneamente:
consulta + productos
debe revisarse cada concepto por separado.
11. ¿Quién debe prestar el servicio?
Para obtener la deducción prevista específicamente para nutrición, el servicio debe prestarlo una persona con:
título profesional legalmente expedido
y
registrado por las autoridades educativas competentes.
Éste es un requisito expreso del artículo 151-I.
El SAT lo reafirma expresamente para psicología y nutrición.
12. ¿Basta con llamarse “coach nutricional”?
❌ No necesariamente.
La denominación comercial:
coach nutricional;
asesor de alimentación;
wellness coach;
asesor de dieta;
entrenador nutricional;
no sustituye el requisito legal.
Para aplicar específicamente la deducción del artículo 151-I como:
servicio profesional en materia de nutrición,
debe existir un profesional que cumpla el requisito de:
título profesional legalmente expedido y registrado.
13. ¿Conviene verificar la cédula profesional?
✅ Sí.
Desde una perspectiva documental es recomendable verificar:
nombre completo;
profesión;
título profesional;
cédula profesional;
correspondencia con quien emite el CFDI.
Para Saldoafavor.mx éste puede ser precisamente uno de los elementos que den valor al directorio:
verificar que el profesional realmente cumpla el requisito fiscal de título.
14. ¿Se necesita CFDI?
✅ Sí.
El contribuyente necesita el CFDI que ampare el pago del servicio.
El SAT indica específicamente que para comprobar los gastos por servicios profesionales de psicología y nutrición se requiere:
la factura que ampare el pago.
15. Uso del CFDI
Para servicios de nutrición ordinarios, el SAT señala dentro de los gastos médicos:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Para gastos que correspondan al régimen especial de incapacidad o discapacidad:
D02 — Gastos médicos por incapacidad o discapacidad.
Aunque la descripción literal de D01 no diga “nutrición”, el SAT incluye los servicios de nutrición dentro de ese apartado de deducciones personales.
16. ¿Qué debe revisarse en la factura?
Como mínimo:
✅ RFC correcto
✅ Datos fiscales correctos del contribuyente
✅ Nombre del profesional
✅ Descripción congruente con servicio de nutrición
✅ Forma de pago correcta
✅ Uso CFDI correspondiente
✅ Clave de producto o servicio congruente
✅ Importe correcto
✅ Ejercicio fiscal correcto
El SAT recomienda verificar específicamente RFC, forma de pago, Uso CFDI y clave de producto/servicio.
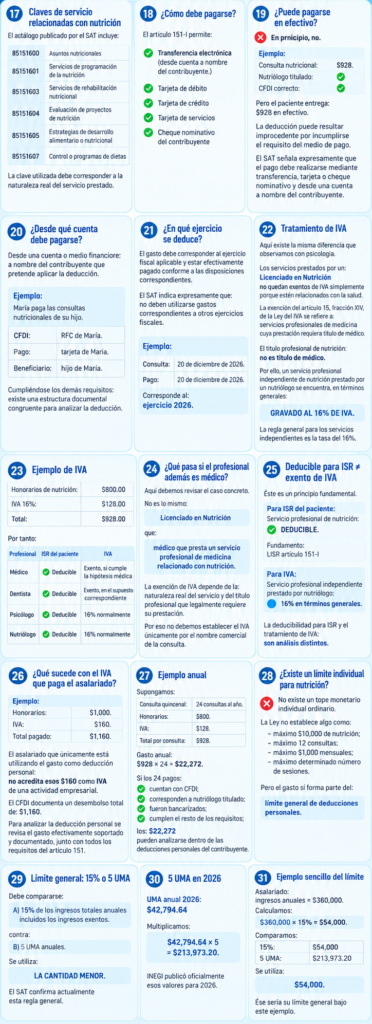
17. Claves de servicio relacionadas con nutrición
El catálogo publicado por el SAT incluye:
| Clave | Descripción |
|---|---|
| 85151600 | Asuntos nutricionales |
| 85151601 | Servicios de programación de la nutrición |
| 85151603 | Servicios de rehabilitación nutricional |
| 85151604 | Evaluación de proyectos de nutrición |
| 85151605 | Estrategias de desarrollo alimentario o nutricional |
| 85151607 | Control o programas de dietas |
La clave utilizada debe corresponder a la naturaleza real del servicio prestado.
18. ¿Cómo debe pagarse?
El artículo 151-I permite:
✅ Transferencia electrónica
desde cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente
19. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Consulta nutricional:
$928.
Nutriólogo titulado:
✅
CFDI correcto:
✅
Pero el paciente entrega:
$928 en efectivo.
La deducción puede resultar improcedente por incumplirse el requisito del medio de pago.
El SAT señala expresamente que el pago debe realizarse mediante transferencia, tarjeta o cheque nominativo y desde una cuenta a nombre del contribuyente.
20. ¿Desde qué cuenta debe pagarse?
Desde una cuenta o medio financiero:
a nombre del contribuyente que pretende aplicar la deducción.
Ejemplo:
María paga las consultas nutricionales de su hijo.
CFDI:
RFC de María.
Pago:
tarjeta de María.
Beneficiario:
hijo de María.
Cumpliéndose los demás requisitos:
existe una estructura documental congruente para analizar la deducción.
21. ¿En qué ejercicio se deduce?
El gasto debe corresponder al ejercicio fiscal aplicable y estar efectivamente pagado conforme a las disposiciones correspondientes.
El SAT indica expresamente que:
no deben utilizarse gastos correspondientes a otros ejercicios fiscales.
Ejemplo:
Consulta:
20 de diciembre de 2026.
Pago:
20 de diciembre de 2026.
Corresponde al:
ejercicio 2026.
22. Tratamiento de IVA
Aquí existe la misma diferencia que observamos con psicología.
Los servicios prestados por un:
Licenciado en Nutrición
no quedan exentos de IVA simplemente porque estén relacionados con la salud.
La exención del artículo 15, fracción XIV, de la Ley del IVA se refiere a:
servicios profesionales de medicina cuya prestación requiera título de médico.
El título profesional de nutrición:
no es título de médico.
Por ello, un servicio profesional independiente de nutrición prestado por un nutriólogo se encuentra, en términos generales:
GRAVADO AL 16% DE IVA.
La regla general para los servicios independientes es la tasa del 16%.
23. Ejemplo de IVA
Honorarios de nutrición:
$800.00
IVA 16%:
$128.00
Total:
$928.00
Por tanto:
| Profesional | ISR del paciente | IVA |
|---|---|---|
| Médico | ✅ Deducible | Exento, si cumple la hipótesis médica |
| Dentista | ✅ Deducible | Exento, en el supuesto correspondiente |
| Psicólogo | ✅ Deducible | 16% normalmente |
| Nutriólogo | ✅ Deducible | 16% normalmente |
24. ¿Qué pasa si el profesional además es médico?
Aquí debemos revisar el caso concreto.
No es lo mismo:
Licenciado en Nutrición
que:
médico que presta un servicio profesional de medicina relacionado con nutrición.
La exención de IVA depende de la:
naturaleza real del servicio y del título profesional que legalmente requiere su prestación.
Por eso no debemos establecer el IVA únicamente por el nombre comercial de la consulta.
25. Deducible para ISR ≠ exento de IVA
Éste es un principio fundamental.
Para ISR del paciente:
Servicio profesional de nutrición:
✅ DEDUCIBLE.
Fundamento:
LISR artículo 151-I.
Para IVA:
Servicio profesional independiente prestado por nutriólogo:
🔵 16% en términos generales.
La deducibilidad para ISR y el tratamiento de IVA:
son análisis distintos.
26. ¿Qué sucede con el IVA que paga el asalariado?
Ejemplo:
Honorarios:
$1,000.
IVA:
$160.
Total pagado:
$1,160.
El asalariado que únicamente está utilizando el gasto como deducción personal:
no acredita esos $160 como IVA de una actividad empresarial.
El CFDI documenta un desembolso total de:
$1,160.
Para analizar la deducción personal se revisa el gasto efectivamente soportado y documentado, junto con todos los requisitos del artículo 151.
27. Ejemplo anual
Supongamos:
Consulta quincenal:
24 consultas al año.
Honorarios:
$800.
IVA:
$128.
Total por consulta:
$928.
Gasto anual:
$928 × 24
=
$22,272.
Si los 24 pagos:
cuentan con CFDI;
corresponden a nutriólogo titulado;
fueron bancarizados;
cumplen el resto de los requisitos;
los:
$22,272
pueden analizarse dentro de las deducciones personales del contribuyente.
28. ¿Existe un límite individual para nutrición?
❌ No existe un tope monetario individual ordinario.
La Ley no establece algo como:
máximo $10,000 de nutrición;
máximo 12 consultas;
máximo $1,000 mensuales;
máximo determinado número de sesiones.
Pero el gasto sí forma parte del:
límite general de deducciones personales.
29. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los ingresos exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
El SAT confirma actualmente esta regla general.
30. 5 UMA en 2026
UMA anual 2026:
$42,794.64
Multiplicamos:
$42,794.64 × 5
=
$213,973.20.
INEGI publicó oficialmente esos valores para 2026.
31. Ejemplo sencillo del límite
Asalariado:
ingresos anuales = $360,000.
Calculamos:
$360,000 × 15% = $54,000.
Comparamos:
15%: $54,000
5 UMA: $213,973.20
Se utiliza:
$54,000.
Ése sería su límite general bajo este ejemplo.
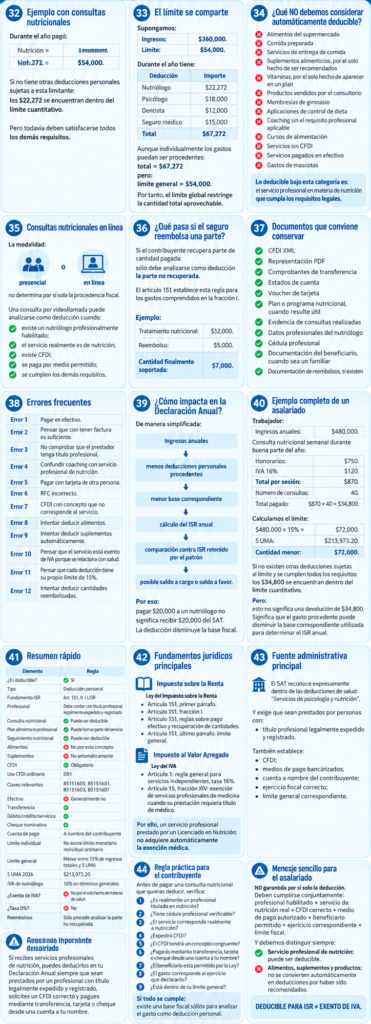
32. Ejemplo con consultas nutricionales
Durante el año pagó:
Nutrición = $22,272.
Límite general:
$54,000.
Si no tiene otras deducciones personales sujetas a esta limitante:
los $22,272 se encuentran dentro del límite cuantitativo.
Pero todavía deben satisfacerse todos los demás requisitos.
33. El límite se comparte
Supongamos:
Ingresos:
$360,000.
Límite:
$54,000.
Durante el año tiene:
| Deducción | Importe |
|---|---|
| Nutriólogo | $22,272 |
| Psicólogo | $18,000 |
| Dentista | $12,000 |
| Seguro médico | $15,000 |
| Total | $67,272 |
Aunque individualmente los gastos puedan ser procedentes:
total = $67,272
pero:
límite general = $54,000.
Por tanto, el límite global restringe la cantidad total aprovechable.
34. ¿Qué NO debemos considerar automáticamente deducible?
❌ Alimentos del supermercado
❌ Comida preparada
❌ Servicios de entrega de comida
❌ Suplementos alimenticios, por el solo hecho de ser recomendados
❌ Vitaminas, por el solo hecho de aparecer en un plan
❌ Productos vendidos por el consultorio
❌ Membresías de gimnasio
❌ Aplicaciones de control de dieta
❌ Coaching sin el requisito profesional aplicable
❌ Cursos de alimentación
❌ Servicios sin CFDI
❌ Servicios pagados en efectivo
❌ Gastos de mascotas
Lo deducible bajo esta categoría es:
el servicio profesional en materia de nutrición que cumpla los requisitos legales.
35. Consultas nutricionales en línea
La modalidad:
presencial
o
en línea
no determina por sí sola la procedencia fiscal.
Una consulta por videollamada puede analizarse como deducción cuando:
existe un nutriólogo profesionalmente habilitado;
el servicio realmente es de nutrición;
existe CFDI;
se paga por medio permitido;
se cumplen los demás requisitos.
36. ¿Qué pasa si el seguro reembolsa una parte?
Si el contribuyente recupera parte de la cantidad pagada:
sólo debe analizarse como deducción la parte no recuperada.
El artículo 151 establece esta regla para los gastos comprendidos en la fracción I.
Ejemplo:
Tratamiento nutricional:
$12,000.
Reembolso:
$5,000.
Cantidad finalmente soportada:
$7,000.
37. Documentos que conviene conservar
✅ CFDI XML
✅ Representación PDF
✅ Comprobantes de transferencia
✅ Estados de cuenta
✅ Voucher de tarjeta
✅ Plan o programa nutricional, cuando resulte útil
✅ Evidencia de consultas realizadas
✅ Datos profesionales del nutriólogo
✅ Cédula profesional
✅ Documentación del beneficiario, cuando sea un familiar
✅ Documentación de reembolsos, si existen
38. Errores frecuentes
Error 1
Pagar en efectivo.
Error 2
Pensar que con tener factura es suficiente.
Error 3
No comprobar que el prestador tenga título profesional.
Error 4
Confundir coaching con servicio profesional de nutrición.
Error 5
Pagar con tarjeta de otra persona.
Error 6
RFC incorrecto.
Error 7
CFDI con concepto que no corresponde al servicio.
Error 8
Intentar deducir alimentos.
Error 9
Intentar deducir suplementos automáticamente.
Error 10
Pensar que el servicio está exento de IVA porque se relaciona con salud.
Error 11
Pensar que cada deducción tiene su propio límite de 15%.
Error 12
Intentar deducir cantidades reembolsadas.
39. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
menor base correspondiente
↓
cálculo del ISR anual
↓
comparación contra ISR retenido por el patrón
↓
posible saldo a cargo o saldo a favor.
Por eso:
pagar $20,000 a un nutriólogo no significa recibir $20,000 del SAT.
La deducción disminuye la base fiscal.
40. Ejemplo completo de un asalariado
Trabajador:
Ingresos anuales: $480,000.
Consulta nutricional semanal durante buena parte del año:
Honorarios: $750.
IVA 16%:
$120.
Total por sesión:
$870.
Número de consultas:
40.
Total pagado:
$870 × 40
=
$34,800.
Calculamos el límite:
$480,000 × 15% = $72,000.
5 UMA:
$213,973.20.
Cantidad menor:
$72,000.
Si no existen otras deducciones sujetas al límite y se cumplen todos los requisitos:
los $34,800 se encuentran dentro del límite cuantitativo.
Pero:
esto no significa una devolución de $34,800.
Significa que el gasto procedente puede disminuir la base correspondiente utilizada para determinar el ISR anual.
41. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal |
| Fundamento ISR | Art. 151, fr. I LISR |
| Profesional | Debe contar con título profesional legalmente expedido y registrado |
| Consulta nutricional | ✅ Puede ser deducible |
| Plan alimentario profesional | ✅ Puede formar parte del servicio |
| Seguimiento nutricional | ✅ Puede ser deducible |
| Alimentos | ❌ No por este concepto |
| Suplementos | ❌ No automáticamente |
| CFDI | ✅ Obligatorio |
| Uso CFDI ordinario | D01 |
| Claves relevantes | 85151600, 85151601, 85151603, 85151607 |
| Efectivo | ❌ Generalmente no |
| Transferencia | ✅ |
| Débito/crédito/servicios | ✅ |
| Cheque nominativo | ✅ |
| Cuenta de pago | A nombre del contribuyente |
| Límite individual | No existe límite monetario individual ordinario |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| IVA de nutriólogo | 16% en términos generales |
| ¿Exento de IVA? | ❌ No por el solo hecho de tratarse de salud |
| ¿Tasa 0%? | ❌ No |
| Reembolso | Sólo procede analizar la parte no recuperada |
42. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, primer párrafo.
Artículo 151, fracción I.
Artículo 151, reglas sobre pago efectivo y recuperación de cantidades.
Artículo 151, último párrafo: límite general.
Impuesto al Valor Agregado
Ley del IVA
Artículo 1: regla general para servicios independientes, tasa 16%.
Artículo 15, fracción XIV: exención de servicios profesionales de medicina cuando su prestación requiera título de médico.
Por ello, un servicio profesional prestado por un Licenciado en Nutrición:
no adquiere automáticamente la exención médica.
43. Fuente administrativa principal
El SAT reconoce expresamente dentro de las deducciones de salud:
“Servicios de psicología y nutrición”.
Y exige que sean prestados por personas con:
título profesional legalmente expedido y registrado.
También establece:
CFDI;
medios de pago bancarizados;
cuenta a nombre del contribuyente;
ejercicio fiscal correcto;
límite general correspondiente.
44. Regla práctica para el contribuyente
Antes de pagar una consulta nutricional que quieras deducir, verifica:
1. ¿Es realmente un profesional titulado en nutrición?
2. ¿Tiene cédula profesional verificable?
3. ¿El servicio corresponde realmente a nutrición?
4. ¿Expedirá CFDI?
5. ¿El CFDI tendrá un concepto congruente?
6. ¿Pagarás mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre?
7. ¿El beneficiario está permitido por la Ley?
8. ¿El gasto corresponde al ejercicio que declararás?
9. ¿Está dentro de tu límite general?
Si todo se cumple:
existe una base fiscal sólida para analizar el gasto como deducción personal.
45. Mensaje sencillo para el asalariado
Si recibes servicios profesionales de nutrición, puedes deducirlos en tu Declaración Anual siempre que sean prestados por un profesional con título legalmente expedido y registrado, solicites un CFDI correcto y pagues mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre. El servicio de un nutriólogo normalmente causa IVA del 16% y forma parte del límite general de deducciones personales: el menor entre 15% de tus ingresos anuales y 5 UMA.
46. Aviso importante
Tener un CFDI:
NO garantiza por sí solo la deducción.
Deben cumplirse conjuntamente:
profesional habilitado + servicio de nutrición real + CFDI correcto + medio de pago autorizado + beneficiario permitido + ejercicio correspondiente + límite fiscal.
Y debemos distinguir siempre:
✅ Servicio profesional de nutrición: puede ser deducible.
❌ Alimentos, suplementos y productos: no se convierten automáticamente en deducciones por haber sido recomendados.
Además:
DEDUCIBLE PARA ISR ≠ EXENTO DE IVA.
En el caso ordinario de un Licenciado en Nutrición:
✅ Deducible para ISR.
🔵 IVA 16%.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.