SERVICIOS PROFESIONALES DE PSICOLOGÍA
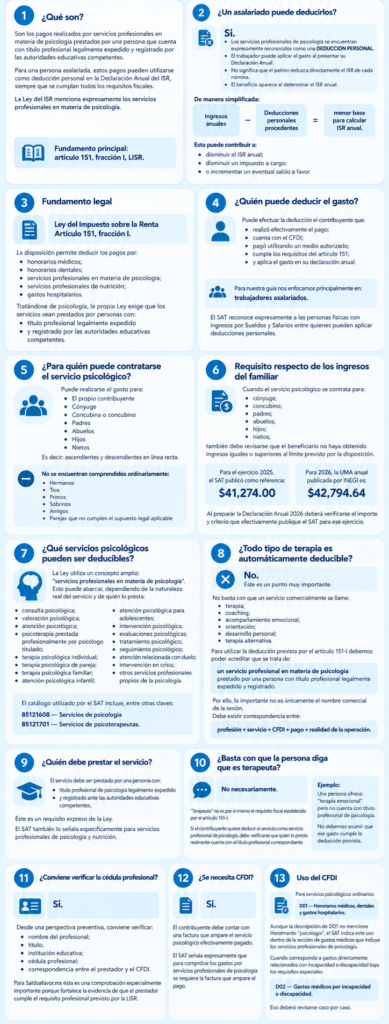
1. ¿Qué son?
Son los pagos realizados por servicios profesionales en materia de psicología prestados por una persona que cuenta con título profesional legalmente expedido y registrado por las autoridades educativas competentes.
Para una persona asalariada, estos pagos pueden utilizarse como deducción personal en la Declaración Anual del ISR, siempre que se cumplan todos los requisitos fiscales.
La Ley del ISR menciona expresamente los:
servicios profesionales en materia de psicología.
Fundamento principal: artículo 151, fracción I, LISR.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Los servicios profesionales de psicología se encuentran expresamente reconocidos como una:
DEDUCCIÓN PERSONAL.
El trabajador puede aplicar el gasto al presentar su Declaración Anual.
No significa que el patrón reduzca directamente el ISR de cada nómina.
El beneficio aparece al determinar el:
ISR anual.
De manera simplificada:
Ingresos anuales
menos
deducciones personales procedentes
=
menor base para calcular ISR anual.
Esto puede contribuir a:
disminuir el ISR anual;
disminuir un impuesto a cargo;
o incrementar un eventual saldo a favor.
3. Fundamento legal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
La disposición permite deducir los pagos por:
honorarios médicos;
honorarios dentales;
servicios profesionales en materia de psicología;
servicios profesionales de nutrición;
gastos hospitalarios.
Tratándose de psicología, la propia Ley exige que los servicios sean prestados por personas con:
título profesional legalmente expedido
y
registrado por las autoridades educativas competentes.
4. ¿Quién puede deducir el gasto?
Puede efectuar la deducción el contribuyente que:
✅ realizó efectivamente el pago;
✅ cuenta con el CFDI;
✅ pagó utilizando un medio autorizado;
✅ cumple los requisitos del artículo 151;
✅ y aplica el gasto en su declaración anual.
Para nuestra guía nos enfocamos principalmente en:
trabajadores asalariados.
El SAT reconoce expresamente a las personas físicas con ingresos por Sueldos y Salarios entre quienes pueden aplicar deducciones personales.
5. ¿Para quién puede contratarse el servicio psicológico?
Puede realizarse el gasto para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta.
No se encuentran comprendidos ordinariamente:
❌ Hermanos
❌ Tíos
❌ Primos
❌ Sobrinos
❌ Amigos
❌ Parejas que no cumplen el supuesto legal aplicable
6. Requisito respecto de los ingresos del familiar
Cuando el servicio psicológico se contrata para:
cónyuge;
concubino;
padres;
abuelos;
hijos;
nietos;
también debe revisarse que el beneficiario no haya obtenido ingresos iguales o superiores al límite previsto por la disposición.
Para el ejercicio 2025, el SAT publicó como referencia:
$41,274.00.
Para 2026, la UMA anual publicada por INEGI es:
$42,794.64.
Al preparar la Declaración Anual 2026 deberá verificarse el importe y criterio que efectivamente publique el SAT para ese ejercicio.
7. ¿Qué servicios psicológicos pueden ser deducibles?
La Ley utiliza un concepto amplio:
“servicios profesionales en materia de psicología”.
Esto puede abarcar, dependiendo de la naturaleza real del servicio y de quién lo presta:
consulta psicológica;
valoración psicológica;
atención psicológica;
psicoterapia prestada profesionalmente por psicólogo titulado;
terapia psicológica individual;
terapia psicológica de pareja;
terapia psicológica familiar;
atención psicológica infantil;
atención psicológica para adolescentes;
intervención psicológica;
evaluaciones psicológicas;
tratamiento psicológico;
seguimiento psicológico;
atención relacionada con duelo;
intervención en crisis;
otros servicios profesionales propios de la psicología.
El catálogo utilizado por el SAT incluye, entre otras claves:
85121608 — Servicios de psicología
y
85121701 — Servicios de psicoterapeutas.
8. ¿Todo tipo de terapia es automáticamente deducible?
❌ No.
Éste es un punto muy importante.
No basta con que un servicio comercialmente se llame:
terapia;
coaching;
acompañamiento emocional;
orientación;
desarrollo personal;
terapia alternativa.
Para utilizar la deducción prevista por el artículo 151-I debemos poder acreditar que se trata de:
un servicio profesional en materia de psicología
prestado por una persona con:
título profesional legalmente expedido y registrado.
Por ello, lo importante no es únicamente el nombre comercial de la sesión.
Debe existir correspondencia entre:
profesión + servicio + CFDI + pago + realidad de la operación.
9. ¿Quién debe prestar el servicio?
El servicio debe ser prestado por una persona con:
título profesional de psicología legalmente expedido
y
registrado ante las autoridades educativas competentes.
Éste es un requisito expreso de la Ley.
El SAT también lo señala específicamente para servicios profesionales de psicología y nutrición.
10. ¿Basta con que la persona diga que es terapeuta?
❌ No necesariamente.
“Terapeuta” no es por sí mismo el requisito fiscal establecido por el artículo 151-I.
Si el contribuyente quiere deducir el servicio como:
servicio profesional de psicología,
debe verificarse que quien lo presta realmente cuente con el título profesional correspondiente.
Ejemplo:
Una persona ofrece:
“terapia emocional”
pero no cuenta con título profesional de psicología.
No debemos asumir que ese gasto cumple la deducción prevista para:
servicios profesionales en materia de psicología.
11. ¿Conviene verificar la cédula profesional?
✅ Sí.
Desde una perspectiva preventiva, conviene verificar:
nombre del profesional;
título;
institución educativa;
cédula profesional;
correspondencia entre el prestador y el CFDI.
Para Saldoafavor.mx ésta es una comprobación especialmente importante porque fortalece la evidencia de que:
el prestador cumple el requisito profesional previsto por la LISR.
12. ¿Se necesita CFDI?
✅ Sí.
El contribuyente debe contar con una factura que ampare el servicio psicológico efectivamente pagado.
El SAT señala expresamente que para comprobar los gastos por servicios profesionales de psicología se requiere:
la factura que ampare el pago.
13. Uso del CFDI
Para servicios psicológicos ordinarios:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Aunque la descripción de D01 no mencione literalmente “psicología”, el SAT indica este uso dentro de la sección de gastos médicos que incluye los servicios profesionales de psicología.
Cuando corresponda a gastos directamente relacionados con incapacidad o discapacidad bajo los requisitos especiales:
D02 — Gastos médicos por incapacidad o discapacidad.
Eso deberá revisarse caso por caso.
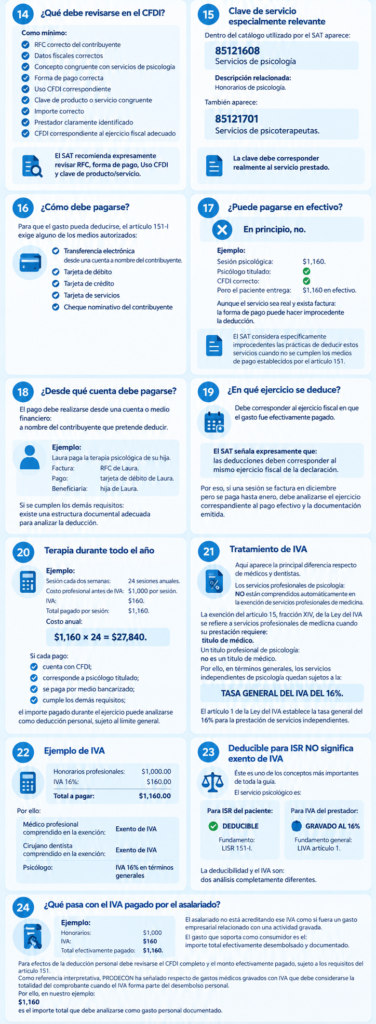
14. ¿Qué debe revisarse en el CFDI?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Datos fiscales correctos
✅ Concepto congruente con servicios de psicología
✅ Forma de pago correcta
✅ Uso CFDI correspondiente
✅ Clave de producto o servicio congruente
✅ Importe correcto
✅ Prestador claramente identificado
✅ CFDI correspondiente al ejercicio fiscal adecuado
El SAT recomienda expresamente revisar RFC, forma de pago, Uso CFDI y clave de producto/servicio.
15. Clave de servicio especialmente relevante
Dentro del catálogo utilizado por el SAT aparece:
85121608 — Servicios de psicología
Descripción relacionada:
Honorarios de psicología.
También aparece:
85121701 — Servicios de psicoterapeutas.
La clave debe corresponder realmente al servicio prestado.
16. ¿Cómo debe pagarse?
Para que el gasto pueda deducirse, el artículo 151-I exige alguno de los medios autorizados:
✅ Transferencia electrónica
desde una cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente
17. ¿Puede pagarse en efectivo?
❌ En principio, no.
Ejemplo:
Sesión psicológica:
$1,160.
Psicólogo titulado:
✅
CFDI correcto:
✅
Pero el paciente entrega:
$1,160 en efectivo.
Aunque el servicio sea real y exista factura:
la forma de pago puede hacer improcedente la deducción.
El SAT considera específicamente improcedentes las prácticas de deducir estos servicios cuando no se cumplen los medios de pago establecidos por el artículo 151.
18. ¿Desde qué cuenta debe pagarse?
El pago debe realizarse desde una cuenta o medio financiero:
a nombre del contribuyente que pretende deducir.
Ejemplo:
Laura paga la terapia psicológica de su hija.
Factura:
RFC de Laura.
Pago:
tarjeta de débito de Laura.
Beneficiaria:
hija de Laura.
Si se cumplen los demás requisitos:
existe una estructura documental adecuada para analizar la deducción.
19. ¿En qué ejercicio se deduce?
Debe corresponder al ejercicio fiscal en que el gasto fue efectivamente pagado.
El SAT señala expresamente que:
las deducciones deben corresponder al mismo ejercicio fiscal de la declaración.
Por eso, si una sesión se factura en diciembre pero se paga hasta enero, debe analizarse el ejercicio correspondiente al pago efectivo y la documentación emitida.
20. Terapia durante todo el año
Este gasto suele ser recurrente.
Ejemplo:
Sesión cada dos semanas:
24 sesiones anuales.
Costo profesional antes de IVA:
$1,000 por sesión.
IVA:
$160.
Total pagado por sesión:
$1,160.
Costo anual:
$1,160 × 24
=
$27,840.
Si cada pago:
cuenta con CFDI;
corresponde a psicólogo titulado;
se paga por medio bancarizado;
cumple los demás requisitos;
el importe pagado durante el ejercicio puede analizarse como deducción personal, sujeto al límite general.
21. Tratamiento de IVA
Aquí aparece la principal diferencia respecto de médicos y dentistas.
Los servicios profesionales de psicología:
NO están comprendidos automáticamente en la exención de servicios profesionales de medicina.
La exención del artículo 15, fracción XIV, de la Ley del IVA se refiere a servicios profesionales de medicina cuando su prestación requiere:
título de médico.
Un título profesional de psicología:
no es un título de médico.
Por ello, en términos generales, los servicios independientes de psicología quedan sujetos a la:
TASA GENERAL DEL IVA DEL 16%.
El artículo 1 de la Ley del IVA establece la tasa general del 16% para la prestación de servicios independientes.
22. Ejemplo de IVA
Honorarios profesionales:
$1,000.00
IVA 16%:
$160.00
Total a pagar:
$1,160.00
Por ello:
Médico profesional comprendido en la exención:
Exento de IVA
Cirujano dentista comprendido en la exención:
Exento de IVA
Psicólogo:
IVA 16% en términos generales
23. Deducible para ISR NO significa exento de IVA
Éste es uno de los conceptos más importantes de toda la guía.
El servicio psicológico es:
Para ISR del paciente:
✅ DEDUCIBLE
Fundamento:
LISR 151-I.
Para IVA del prestador:
🔵 GRAVADO AL 16%
Fundamento general:
LIVA artículo 1.
La deducibilidad y el IVA son:
dos análisis completamente diferentes.
24. ¿Qué pasa con el IVA pagado por el asalariado?
Ejemplo:
Honorarios:
$1,000
IVA:
$160
Total efectivamente pagado:
$1,160.
El asalariado no está acreditando ese IVA como si fuera un gasto empresarial relacionado con una actividad gravada.
El gasto que soporta como consumidor es el:
importe total efectivamente desembolsado y documentado.
Para efectos de la deducción personal debe revisarse el CFDI completo y el monto efectivamente pagado, sujeto a los requisitos del artículo 151.
Como referencia interpretativa, PRODECON ha señalado respecto de gastos médicos gravados con IVA que debe considerarse la totalidad del comprobante cuando el IVA forma parte del desembolso personal.
Por ello, en nuestro ejemplo:
$1,160
es el importe total que debe analizarse como gasto personal documentado.
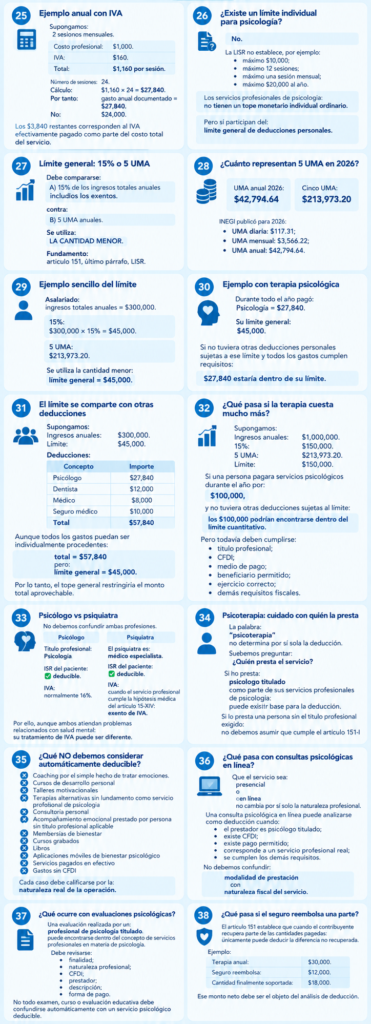
25. Ejemplo anual con IVA
Supongamos:
2 sesiones mensuales.
Costo profesional:
$1,000.
IVA:
$160.
Total:
$1,160 por sesión.
Número de sesiones:
24.
Cálculo:
$1,160 × 24 = $27,840.
Por tanto:
gasto anual documentado = $27,840.
No:
$24,000.
Los $3,840 restantes corresponden al IVA efectivamente pagado como parte del costo total del servicio.
26. ¿Existe un límite individual para psicología?
No.
La LISR no establece, por ejemplo:
máximo $10,000;
máximo 12 sesiones;
máximo una sesión mensual;
máximo $20,000 al año.
Los servicios profesionales de psicología:
no tienen un tope monetario individual ordinario.
Pero sí participan del:
límite general de deducciones personales.
27. Límite general: 15% o 5 UMA
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
Fundamento:
artículo 151, último párrafo, LISR.
28. ¿Cuánto representan 5 UMA en 2026?
UMA anual 2026:
$42,794.64
Cinco UMA:
$213,973.20
INEGI publicó para 2026:
UMA diaria: $117.31;
UMA mensual: $3,566.22;
UMA anual: $42,794.64.
29. Ejemplo sencillo del límite
Asalariado:
ingresos totales anuales = $300,000.
15%:
$300,000 × 15% = $45,000.
5 UMA:
$213,973.20.
Se utiliza la cantidad menor:
límite general = $45,000.
30. Ejemplo con terapia psicológica
Durante todo el año pagó:
Psicología = $27,840.
Su límite general:
$45,000.
Si no tuviera otras deducciones personales sujetas a ese límite y todos los gastos cumplen requisitos:
$27,840 estaría dentro de su límite.
31. El límite se comparte con otras deducciones
Supongamos:
Ingresos anuales:
$300,000.
Límite:
$45,000.
Deducciones:
| Concepto | Importe |
|---|---|
| Psicólogo | $27,840 |
| Dentista | $12,000 |
| Médico | $8,000 |
| Seguro médico | $10,000 |
| Total | $57,840 |
Aunque todos los gastos puedan ser individualmente procedentes:
total = $57,840
pero:
límite general = $45,000.
Por lo tanto, el tope general restringiría el monto total aprovechable.
32. ¿Qué pasa si la terapia cuesta mucho más?
Supongamos:
Ingresos anuales:
$1,000,000.
15%:
$150,000.
5 UMA:
$213,973.20.
Límite:
$150,000.
Si una persona pagara servicios psicológicos durante el año por:
$100,000,
y no tuviera otras deducciones sujetas al límite:
los $100,000 podrían encontrarse dentro del límite cuantitativo.
Pero todavía deben cumplirse:
título profesional;
CFDI;
medio de pago;
beneficiario permitido;
ejercicio correcto;
demás requisitos fiscales.
33. Psicólogo vs psiquiatra
No debemos confundir ambas profesiones.
Psicólogo
Título profesional:
Psicología.
ISR del paciente:
✅ deducible.
IVA:
normalmente 16%.
Psiquiatra
El psiquiatra es:
médico especialista.
ISR del paciente:
✅ deducible.
IVA:
cuando el servicio profesional cumple la hipótesis médica del artículo 15-XIV:
exento de IVA.
Por ello, aunque ambos atiendan problemas relacionados con salud mental:
su tratamiento de IVA puede ser diferente.
34. Psicoterapia: cuidado con quién la presta
La palabra:
“psicoterapia”
no determina por sí sola la deducción.
Debemos preguntar:
¿Quién presta el servicio?
Si lo presta:
psicólogo titulado
como parte de sus servicios profesionales de psicología:
puede existir base para la deducción.
Si lo presta una persona sin el título profesional exigido:
no debemos asumir que cumple el artículo 151-I.
35. ¿Qué NO debemos considerar automáticamente deducible?
❌ Coaching
por el simple hecho de tratar emociones.
❌ Cursos de desarrollo personal
❌ Talleres motivacionales
❌ Terapias alternativas sin fundamento como servicio profesional de psicología
❌ Consultoría personal
❌ Acompañamiento emocional prestado por persona sin título profesional aplicable
❌ Membresías de bienestar
❌ Cursos grabados
❌ Libros
❌ Aplicaciones móviles de bienestar psicológico
❌ Servicios pagados en efectivo
❌ Gastos sin CFDI
Cada caso debe calificarse por la:
naturaleza real de la operación.
36. ¿Qué pasa con consultas psicológicas en línea?
Que el servicio sea:
presencial
o
en línea
no cambia por sí solo la naturaleza profesional.
Una consulta psicológica en línea puede analizarse como deducción cuando:
el prestador es psicólogo titulado;
existe CFDI;
existe pago permitido;
corresponde a un servicio profesional real;
se cumplen los demás requisitos.
No debemos confundir:
modalidad de prestación
con
naturaleza fiscal del servicio.
37. ¿Qué ocurre con evaluaciones psicológicas?
Una evaluación realizada por un:
profesional de psicología titulado
puede encontrarse dentro del concepto de servicios profesionales en materia de psicología.
Debe revisarse:
finalidad;
naturaleza profesional;
CFDI;
prestador;
descripción;
forma de pago.
No todo examen, curso o evaluación educativa debe confundirse automáticamente con un servicio psicológico deducible.
38. ¿Qué pasa si el seguro reembolsa una parte?
El artículo 151 establece que cuando el contribuyente recupera parte de las cantidades pagadas:
únicamente puede deducir la diferencia no recuperada.
Ejemplo:
Terapia anual:
$30,000.
Seguro reembolsa:
$12,000.
Cantidad finalmente soportada:
$18,000.
Ese monto neto debe ser el objeto del análisis de deducción.
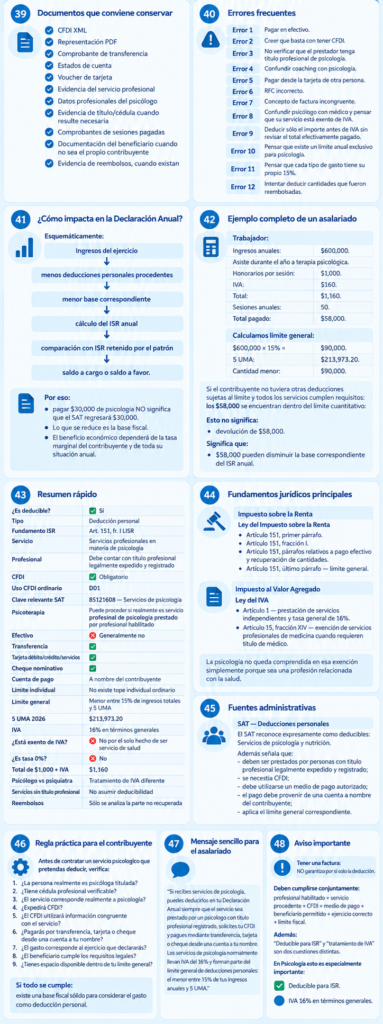
39. Documentos que conviene conservar
✅ CFDI XML
✅ Representación PDF
✅ Comprobante de transferencia
✅ Estados de cuenta
✅ Voucher de tarjeta
✅ Evidencia del servicio profesional
✅ Datos profesionales del psicólogo
✅ Evidencia de título/cédula cuando resulte necesaria
✅ Comprobantes de sesiones pagadas
✅ Documentación del beneficiario cuando no sea el propio contribuyente
✅ Evidencia de reembolsos, cuando existan
40. Errores frecuentes
Error 1
Pagar en efectivo.
Error 2
Creer que basta con tener CFDI.
Error 3
No verificar que el prestador tenga título profesional de psicología.
Error 4
Confundir coaching con psicología.
Error 5
Pagar desde la tarjeta de otra persona.
Error 6
RFC incorrecto.
Error 7
Concepto de factura incongruente.
Error 8
Confundir psicólogo con médico y pensar que su servicio está exento de IVA.
Error 9
Deducir sólo el importe antes de IVA sin revisar el total efectivamente pagado.
Error 10
Pensar que existe un límite anual exclusivo para psicología.
Error 11
Pensar que cada tipo de gasto tiene su propio 15%.
Error 12
Intentar deducir cantidades que fueron reembolsadas.
41. ¿Cómo impacta en la Declaración Anual?
Esquemáticamente:
Ingresos del ejercicio
↓
menos deducciones personales procedentes
↓
menor base correspondiente
↓
cálculo del ISR anual
↓
comparación con ISR retenido por el patrón
↓
saldo a cargo o saldo a favor.
Por eso:
pagar $30,000 de psicología NO significa que el SAT regresará $30,000.
Lo que se reduce es la base fiscal.
El beneficio económico dependerá de la tasa marginal del contribuyente y de toda su situación anual.
42. Ejemplo completo de un asalariado
Trabajador:
Ingresos anuales: $600,000.
Asiste durante el año a terapia psicológica.
Honorarios por sesión:
$1,000.
IVA:
$160.
Total:
$1,160.
Sesiones anuales:
50.
Total pagado:
$58,000.
Calculamos límite general:
$600,000 × 15% = $90,000.
5 UMA:
$213,973.20.
Cantidad menor:
$90,000.
Si el contribuyente no tuviera otras deducciones sujetas al límite y todos los servicios cumplen requisitos:
los $58,000 se encuentran dentro del límite cuantitativo.
Esto no significa:
devolución de $58,000.
Significa que:
$58,000 pueden disminuir la base correspondiente del ISR anual.
43. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal |
| Fundamento ISR | Art. 151, fr. I LISR |
| Servicio | Servicios profesionales en materia de psicología |
| Profesional | Debe contar con título profesional legalmente expedido y registrado |
| CFDI | ✅ Obligatorio |
| Uso CFDI ordinario | D01 |
| Clave relevante SAT | 85121608 — Servicios de psicología |
| Psicoterapia | Puede proceder si realmente es servicio profesional de psicología prestado por profesional habilitado |
| Efectivo | ❌ Generalmente no |
| Transferencia | ✅ |
| Tarjeta débito/crédito/servicios | ✅ |
| Cheque nominativo | ✅ |
| Cuenta de pago | A nombre del contribuyente |
| Límite individual | No existe tope individual ordinario |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| IVA | 16% en términos generales |
| ¿Está exento de IVA? | ❌ No por el solo hecho de ser servicio de salud |
| ¿Es tasa 0%? | ❌ No |
| Total de $1,000 + IVA | $1,160 |
| Psicólogo vs psiquiatra | Tratamiento de IVA diferente |
| Servicios sin título profesional | No asumir deducibilidad |
| Reembolsos | Sólo se analiza la parte no recuperada |
44. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, primer párrafo.
Artículo 151, fracción I.
Artículo 151, párrafos relativos a pago efectivo y recuperación de cantidades.
Artículo 151, último párrafo — límite general.
Impuesto al Valor Agregado
Ley del IVA
Artículo 1 — prestación de servicios independientes y tasa general de 16%.
Artículo 15, fracción XIV — exención de servicios profesionales de medicina cuando requieren título de médico.
La psicología no queda comprendida en esa exención simplemente porque sea una profesión relacionada con la salud.
45. Fuentes administrativas
SAT — Deducciones personales
El SAT reconoce expresamente como deducibles:
Servicios de psicología y nutrición.
Además señala que:
deben ser prestados por personas con título profesional legalmente expedido y registrado;
se necesita CFDI;
debe utilizarse un medio de pago autorizado;
el pago debe provenir de una cuenta a nombre del contribuyente;
aplica el límite general correspondiente.
46. Regla práctica para el contribuyente
Antes de contratar un servicio psicológico que pretendas deducir, verifica:
1. ¿La persona realmente es psicóloga titulada?
2. ¿Tiene cédula profesional verificable?
3. ¿El servicio corresponde realmente a psicología?
4. ¿Expedirá CFDI?
5. ¿El CFDI utilizará información congruente con el servicio?
6. ¿Pagarás por transferencia, tarjeta o cheque desde una cuenta a tu nombre?
7. ¿El gasto corresponde al ejercicio que declararás?
8. ¿El beneficiario cumple los requisitos legales?
9. ¿Tienes espacio disponible dentro de tu límite general?
Si todo se cumple:
existe una base fiscal sólida para considerar el gasto como deducción personal.
47. Mensaje sencillo para el asalariado
Si recibes servicios de psicología, puedes deducirlos en tu Declaración Anual siempre que el servicio sea prestado por un psicólogo con título profesional registrado, solicites tu CFDI y pagues mediante transferencia, tarjeta o cheque desde una cuenta a tu nombre. Los servicios de psicología normalmente llevan IVA del 16% y forman parte del límite general de deducciones personales: el menor entre 15% de tus ingresos anuales y 5 UMA.
48. Aviso importante
Tener una factura:
NO garantiza por sí solo la deducción.
Deben cumplirse conjuntamente:
profesional habilitado + servicio procedente + CFDI + medio de pago + beneficiario permitido + ejercicio correcto + límite fiscal.
Además:
“Deducible para ISR” y “tratamiento de IVA” son dos cuestiones distintas.
En Psicología esto es especialmente importante:
✅ Deducible para ISR.
🔵 IVA 16% en términos generales.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.