HONORARIOS DENTALES
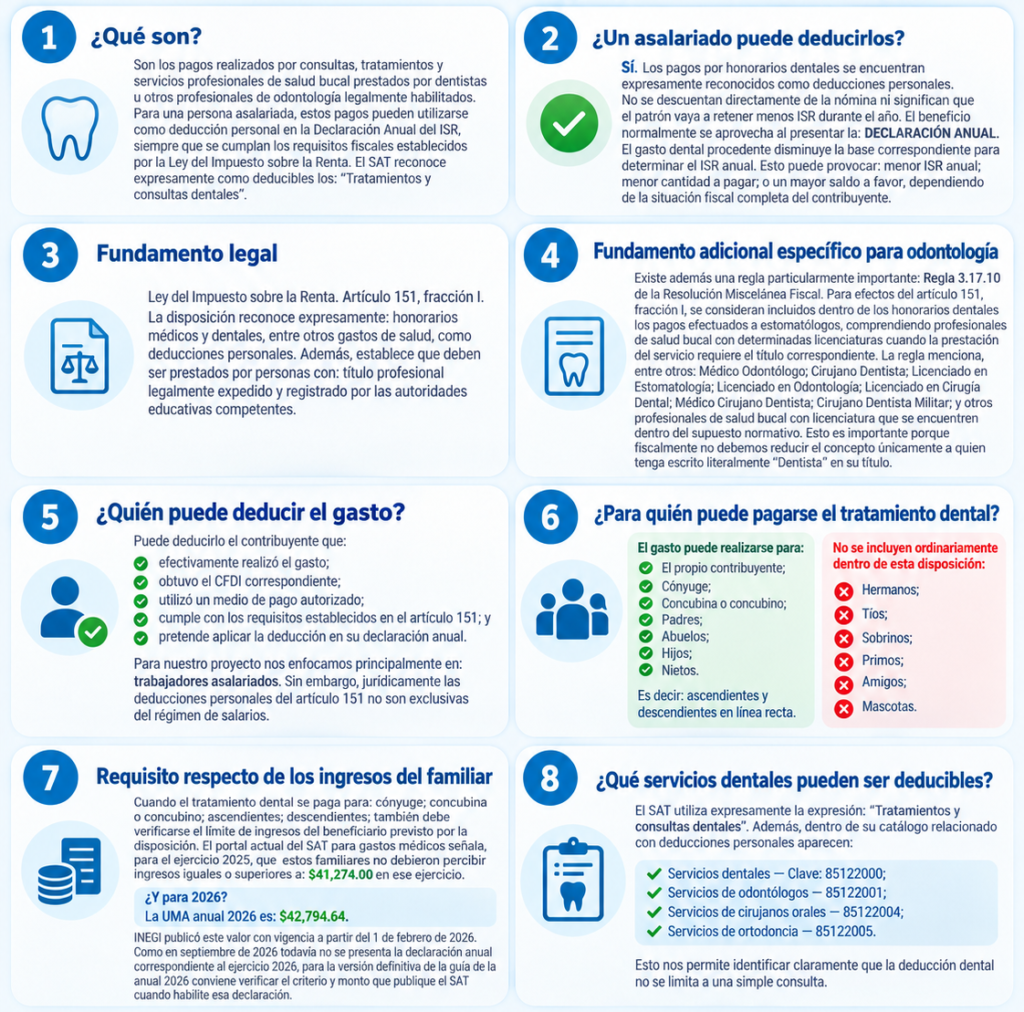
1. ¿Qué son?
Son los pagos realizados por consultas, tratamientos y servicios profesionales de salud bucal prestados por dentistas u otros profesionales de odontología legalmente habilitados.
Para una persona asalariada, estos pagos pueden utilizarse como deducción personal en la Declaración Anual del ISR, siempre que se cumplan los requisitos fiscales establecidos por la Ley del Impuesto sobre la Renta.
El SAT reconoce expresamente como deducibles los:
“Tratamientos y consultas dentales”.
2. ¿Un asalariado puede deducirlos?
✅ Sí.
Los pagos por honorarios dentales se encuentran expresamente reconocidos como deducciones personales.
No se descuentan directamente de la nómina ni significan que el patrón vaya a retener menos ISR durante el año.
El beneficio normalmente se aprovecha al presentar la:
DECLARACIÓN ANUAL
El gasto dental procedente disminuye la base correspondiente para determinar el ISR anual.
Esto puede provocar:
menor ISR anual;
menor cantidad a pagar;
o un mayor saldo a favor,
dependiendo de la situación fiscal completa del contribuyente.
3. Fundamento legal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
La disposición reconoce expresamente:
honorarios médicos y dentales, entre otros gastos de salud, como deducciones personales.
Además, establece que deben ser prestados por personas con:
título profesional legalmente expedido
y
registrado por las autoridades educativas competentes.
4. Fundamento adicional específico para odontología
Existe además una regla particularmente importante:
Regla 3.17.10 de la Resolución Miscelánea Fiscal
Para efectos del artículo 151, fracción I, se consideran incluidos dentro de los honorarios dentales los pagos efectuados a estomatólogos, comprendiendo profesionales de salud bucal con determinadas licenciaturas cuando la prestación del servicio requiere el título correspondiente.
La regla menciona, entre otros:
Médico Odontólogo;
Cirujano Dentista;
Licenciado en Estomatología;
Licenciado en Odontología;
Licenciado en Cirugía Dental;
Médico Cirujano Dentista;
Cirujano Dentista Militar;
y otros profesionales de salud bucal con licenciatura que se encuentren dentro del supuesto normativo.
Esto es importante porque fiscalmente no debemos reducir el concepto únicamente a quien tenga escrito literalmente “Dentista” en su título.
5. ¿Quién puede deducir el gasto?
Puede deducirlo el contribuyente que:
✅ efectivamente realizó el gasto;
✅ obtuvo el CFDI correspondiente;
✅ utilizó un medio de pago autorizado;
✅ cumple con los requisitos establecidos en el artículo 151;
✅ y pretende aplicar la deducción en su declaración anual.
Para nuestro proyecto nos enfocamos principalmente en:
trabajadores asalariados.
Sin embargo, jurídicamente las deducciones personales del artículo 151 no son exclusivas del régimen de salarios.
6. ¿Para quién puede pagarse el tratamiento dental?
El gasto puede realizarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Concubina o concubino
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir:
ascendientes y descendientes en línea recta.
No se incluyen ordinariamente dentro de esta disposición:
❌ Hermanos
❌ Tíos
❌ Sobrinos
❌ Primos
❌ Amigos
❌ Mascotas
7. Requisito respecto de los ingresos del familiar
Cuando el tratamiento dental se paga para:
cónyuge;
concubina o concubino;
ascendientes;
descendientes;
también debe verificarse el límite de ingresos del beneficiario previsto por la disposición.
El portal actual del SAT para gastos médicos señala, para el ejercicio 2025, que estos familiares no debieron percibir ingresos iguales o superiores a:
$41,274.00
en ese ejercicio.
¿Y para 2026?
La UMA anual 2026 es:
$42,794.64
INEGI publicó este valor con vigencia a partir del 1 de febrero de 2026.
Como en septiembre de 2026 todavía no se presenta la declaración anual correspondiente al ejercicio 2026, para la versión definitiva de la guía de la anual 2026 conviene verificar el criterio y monto que publique el SAT cuando habilite esa declaración.
8. ¿Qué servicios dentales pueden ser deducibles?
El SAT utiliza expresamente la expresión:
“Tratamientos y consultas dentales”.
Además, dentro de su catálogo relacionado con deducciones personales aparecen:
✅ Servicios dentales
Clave:
85122000
✅ Servicios de odontólogos
85122001
✅ Servicios de cirujanos orales
85122004
✅ Servicios de ortodoncia
85122005
Esto nos permite identificar claramente que la deducción dental no se limita a una simple consulta.
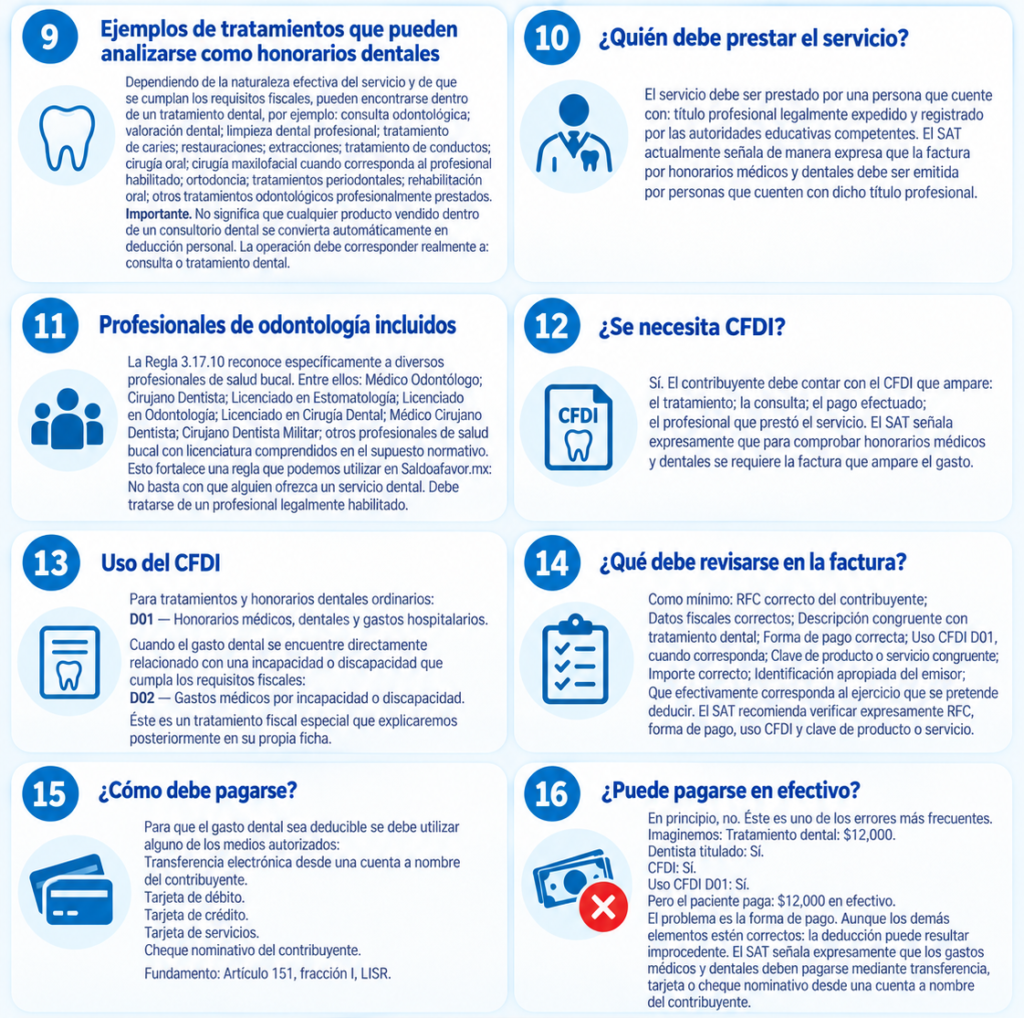
9. Ejemplos de tratamientos que pueden analizarse como honorarios dentales
Dependiendo de la naturaleza efectiva del servicio y de que se cumplan los requisitos fiscales, pueden encontrarse dentro de un tratamiento dental, por ejemplo:
consulta odontológica;
valoración dental;
limpieza dental profesional;
tratamiento de caries;
restauraciones;
extracciones;
tratamiento de conductos;
cirugía oral;
cirugía maxilofacial cuando corresponda al profesional habilitado;
ortodoncia;
tratamientos periodontales;
rehabilitación oral;
otros tratamientos odontológicos profesionalmente prestados.
Importante
No significa que cualquier producto vendido dentro de un consultorio dental se convierta automáticamente en deducción personal.
La operación debe corresponder realmente a:
consulta o tratamiento dental.
10. ¿Quién debe prestar el servicio?
El servicio debe ser prestado por una persona que cuente con:
título profesional legalmente expedido
y
registrado por las autoridades educativas competentes.
El SAT actualmente señala de manera expresa que la factura por honorarios médicos y dentales debe ser emitida por personas que cuenten con dicho título profesional.
11. Profesionales de odontología incluidos
La Regla 3.17.10 reconoce específicamente a diversos profesionales de salud bucal.
Entre ellos:
Médico Odontólogo;
Cirujano Dentista;
Licenciado en Estomatología;
Licenciado en Odontología;
Licenciado en Cirugía Dental;
Médico Cirujano Dentista;
Cirujano Dentista Militar;
otros profesionales de salud bucal con licenciatura comprendidos en el supuesto normativo.
Esto fortalece una regla que podemos utilizar en Saldoafavor.mx:
No basta con que alguien ofrezca un servicio dental. Debe tratarse de un profesional legalmente habilitado.
12. ¿Se necesita CFDI?
✅ Sí.
El contribuyente debe contar con el CFDI que ampare:
el tratamiento;
la consulta;
el pago efectuado;
el profesional que prestó el servicio.
El SAT señala expresamente que para comprobar honorarios médicos y dentales se requiere la factura que ampare el gasto.
13. Uso del CFDI
Para tratamientos y honorarios dentales ordinarios:
D01 — Honorarios médicos, dentales y gastos hospitalarios.
Cuando el gasto dental se encuentre directamente relacionado con una incapacidad o discapacidad que cumpla los requisitos fiscales:
D02 — Gastos médicos por incapacidad o discapacidad.
Éste es un tratamiento fiscal especial que explicaremos posteriormente en su propia ficha.
14. ¿Qué debe revisarse en la factura?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Datos fiscales correctos
✅ Descripción congruente con tratamiento dental
✅ Forma de pago correcta
✅ Uso CFDI D01, cuando corresponda
✅ Clave de producto o servicio congruente
✅ Importe correcto
✅ Identificación apropiada del emisor
✅ Que efectivamente corresponda al ejercicio que se pretende deducir
El SAT recomienda verificar expresamente RFC, forma de pago, uso CFDI y clave de producto o servicio.
15. ¿Cómo debe pagarse?
Para que el gasto dental sea deducible se debe utilizar alguno de los medios autorizados:
✅ Transferencia electrónica
desde una cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente
Fundamento:
Artículo 151, fracción I, LISR.
16. ¿Puede pagarse en efectivo?
❌ En principio, no.
Éste es uno de los errores más frecuentes.
Imaginemos:
Tratamiento dental:
$12,000
Dentista titulado:
✅
CFDI:
✅
Uso CFDI D01:
✅
Pero el paciente paga:
$12,000 en efectivo.
El problema es la forma de pago.
Aunque los demás elementos estén correctos:
la deducción puede resultar improcedente.
El SAT señala expresamente que los gastos médicos y dentales deben pagarse mediante transferencia, tarjeta o cheque nominativo desde una cuenta a nombre del contribuyente.
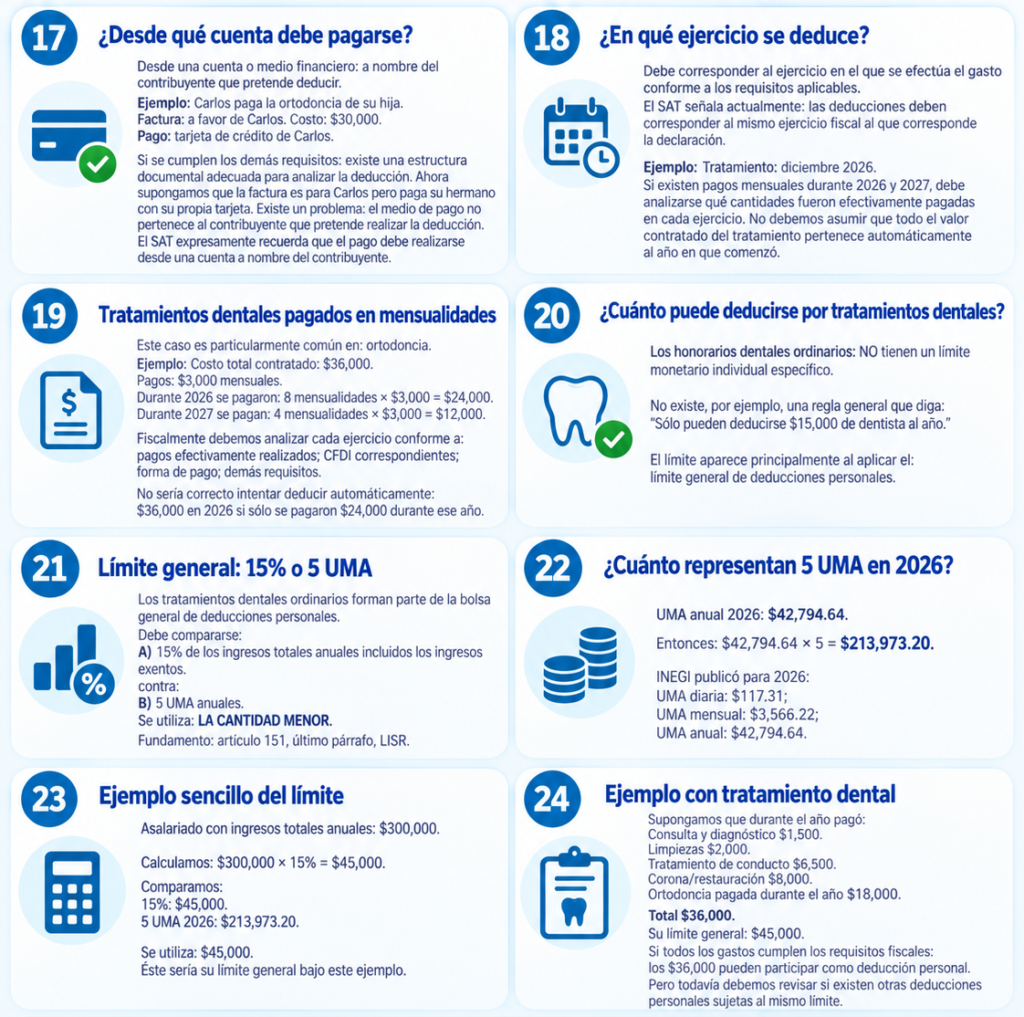
17. ¿Desde qué cuenta debe pagarse?
Desde una cuenta o medio financiero:
a nombre del contribuyente que pretende deducir.
Ejemplo:
Carlos paga la ortodoncia de su hija.
Factura:
a favor de Carlos.
Costo:
$30,000.
Pago:
tarjeta de crédito de Carlos.
Si se cumplen los demás requisitos:
✅ existe una estructura documental adecuada para analizar la deducción.
Ahora supongamos que la factura es para Carlos pero paga su hermano con su propia tarjeta.
Existe un problema:
el medio de pago no pertenece al contribuyente que pretende realizar la deducción.
El SAT expresamente recuerda que el pago debe realizarse desde una cuenta a nombre del contribuyente.
18. ¿En qué ejercicio se deduce?
Debe corresponder al ejercicio en el que se efectúa el gasto conforme a los requisitos aplicables.
El SAT señala actualmente:
las deducciones deben corresponder al mismo ejercicio fiscal al que corresponde la declaración.
Ejemplo:
Tratamiento:
diciembre 2026.
Si existen pagos mensuales durante 2026 y 2027, debe analizarse qué cantidades fueron efectivamente pagadas en cada ejercicio.
No debemos asumir que todo el valor contratado del tratamiento pertenece automáticamente al año en que comenzó.
19. Tratamientos dentales pagados en mensualidades
Este caso es particularmente común en:
ortodoncia.
Ejemplo:
Costo total contratado:
$36,000
Pagos:
$3,000 mensuales.
Durante 2026 se pagaron:
8 mensualidades × $3,000 = $24,000.
Durante 2027 se pagan:
4 mensualidades × $3,000 = $12,000.
Fiscalmente debemos analizar cada ejercicio conforme a:
pagos efectivamente realizados;
CFDI correspondientes;
forma de pago;
demás requisitos.
No sería correcto intentar deducir automáticamente:
$36,000 en 2026
si sólo se pagaron $24,000 durante ese año.
20. ¿Cuánto puede deducirse por tratamientos dentales?
Los honorarios dentales ordinarios:
NO tienen un límite monetario individual específico.
No existe, por ejemplo, una regla general que diga:
“Sólo pueden deducirse $15,000 de dentista al año.”
El límite aparece principalmente al aplicar el:
límite general de deducciones personales.
21. Límite general: 15% o 5 UMA
Los tratamientos dentales ordinarios forman parte de la bolsa general de deducciones personales.
Debe compararse:
A) 15% de los ingresos totales anuales
incluidos los ingresos exentos.
contra:
B) 5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
Fundamento:
artículo 151, último párrafo, LISR.
22. ¿Cuánto representan 5 UMA en 2026?
UMA anual 2026:
$42,794.64
Entonces:
$42,794.64 × 5
=
$213,973.20
INEGI publicó para 2026:
UMA diaria: $117.31;
UMA mensual: $3,566.22;
UMA anual: $42,794.64.
23. Ejemplo sencillo del límite
Asalariado con ingresos totales anuales:
$300,000
Calculamos:
$300,000 × 15% = $45,000.
Comparamos:
15%: $45,000
5 UMA 2026: $213,973.20
Se utiliza:
$45,000.
Éste sería su límite general bajo este ejemplo.
24. Ejemplo con tratamiento dental
Supongamos que durante el año pagó:
| Tratamiento | Importe |
|---|---|
| Consulta y diagnóstico | $1,500 |
| Limpiezas | $2,000 |
| Tratamiento de conducto | $6,500 |
| Corona/restauración | $8,000 |
| Ortodoncia pagada durante el año | $18,000 |
| Total | $36,000 |
Su límite general:
$45,000.
Si todos los gastos cumplen los requisitos fiscales:
los $36,000 pueden participar como deducción personal.
Pero todavía debemos revisar si existen otras deducciones personales sujetas al mismo límite.
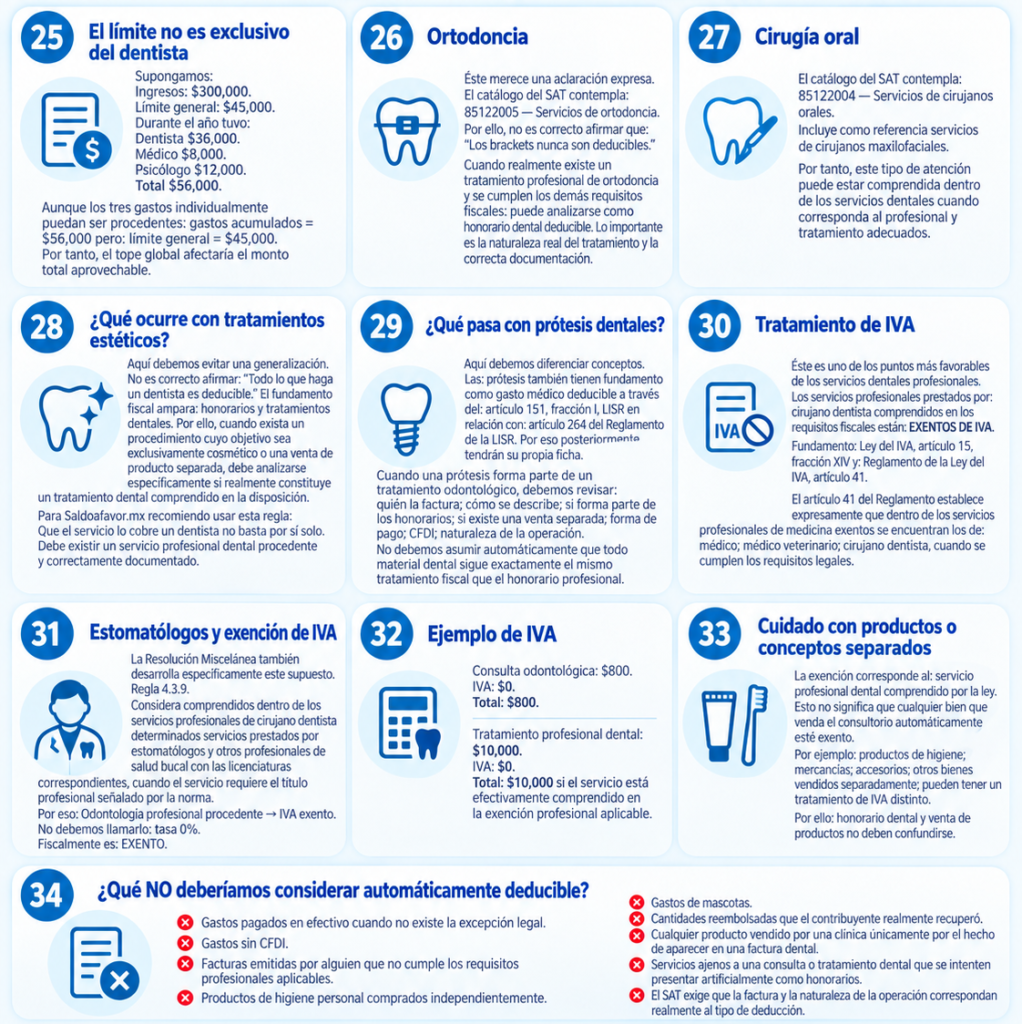
25. El límite no es exclusivo del dentista
Supongamos:
Ingresos:
$300,000.
Límite general:
$45,000.
Durante el año tuvo:
| Deducción | Importe |
|---|---|
| Dentista | $36,000 |
| Médico | $8,000 |
| Psicólogo | $12,000 |
| Total | $56,000 |
Aunque los tres gastos individualmente puedan ser procedentes:
gastos acumulados = $56,000
pero:
límite general = $45,000.
Por tanto, el tope global afectaría el monto total aprovechable.
26. Ortodoncia
Éste merece una aclaración expresa.
El catálogo del SAT contempla:
85122005 — Servicios de ortodoncia.
Por ello, no es correcto afirmar que:
“Los brackets nunca son deducibles.”
Cuando realmente existe un tratamiento profesional de ortodoncia y se cumplen los demás requisitos fiscales:
puede analizarse como honorario dental deducible.
Lo importante es la naturaleza real del tratamiento y la correcta documentación.
27. Cirugía oral
El catálogo del SAT contempla:
85122004 — Servicios de cirujanos orales.
Incluye como referencia servicios de cirujanos maxilofaciales.
Por tanto, este tipo de atención puede estar comprendida dentro de los servicios dentales cuando corresponda al profesional y tratamiento adecuados.
28. ¿Qué ocurre con tratamientos estéticos?
Aquí debemos evitar una generalización.
No es correcto afirmar:
“Todo lo que haga un dentista es deducible.”
El fundamento fiscal ampara:
honorarios y tratamientos dentales.
Por ello, cuando exista un procedimiento cuyo objetivo sea exclusivamente cosmético o una venta de producto separada, debe analizarse específicamente si realmente constituye un tratamiento dental comprendido en la disposición.
Para Saldoafavor.mx recomiendo usar esta regla:
Que el servicio lo cobre un dentista no basta por sí solo. Debe existir un servicio profesional dental procedente y correctamente documentado.
29. ¿Qué pasa con prótesis dentales?
Aquí debemos diferenciar conceptos.
Las:
prótesis
también tienen fundamento como gasto médico deducible a través del:
artículo 151, fracción I, LISR
en relación con:
artículo 264 del Reglamento de la LISR.
Por eso posteriormente tendrán su propia ficha.
Cuando una prótesis forma parte de un tratamiento odontológico, debemos revisar:
quién la factura;
cómo se describe;
si forma parte de los honorarios;
si existe una venta separada;
forma de pago;
CFDI;
naturaleza de la operación.
No debemos asumir automáticamente que todo material dental sigue exactamente el mismo tratamiento fiscal que el honorario profesional.
30. Tratamiento de IVA
Éste es uno de los puntos más favorables de los servicios dentales profesionales.
Los servicios profesionales prestados por:
cirujano dentista
comprendidos en los requisitos fiscales están:
EXENTOS DE IVA.
Fundamento:
Ley del IVA, artículo 15, fracción XIV
y:
Reglamento de la Ley del IVA, artículo 41.
El artículo 41 del Reglamento establece expresamente que dentro de los servicios profesionales de medicina exentos se encuentran los de:
médico;
médico veterinario;
cirujano dentista,
cuando se cumplen los requisitos legales.
31. Estomatólogos y exención de IVA
La Resolución Miscelánea también desarrolla específicamente este supuesto.
Regla 4.3.9
Considera comprendidos dentro de los servicios profesionales de cirujano dentista determinados servicios prestados por estomatólogos y otros profesionales de salud bucal con las licenciaturas correspondientes, cuando el servicio requiere el título profesional señalado por la norma.
Por eso:
Odontología profesional procedente → IVA exento.
No debemos llamarlo:
tasa 0%.
Fiscalmente es:
EXENTO.
32. Ejemplo de IVA
Consulta odontológica:
$800
IVA:
$0
Total:
$800
Tratamiento profesional dental:
$10,000
IVA:
$0
Total:
$10,000
si el servicio está efectivamente comprendido en la exención profesional aplicable.
33. Cuidado con productos o conceptos separados
La exención corresponde al:
servicio profesional dental comprendido por la ley.
Esto no significa que cualquier bien que venda el consultorio automáticamente esté exento.
Por ejemplo:
productos de higiene;
mercancías;
accesorios;
otros bienes vendidos separadamente;
pueden tener un tratamiento de IVA distinto.
Por ello:
honorario dental y venta de productos no deben confundirse.
34. ¿Qué NO deberíamos considerar automáticamente deducible?
❌ Gastos pagados en efectivo
cuando no existe la excepción legal.
❌ Gastos sin CFDI.
❌ Facturas emitidas por alguien que no cumple los requisitos profesionales aplicables.
❌ Productos de higiene personal comprados independientemente.
❌ Gastos de mascotas.
❌ Cantidades reembolsadas que el contribuyente realmente recuperó.
❌ Cualquier producto vendido por una clínica únicamente por el hecho de aparecer en una factura dental.
❌ Servicios ajenos a una consulta o tratamiento dental que se intenten presentar artificialmente como honorarios.
El SAT exige que la factura y la naturaleza de la operación correspondan realmente al tipo de deducción.
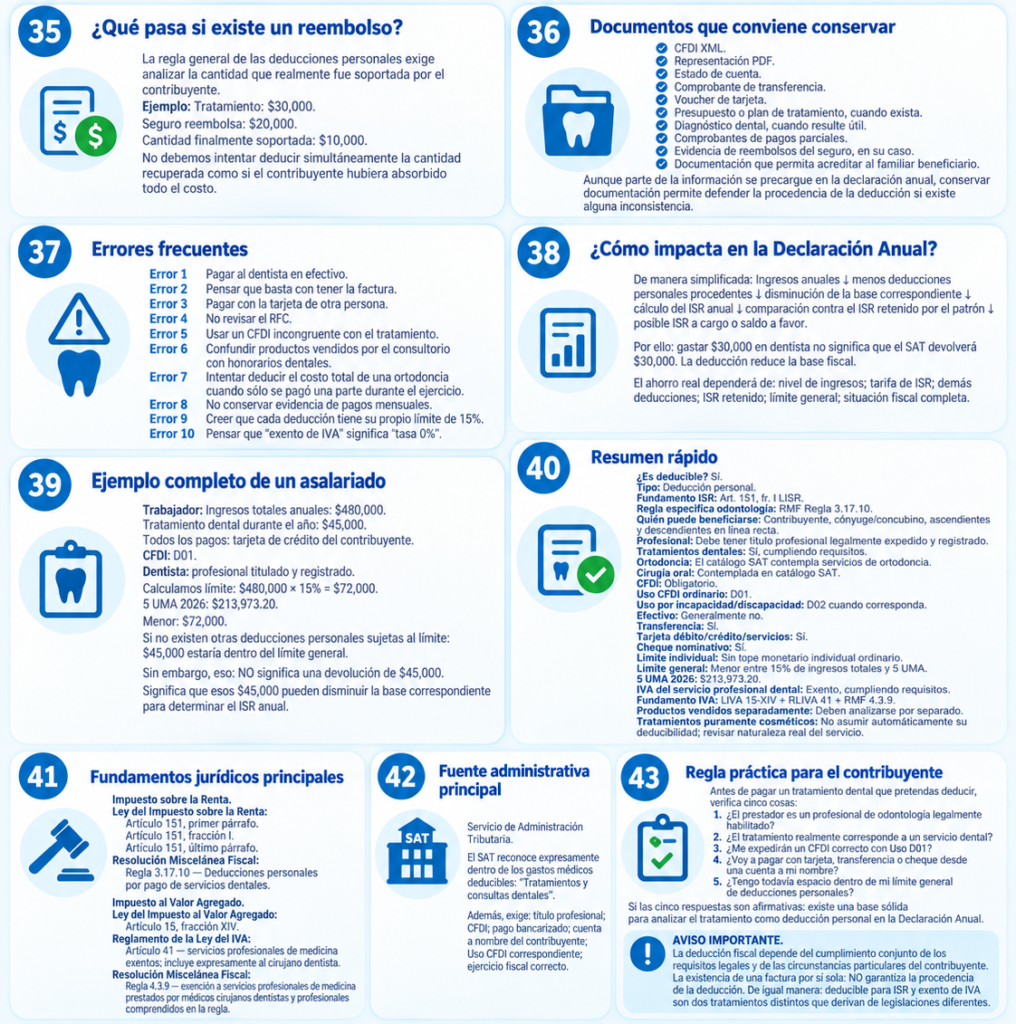
35. ¿Qué pasa si existe un reembolso?
La regla general de las deducciones personales exige analizar la cantidad que realmente fue soportada por el contribuyente.
Ejemplo:
Tratamiento:
$30,000.
Seguro reembolsa:
$20,000.
Cantidad finalmente soportada:
$10,000.
No debemos intentar deducir simultáneamente la cantidad recuperada como si el contribuyente hubiera absorbido todo el costo.
36. Documentos que conviene conservar
✅ CFDI XML
✅ Representación PDF
✅ Estado de cuenta
✅ Comprobante de transferencia
✅ Voucher de tarjeta
✅ Presupuesto o plan de tratamiento, cuando exista
✅ Diagnóstico dental, cuando resulte útil
✅ Comprobantes de pagos parciales
✅ Evidencia de reembolsos del seguro, en su caso
✅ Documentación que permita acreditar al familiar beneficiario
Aunque parte de la información se precargue en la declaración anual, conservar documentación permite defender la procedencia de la deducción si existe alguna inconsistencia.
37. Errores frecuentes
Error 1
Pagar al dentista en efectivo.
Error 2
Pensar que basta con tener la factura.
Error 3
Pagar con la tarjeta de otra persona.
Error 4
No revisar el RFC.
Error 5
Usar un CFDI incongruente con el tratamiento.
Error 6
Confundir productos vendidos por el consultorio con honorarios dentales.
Error 7
Intentar deducir el costo total de una ortodoncia cuando sólo se pagó una parte durante el ejercicio.
Error 8
No conservar evidencia de pagos mensuales.
Error 9
Creer que cada deducción tiene su propio límite de 15%.
Error 10
Pensar que “exento de IVA” significa “tasa 0%”.
38. ¿Cómo impacta en la Declaración Anual?
De manera simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
disminución de la base correspondiente
↓
cálculo del ISR anual
↓
comparación contra el ISR retenido por el patrón
↓
posible ISR a cargo o saldo a favor.
Por ello:
gastar $30,000 en dentista no significa que el SAT devolverá $30,000.
La deducción reduce la base fiscal.
El ahorro real dependerá de:
nivel de ingresos;
tarifa de ISR;
demás deducciones;
ISR retenido;
límite general;
situación fiscal completa.
39. Ejemplo completo de un asalariado
Trabajador:
Ingresos totales anuales: $480,000
Tratamiento dental durante el año:
$45,000
Todos los pagos:
tarjeta de crédito del contribuyente.
CFDI:
D01.
Dentista:
profesional titulado y registrado.
Calculamos límite:
$480,000 × 15% = $72,000.
5 UMA 2026:
$213,973.20.
Menor:
$72,000.
Si no existen otras deducciones personales sujetas al límite:
$45,000
estaría dentro del límite general.
Sin embargo, eso:
NO significa una devolución de $45,000.
Significa que esos $45,000 pueden disminuir la base correspondiente para determinar el ISR anual.
40. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal |
| Fundamento ISR | Art. 151, fr. I LISR |
| Regla específica odontología | RMF Regla 3.17.10 |
| Quién puede beneficiarse | Contribuyente, cónyuge/concubino, ascendientes y descendientes en línea recta |
| Profesional | Debe tener título profesional legalmente expedido y registrado |
| Tratamientos dentales | ✅ Sí, cumpliendo requisitos |
| Ortodoncia | ✅ El catálogo SAT contempla servicios de ortodoncia |
| Cirugía oral | ✅ Contemplada en catálogo SAT |
| CFDI | ✅ Obligatorio |
| Uso CFDI ordinario | D01 |
| Uso por incapacidad/discapacidad | D02 cuando corresponda |
| Efectivo | ❌ Generalmente no |
| Transferencia | ✅ |
| Tarjeta débito/crédito/servicios | ✅ |
| Cheque nominativo | ✅ |
| Límite individual | Sin tope monetario individual ordinario |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| IVA del servicio profesional dental | Exento, cumpliendo requisitos |
| Fundamento IVA | LIVA 15-XIV + RLIVA 41 + RMF 4.3.9 |
| Productos vendidos separadamente | Deben analizarse por separado |
| Tratamientos puramente cosméticos | No asumir automáticamente su deducibilidad; revisar naturaleza real del servicio |
41. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, primer párrafo.
Artículo 151, fracción I.
Artículo 151, último párrafo.
Resolución Miscelánea Fiscal
Regla 3.17.10 — Deducciones personales por pago de servicios dentales.
Impuesto al Valor Agregado
Ley del Impuesto al Valor Agregado
Artículo 15, fracción XIV.
Reglamento de la Ley del IVA
Artículo 41 — servicios profesionales de medicina exentos; incluye expresamente al cirujano dentista.
Resolución Miscelánea Fiscal
Regla 4.3.9 — exención a servicios profesionales de medicina prestados por médicos cirujanos dentistas y profesionales comprendidos en la regla.
42. Fuente administrativa principal
Servicio de Administración Tributaria
El SAT reconoce expresamente dentro de los gastos médicos deducibles:
“Tratamientos y consultas dentales”.
Además, exige:
título profesional;
CFDI;
pago bancarizado;
cuenta a nombre del contribuyente;
Uso CFDI correspondiente;
ejercicio fiscal correcto.
43. Regla práctica para el contribuyente
Antes de pagar un tratamiento dental que pretendas deducir, verifica cinco cosas:
1. ¿El prestador es un profesional de odontología legalmente habilitado?
2. ¿El tratamiento realmente corresponde a un servicio dental?
3. ¿Me expedirán un CFDI correcto con Uso D01?
4. ¿Voy a pagar con tarjeta, transferencia o cheque desde una cuenta a mi nombre?
5. ¿Tengo todavía espacio dentro de mi límite general de deducciones personales?
Si las cinco respuestas son afirmativas:
existe una base sólida para analizar el tratamiento como deducción personal en la Declaración Anual.
AVISO IMPORTANTE
La deducción fiscal depende del cumplimiento conjunto de los requisitos legales y de las circunstancias particulares del contribuyente.
La existencia de una factura por sí sola:
NO garantiza la procedencia de la deducción.
De igual manera:
deducible para ISR
y
exento de IVA
son dos tratamientos distintos que derivan de legislaciones diferentes.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.