HONORARIOS MÉDICOS
1. ¿Qué son?
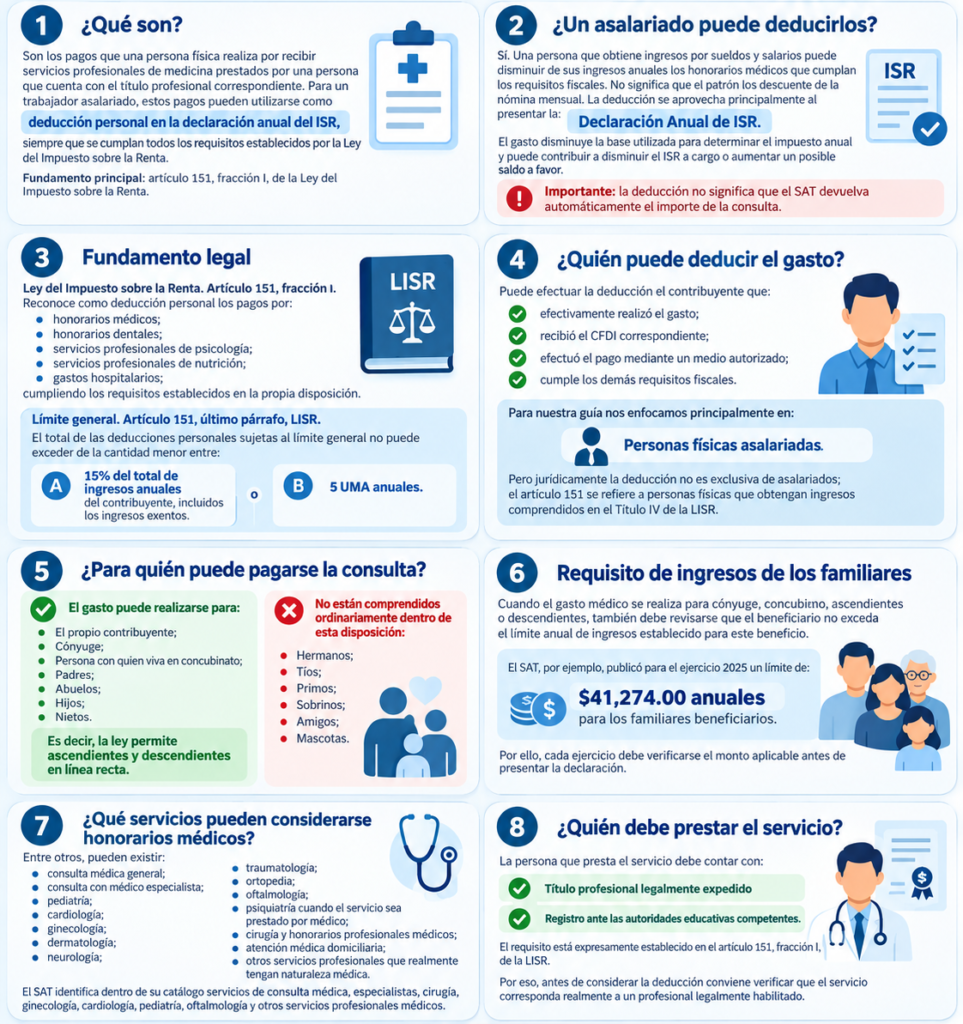
Son los pagos que una persona física realiza por recibir servicios profesionales de medicina prestados por una persona que cuenta con el título profesional correspondiente.
Para un trabajador asalariado, estos pagos pueden utilizarse como deducción personal en la declaración anual del ISR, siempre que se cumplan todos los requisitos establecidos por la Ley del Impuesto sobre la Renta.
Fundamento principal: artículo 151, fracción I, de la Ley del Impuesto sobre la Renta.
2. ¿Un asalariado puede deducirlos?
Sí.
Una persona que obtiene ingresos por sueldos y salarios puede disminuir de sus ingresos anuales los honorarios médicos que cumplan los requisitos fiscales.
No significa que el patrón los descuente de la nómina mensual.
La deducción se aprovecha principalmente al presentar la:
Declaración Anual de ISR.
El gasto disminuye la base utilizada para determinar el impuesto anual y puede contribuir a disminuir el ISR a cargo o aumentar un posible saldo a favor.
Importante: la deducción no significa que el SAT devuelva automáticamente el importe de la consulta.
3. Fundamento legal
Ley del Impuesto sobre la Renta
Artículo 151, fracción I.
Reconoce como deducción personal los pagos por:
honorarios médicos;
honorarios dentales;
servicios profesionales de psicología;
servicios profesionales de nutrición;
gastos hospitalarios;
cumpliendo los requisitos establecidos en la propia disposición.
Límite general
Artículo 151, último párrafo, LISR.
El total de las deducciones personales sujetas al límite general no puede exceder de la cantidad menor entre:
A. 15% del total de ingresos anuales del contribuyente, incluidos los ingresos exentos.
o
B. 5 UMA anuales.
4. ¿Quién puede deducir el gasto?
Puede efectuar la deducción el contribuyente que:
efectivamente realizó el gasto;
recibió el CFDI correspondiente;
efectuó el pago mediante un medio autorizado;
cumple los demás requisitos fiscales.
Para nuestra guía nos enfocamos principalmente en:
Personas físicas asalariadas.
Pero jurídicamente la deducción no es exclusiva de asalariados; el artículo 151 se refiere a personas físicas que obtengan ingresos comprendidos en el Título IV de la LISR.
5. ¿Para quién puede pagarse la consulta?
El gasto puede realizarse para:
✅ El propio contribuyente
✅ Cónyuge
✅ Persona con quien viva en concubinato
✅ Padres
✅ Abuelos
✅ Hijos
✅ Nietos
Es decir, la ley permite ascendientes y descendientes en línea recta.
No están comprendidos ordinariamente dentro de esta disposición:
❌ Hermanos
❌ Tíos
❌ Primos
❌ Sobrinos
❌ Amigos
❌ Mascotas
6. Requisito de ingresos de los familiares
Cuando el gasto médico se realiza para cónyuge, concubino, ascendientes o descendientes, también debe revisarse que el beneficiario no exceda el límite anual de ingresos establecido para este beneficio.
El SAT, por ejemplo, publicó para el ejercicio 2025 un límite de:
$41,274.00 anuales
para los familiares beneficiarios.
Por ello, cada ejercicio debe verificarse el monto aplicable antes de presentar la declaración.
7. ¿Qué servicios pueden considerarse honorarios médicos?
Entre otros, pueden existir:
consulta médica general;
consulta con médico especialista;
pediatría;
cardiología;
ginecología;
dermatología;
neurología;
traumatología;
ortopedia;
oftalmología;
psiquiatría cuando el servicio sea prestado por médico;
cirugía y honorarios profesionales médicos;
atención médica domiciliaria;
otros servicios profesionales que realmente tengan naturaleza médica.
El SAT identifica dentro de su catálogo servicios de consulta médica, especialistas, cirugía, ginecología, cardiología, pediatría, oftalmología y otros servicios profesionales médicos.
8. ¿Quién debe prestar el servicio?
La persona que presta el servicio debe contar con:
Título profesional legalmente expedido
y
Registro ante las autoridades educativas competentes.
El requisito está expresamente establecido en el artículo 151, fracción I, de la LISR.
Por eso, antes de considerar la deducción conviene verificar que el servicio corresponda realmente a un profesional legalmente habilitado.
9. ¿Se necesita CFDI?
Sí.
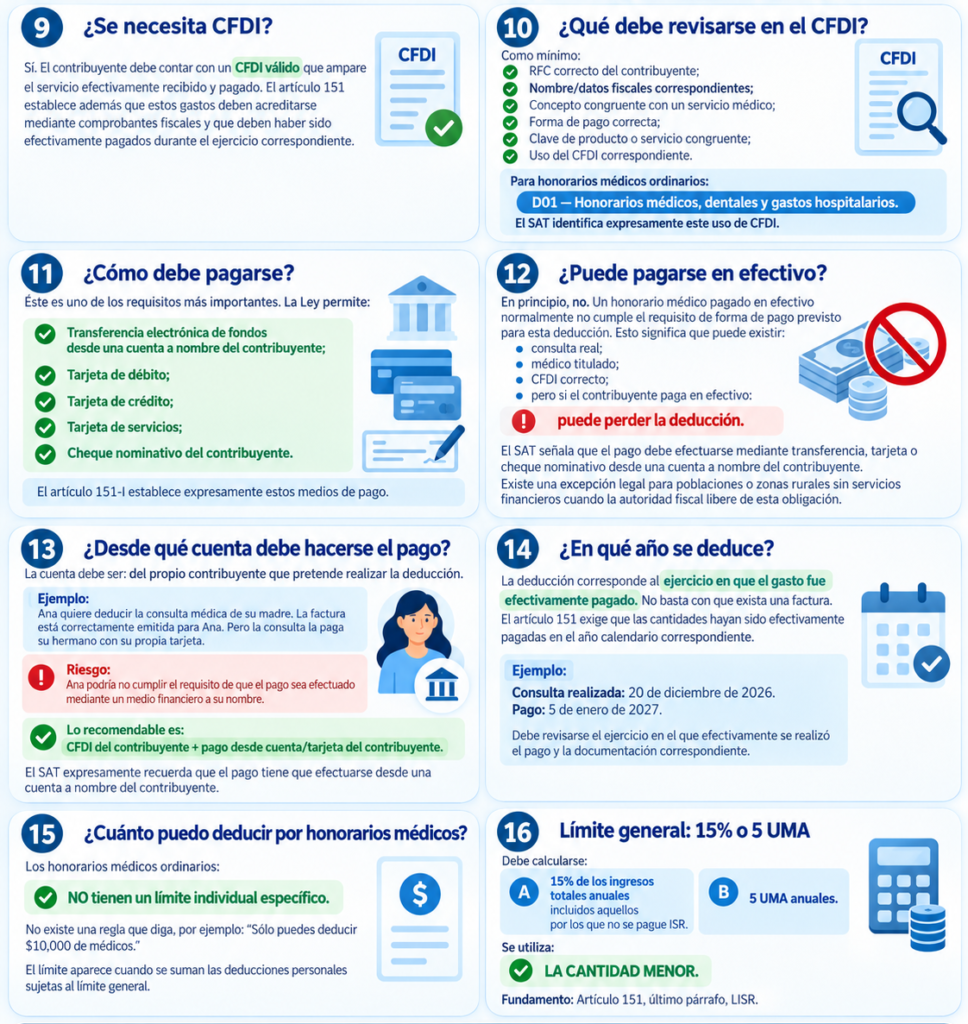
El contribuyente debe contar con un CFDI válido que ampare el servicio efectivamente recibido y pagado.
El artículo 151 establece además que estos gastos deben acreditarse mediante comprobantes fiscales y que deben haber sido efectivamente pagados durante el ejercicio correspondiente.
10. ¿Qué debe revisarse en el CFDI?
Como mínimo:
✅ RFC correcto del contribuyente
✅ Nombre/datos fiscales correspondientes
✅ Concepto congruente con un servicio médico
✅ Forma de pago correcta
✅ Clave de producto o servicio congruente
✅ Uso del CFDI correspondiente
Para honorarios médicos ordinarios:
D01 — Honorarios médicos, dentales y gastos hospitalarios
El SAT identifica expresamente este uso de CFDI.
11. ¿Cómo debe pagarse?
Éste es uno de los requisitos más importantes.
La Ley permite:
✅ Transferencia electrónica de fondos
desde una cuenta a nombre del contribuyente.
✅ Tarjeta de débito
✅ Tarjeta de crédito
✅ Tarjeta de servicios
✅ Cheque nominativo del contribuyente
El artículo 151-I establece expresamente estos medios de pago.
12. ¿Puede pagarse en efectivo?
❌ En principio, no.
Un honorario médico pagado en efectivo normalmente no cumple el requisito de forma de pago previsto para esta deducción.
Esto significa que puede existir:
consulta real;
médico titulado;
CFDI correcto;
pero si el contribuyente paga en efectivo:
puede perder la deducción.
El SAT señala que el pago debe efectuarse mediante transferencia, tarjeta o cheque nominativo desde una cuenta a nombre del contribuyente.
Existe una excepción legal para poblaciones o zonas rurales sin servicios financieros cuando la autoridad fiscal libere de esta obligación.
13. ¿Desde qué cuenta debe hacerse el pago?
La cuenta debe ser:
del propio contribuyente que pretende realizar la deducción.
Ejemplo:
Ana quiere deducir la consulta médica de su madre.
La factura está correctamente emitida para Ana.
Pero la consulta la paga su hermano con su propia tarjeta.
Riesgo:
Ana podría no cumplir el requisito de que el pago sea efectuado mediante un medio financiero a su nombre.
Lo recomendable es:
CFDI del contribuyente + pago desde cuenta/tarjeta del contribuyente.
El SAT expresamente recuerda que el pago tiene que efectuarse desde una cuenta a nombre del contribuyente.
14. ¿En qué año se deduce?
La deducción corresponde al:
ejercicio en que el gasto fue efectivamente pagado.
No basta con que exista una factura.
El artículo 151 exige que las cantidades hayan sido efectivamente pagadas en el año calendario correspondiente.
Ejemplo:
Consulta realizada:
20 de diciembre de 2026
Pago:
5 de enero de 2027
Debe revisarse el ejercicio en el que efectivamente se realizó el pago y la documentación correspondiente.
15. ¿Cuánto puedo deducir por honorarios médicos?
Los honorarios médicos ordinarios:
NO tienen un límite individual específico.
No existe una regla que diga, por ejemplo:
“Sólo puedes deducir $10,000 de médicos.”
El límite aparece cuando se suman las deducciones personales sujetas al límite general.
16. Límite general: 15% o 5 UMA
Debe calcularse:
Opción A
15% de los ingresos totales anuales
incluidos aquellos por los que no se pague ISR.
Opción B
5 UMA anuales.
Se utiliza:
LA CANTIDAD MENOR.
Fundamento:
Artículo 151, último párrafo, LISR.
17. ¿Cuánto representan 5 UMA en 2026?
La UMA anual vigente a partir del 1 de febrero de 2026 es:
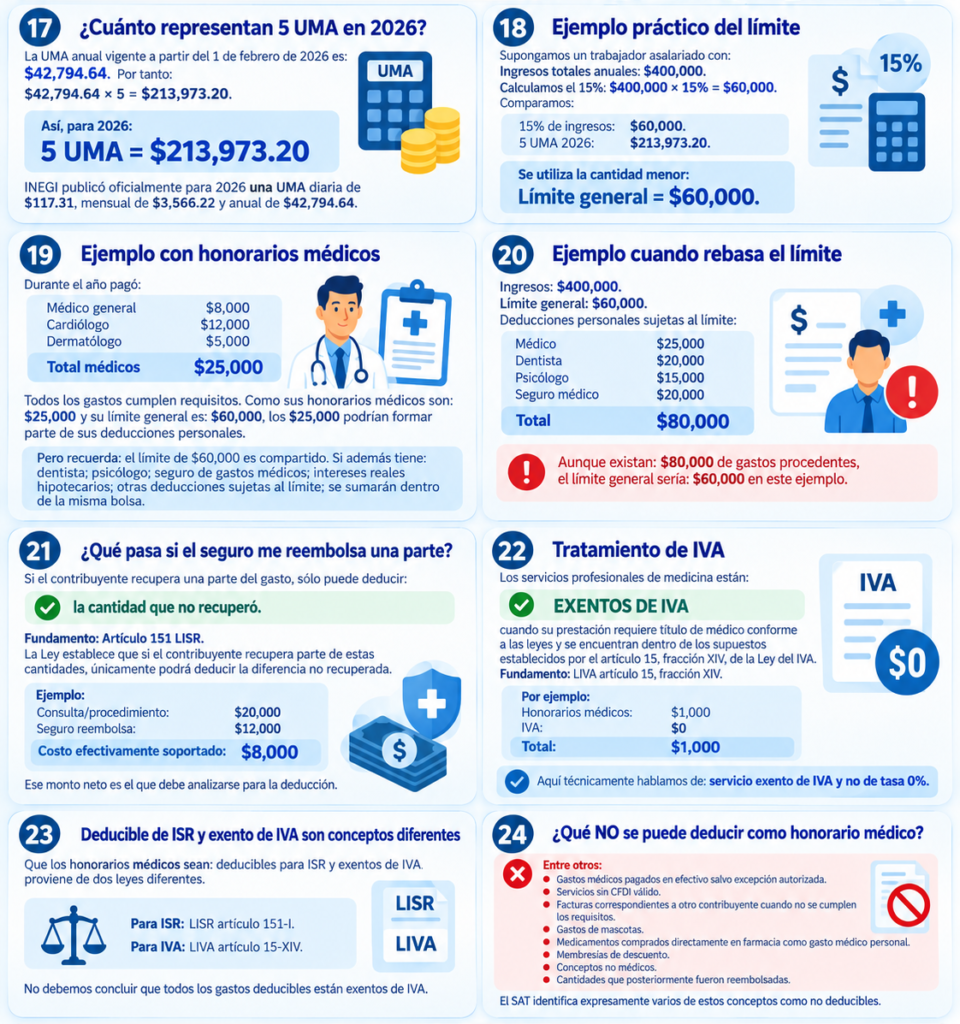
$42,794.64
Por tanto:
$42,794.64 × 5 = $213,973.20
Así, para 2026:
5 UMA = $213,973.20
INEGI publicó oficialmente para 2026 una UMA diaria de $117.31, mensual de $3,566.22 y anual de $42,794.64.
18. Ejemplo práctico del límite
Supongamos un trabajador asalariado con:
Ingresos totales anuales: $400,000
Calculamos el 15%:
$400,000 × 15% = $60,000
Comparamos:
15% de ingresos: $60,000
5 UMA 2026: $213,973.20
Se utiliza la cantidad menor:
Límite general = $60,000
19. Ejemplo con honorarios médicos
Durante el año pagó:
| Concepto | Importe |
|---|---|
| Médico general | $8,000 |
| Cardiólogo | $12,000 |
| Dermatólogo | $5,000 |
| Total médicos | $25,000 |
Todos los gastos cumplen requisitos.
Como sus honorarios médicos son:
$25,000
y su límite general es:
$60,000
los $25,000 podrían formar parte de sus deducciones personales.
Pero recuerda:
el límite de $60,000 es compartido.
Si además tiene:
dentista;
psicólogo;
seguro de gastos médicos;
intereses reales hipotecarios;
otras deducciones sujetas al límite;
se sumarán dentro de la misma bolsa.
20. Ejemplo cuando rebasa el límite
Ingresos:
$400,000
Límite general:
$60,000
Deducciones personales sujetas al límite:
| Concepto | Importe |
|---|---|
| Médico | $25,000 |
| Dentista | $20,000 |
| Psicólogo | $15,000 |
| Seguro médico | $20,000 |
| Total | $80,000 |
Aunque existan:
$80,000 de gastos procedentes,
el límite general sería:
$60,000
en este ejemplo.
21. ¿Qué pasa si el seguro me reembolsa una parte?
Si el contribuyente recupera una parte del gasto, sólo puede deducir:
la cantidad que no recuperó.
Fundamento:
Artículo 151 LISR.
La Ley establece que si el contribuyente recupera parte de estas cantidades, únicamente podrá deducir la diferencia no recuperada.
Ejemplo:
Consulta/procedimiento:
$20,000
Seguro reembolsa:
$12,000
Costo efectivamente soportado:
$8,000
Ese monto neto es el que debe analizarse para la deducción.
22. Tratamiento de IVA
Los servicios profesionales de medicina están:
EXENTOS DE IVA
cuando su prestación requiere título de médico conforme a las leyes y se encuentran dentro de los supuestos establecidos por el artículo 15, fracción XIV, de la Ley del IVA.
Fundamento:
LIVA artículo 15, fracción XIV.
Por ejemplo:
Honorarios médicos:
$1,000
IVA:
$0
Total:
$1,000
Aquí técnicamente hablamos de:
servicio exento de IVA
y no de tasa 0%.
23. Deducible de ISR y exento de IVA son conceptos diferentes
Que los honorarios médicos sean:
deducibles para ISR
y
exentos de IVA
proviene de dos leyes diferentes.
Para ISR:
LISR artículo 151-I.
Para IVA:
LIVA artículo 15-XIV.
No debemos concluir que todos los gastos deducibles están exentos de IVA.
24. ¿Qué NO se puede deducir como honorario médico?
Entre otros:
❌ Gastos médicos pagados en efectivo
salvo excepción autorizada.
❌ Servicios sin CFDI válido
❌ Facturas correspondientes a otro contribuyente cuando no se cumplen los requisitos
❌ Gastos de mascotas
❌ Medicamentos comprados directamente en farmacia como gasto médico personal
❌ Membresías de descuento
❌ Conceptos no médicos
❌ Cantidades que posteriormente fueron reembolsadas
El SAT identifica expresamente varios de estos conceptos como no deducibles.
25. Medicinas: cuidado
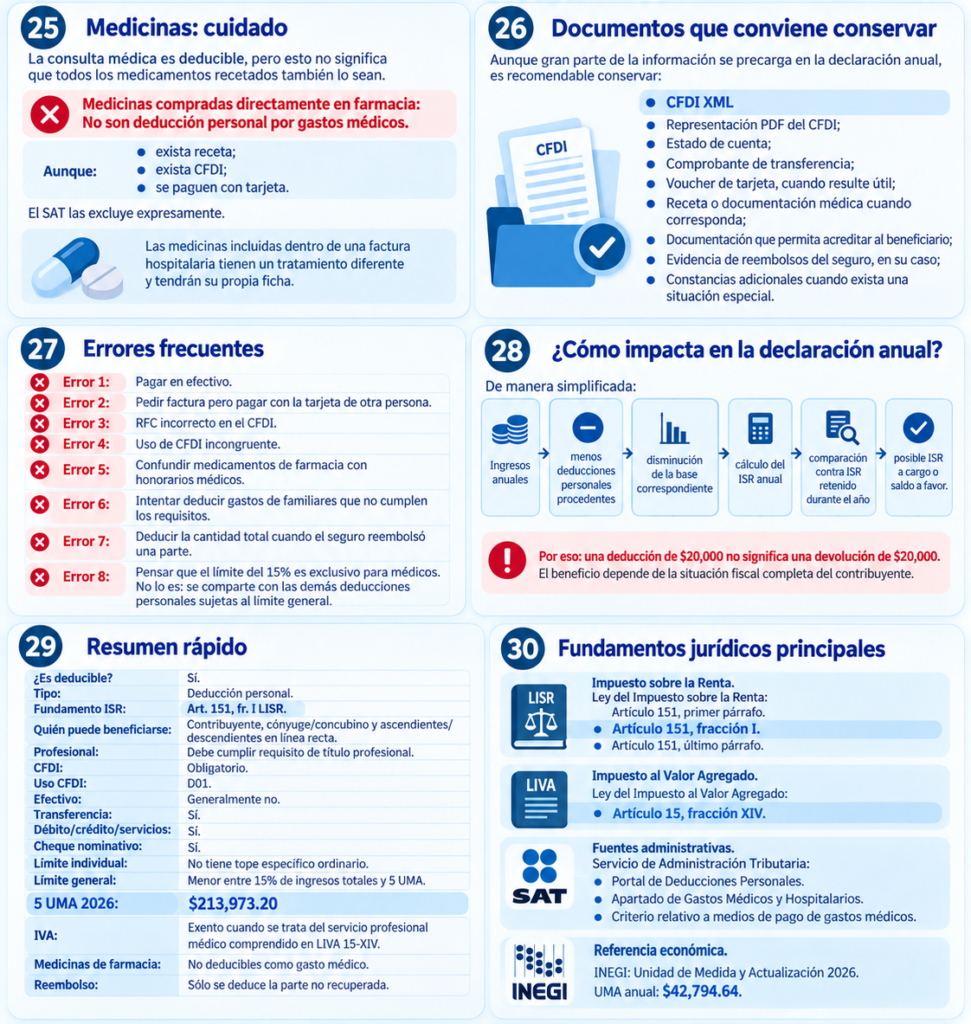
La consulta médica es deducible, pero esto no significa que todos los medicamentos recetados también lo sean.
Medicinas compradas directamente en farmacia
❌ No son deducción personal por gastos médicos.
Aunque:
exista receta;
exista CFDI;
se paguen con tarjeta.
El SAT las excluye expresamente.
Las medicinas incluidas dentro de una factura hospitalaria tienen un tratamiento diferente y tendrán su propia ficha.
26. Documentos que conviene conservar
Aunque gran parte de la información se precarga en la declaración anual, es recomendable conservar:
✅ CFDI XML
✅ Representación PDF del CFDI
✅ Estado de cuenta
✅ Comprobante de transferencia
✅ Voucher de tarjeta, cuando resulte útil
✅ Receta o documentación médica cuando corresponda
✅ Documentación que permita acreditar al beneficiario
✅ Evidencia de reembolsos del seguro, en su caso
✅ Constancias adicionales cuando exista una situación especial
27. Errores frecuentes
Error 1
Pagar en efectivo.
Error 2
Pedir factura pero pagar con la tarjeta de otra persona.
Error 3
RFC incorrecto en el CFDI.
Error 4
Uso de CFDI incongruente.
Error 5
Confundir medicamentos de farmacia con honorarios médicos.
Error 6
Intentar deducir gastos de familiares que no cumplen los requisitos.
Error 7
Deducir la cantidad total cuando el seguro reembolsó una parte.
Error 8
Pensar que el límite del 15% es exclusivo para médicos.
No lo es: se comparte con las demás deducciones personales sujetas al límite general.
28. ¿Cómo impacta en la declaración anual?
De manera simplificada:
Ingresos anuales
↓
menos deducciones personales procedentes
↓
disminución de la base correspondiente
↓
cálculo del ISR anual
↓
comparación contra ISR retenido durante el año
↓
posible ISR a cargo o saldo a favor
Por eso:
una deducción de $20,000 no significa una devolución de $20,000.
El beneficio depende de la situación fiscal completa del contribuyente.
29. Resumen rápido
| Elemento | Regla |
|---|---|
| ¿Es deducible? | ✅ Sí |
| Tipo | Deducción personal |
| Fundamento ISR | Art. 151, fr. I LISR |
| Quién puede beneficiarse | Contribuyente, cónyuge/concubino y ascendientes/descendientes en línea recta |
| Profesional | Debe cumplir requisito de título profesional |
| CFDI | ✅ Obligatorio |
| Uso CFDI | D01 |
| Efectivo | ❌ Generalmente no |
| Transferencia | ✅ |
| Débito/crédito/servicios | ✅ |
| Cheque nominativo | ✅ |
| Límite individual | No tiene tope específico ordinario |
| Límite general | Menor entre 15% de ingresos totales y 5 UMA |
| 5 UMA 2026 | $213,973.20 |
| IVA | Exento cuando se trata del servicio profesional médico comprendido en LIVA 15-XIV |
| Medicinas de farmacia | ❌ No deducibles como gasto médico |
| Reembolso | Sólo se deduce la parte no recuperada |
30. Fundamentos jurídicos principales
Impuesto sobre la Renta
Ley del Impuesto sobre la Renta
Artículo 151, primer párrafo.
Artículo 151, fracción I.
Artículo 151, último párrafo.
Impuesto al Valor Agregado
Ley del Impuesto al Valor Agregado
Artículo 15, fracción XIV.
Fuentes administrativas
Servicio de Administración Tributaria
Portal de Deducciones Personales.
Apartado de Gastos Médicos y Hospitalarios.
Criterio relativo a medios de pago de gastos médicos.
Referencia económica
INEGI
Unidad de Medida y Actualización 2026.
UMA anual: $42,794.64.
Conectamos personas en México con profesionales verificados que emiten CFDI por servicios deducibles de impuestos.
© 2026 Saldoafavor.mx – Todos los derechos reservados. Plataforma digital de directorio y acompañamiento fiscal informativo.
No garantizamos devoluciones de impuestos. La procedencia de deducciones y saldos a favor depende de cada caso particular y del cumplimiento de los requisitos fiscales aplicables.